

氧化铈CMP抛光液(Ceria CMP Slurry),是基于二氧化铈磨料研发的专用CMP抛光液,其核心优势突出,在集成电路制造领域占据不可或缺的战略地位。目前全球市场中,日本Resonac(原Hitachi Chemical/Showa Denko)是行业龙头,其旗下GPX系列氧化铈抛光液是全球代表性产品,Resonac当前也是全球规模最大的氧化铈抛光液生产商。依托二氧化铈磨料的独特特性,该类抛光液具备高速去除二氧化硅、高选择比、高平坦化效率等核心优势,广泛应用于集成电路制造工艺中的浅槽隔离(STI)、层间电介质(ILD)以及其他需要高速去除二氧化硅的抛光工艺(主要应用于滤波器领域),是半导体制造环节的关键耗材。
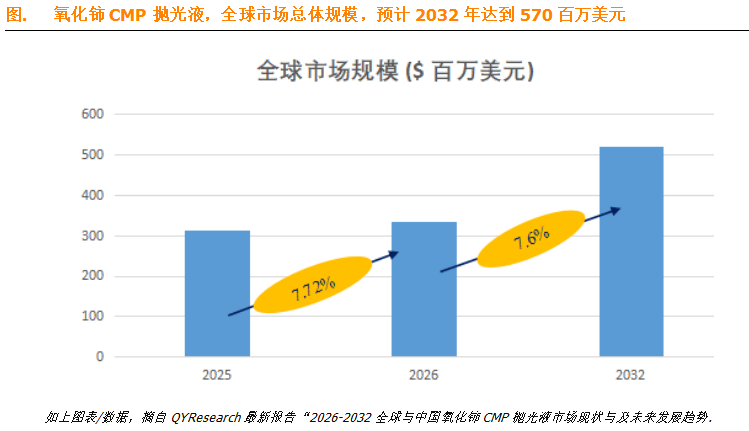
结合QYResearch最新发布的行业调研报告数据显示,全球氧化铈CMP抛光液市场呈现稳步攀升的发展态势,市场规模持续扩容,行业前景广阔。预计到2032年,全球氧化铈CMP抛光液市场规模将达到570百万美元,未来数年全球市场年复合增长率(CAGR)稳定维持在5.1%,持续释放增长潜力,成为半导体耗材领域最具发展活力的细分赛道之一。
氧化铈CMP抛光液行业市场分析:驱动因素解析,助力市场持续扩容
当前,全球氧化铈CMP抛光液市场处于高速发展周期,多重利好因素叠加,共同推动行业需求持续攀升,成为驱动市场规模增长的核心动力,具体驱动因素如下:
驱动因素一:先进制程迭代,带动核心需求爆发
随着摩尔定律持续向极限推进,半导体逻辑芯片制程正加速向3nm及以下节点演进,浅沟槽隔离层抛光步骤呈倍数增加,氧化铈CMP抛光液凭借对氧化硅介质极高的抛光选择性,成为先进制程中介质层抛光的核心材料,直接驱动市场需求快速增长。据悉,逻辑芯片的晶体管密度每代提升约30%,伴随制程升级,每颗芯片中的浅沟槽隔离(STI)和层间电介质(ILD)层数不断增多,需要抛光的新材料种类持续增加,CMP抛光步骤数量呈几何级上升。
氧化铈抛光液的核心优势的在于,其对二氧化硅介质具有极高的抛光选择性和高速去除能力,同时能在较低压力下实现更优的抛光效果,有效减少晶圆表面划痕和损伤风险,这一特性在7nm及以下先进制程中尤为关键。作为国内半导体材料龙头企业,安集科技在SEMICON CHINA 2026上正式发布的氧化铈抛光液系列产品,已凭借高抛光选择比和高抛光速率等优势,在先进制程中获得越来越广泛的应用。由工艺进步驱动的抛光步骤增长和氧化铈技术的不可替代性,构成了氧化铈CMP抛光液市场最根本的长期增长引擎,也奠定了行业良好的发展趋势。
驱动因素二:AI算力井喷,拉动上游耗材需求激增
当前AI算力需求持续井喷,带动全球晶圆厂进入大规模产能扩张周期,其中HBM等高性能存储芯片的快速放量,对晶圆表面平坦化提出了前所未有的高要求,直接拉动了氧化铈CMP抛光液的大规模采购需求,进一步拓宽行业发展前景。AI大模型训练和推理对高性能GPU、FPGA及高带宽存储芯片的需求持续爆发,全球晶圆制造厂的建设和扩产需求依然强劲,为氧化铈CMP抛光液市场提供了广阔的需求空间。
HBM作为AI算力生态中的核心存储产品,其先进封装和晶圆级制造流程对表面平坦化精度和缺陷控制提出了极致要求,而氧化铈抛光液凭借优异的去除率和低损伤特性,成为满足这一苛刻要求的优选材料。与此同时,全球半导体市场规模预计持续扩大,直接带动CMP抛光耗材的整体需求上行,氧化铈CMP抛光液作为介质层抛光的关键材料,在整个半导体制造耗材体系中占据不可替代的战略地位。全球晶圆厂产能扩张与AI驱动的高性能芯片需求共同形成的上游传导效应,为氧化铈抛光液市场提供了持续的增量空间,推动行业发展趋势持续向好。此外,安集科技2025年财报显示,公司化学机械抛光液营业收入同比增长32.06%,持续保持稳健增长势头,侧面印证了抛光液领域的高景气度。
驱动因素三:国产替代提速,激活内源性增长动力
国内集成电路产业供应链自主可控战略加速推进,氧化铈CMP抛光液作为被长期垄断的“卡脖子”材料之一,国产替代进程全面提速,本土企业通过全产业链自研和规模化量产,形成了强大的内源性市场扩张动力,成为推动行业发展的重要力量,也优化了行业发展趋势。长期以来,14nm及以下制程所需的高端氧化铈抛光磨料市场几乎被美国、日本、法国等少数国际巨头垄断,中国虽是稀土原料大国,但在高端稀土抛光液领域仍严重依赖进口,属于典型的“卡脖子”关键材料。
在此背景下,国内企业加速布局,其中安集科技提前十余年深耕该领域,于2020年率先打破国外垄断,实现浅沟槽隔离氧化铈抛光液的量产,此后相继完成介电质抛光液、自停止抛光液、硅氧化铈抛光液及氧化铈清洗液等全品类研发并实现规模化量产,其产品已在中芯国际等国内主流晶圆厂的成熟及先进制程产线中广泛使用,成为关键工艺材料国产化的标杆。除安集科技外,康达新材、鼎龙股份等企业也在加速布局,其中康达新材表示,其氧化铈CMP抛光液项目计划2026年4月底前向目标客户送样,并依据客户反馈优化产品实现小批量生产;鼎龙股份则逆流而上,攻克高纯氧化铈等核心研磨粒子自主化量产难题,其用于先进存储器件的氧化铈抛光液已完成开发,进入客户端量产导入前的关键验证阶段。随着国产替代持续推进,国内氧化铈CMP抛光液市场将迎来更大的发展机遇,行业前景持续向好。据中研普华预测,中国半导体材料市场年均复合增长率将显著高于全球水平,达到10%以上,为国产氧化铈CMP抛光液提供了广阔市场空间。
氧化铈CMP抛光液行业发展阻碍:多重壁垒制约,影响行业发展节奏
尽管氧化铈CMP抛光液市场前景广阔,发展趋势向好,但当前行业发展仍面临多重阻碍,这些因素在一定程度上制约了市场扩张速度和国产替代进程,通过市场分析可知,主要阻碍因素如下:
阻碍因素一:核心技术垄断,国产企业面临技术瓶颈
高端氧化铈磨料的制备技术长期被海外少数企业垄断,国内企业在纳米级粒径控制、颗粒形貌均一性和批次稳定性方面仍存在明显差距,这一技术壁垒制约了国产氧化铈抛光液在先进制程中的大规模替代进程,也影响了行业整体发展趋势。氧化铈抛光液的核心技术壁垒在于磨料本身的合成与改性,高纯度、高活性、粒径分布集中的纳米氧化铈颗粒是决定抛光性能的关键。
法国、日本、美国等国家的龙头企业,凭借数十年积累的湿法化学合成、煅烧工艺和表面修饰技术,形成了严密的专利壁垒和工艺诀窍体系,占据了高端市场主导地位。尽管近年来国内企业在氧化铈CMP抛光液领域取得了从零到一的突破,部分产品已通过验证并实现量产,但在面向5nm及以下制程的超高精度抛光应用中,国产氧化铈磨料在颗粒粒径的亚纳米级分布控制、金属杂质含量以及长期存储的分散稳定性等方面,与国际顶尖水平仍存在可感知的差距。正如鼎龙股份总经理朱顺全所言,国产抛光液发展的核心瓶颈在于上游核心原材料研磨粒子的供给,该部分占抛光液总成本达到70%,而全球供应体系长期由少数国际厂商主导,形成了高度的市场壁垒与供应链闭环。
阻碍因素二:认证周期漫长,市场准入门槛极高
半导体晶圆厂对CMP抛光液的认证周期极为漫长,且客户转换成本极高,新供应商从送样测试到批量供货,往往需要跨越数年的验证阶梯,这一现实构成了氧化铈CMP抛光液市场准入的核心时间壁垒,也在一定程度上限制了行业发展速度。抛光液直接决定晶圆表面的平坦度、缺陷率和芯片良率,在半导体制造中属于影响成品率的关键消耗材料,因此晶圆厂对每一款新抛光液的引入都持极为审慎的态度。
一款新的氧化铈CMP抛光液要进入晶圆厂供应链,需要经过实验室小试、产线中试、小批量试产、多批次稳定性考核以及不同批次晶圆的全参数电性测试等一系列环环相扣的验证环节,流程繁琐且耗时漫长。即便所有技术指标达标,晶圆厂通常也不会轻易替换已在产线上长期验证、运行稳定的现有供应商产品,因为任何微小的工艺波动都可能导致数百万美元的良率损失。对于氧化铈CMP抛光液而言,其应用场景集中在浅沟槽隔离、层间电介质等关键平坦化步骤,替换风险更高,认证门槛也更为严格,这也成为国内新兴企业突围的重要阻碍。
阻碍因素三:行业周期波动,下游需求存在不确定性
全球半导体行业进入周期性调整阶段,部分晶圆厂的产能利用率和资本开支出现波动,下游需求的不确定性,抑制了氧化铈CMP抛光液供应商的扩产意愿和研发投入强度,间接影响了行业发展趋势和市场前景。经历前两年AI算力驱动的产能扩张狂潮后,2026年全球半导体市场呈现出结构性分化态势——先进制程产能依然紧张,但成熟制程领域出现阶段性的产能过剩和订单回调。
与此同时,消费电子、个人电脑等传统终端需求复苏力度弱于预期,导致部分晶圆厂调低了年度产量目标,并对耗材库存采取更为谨慎的管理策略。氧化铈CMP抛光液作为消耗量与晶圆产出量高度正相关的耗材,其市场需求随之出现波动,这也给行业发展带来了一定的不确定性。不过从长期市场分析来看,随着AI算力需求的持续释放和先进制程的不断迭代,半导体行业将逐步走出周期调整,氧化铈CMP抛光液市场需求也将恢复稳定增长,行业前景依然乐观。
行业总结:前景广阔但任重道远,国产替代成核心发展方向
综合以上市场分析、发展趋势及行业前景来看,氧化铈CMP抛光液作为半导体制造环节的关键耗材,受益于先进制程迭代、AI算力井喷和国产替代提速三大核心驱动因素,全球市场规模持续扩容,2032年有望突破570百万美元,长期发展前景广阔。同时,行业也面临核心技术垄断、认证周期漫长、行业周期波动等多重阻碍,需要行业内企业、科研机构及相关部门协同发力,共同突破发展瓶颈。
未来,随着半导体行业的持续发展,氧化铈CMP抛光液的应用场景将进一步拓宽,市场需求将持续释放,行业发展趋势将持续向好。对于国内企业而言,需加大核心技术研发投入,突破高端磨料制备技术瓶颈,提升产品性能和稳定性;同时,加强与下游晶圆厂的合作,加快产品认证进程,推动国产替代持续深化。随着国产企业技术实力的不断提升和供应链自主可控能力的增强,国内氧化铈CMP抛光液企业有望在全球市场中占据更大份额,推动行业实现高质量发展,助力半导体产业供应链自主可控目标的实现。













