

(来源:财富在线科技)
在芯片半导体这一黄金赛道中,算力芯片作为支撑数字经济与人工智能发展的核心硬件,正迎来快速发展的重要阶段。
AI计算加速芯片是算力芯片里最核心、最主力的一类。弗若斯特沙利文预测,2025-2029年期间,中国AI计算加速芯片市场规模的年均复合增长率将达到53.7%。
当前共有四种AI计算加速芯片技术架构,分别为GPU(图形处理器)、FPGA(可编程逻辑门阵列)、ASIC(专用集成电路)和NPU(神经网络处理器)。
相较于ASIC和FPGA,GPU在通用计算性能、开发友好性上更具优势,也比处于探索阶段的NPU更为成熟。因此,GPU成为大模型训练和推理领域的主力。
据华创证券研究,GPU的产业链价值集中在中游,AI芯片需求拉动GPU市场规模增长。

产业链上游:包括设计芯片所需的EDA软件、IP模块等工具,以及制造所需的材料和设备。
在GPU的生产原料中,最关键的是高纯度硅晶圆,此外还需要光刻胶、蚀刻液、铜线等多种材料。
在GPU的制造设备中,光刻机和检测设备最为重要,仅有个别厂商能够生产高水平光刻机。
产业链中游:是附加值最高的环节,包括设计和制造两大方面。
GPU设计方面,英伟达以CUDA生态构筑了极高壁垒,TechInsights数据显示,2023年全球数据中心GPU总出货量中,英伟达以98%的市场份额稳居第一。此外,AMD与英特尔的GPU产品也在PC市场占有重要地位。
GPU制造指从晶圆制造到芯片封装、测试的过程。设计商设计的高端GPU芯片需要专业晶圆厂来代工。代工厂中,台积电与三星Foundry在高性能GPU制造领域占据技术优势。封装与测试厂商中,日月光(ASE)等全球领先封测企业拥有多种先进封装技术。
产业链下游:是采用GPU产品的诸多终端应用。
在个人消费市场,GPU是游戏主机与PC的标配,华硕、技嘉等厂商基于NVIDIA与AMD芯片制造显卡。
云计算与数据中心领域,随着AI技术发展,谷歌、亚马逊等云厂商大规模部署GPU集群以支持大模型训练与推理。
智能汽车与工业领域,GPU应用逐步拓展,伴随自动驾驶与物联网发展潜力显著。
科研与专业计算领域,高性能计算、工程仿真与影视渲染等场景同样高度依赖GPU。
2020年至2029年,世界及中国的GPU市场规模持续大幅增长。
过去五年,全球AI算力需求激增使GPU市场爆发式增长,据弗若斯特沙利文测算,2024年全球规模达10,515.37亿元。该机构预计,2029年全球GPU市场规模将达36,119.74亿元。
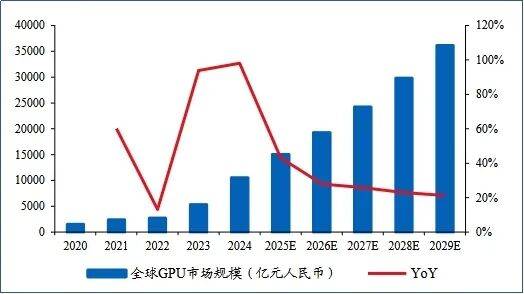
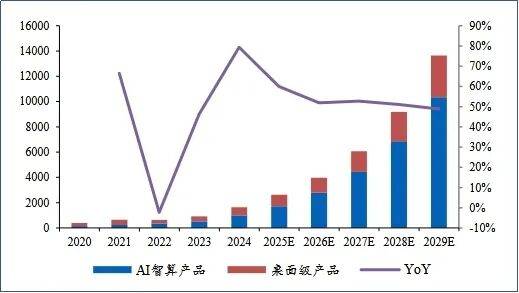
在GPU市场中,英伟达等企业凭借生态与技术优势占据主导。中国GPU产业也在快速成长,规模从2020年的384.77亿元增至2024年的1,638.17亿元。
弗若斯特沙利文预计,未来,中国在全球AI市场影响力将随着技术突破不断提升。到2029年,中国市场占比将由2024年的15.6%提升至37.8%。
AI智算GPU增速尤为显著,2020-2024年期间年均复合增长率为62.5%,弗若斯特沙利文预计2024-2029年期间年均复合增长率将达到56.7%。
财富在线表明:市场格局方面,海外巨头不断加码AI投入,英伟达处于全球主导地位;同时,国内GPU厂商也在加速追赶,国产替代加速。
当前,寒武纪、海光信息、摩尔线程等国内厂商推出多款AI智算芯片产品,产业链其他环节的重要企业也发挥着巨大作用。














