

这两年,AI几乎带动了整条产业链的重构。从算力端到应用端,市场讨论最多的无疑是光模块和存储,一个负责“传输”,一个负责“存储”,都在行情中走出了极强的持续性。
但如果把视角再往产业链里深入一点,会发现有一个环节一直相对低调,却几乎无处不在——那就是MLCC。
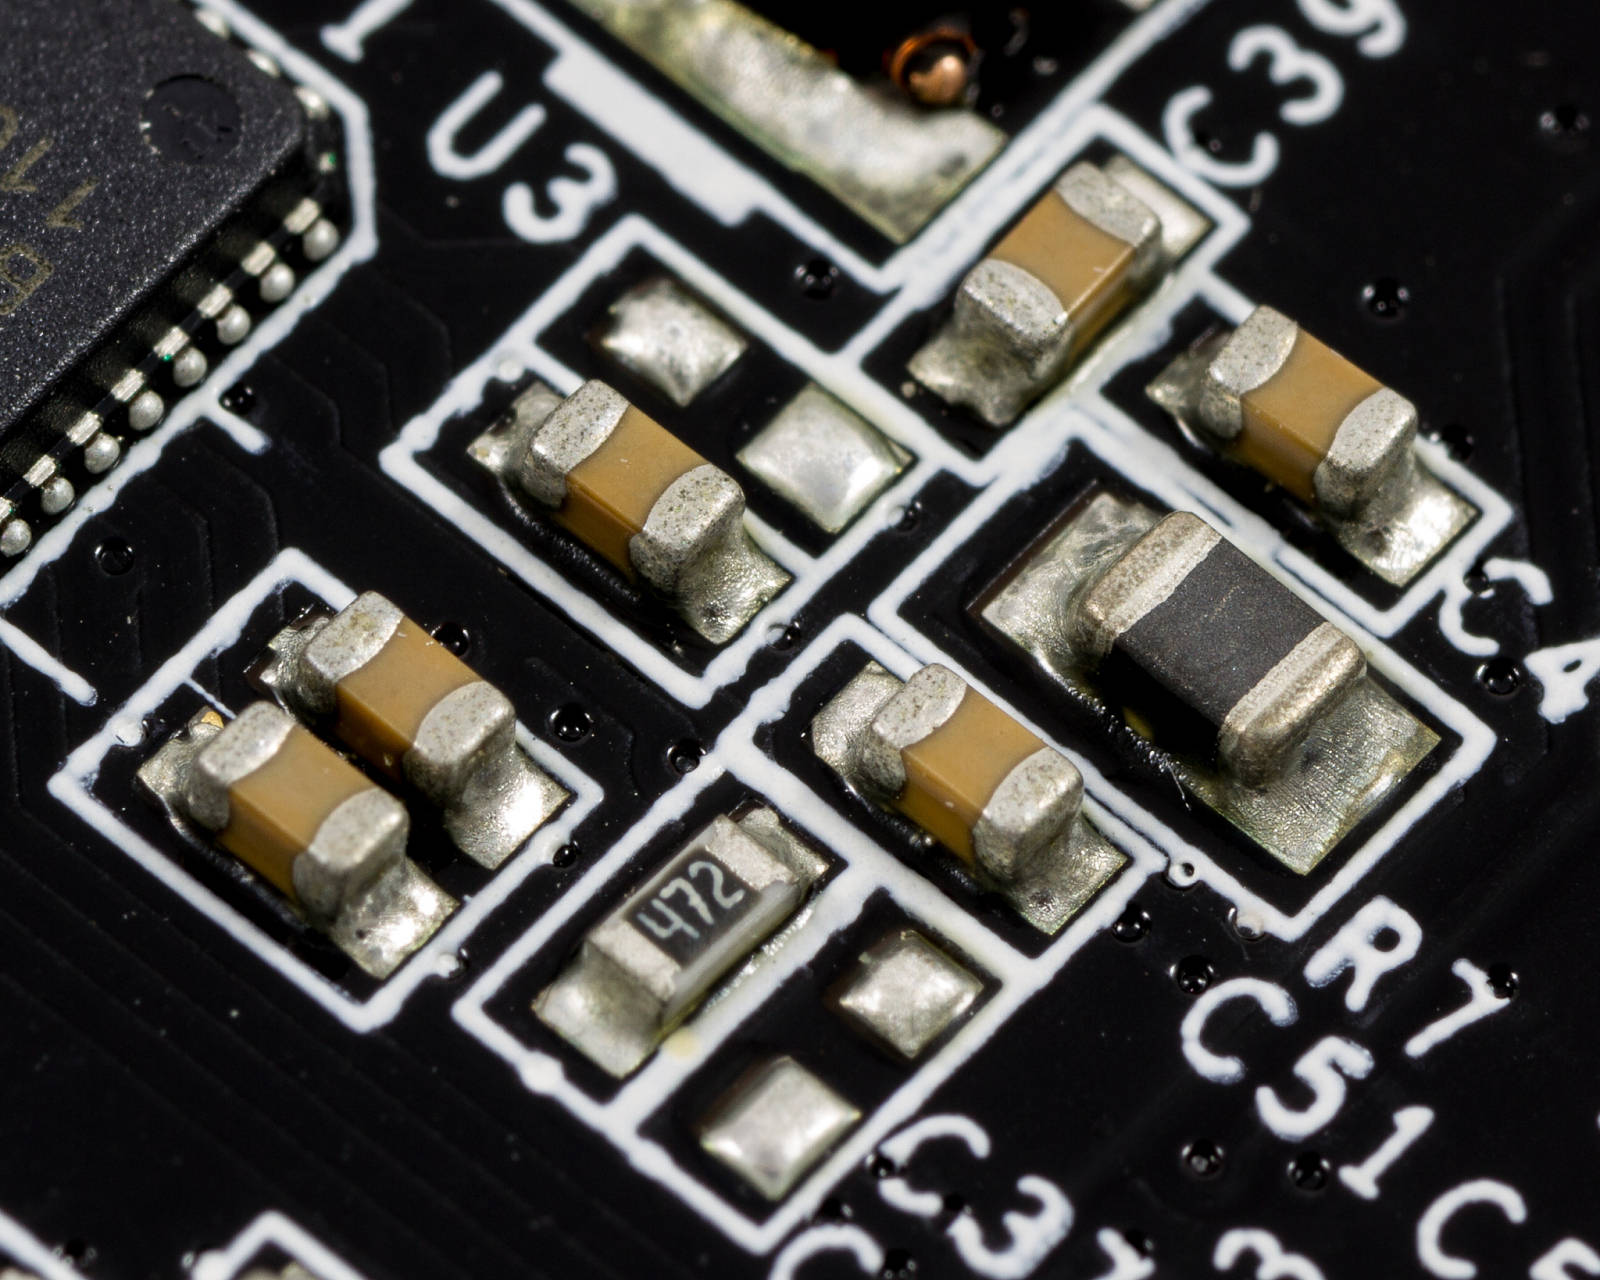
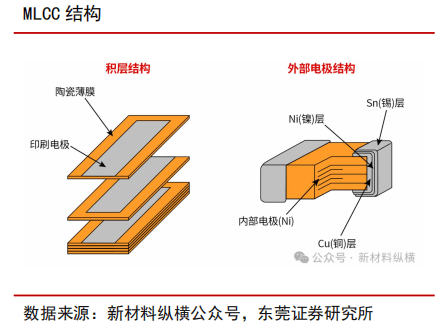
MLCC,全称叫“多层陶瓷电容器”,可以把它理解成电子设备里的“稳定器”。
它的核心作用,其实就两点:
一是储存和释放电能,二是让电流更稳定。比如芯片在高速运算时,电流是不断波动的,如果没有MLCC去做“缓冲”和“调节”,电压一旦不稳,轻则影响性能,重则直接出问题。
所以你可以把MLCC想象成一个个微型“电力小水库”,在电流紧张的时候补一口,在电流过剩的时候收一收,让整个系统始终保持平稳运行。
也正因为这个作用,它几乎存在于所有电子产品中——手机、电脑、汽车、服务器,甚至AI算力设备,内部都密密麻麻布满了MLCC。体积虽然很小,但数量极多,一台普通设备可能就要用上几百到几千颗。
这也是为什么行业里会把它称为“电子工业的大米”,单个不值钱,但离了它,整个系统都转不起来。
过去几年,MLCC更多是跟随消费电子周期起伏,存在感并不强。但随着AI的爆发,这个原本偏“基础”的环节,正在被重新定价——需求结构发生变化,高端产品开始供不应求,行业逻辑也悄然切换。
✅AI点火,高端MLCC进入“卖方市场”
AI服务器对MLCC的需求是“质和量同时提升”。一台普通服务器大概用到2000多颗MLCC,而AI服务器直接飙升到2万颗左右,像英伟达最新平台甚至需要3万颗,一整个机柜更是能用到几十万颗。
本质在于AI芯片功耗更高、电流波动更剧烈,对电源稳定性要求极高,这就必须用到更高端、更稳定的MLCC。
而这种高端MLCC,不是谁都能做。目前全球高端市场基本被日韩厂商垄断,像村田、三星电机这些龙头,产能已经接近满载运转,甚至订单量是现有产能的两倍。
所以就出现供不应求的情况。从机构数据来看,高端MLCC已经开始出现交期拉长,同时头部厂商陆续释放涨价信号,村田高管2月指出MLCC订单询问量是目前产能的2倍,决定4月开始对AI服务器和高端车规级MLCC产品全面涨价,涨幅在15%-35%。
高端MLCC已经从“买方市场”,变成了“卖方市场”。
但如果你把视角往下移,会发现完全是另一幅画面。
中低端MLCC,主要用在手机、PC、家电这些消费电子上,而今年这些领域的表现,并不算强。订单偏弱、库存仍高,厂商开工率大概只有60%–70%。
更麻烦的是成本端。MLCC的核心原材料,比如镍、铜、钯,这几年价格一直在高位,而中低端产品同质化严重、议价能力弱,成本上涨很难转嫁出去,只能自己消化。
所以就出现高低端市场不同的分化,一边是高端产品供不应求、准备涨价;另一边却是在为几分钱的利润苦苦支撑。
这种“冰火两重天”,其实正是行业升级的典型特征——低端拼价格,高端拼技术。
✅国产厂商迎来窗口期
在这样的背景下,国产MLCC厂商的位置,就变得非常关键。
从全球格局来看,目前仍是日韩厂商占据主导,但国产替代的空间其实很大。以2025年数据来看,我国MLCC进口量达到2.56万亿个,如果替代一半,对应的空间就是万亿级别。
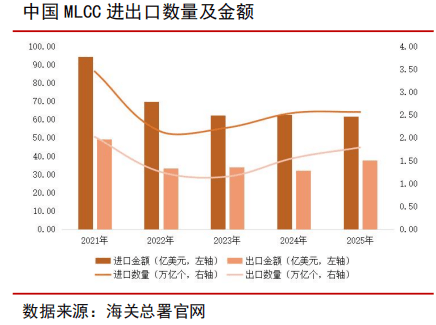
而趋势也在发生变化,一方面,地缘环境变化让终端厂商越来越重视供应链安全;另一方面,国内企业在技术上也在持续突破,比如在高容、小尺寸产品上逐步接近国际水平。
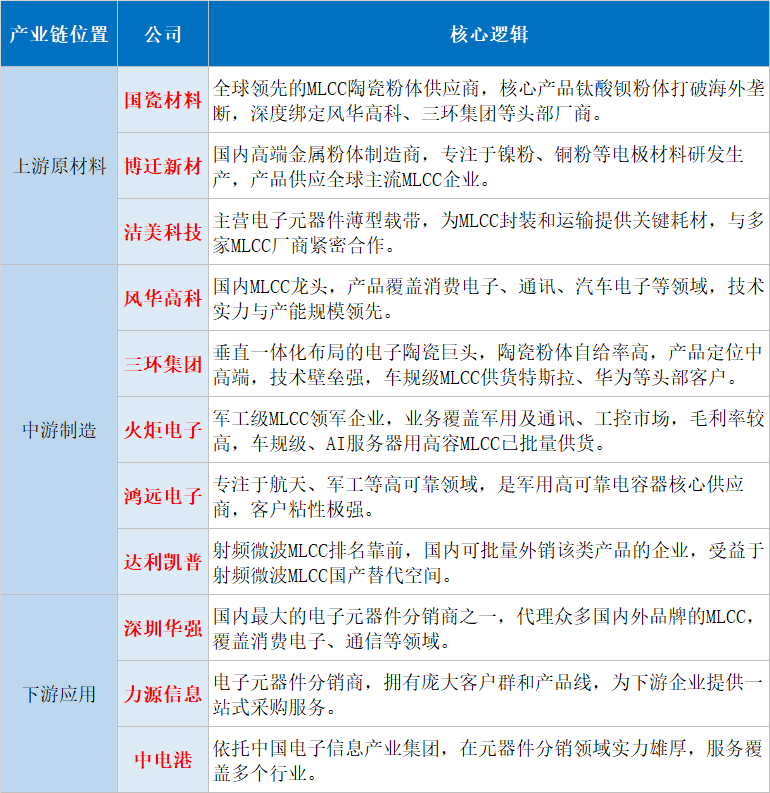
以风华高科、三环集团为代表的企业,一个在下游产品端持续提升性能,一个在上游材料端不断突破,正在逐步补齐国产MLCC产业链。
从逻辑上看,这一轮机会并不是简单的“涨价周期”,而是技术升级+需求结构变化+国产替代三条线叠加。
✅小结
回过头来看,这一波MLCC行情,表面是涨价,背后其实是行业彻底“分层”。
AI把高端需求直接拉爆,让技术差距被无限放大;而消费电子的疲软,又让中低端市场更加内卷。
但也正是在这种分化中,新的机会开始出现。
对于国内厂商来说,这一轮更像是一次“追赶窗口”——只要在高端产品、材料技术上持续突破,就有机会逐步缩小和国际龙头的差距。
所以,我也将国内具备高端制造能力的MLCC相关的厂商整理出来,供大家进一步参考。
免责声明:利多星业务资格许可证编号:Zx0100;以上内容为公开资讯数据,软件指标存在局限性,所有内容仅作客观信息呈现,不构成直接投资建议。请您独立研判、理性决策、自主甄别风险。投资有风险,入市需谨慎。











