核心观点: 伯恩斯坦的这份报告认为,量子处理单元(QPU)将成为继CPU、GPU之后的下一个关键算力协处理器,并预言英飞凌凭借其在离子阱技术领域的领导地位,有望成为未来QPU领域的“台积电”,为量子计算的大规模商用铺平道路。
分点论述:
•核心数据解读:趋势与突破
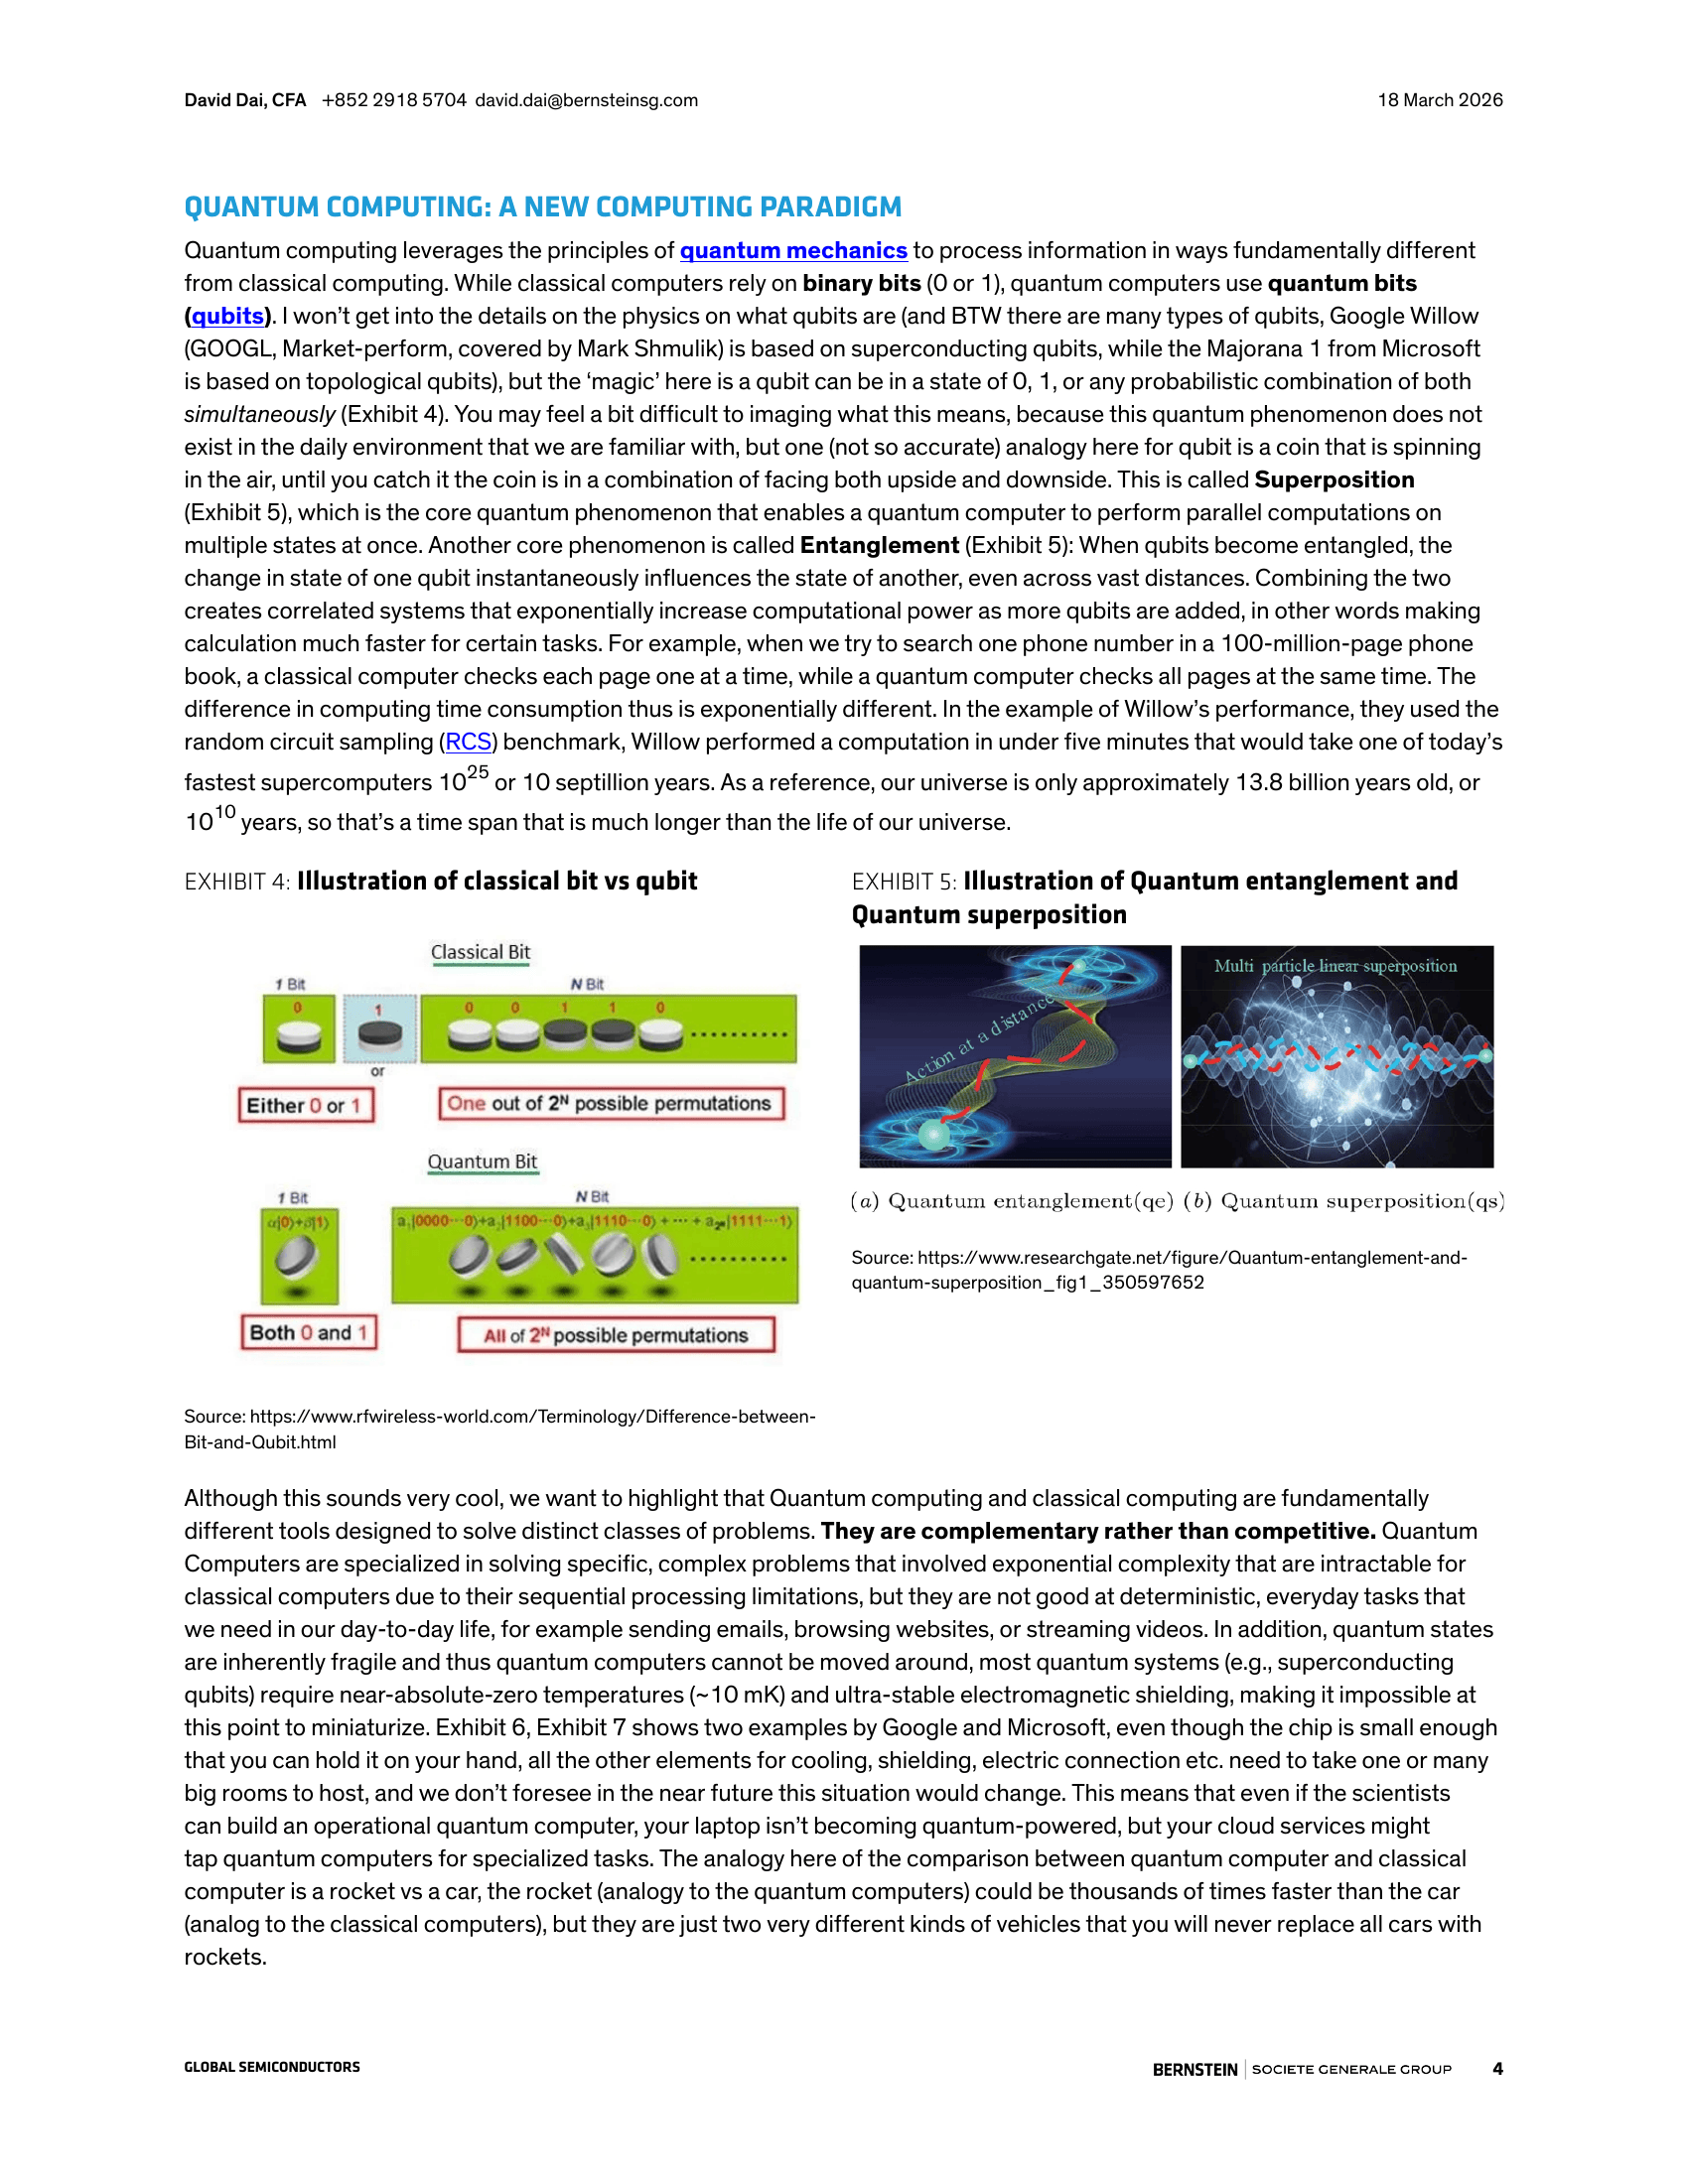
○指数级加速: 谷歌“Willow”量子芯片在随机电路采样(RCS)基准测试中,完成一项任务仅用5分钟,而当前最快的超级计算机需要10^25年(远超宇宙年龄)。这展示了量子计算在特定问题上“指数级”超越经典计算的潜力。
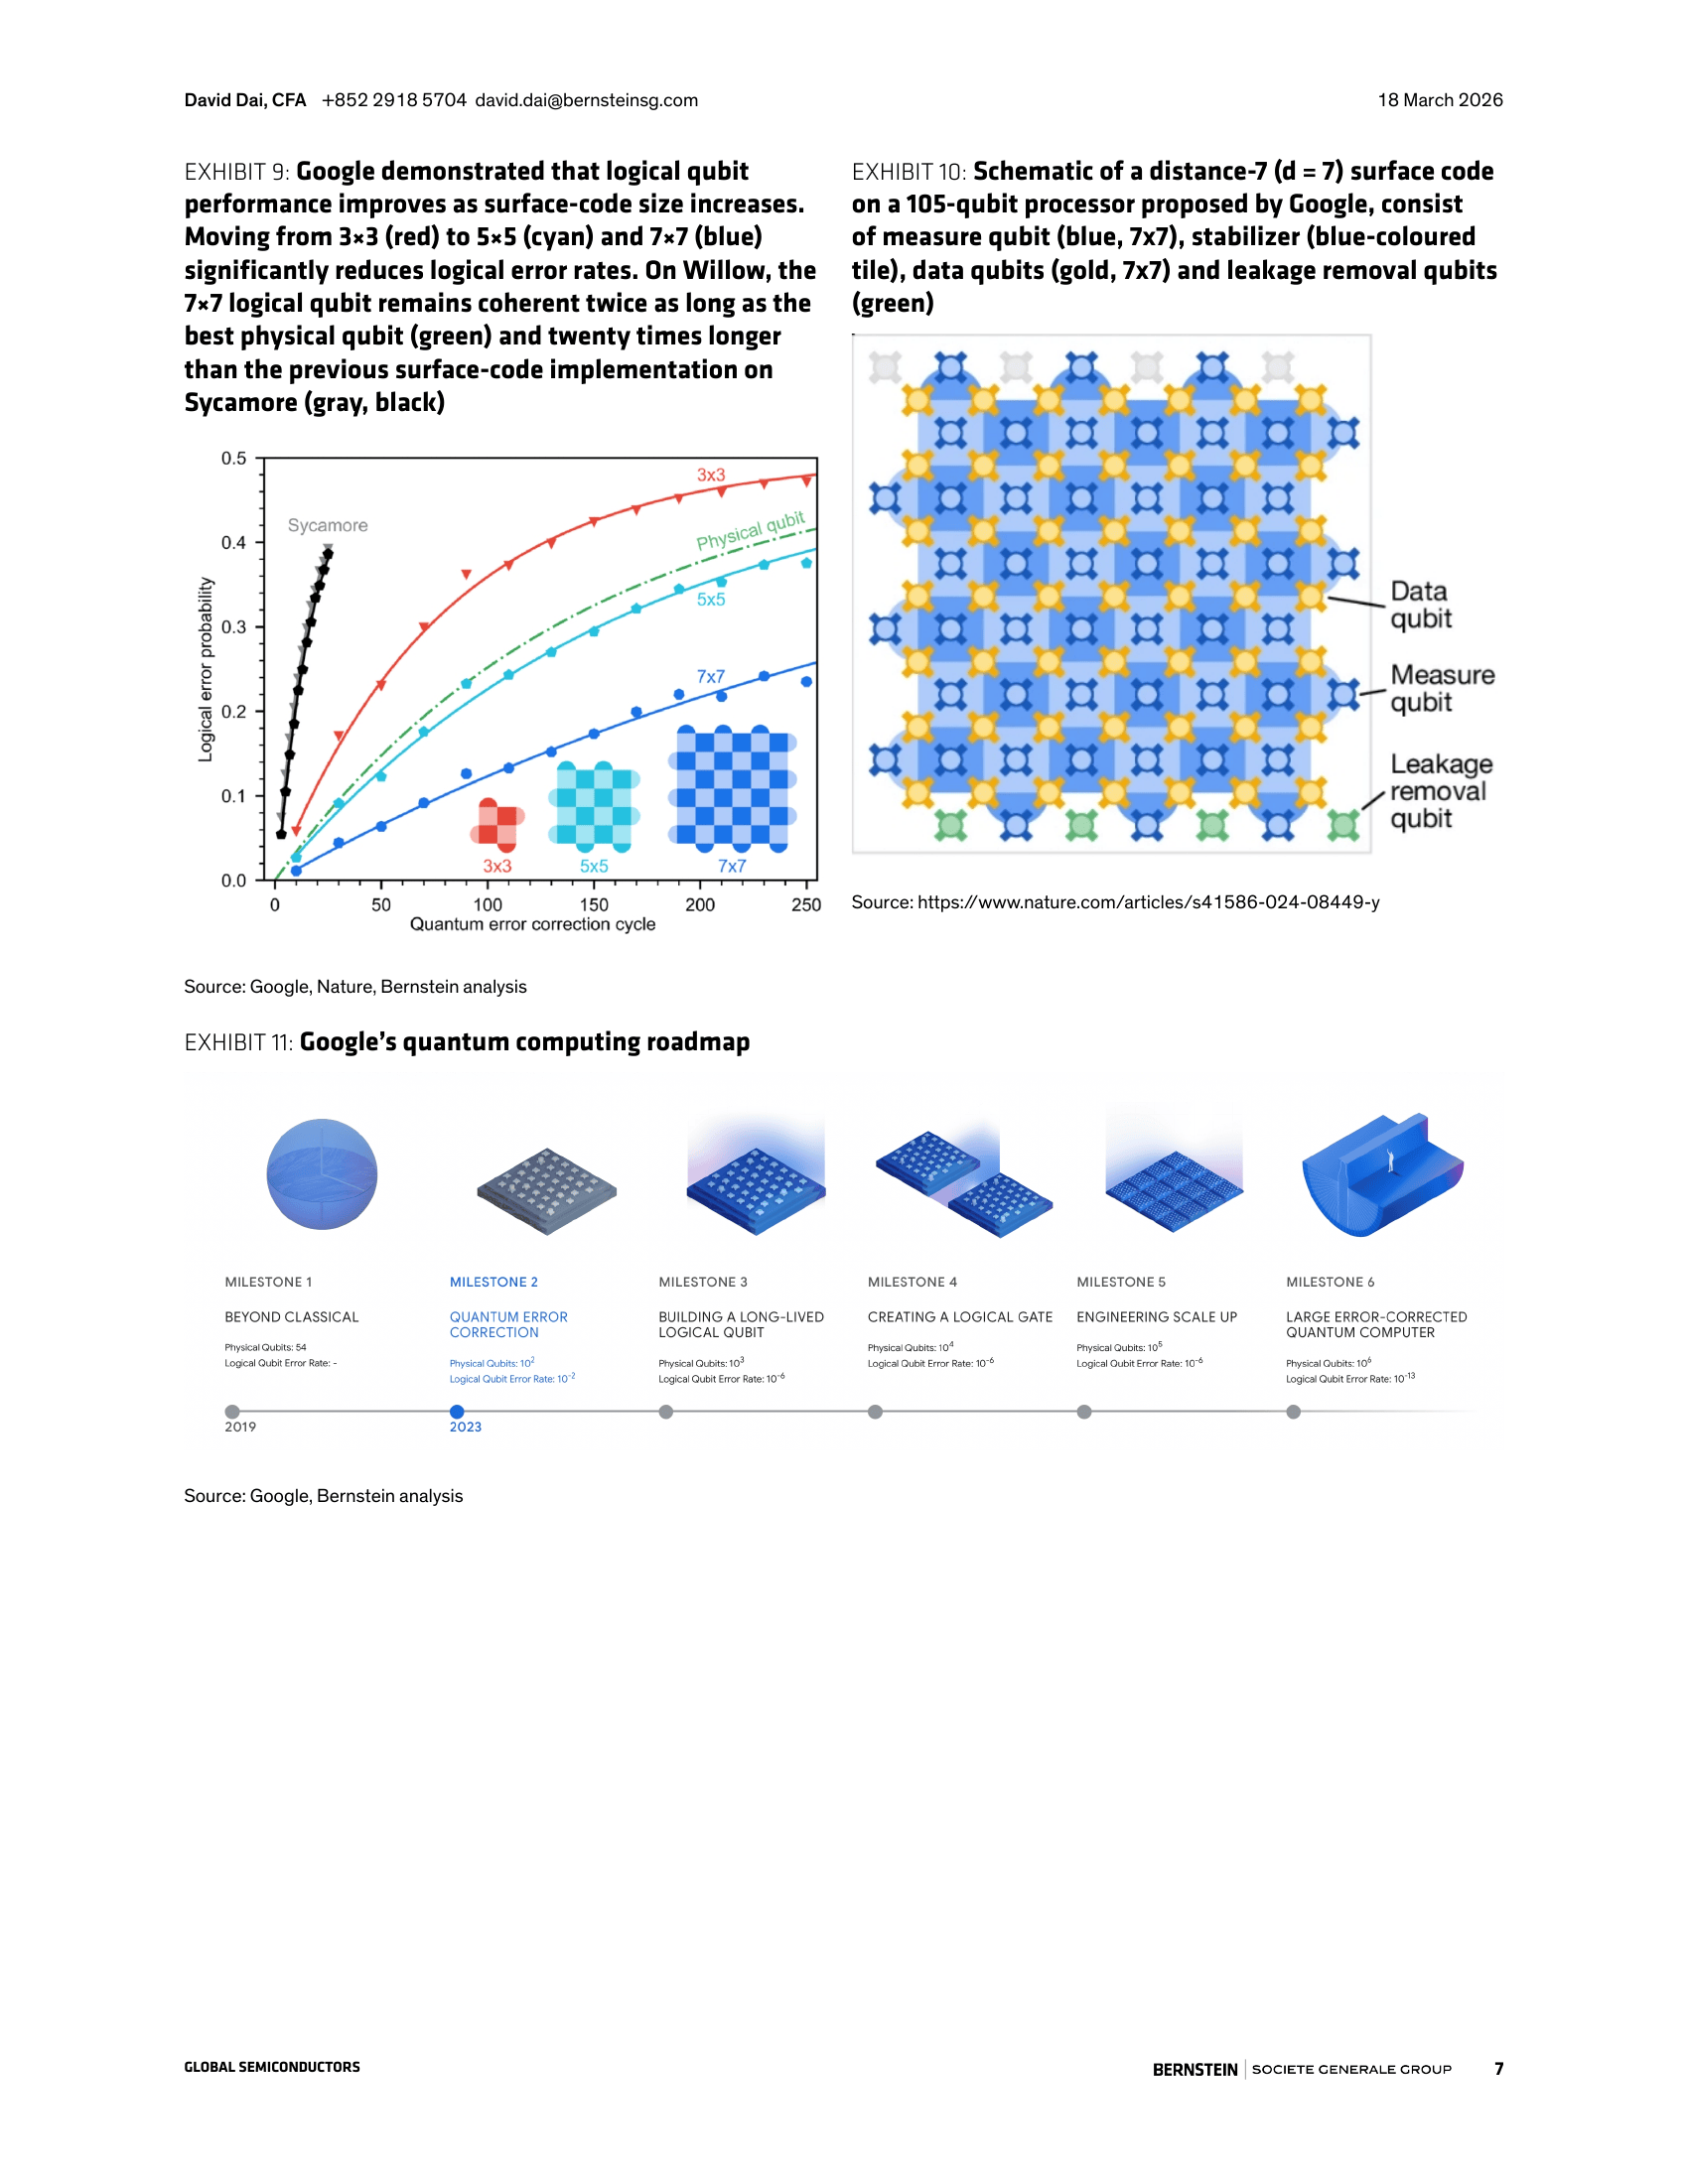
○错误率下降的关键: 谷歌的“Willow”芯片展示了量子纠错(QEC)的关键突破:错误率可以随着编码系统规模的扩大而指数级下降。我们可以通过增加物理量子比特来构建更可靠的逻辑量子比特,这是迈向大规模、容错量子计算的重要里程碑。
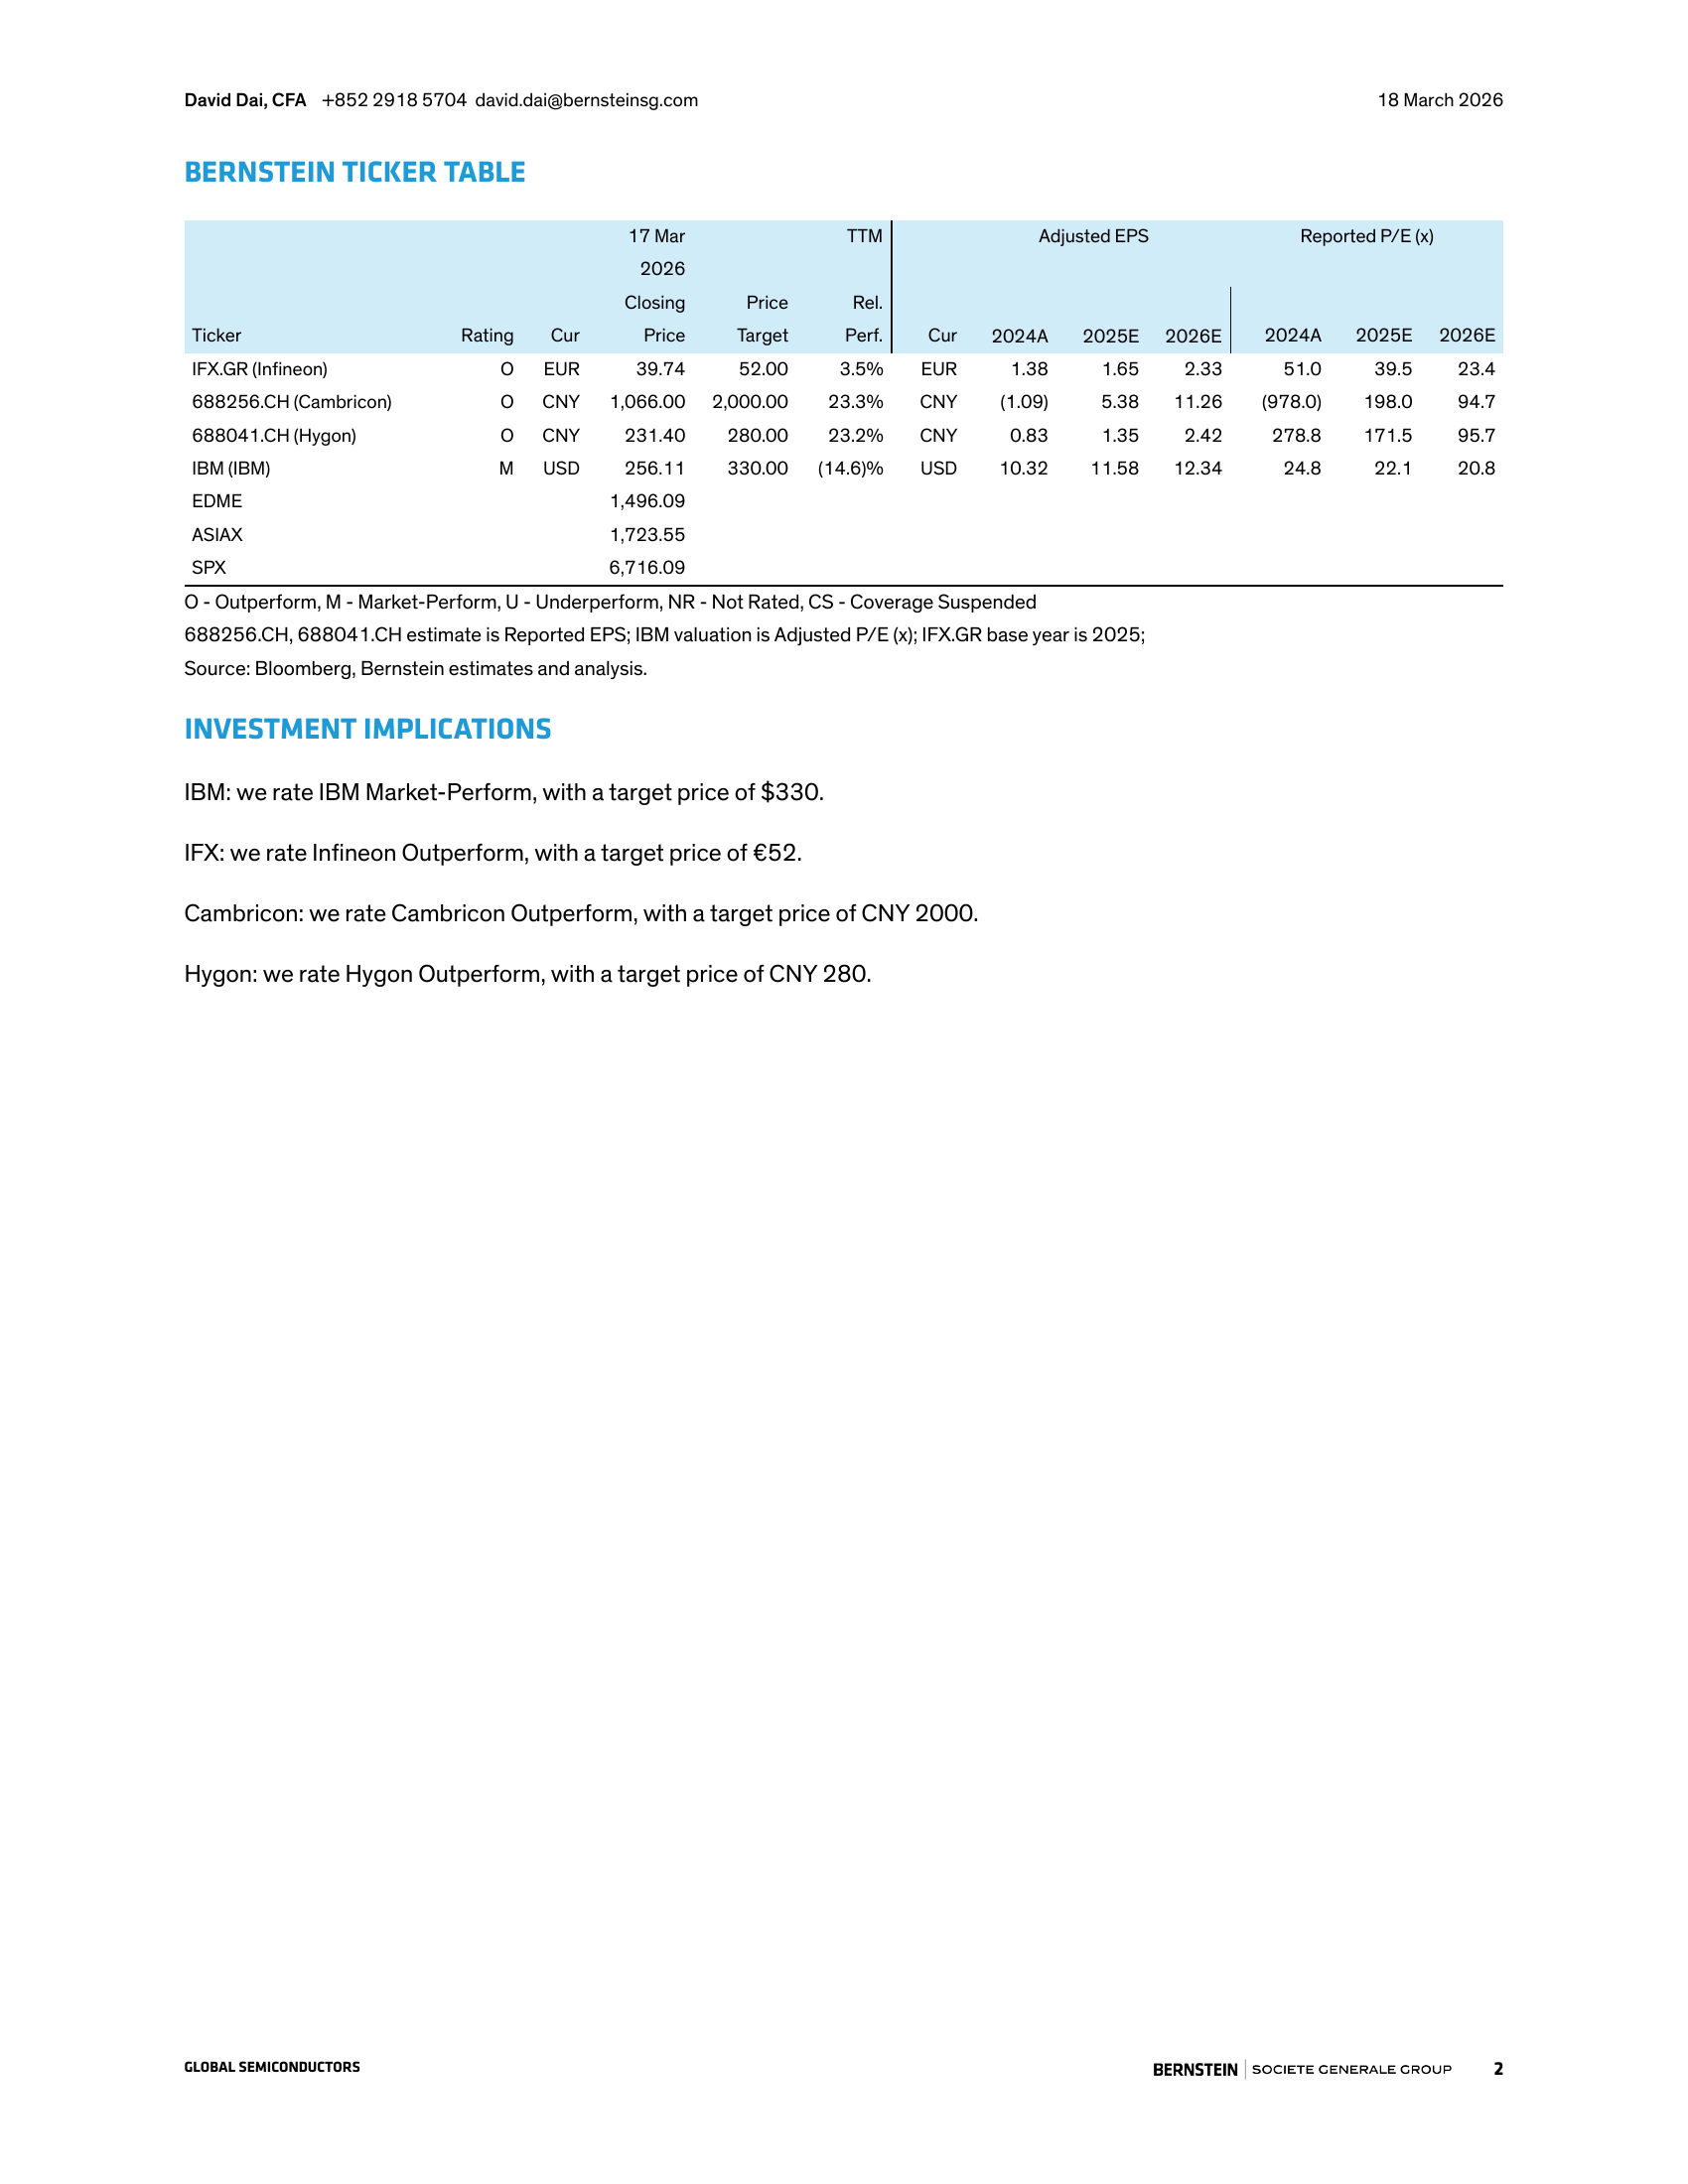
○市场潜力与玩家格局: 报告预测,量子计算将首先在药物发现(如模拟咖啡因分子)、材料科学、金融优化等领域产生巨大价值。目前,纯量子计算公司如IonQ(市值121亿美元)、Quantinuum(估值106亿美元)已获得高额估值,而IBM、谷歌、微软等巨头也深度布局。其中,英飞凌作为离子阱QPU的领先制造商,已与IonQ和Quantinuum建立合作。
•关键数据的深度解读:
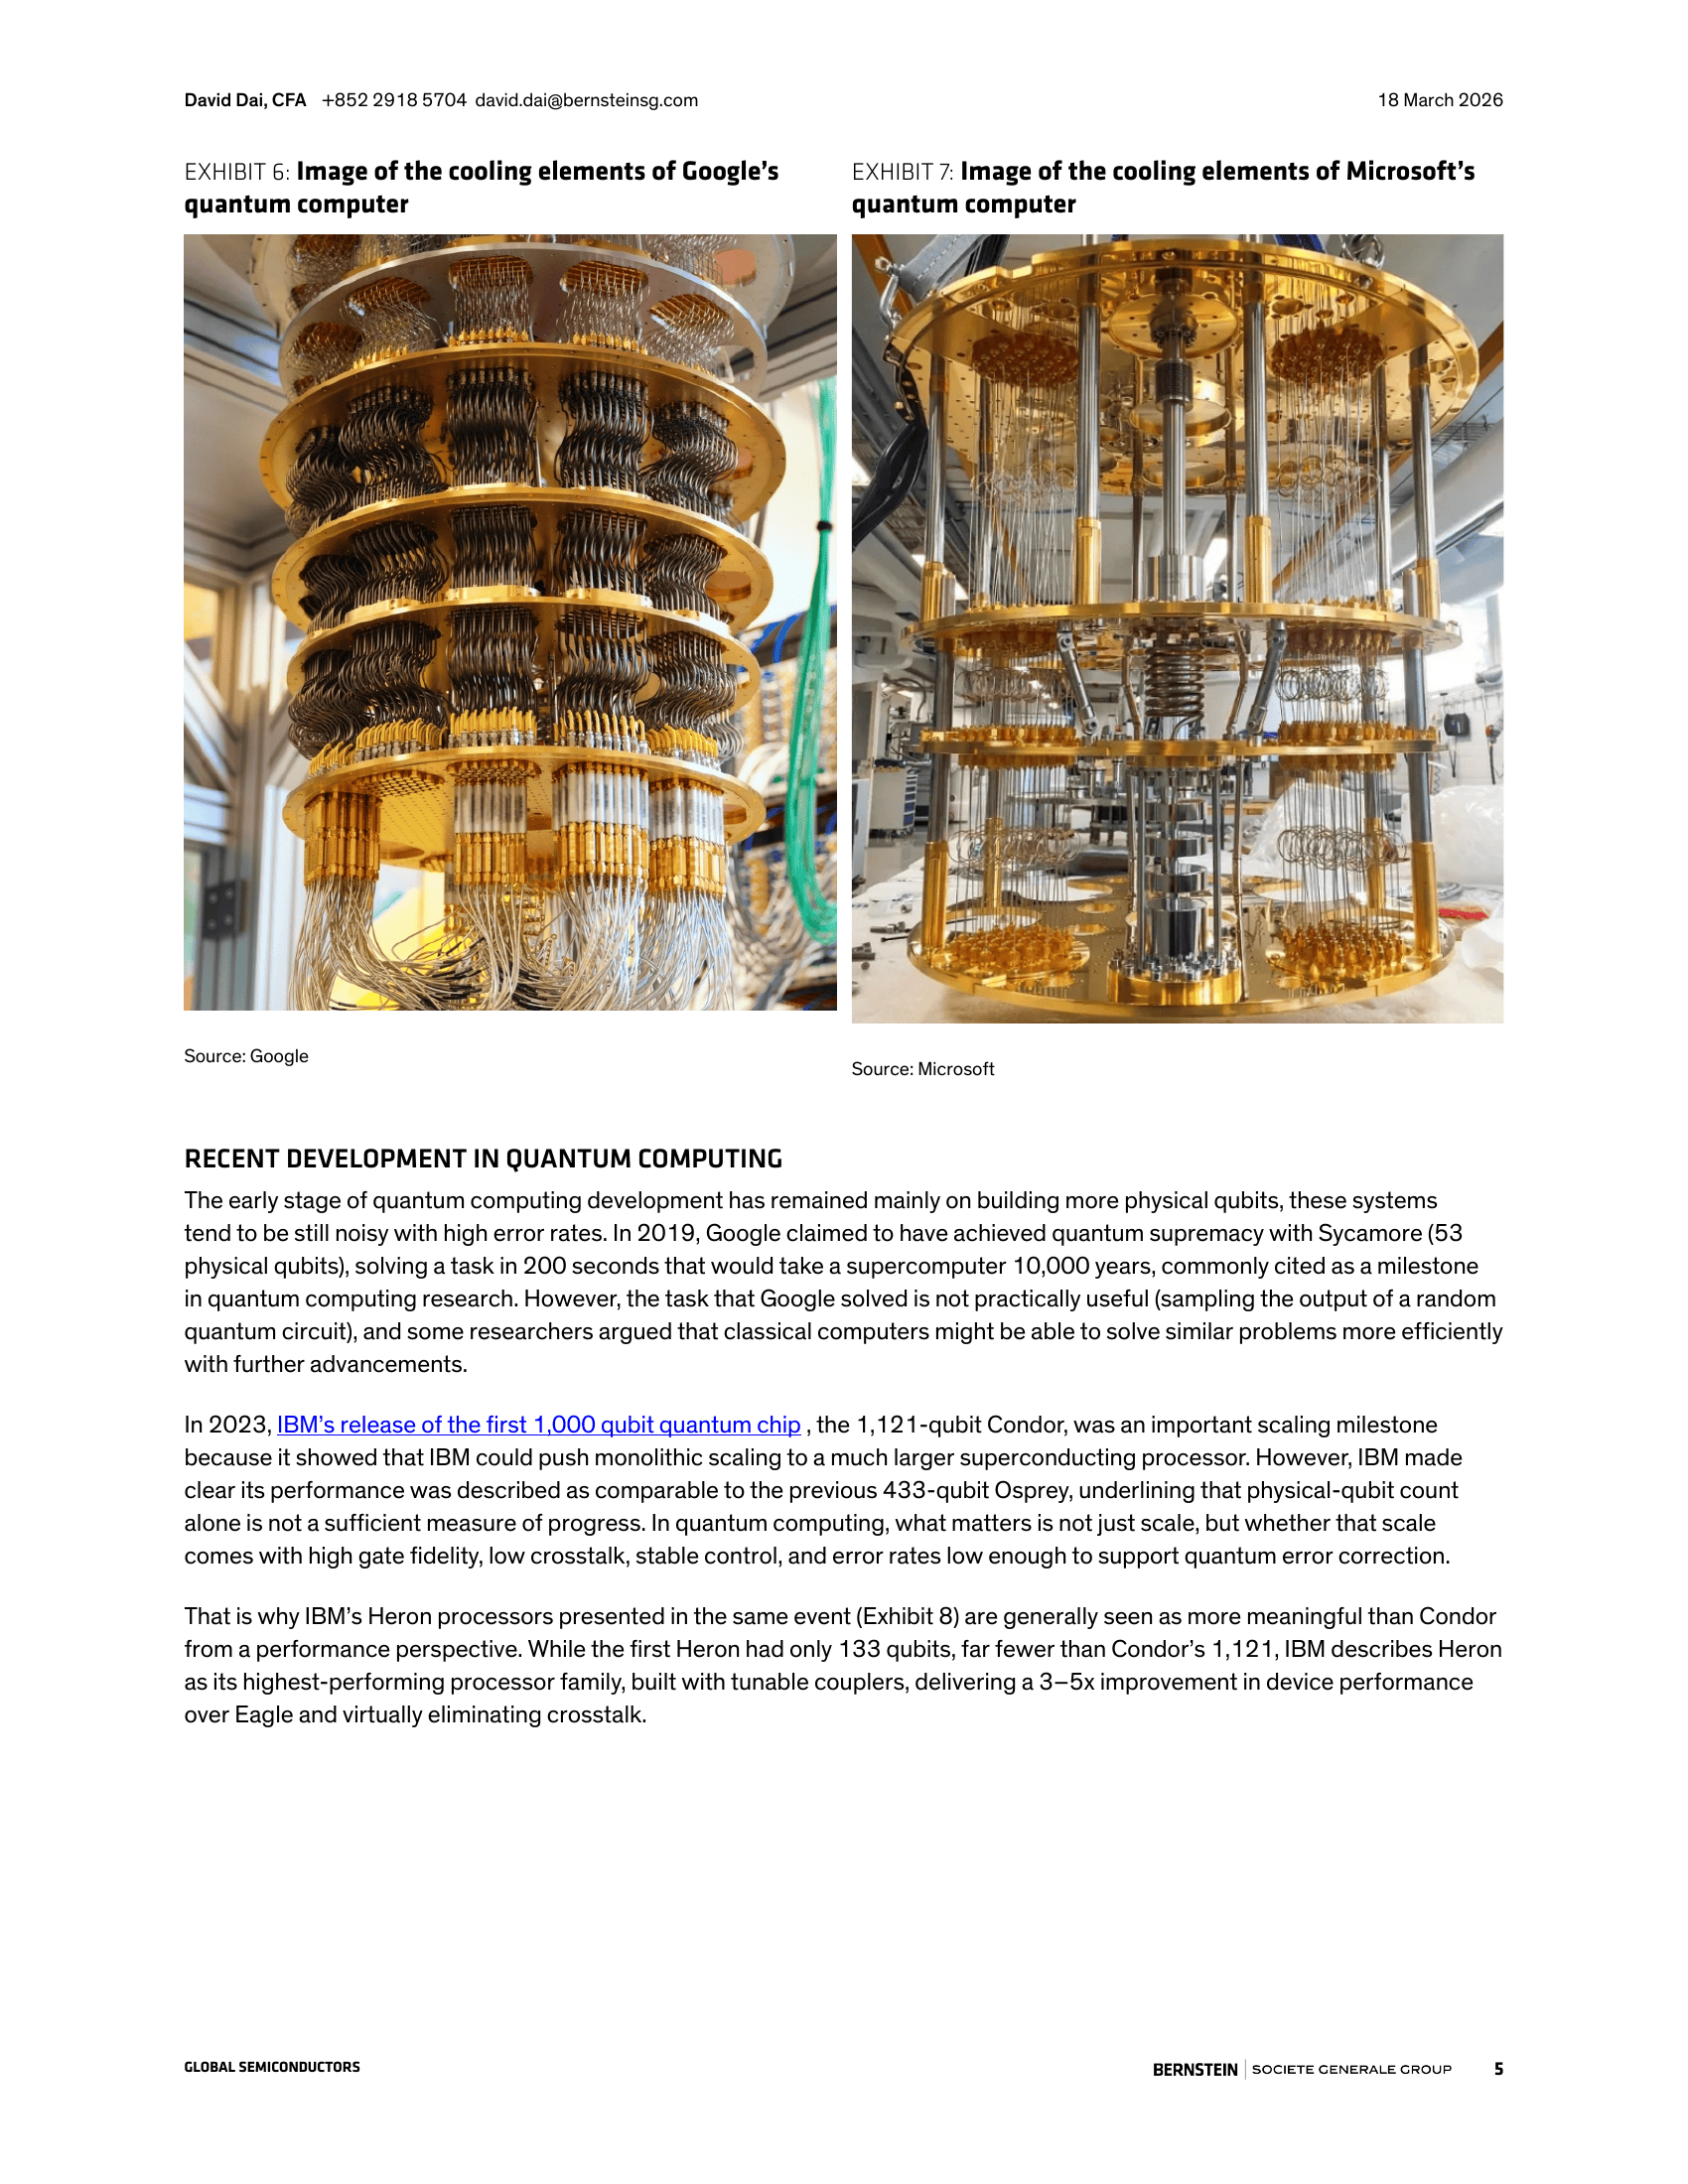
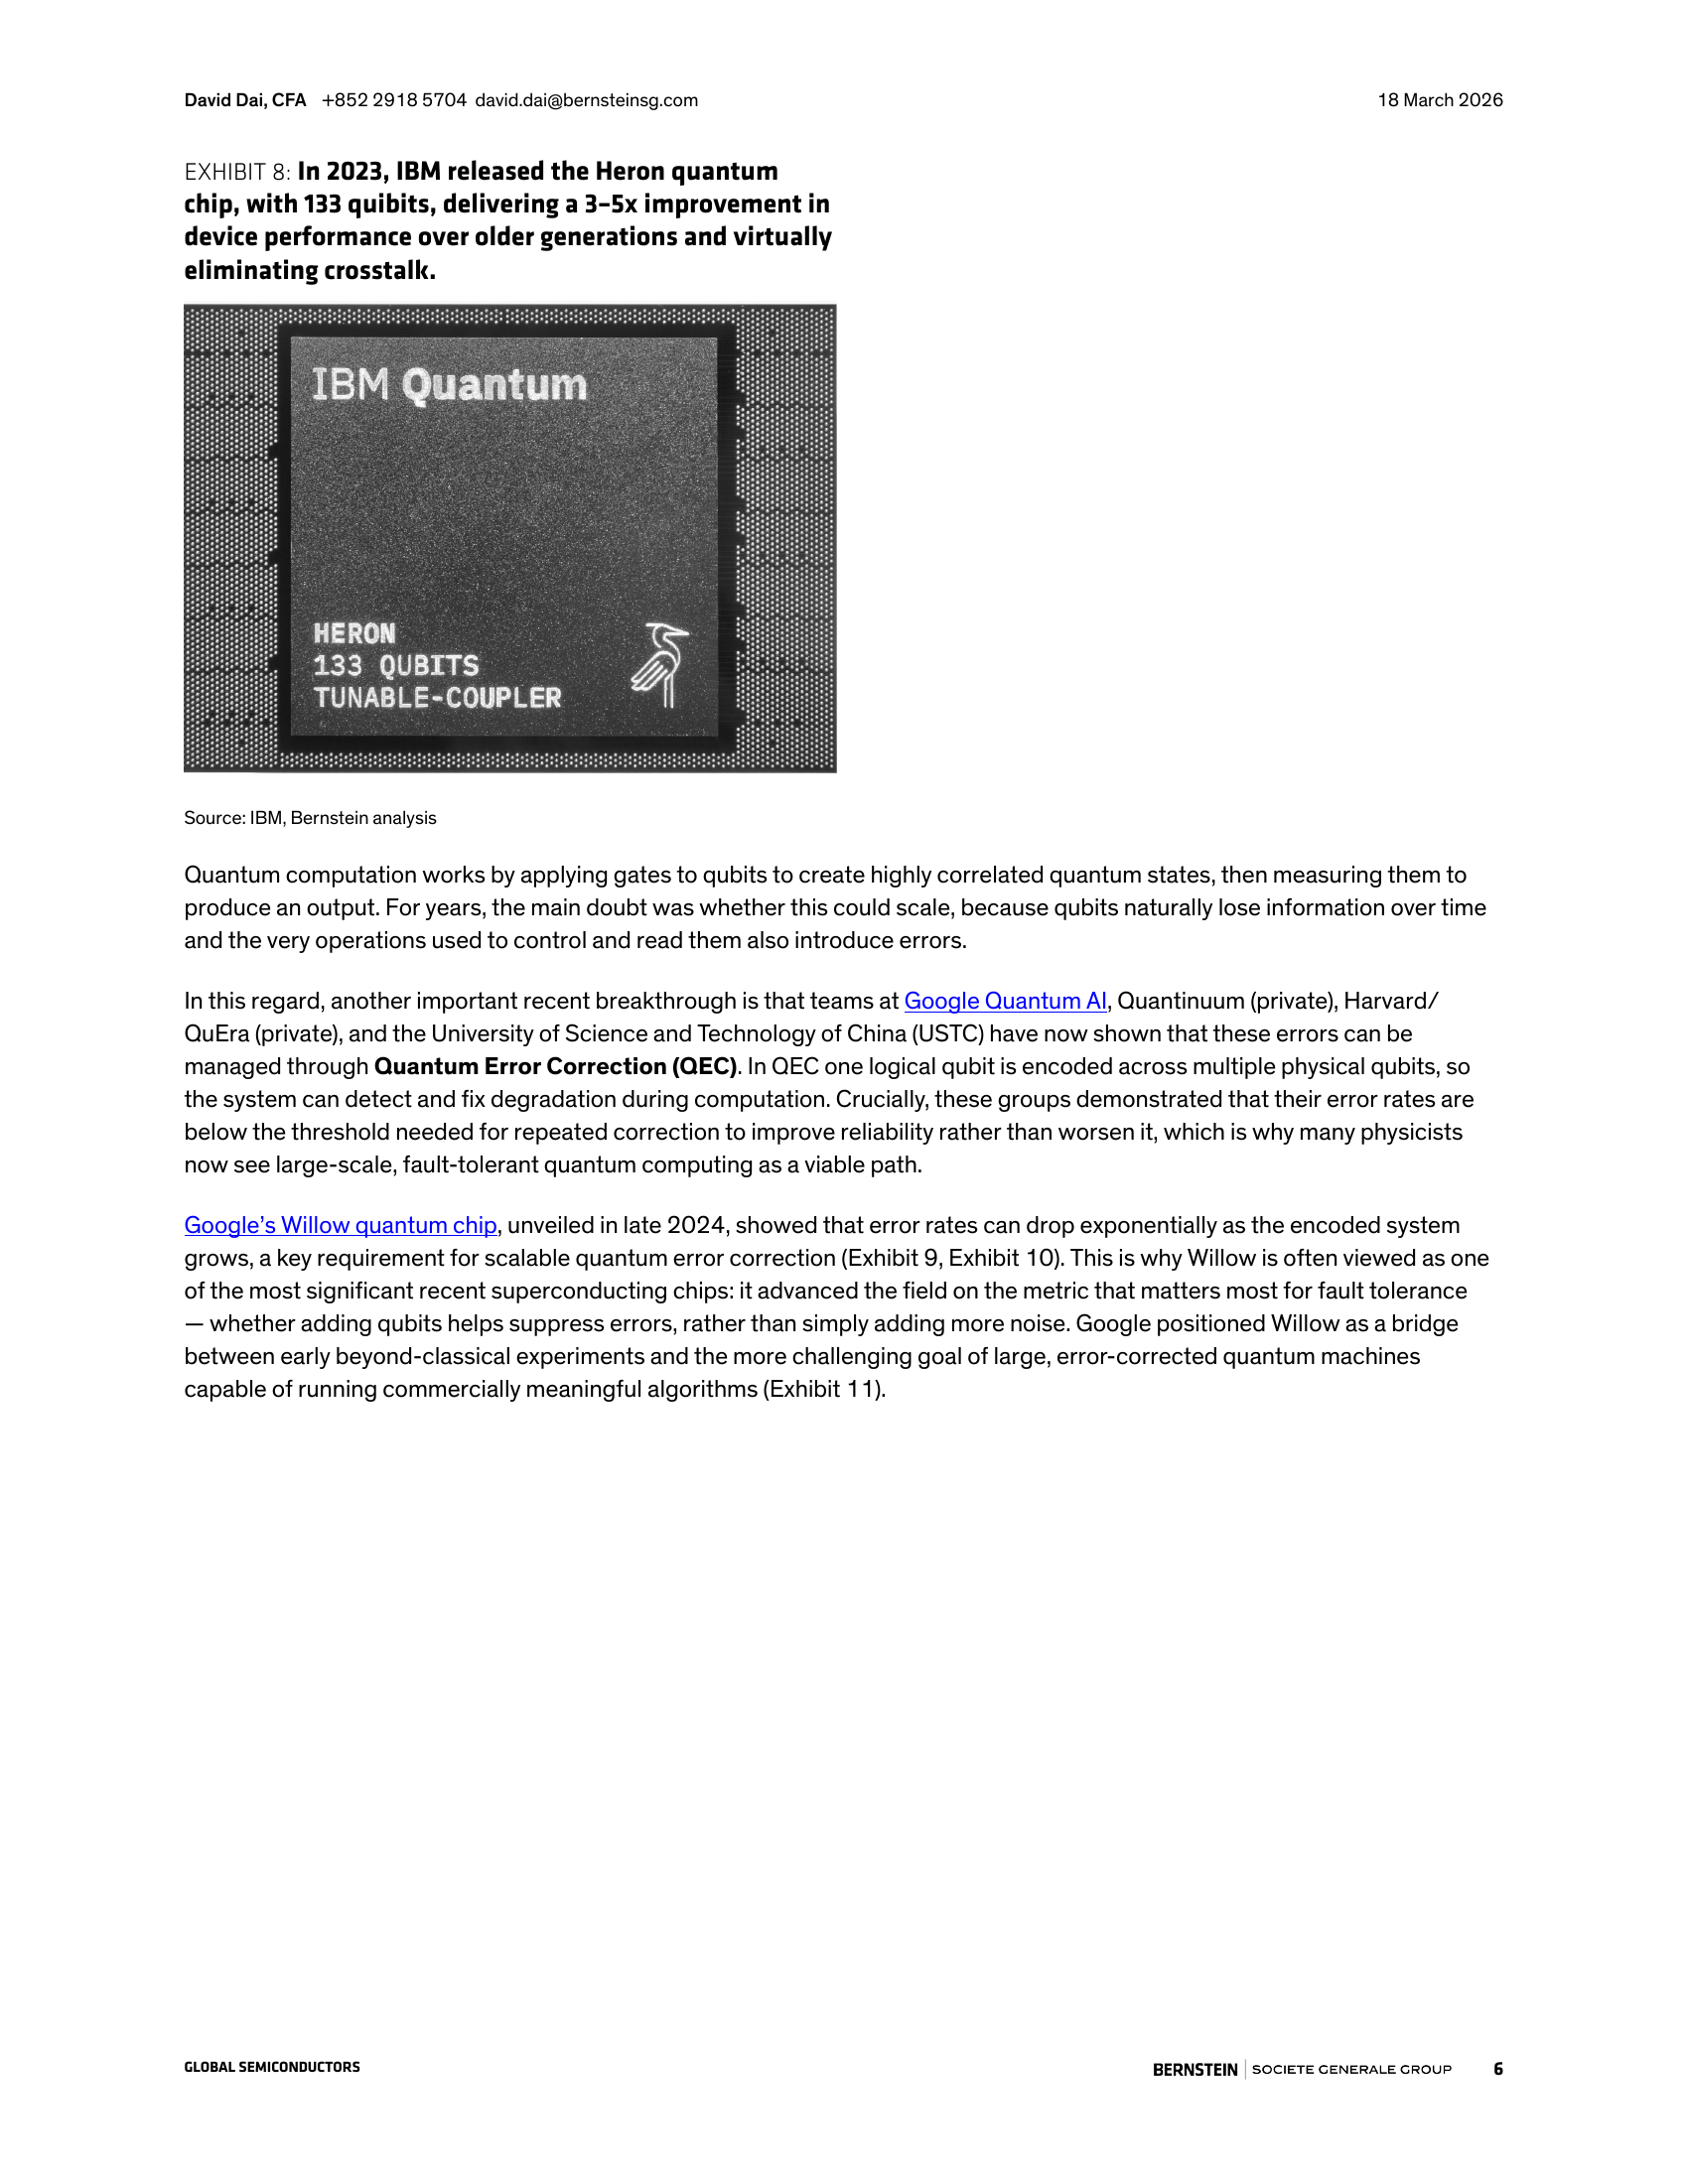
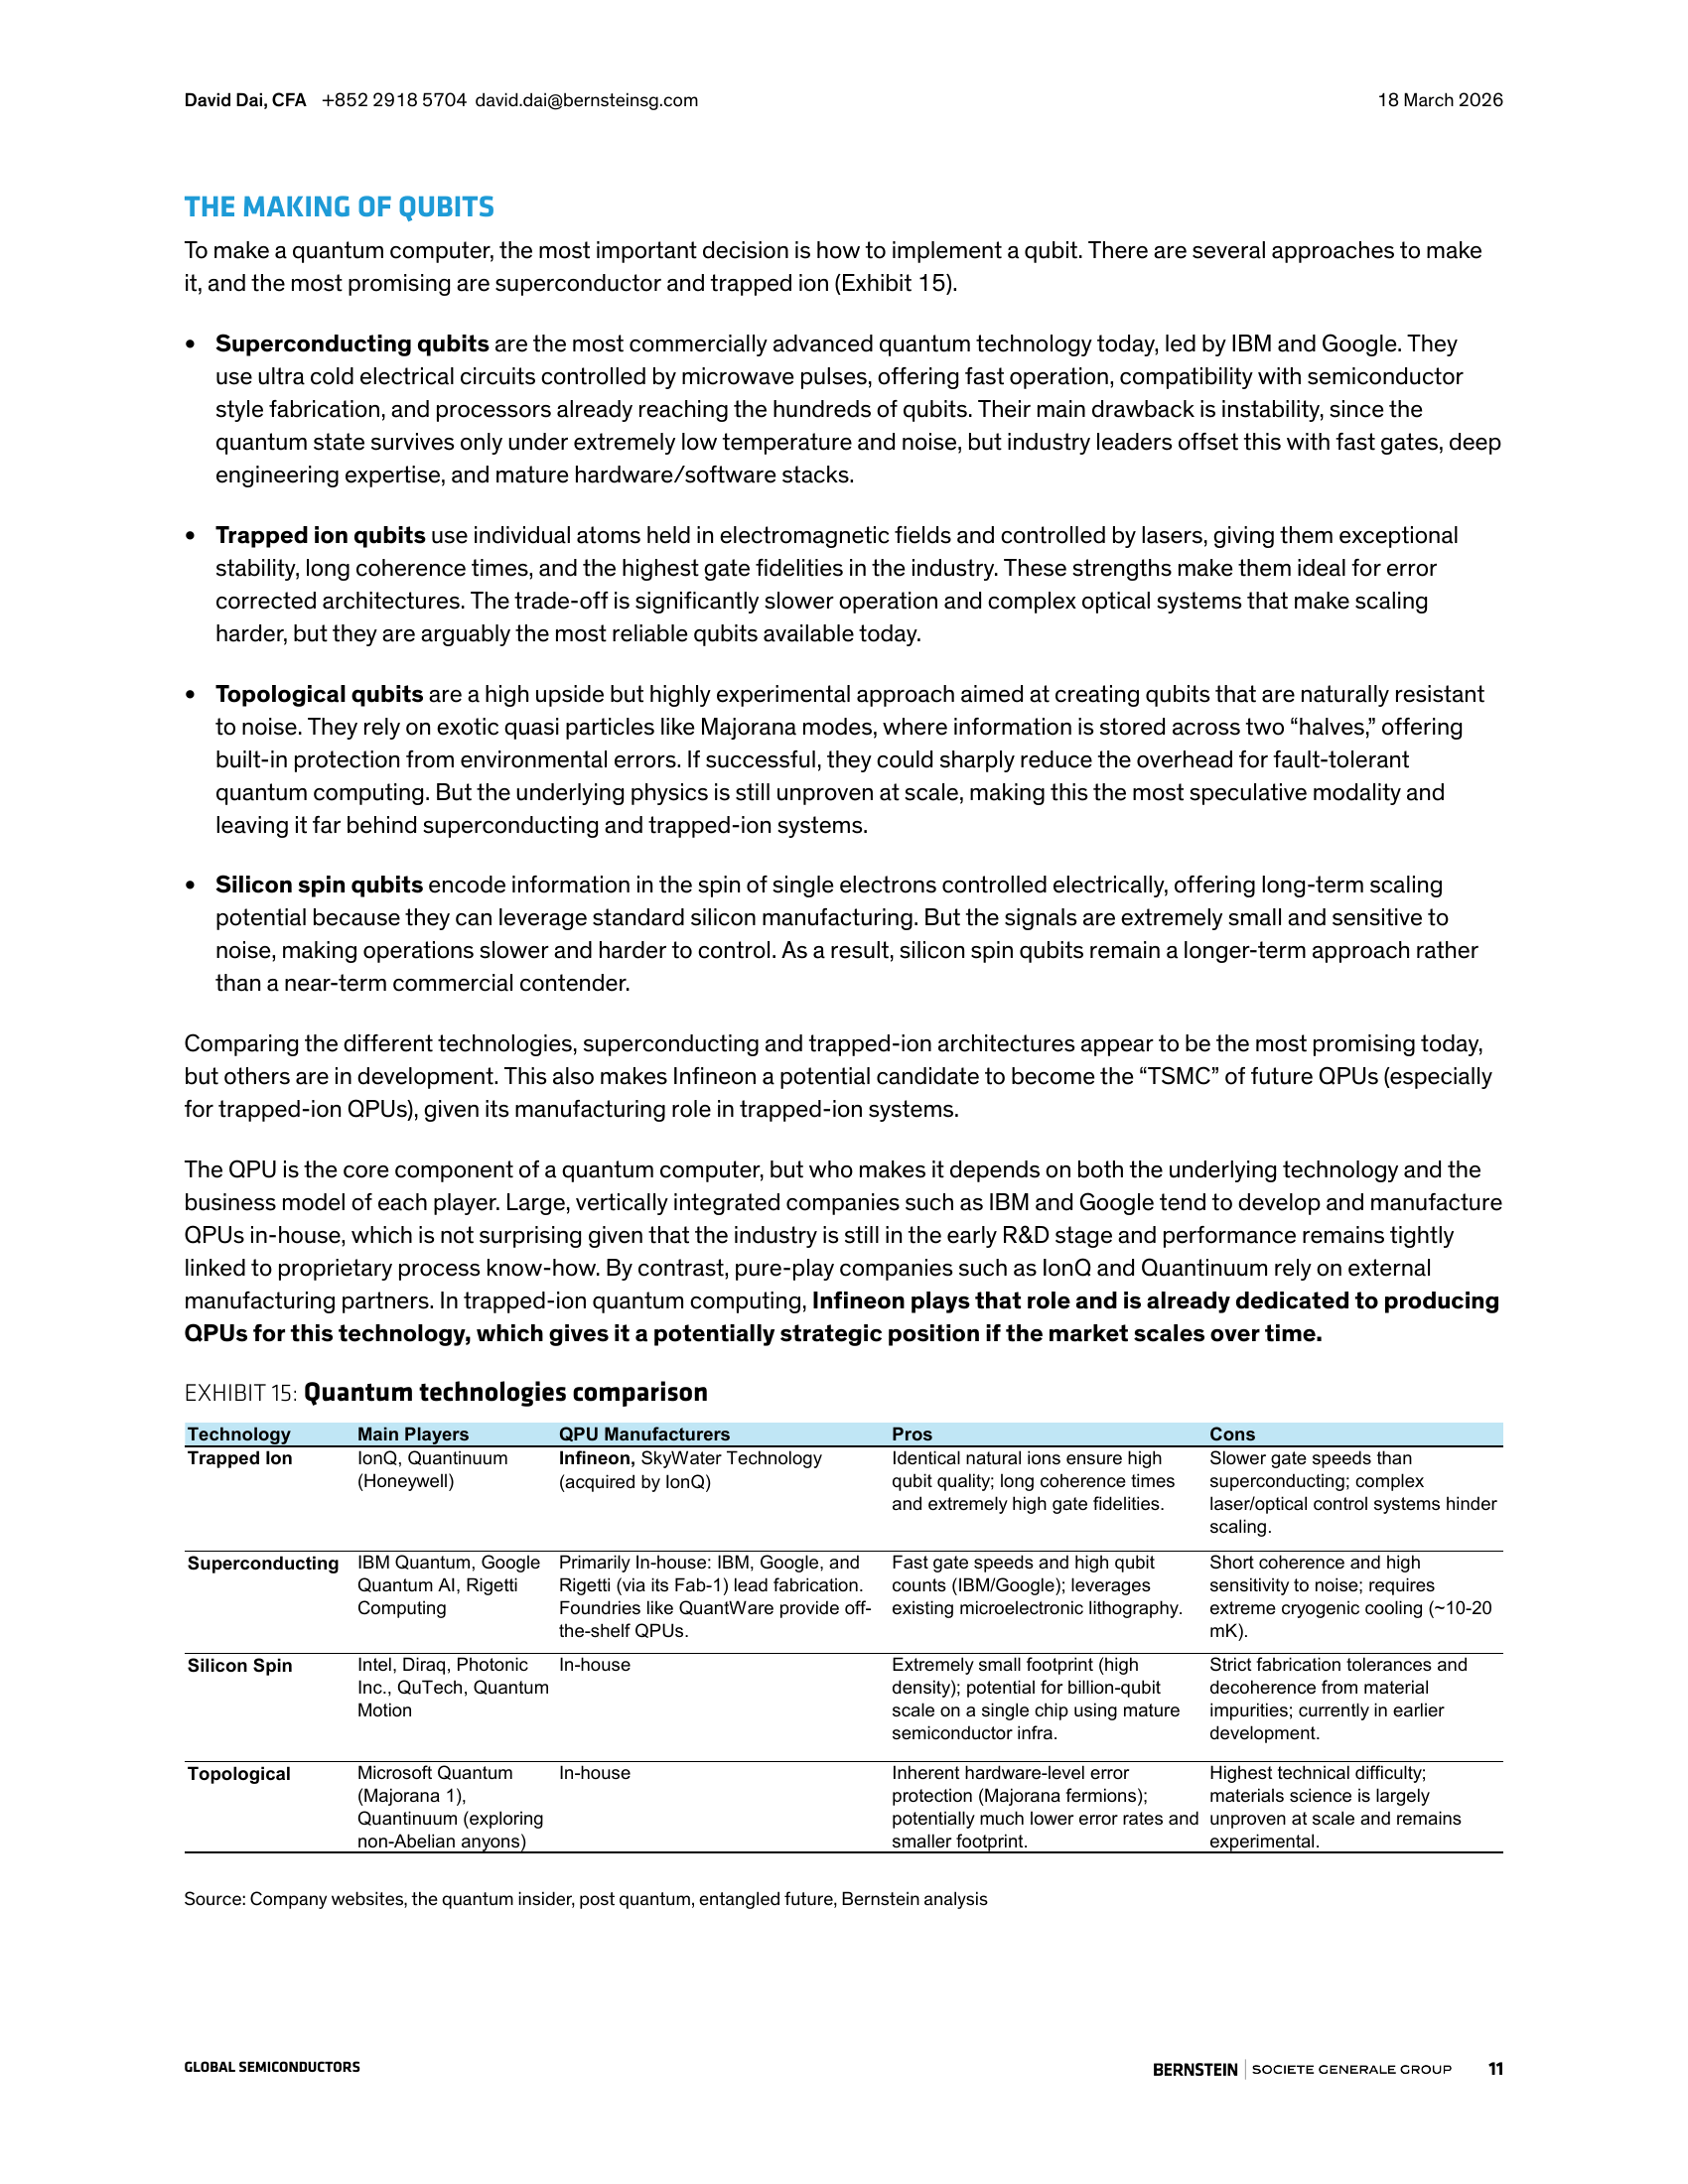
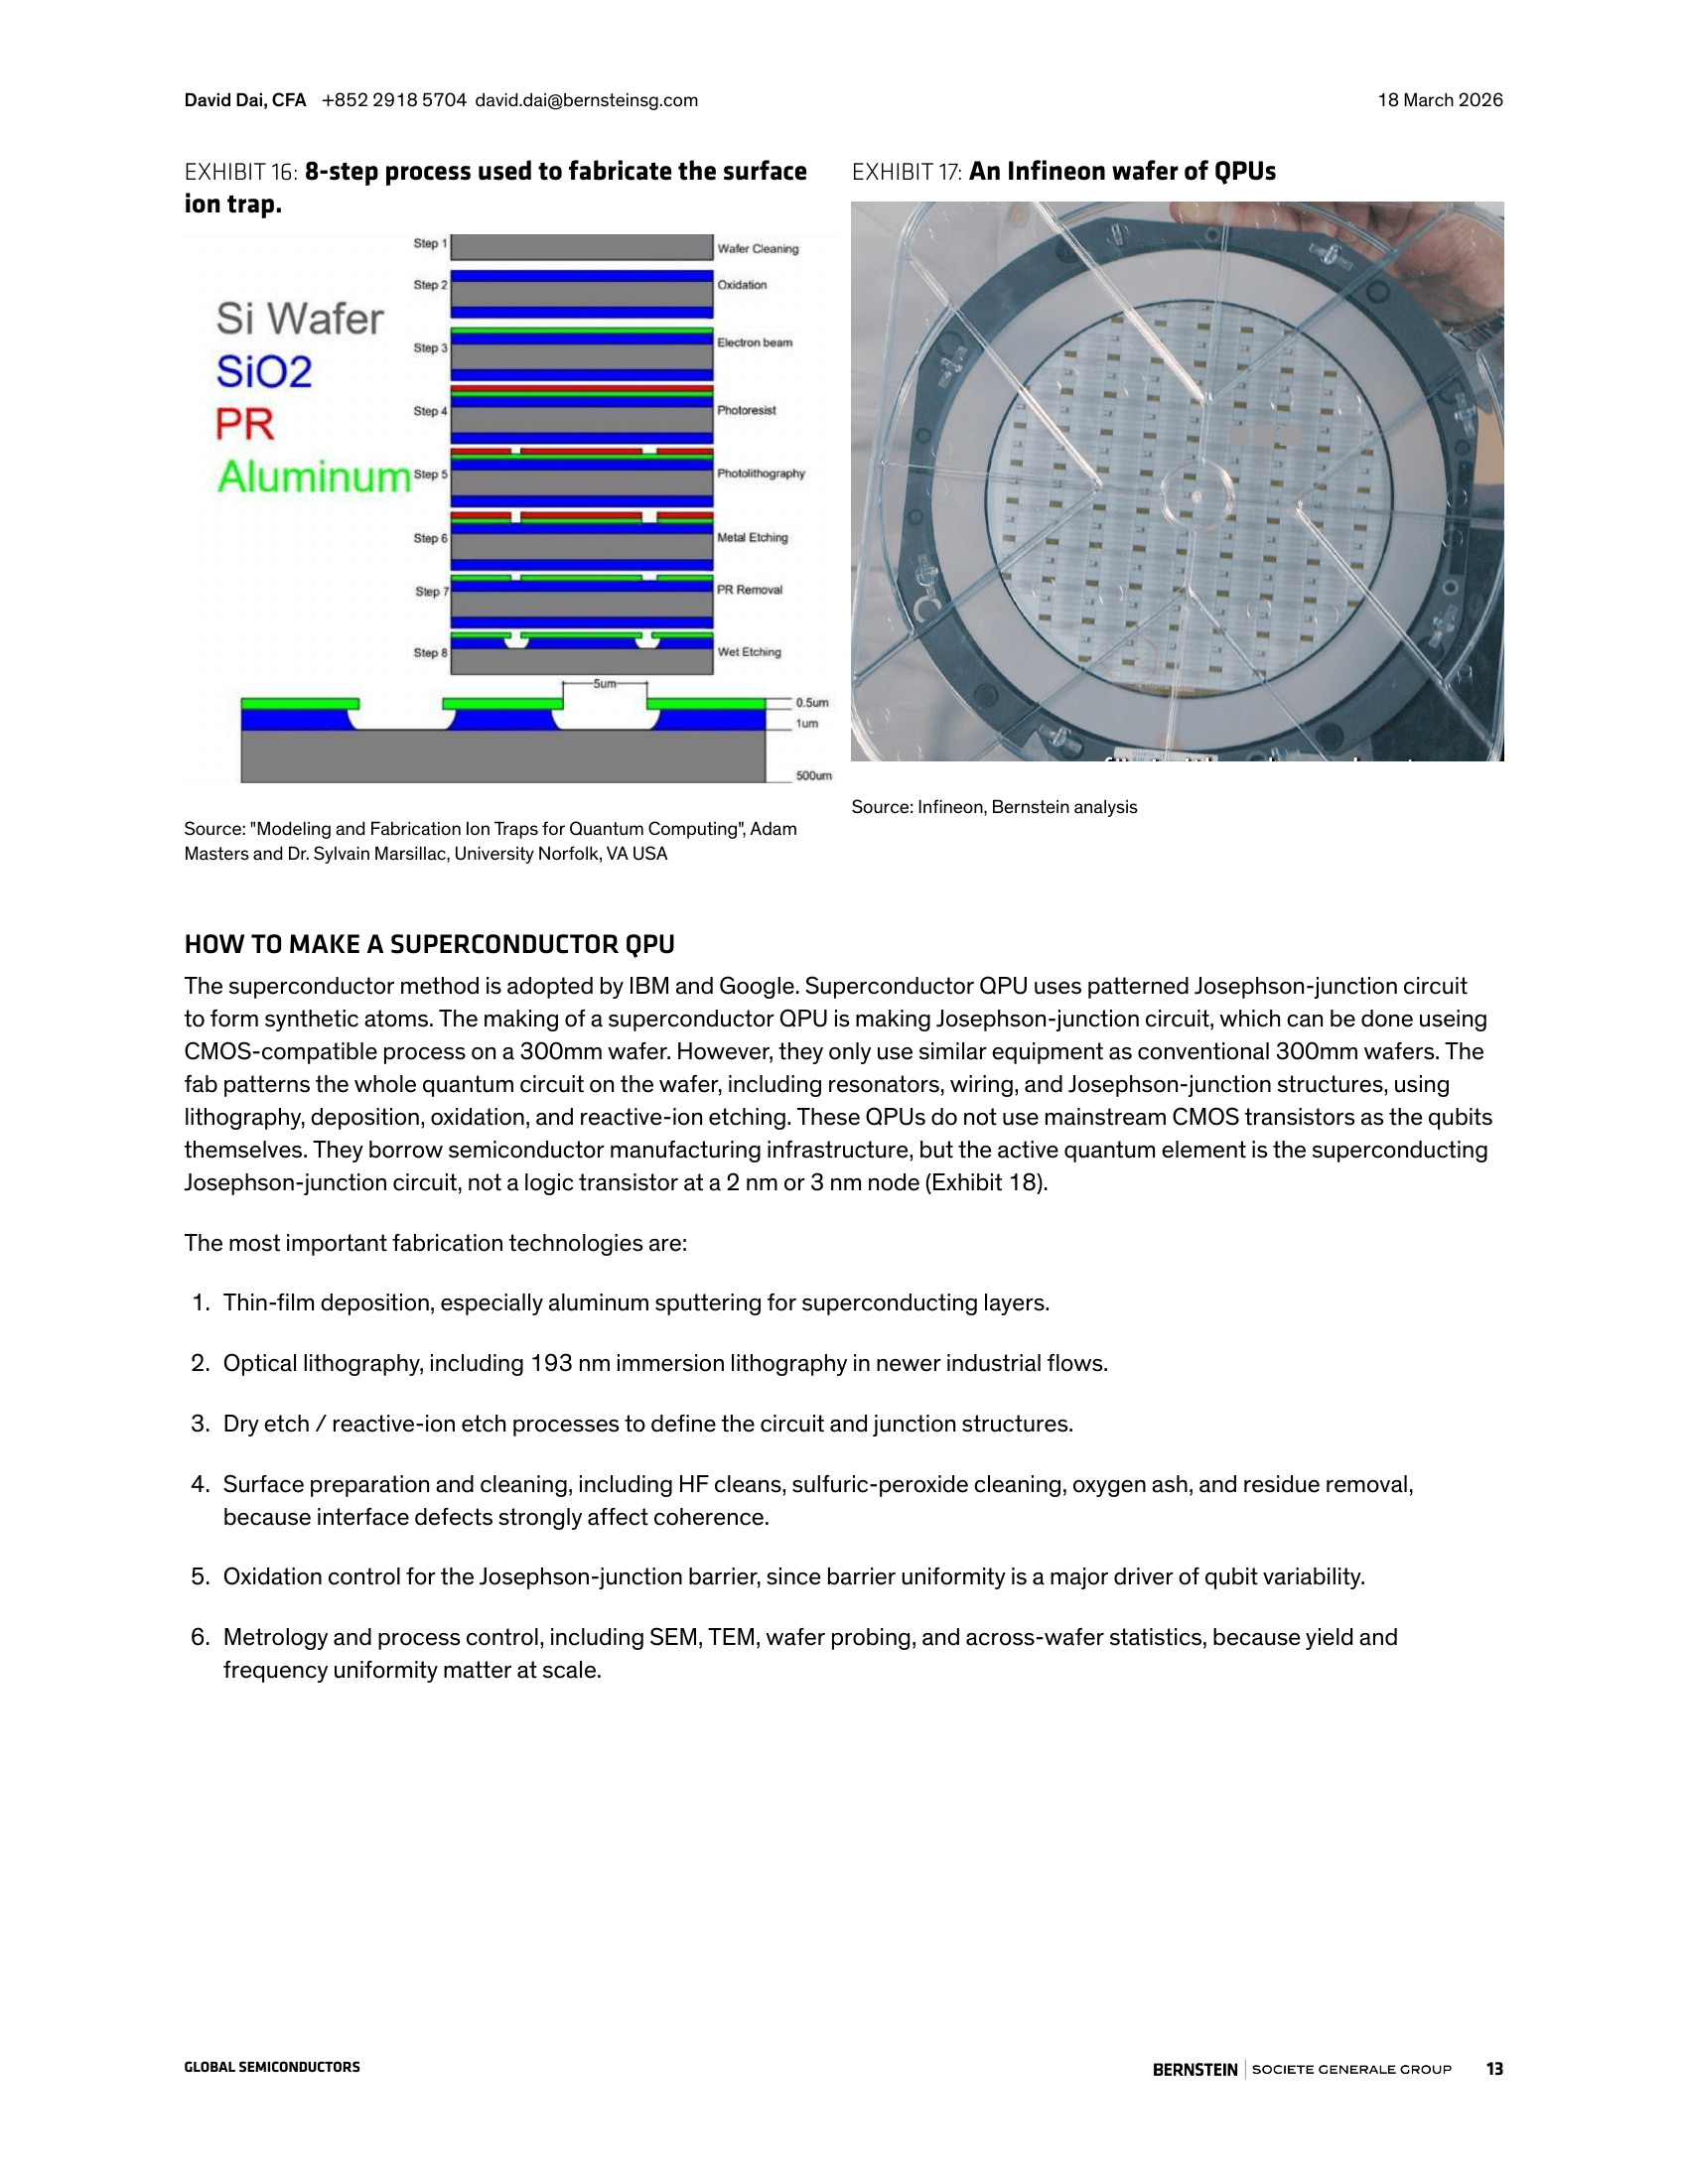
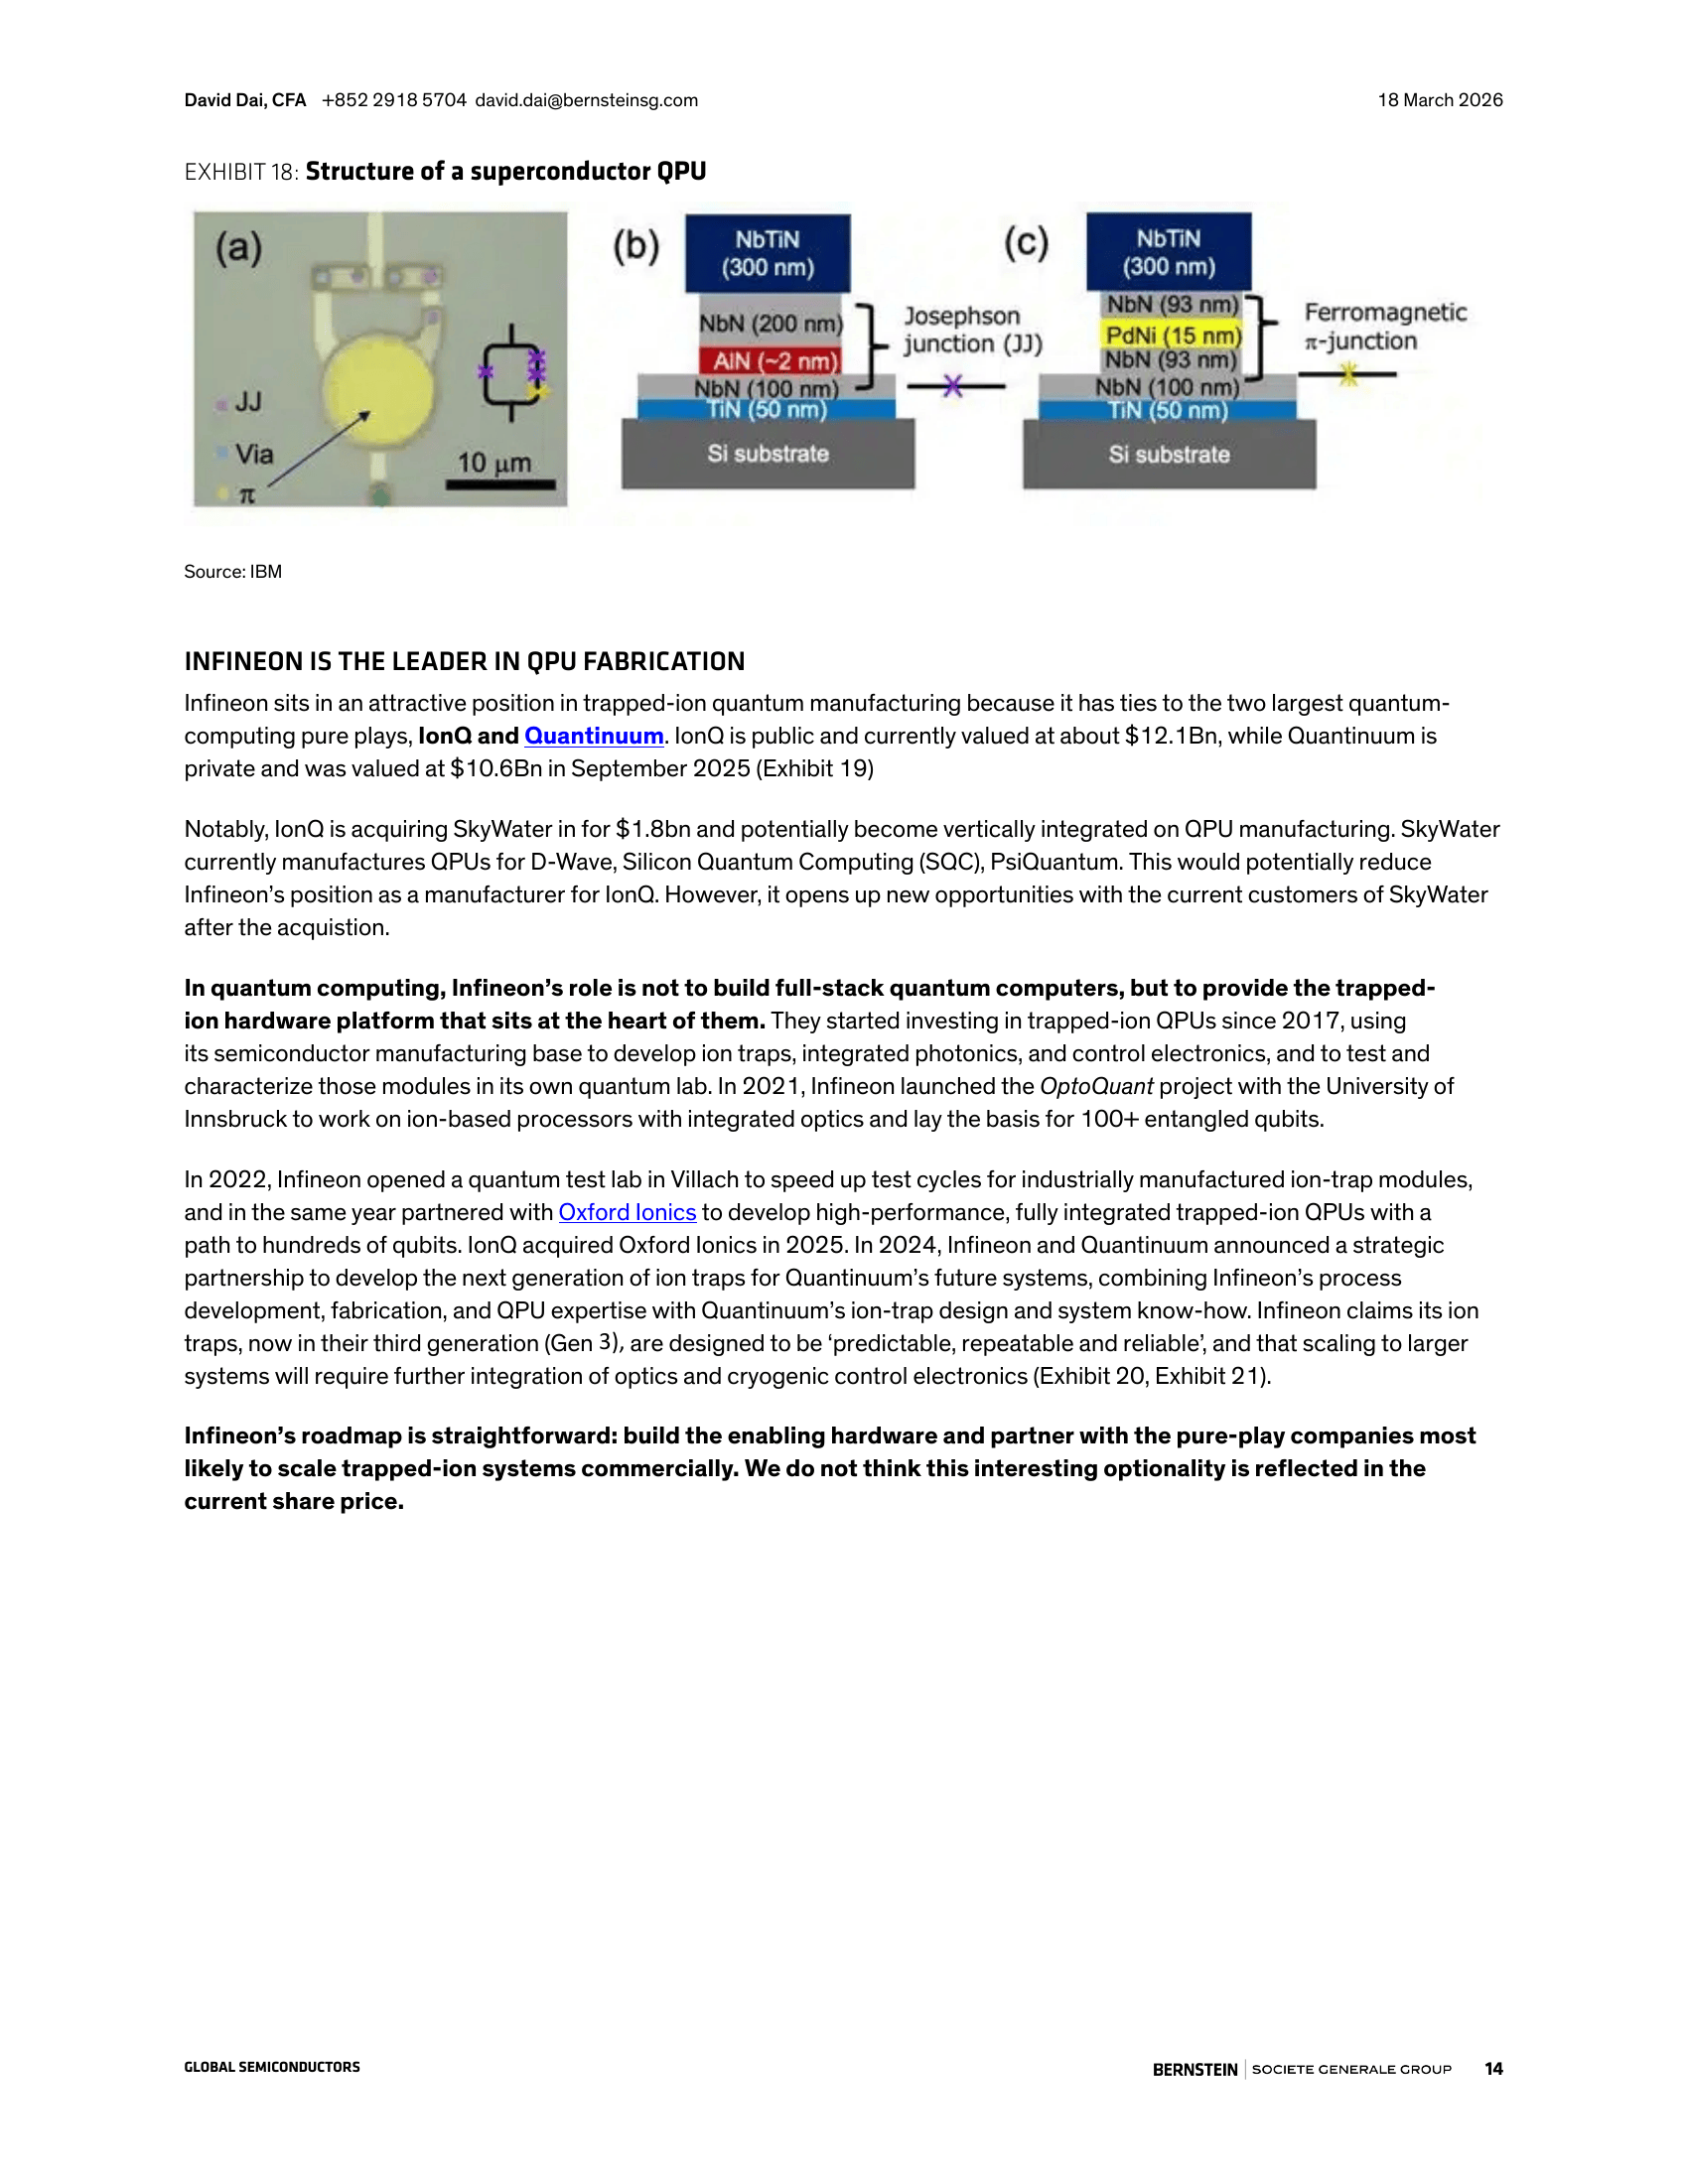
○离子阱 vs 超导: 报告比较了两种主流技术路线。超导(IBM/Google)速度快、工艺成熟,但对噪声敏感,需极低温(10mK)。离子阱(IonQ/Quantinuum)稳定性高、保真度极佳,但控制复杂,速度慢。英飞凌的优势在于,它能为离子阱技术提供可扩展、可重复的半导体级制造能力,这与超导路线(主要由IBM/谷歌内部制造)形成差异化竞争。
○“台积电”模式的可行性: 报告认为,随着量子计算市场规模化,垂直整合(如IBM自己造QPU)和代工制造(如英飞凌为IonQ、Quantinuum供货)两种模式将并存。IonQ收购SkyWater可能使其向垂直整合迈进,但也为英飞凌服务于SkyWater的其他客户创造了新机会。因此,英飞凌的潜在市场地位不降反升。
•行业趋势预判:
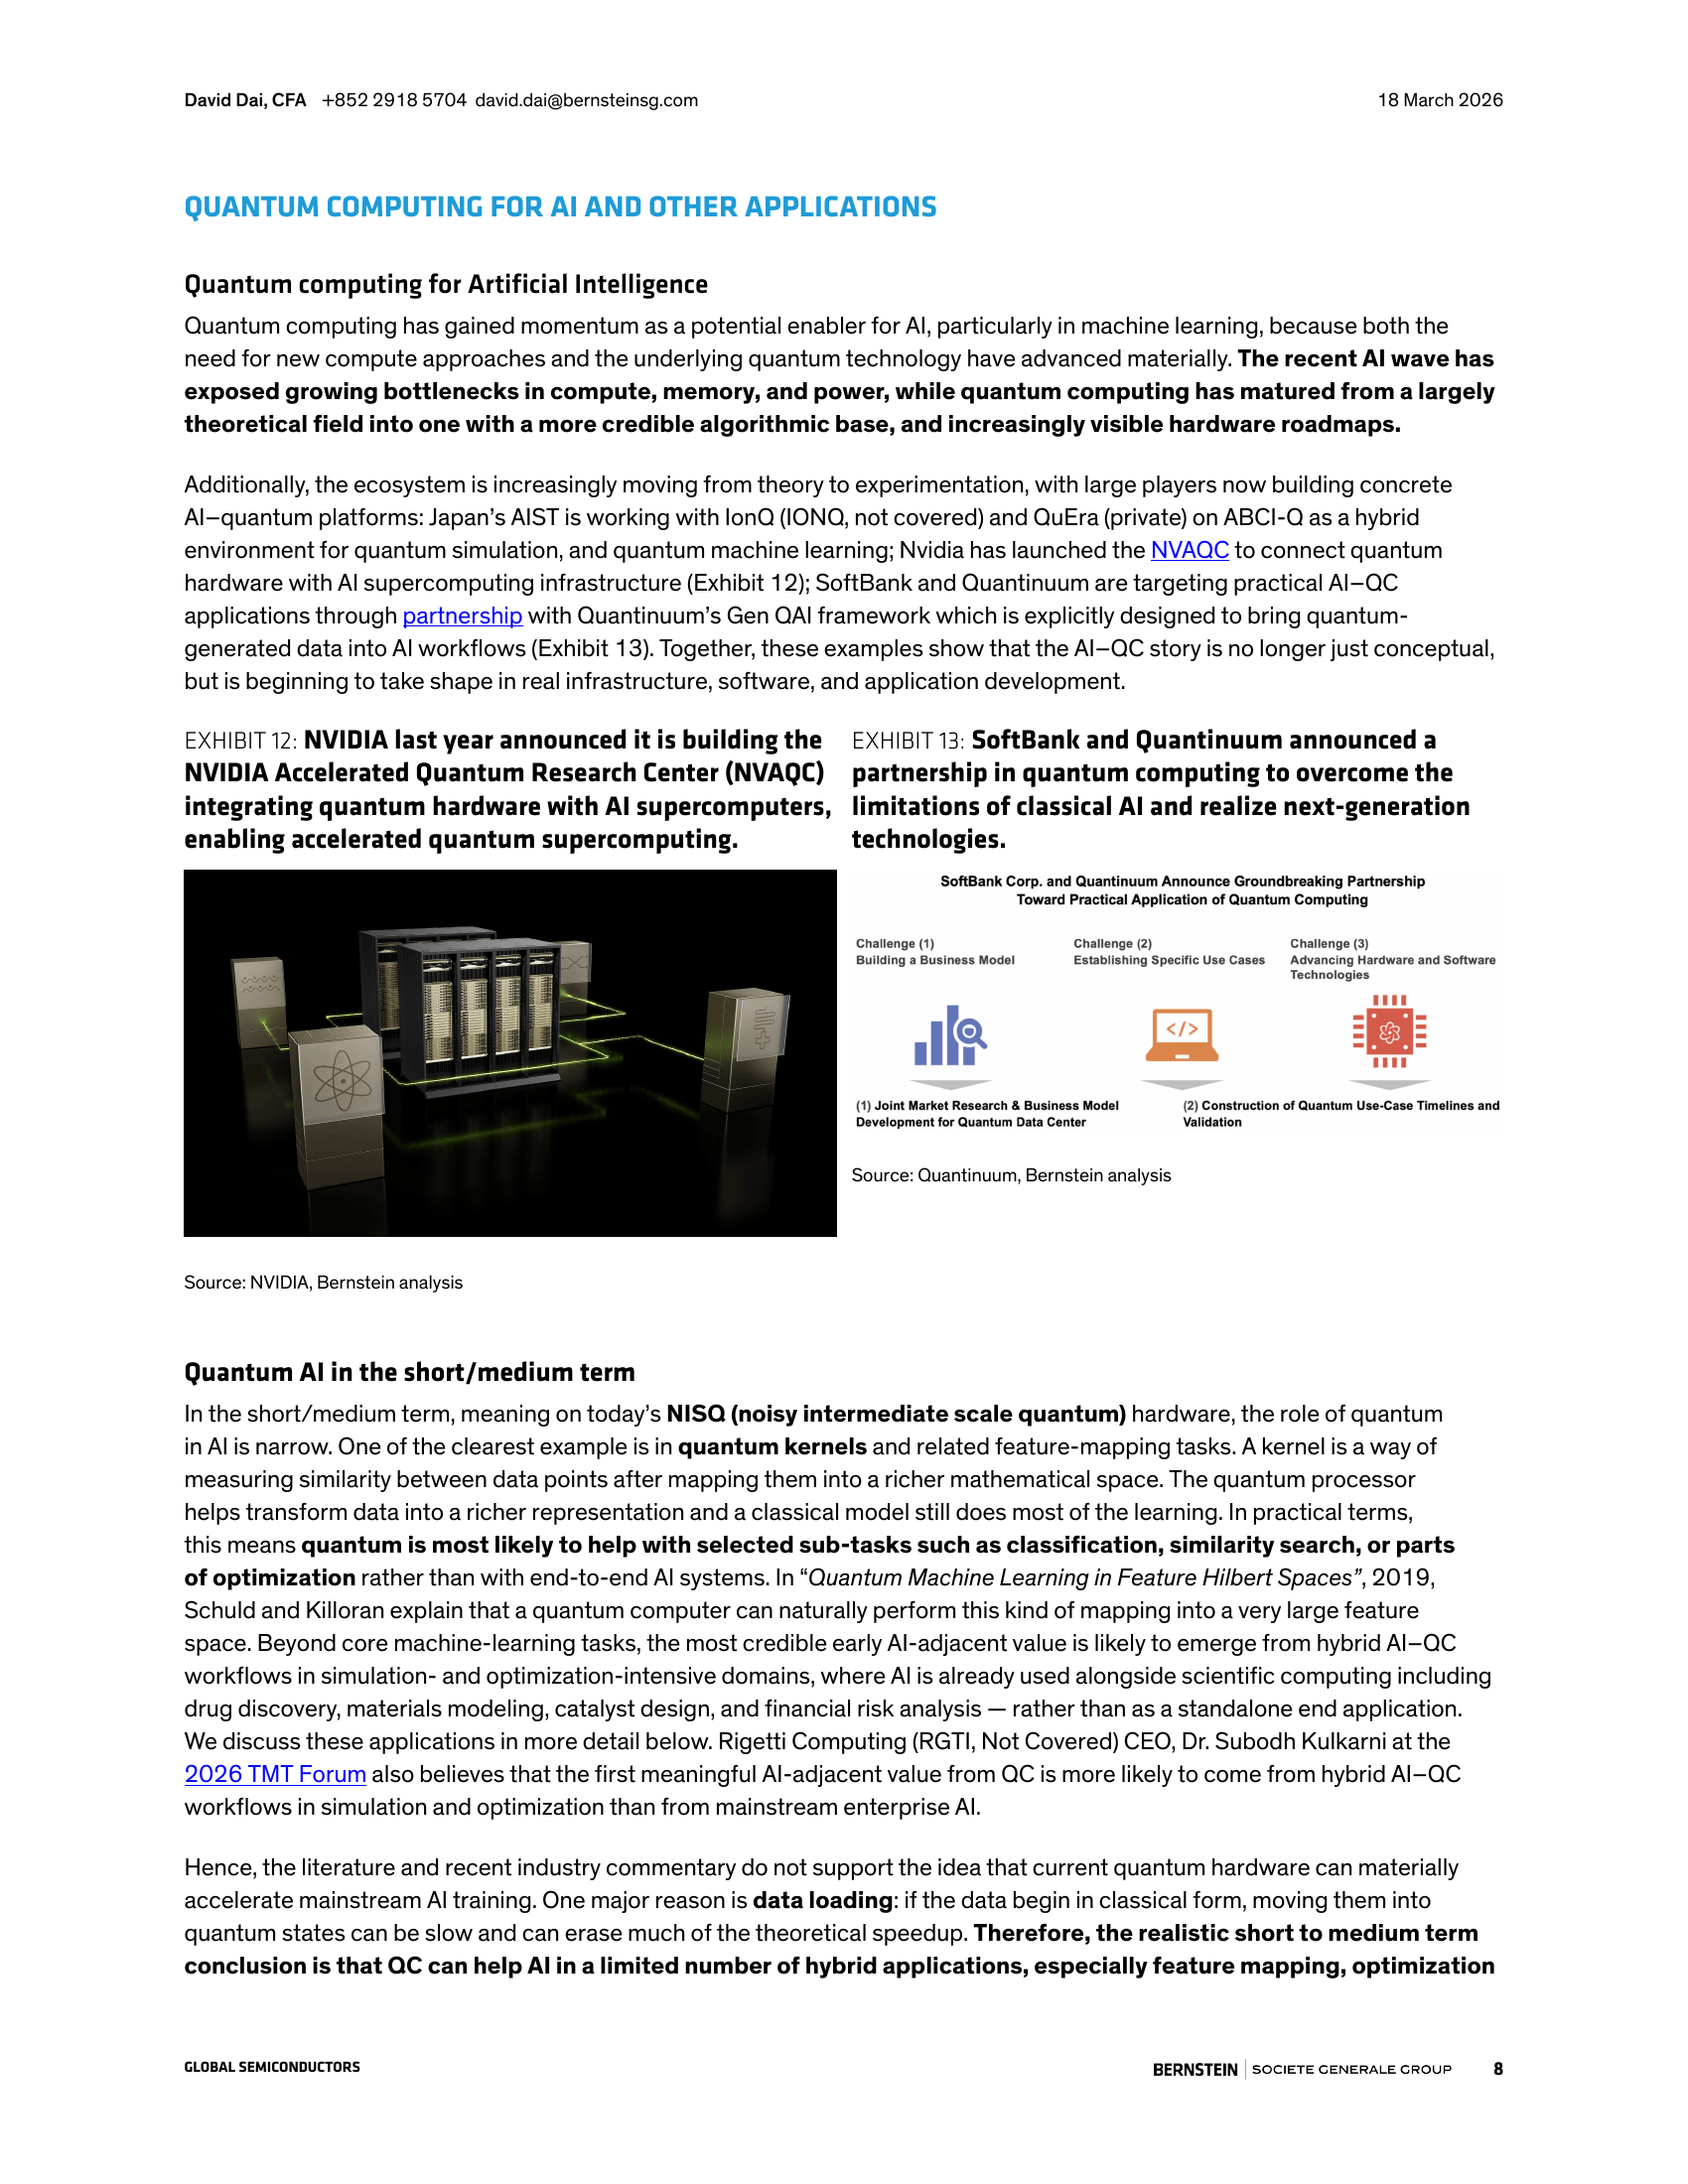
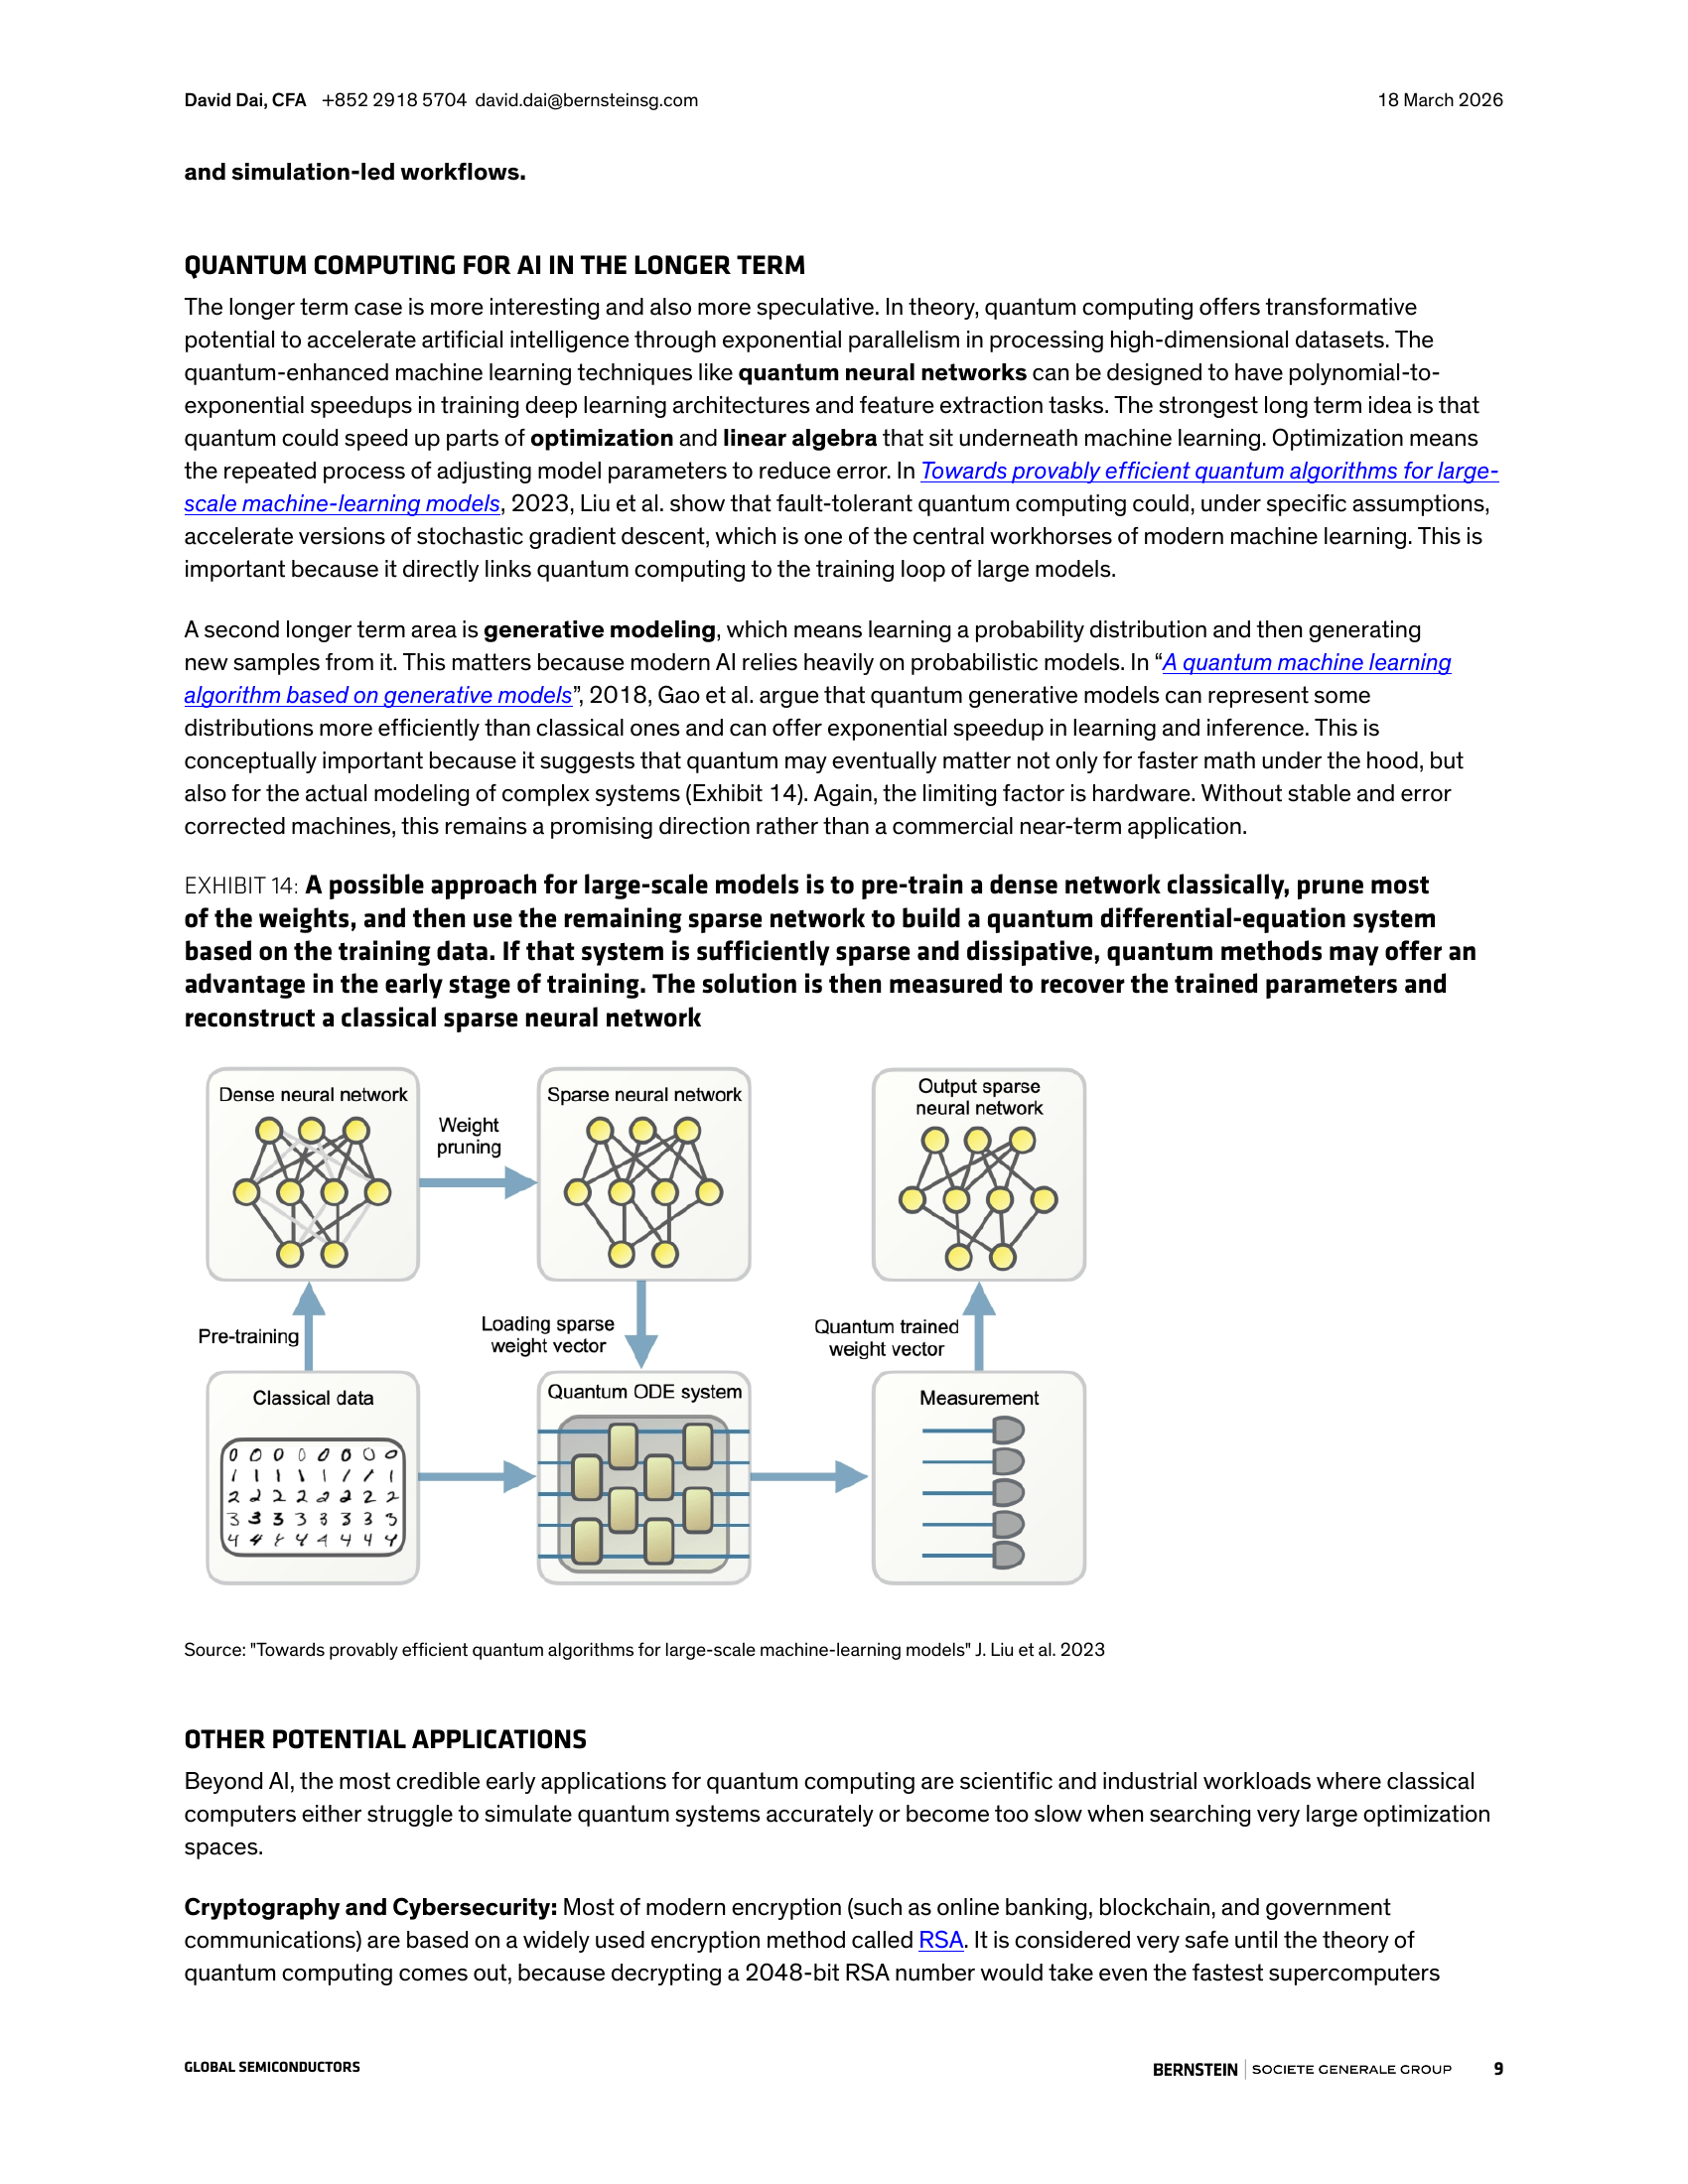
○AI+量子:从概念到试验: Nvidia、SoftBank等巨头已开始搭建AI-量子混合计算平台(如NVAQC)。尽管短期内量子计算对主流AI训练的直接加速作用有限,但在量子核函数、优化和模拟等混合工作流中,已开始发挥价值。
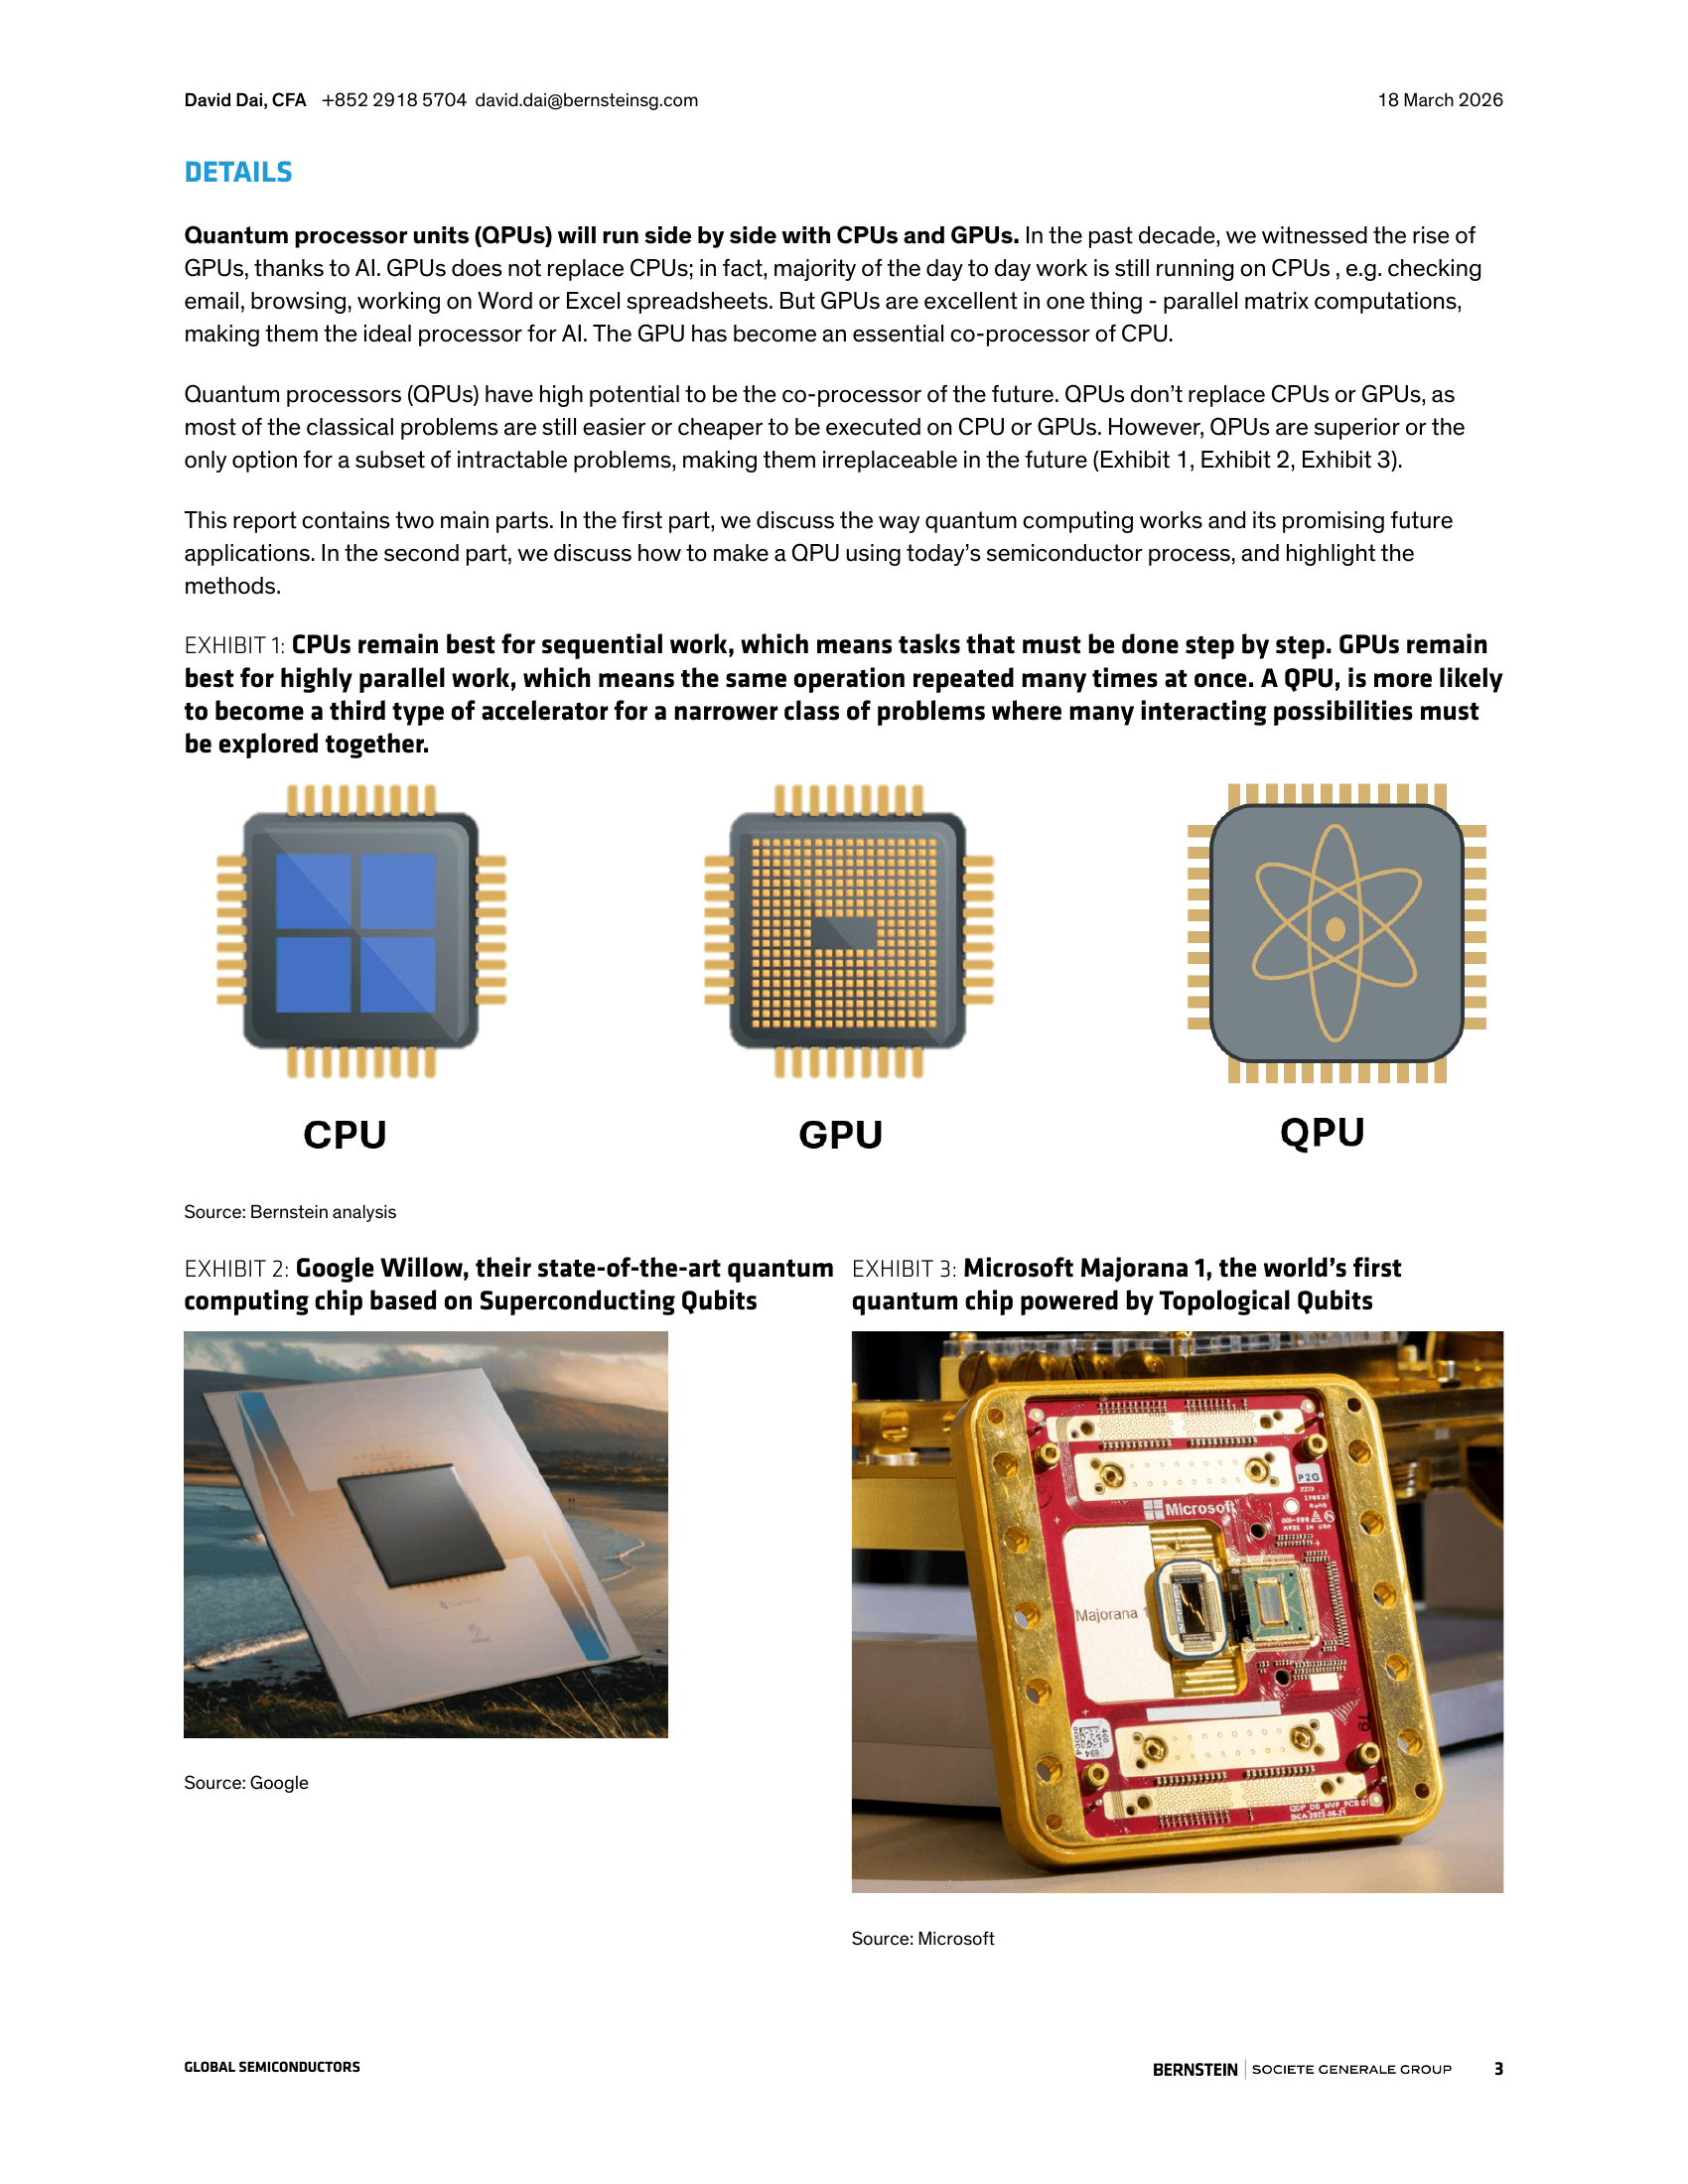
○QPU将成为数据中心新成员: 数据中心将形成CPU(通用)、GPU(并行)和QPU(指数级加速)并存的格局。QPU将专注于处理经典计算无法解决的“指数级复杂”问题。
○离子阱技术的商业化拐点: 随着Infineon等半导体厂商的深度参与,离子阱QPU有望解决其最棘手的难题——规模扩展。一旦规模化问题得到解决,离子阱技术将凭借其高保真度的优势,在量子计算市场中占据重要地位。
•给中小创业者/从业者的可落地小建议:
○学习“量子思维”: 创业者和从业者可以开始学习量子计算的基本概念(如叠加、纠缠),理解它能解决什么问题。这能帮助你在未来识别哪些业务问题可能被量子计算颠覆,并提前布局。
○关注量子软件的“中间层”: 量子硬件门槛很高,但开发量子应用(如药物发现算法、金融风险模型)的软件、算法和工具链是创业者的机会。可以聚焦于开发易于使用的量子编程框架、行业应用软件或量子计算模拟器。
○关注“量子安全”领域: 量子计算对现有加密体系(如RSA)构成威胁。虽然量子计算机尚不成熟,但为未来网络安全做准备已迫在眉睫。创业公司可以专注于开发“后量子密码”(PQC)解决方案,帮助企业提前防范未来的量子攻击。
常见问题解答(FAQ)
•Q:这份报告适合什么人群参考?
○A:适合半导体行业分析师、量子计算领域的研究者和从业者、科技公司的战略规划人员,以及对未来计算技术趋势感兴趣的投资者。
•Q:报告里提到的“离子阱”和“超导”是什么?
○A:它们是构建量子比特(QPU的核心)的两种主流物理方案。超导利用超低温的电路作为量子比特;离子阱则用电磁场“捕获”单个原子作为量子比特。两者各有优劣,目前都在快速发展。
•Q:英飞凌凭什么能成为QPU的“台积电”?
○A:因为它能利用其半导体制造能力,为离子阱技术生产核心部件——离子阱芯片。就像台积电专注制造芯片一样,英飞凌希望成为QPU的“代工厂”,为那些没有制造能力的量子计算公司提供标准化的、可扩展的硬件。
•Q:作为个人,我现在需要为量子计算做什么准备?
○A:可以尝试使用一些在线平台(如IBM Quantum Experience)免费体验量子编程,了解其基本原理。这将有助于你未来理解量子技术如何应用于你的工作或生活。
来源: 伯恩斯坦