

今天分享的是:2026年AIDC报告:配电架构迭代升级,规模高速增长
报告共计:25页
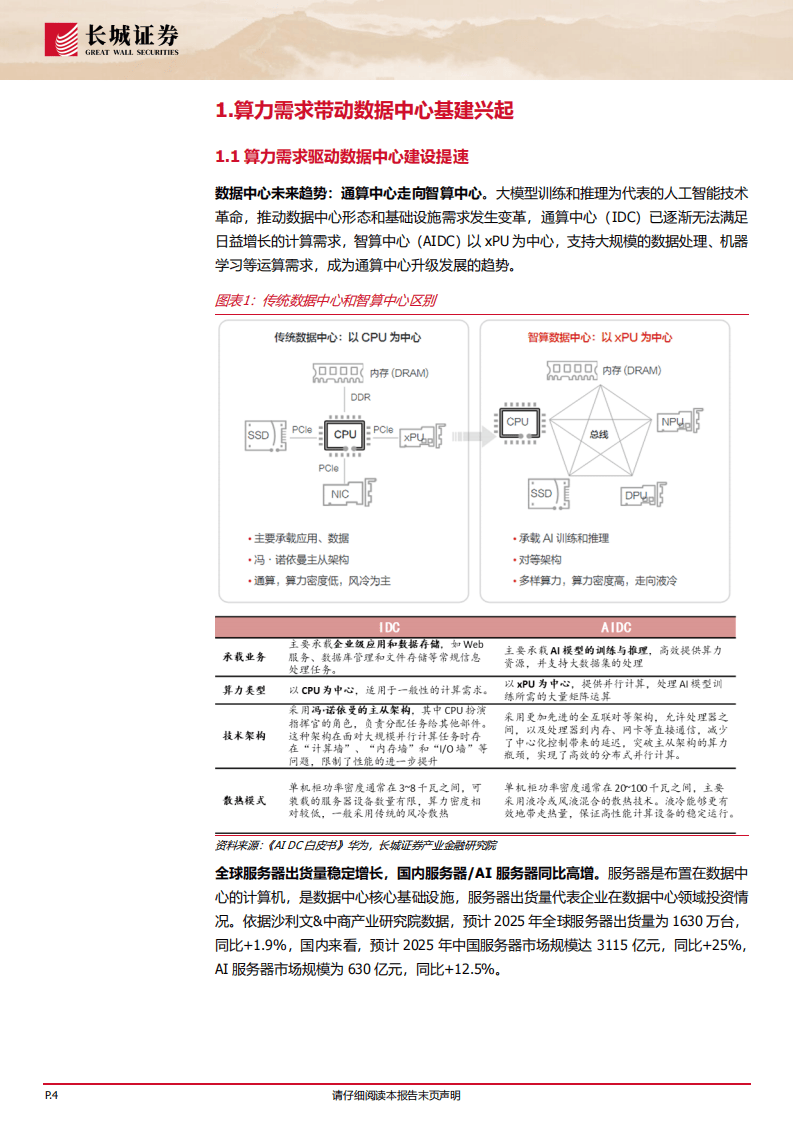
近日,长城证券发布的一份关于智算中心(AIDC)配电架构的深度研究报告显示,随着人工智能技术特别是大模型训练和推理需求的爆发式增长,全球数据中心正加速从传统通算中心向智算中心升级。这一变革不仅带动了算力基础设施的大规模建设,更推动数据中心配电架构迎来新一轮迭代,机柜高密化、供电高效化、散热液冷化成为明确的技术演进方向。
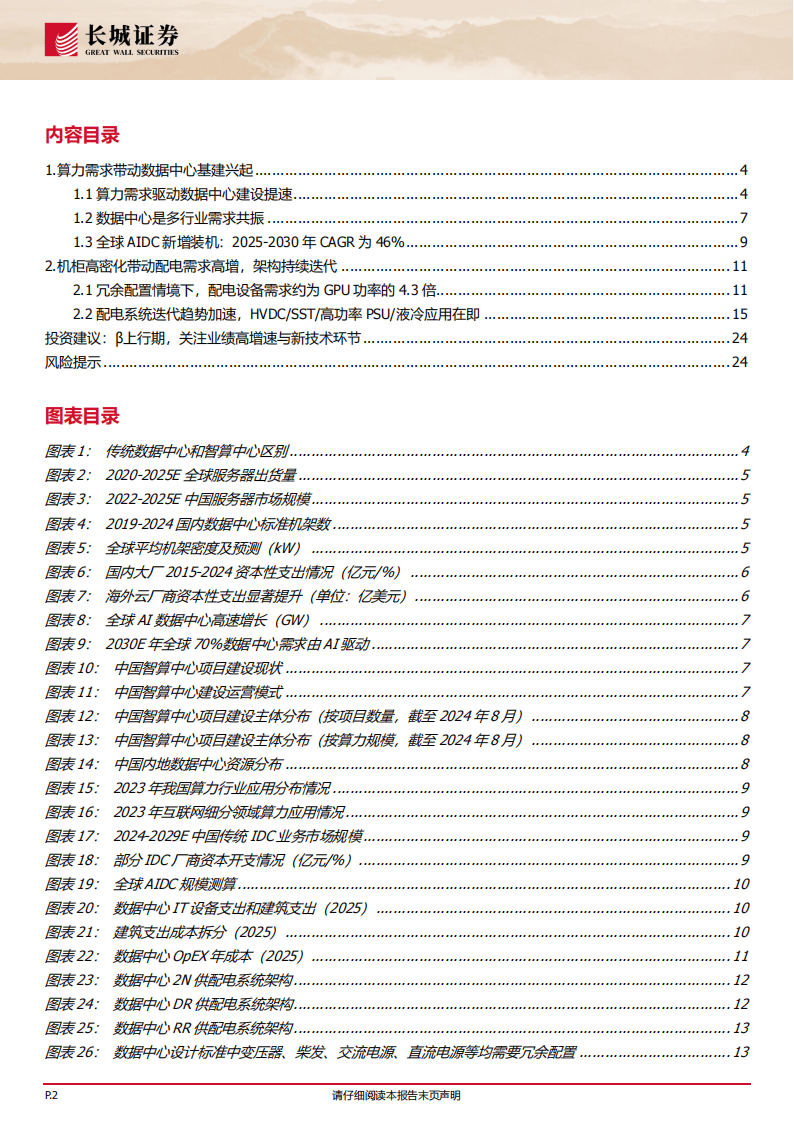
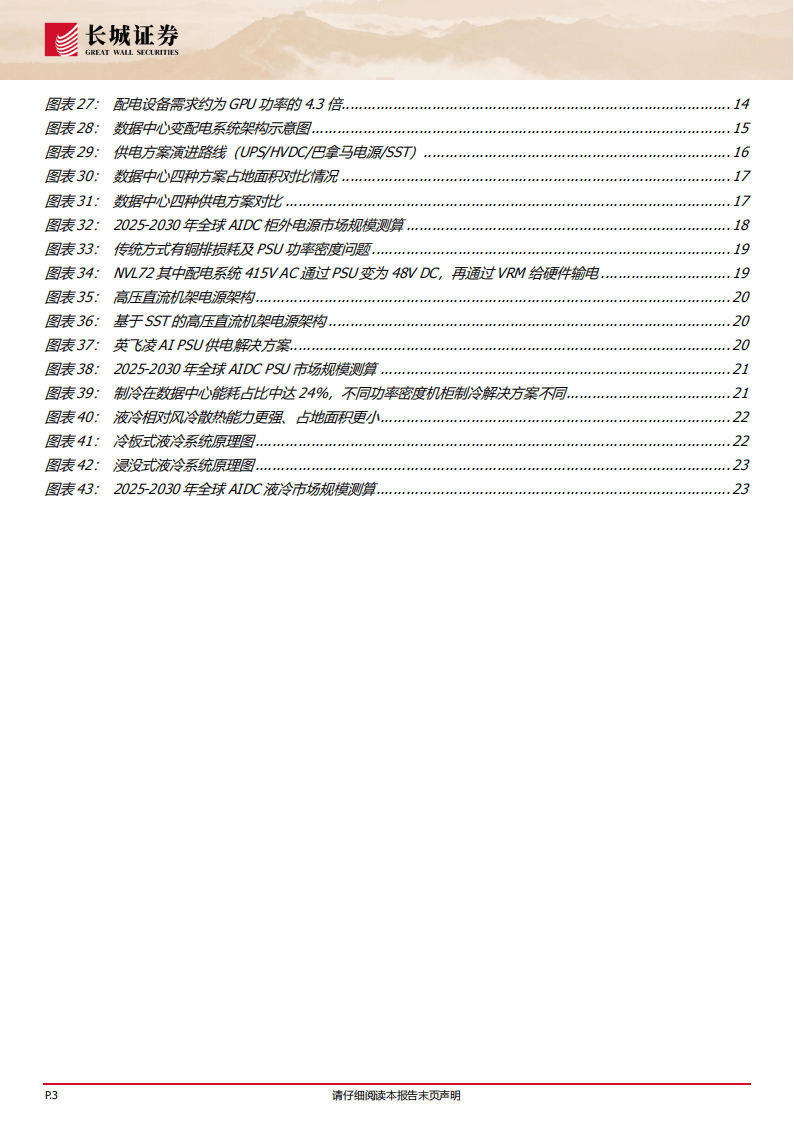
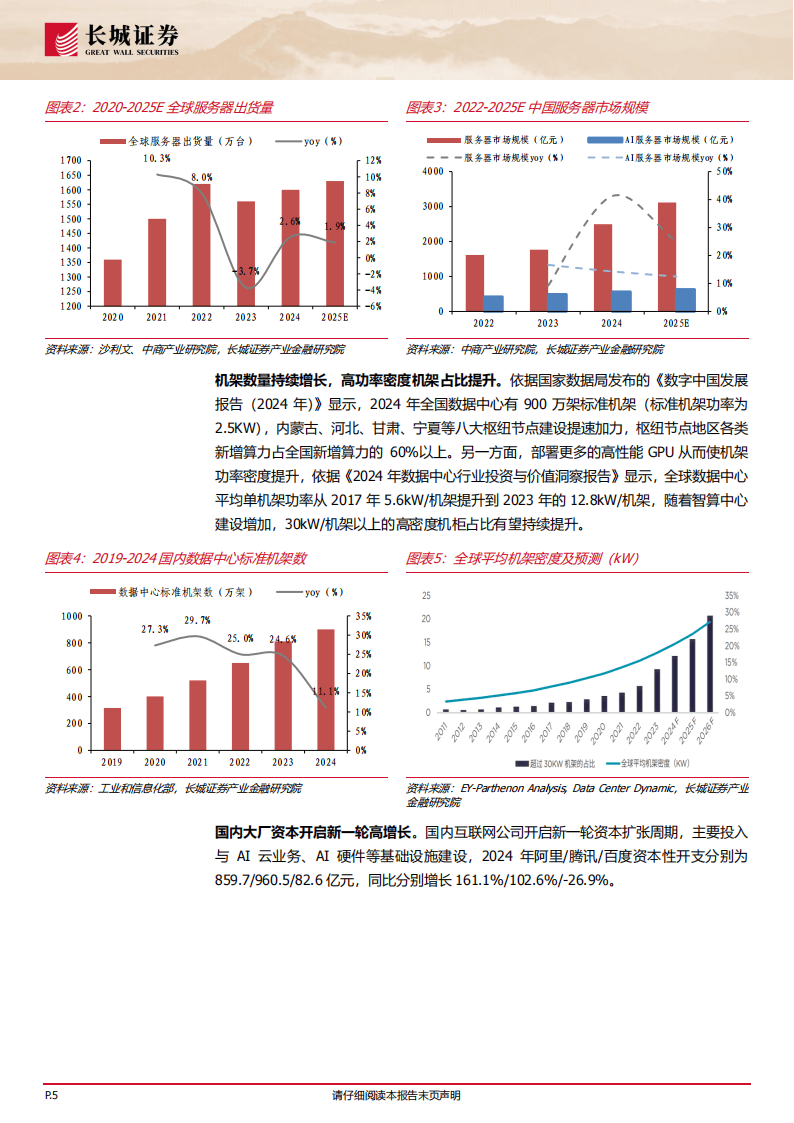
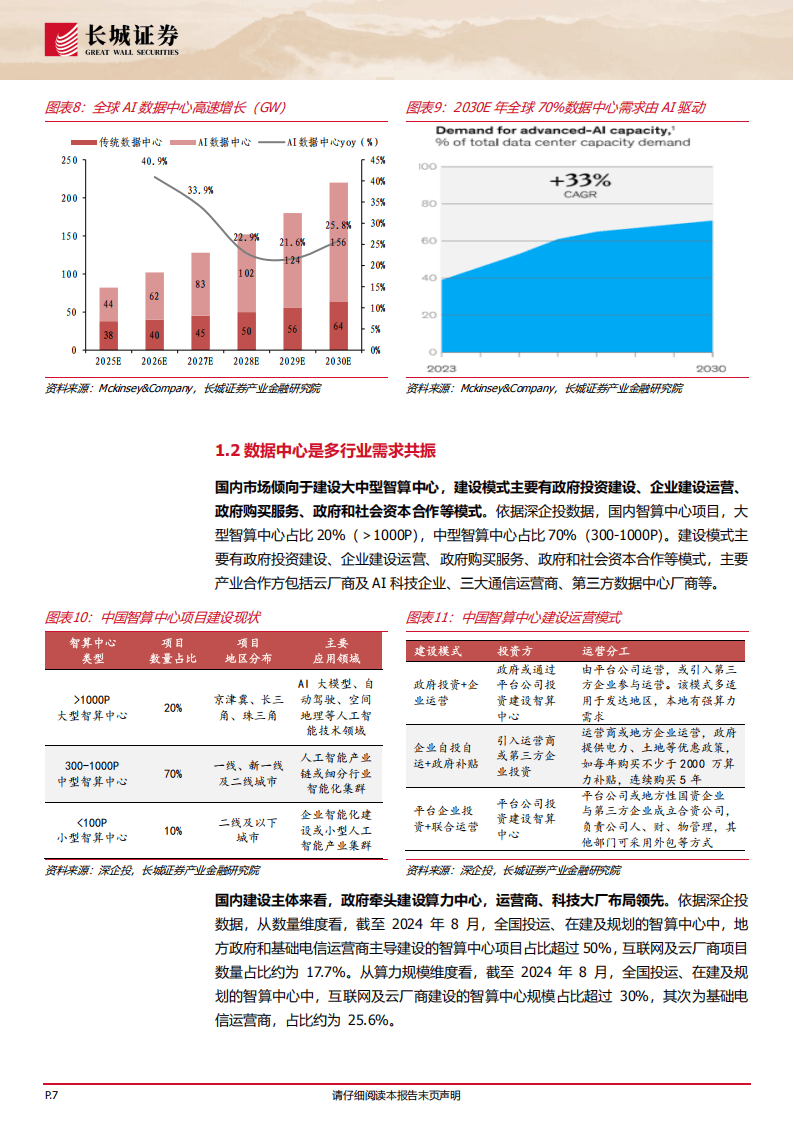
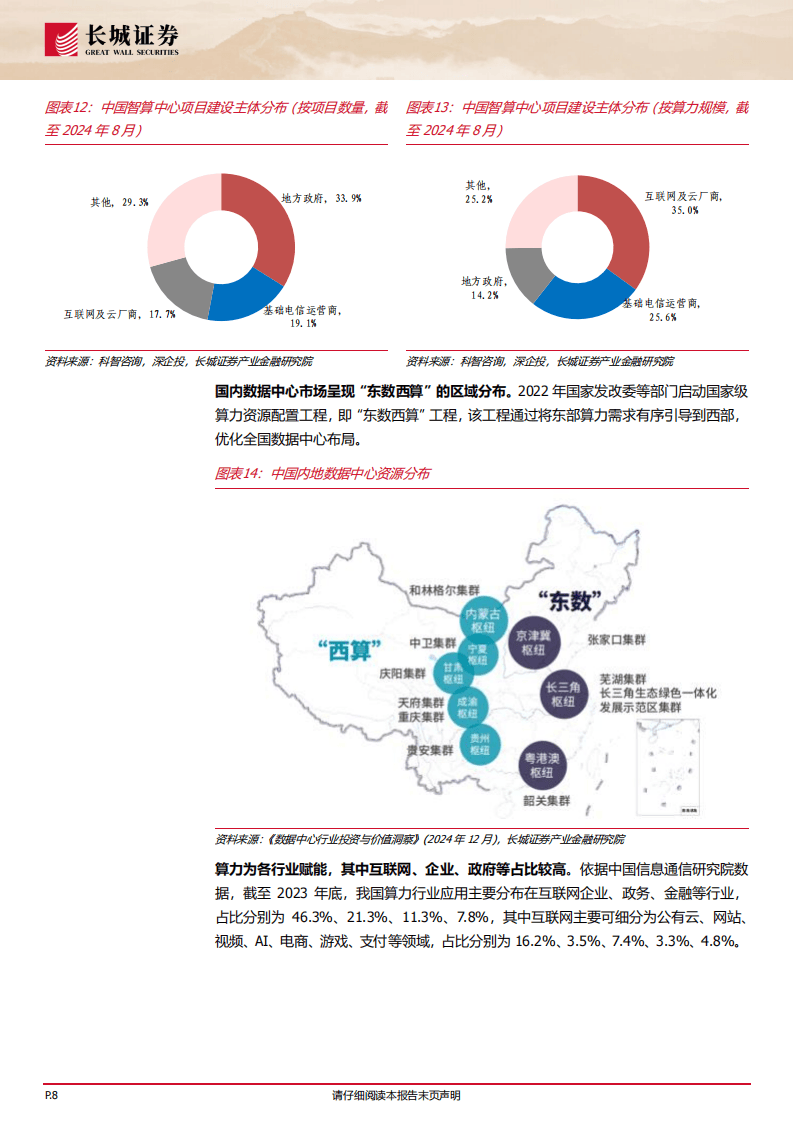
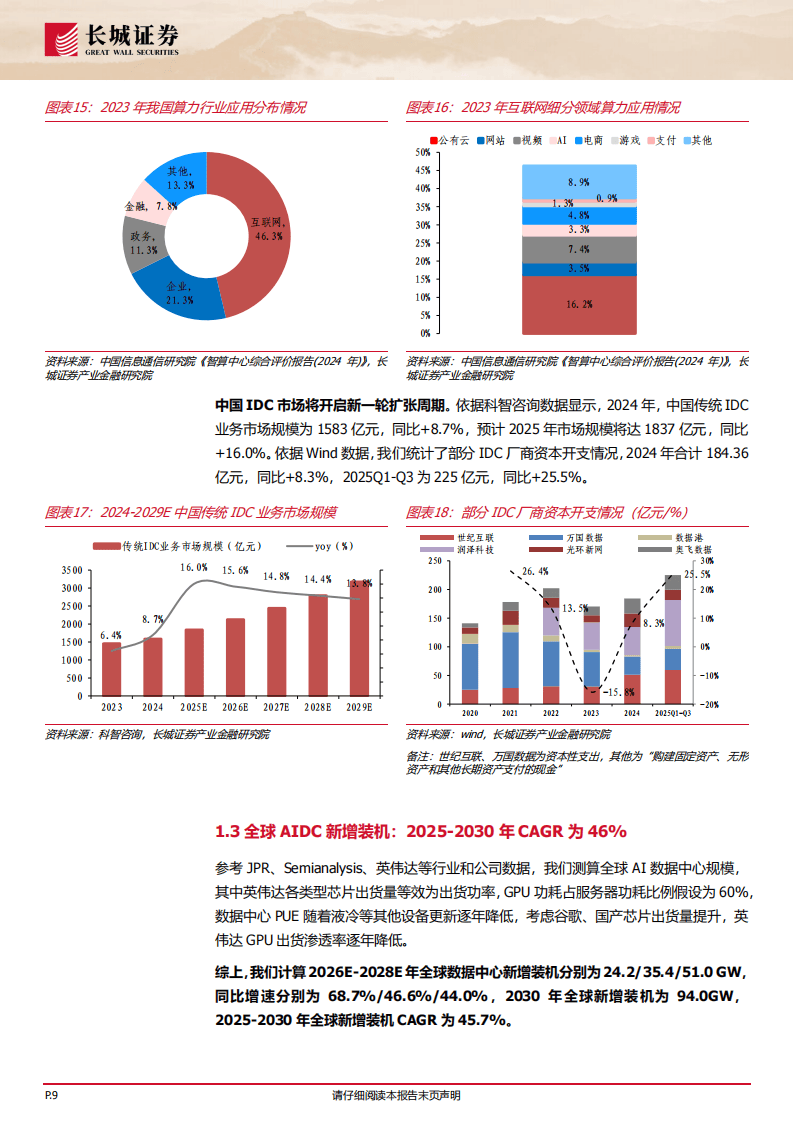
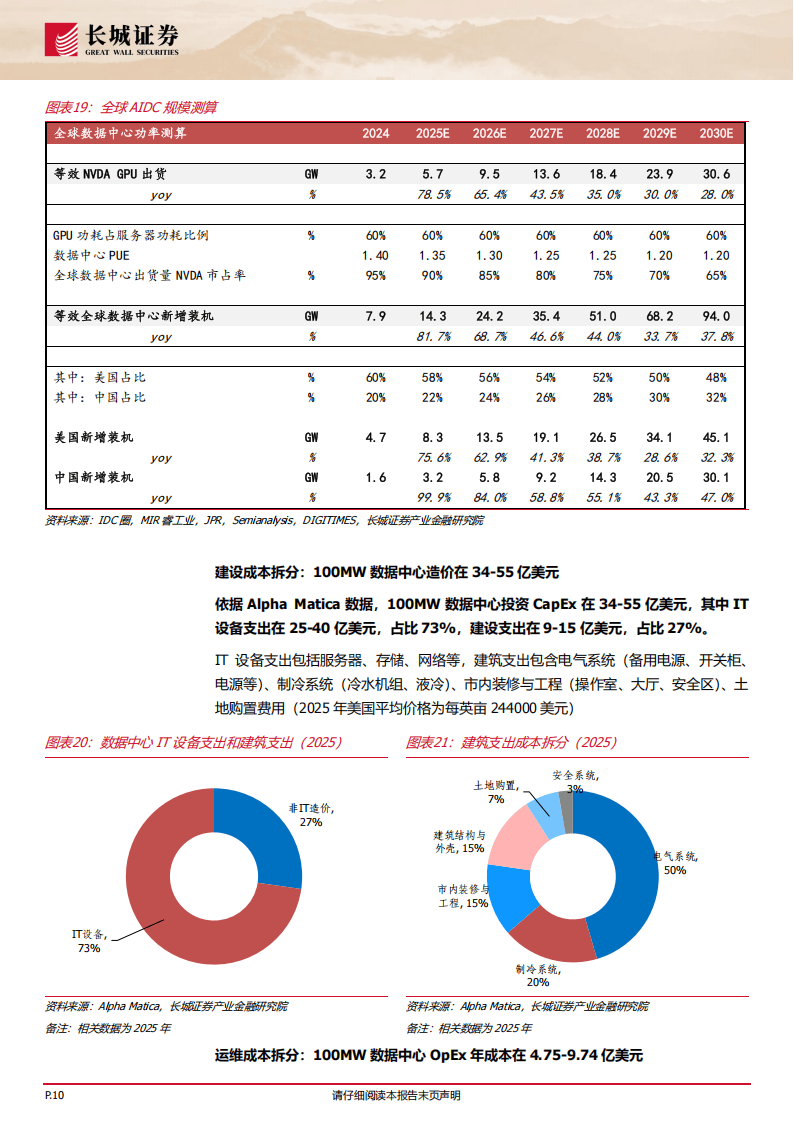
报告指出,大模型和AI应用对算力的需求已引发国内外互联网巨头的新一轮资本开支扩张。2025年第四季度,微软、谷歌、亚马逊、Meta四大海外云厂商的合计资本开支达到1175.8亿美元,同比增长62.5%。国内方面,阿里巴巴、腾讯等企业的资本性支出也出现大幅提升,2024年阿里和腾讯的资本开支同比分别增长161.1%和102.6%。算力需求的激增直接拉动了数据中心建设规模的高速增长。据McKinsey等机构数据,2025年全球数据中心总规模为82GW,其中AI数据中心占38GW;预计到2030年,总规模将达220GW,AI数据中心将增至156GW,2025至2030年间AI数据中心规模的年复合增长率约为29%。从新增装机角度看,报告测算2026至2028年全球AIDC新增装机分别为24.2GW、35.4GW和51.0GW,同比增速分别达到68.7%、46.6%和44.0%,2025至2030年新增装机的年复合增长率高达45.7%。
在建设成本方面,以100MW的数据中心为例,总投资CapEx约在34至55亿美元之间,其中IT设备支出占比约73%,建设支出占比约27%。建设支出中,电气系统(包括备用电源、开关柜、电源等)和制冷系统是主要组成部分。年度运维成本则约为4.75至9.74亿美元,电费、设备摊销和人工开支是主要项目。
随着机柜功率密度大幅提升,配电系统的冗余设计和架构迭代成为关键。为保障用电安全,A级数据中心通常采用2N、DR、RR等冗余配电架构。报告测算,在某数据中心GPU功率为1000MW的假设下,考虑服务器其他组件、不间断电源(UPS)2N配置、变压器2N配置以及PUE系数后,总的配电设备需求约为4290MW,相当于GPU功率的4.3倍。这一比例直观反映了高功率数据中心对配电设备的巨大需求。
供电架构正经历从传统UPS向更高效率方案的快速演进。传统UPS存在链路冗长、效率偏低、占地空间大等问题。目前的技术路线迭代路径为:UPS → HVDC(高压直流)→ 巴拿马电源 → SST(固态变压器)。HVDC方案省去了逆变环节,可降低PUE 0.1至0.2;巴拿马电源进一步集成移相变压器,体积更小、效率更高;SST则采用高频变压器取代工频变压器,实现中压交流直接转为高压直流,链路更短、控制更灵活。报告测算,2026至2028年全球AIDC柜外电源(包括UPS、HVDC、SST)市场规模将分别达到591亿元、927亿元和1521亿元,同比增速分别为62.0%、57.0%和64.1%,到2030年市场规模有望达到2874亿元。
机柜内电源同样面临升级压力。传统服务器采用220V交流输入,在MW级数据中心场景下会产生较大的母线损耗和电源模块(PSU)空间占用。以NVL72机架为例,单机柜耗电量达264kW,需要8个33kW的电源模组。未来趋势是采用800V直流或±400V直流汇流排配电,配合SST高压架构,可大幅降低电流和铜材用量,同时为芯片腾出更多空间。PSU功率等级已从800W快速提升至5.5kW,并向12kW及以上演进,功率密度也从传统的30-40W/in³向80-100W/in³提升。报告测算2026至2028年全球AIDC PSU市场规模将分别达到415亿元、683亿元和1091亿元,同比增速高达92.4%、64.5%和59.7%。
散热技术方面,随着单机柜功率密度突破40-60kW的风冷极限,液冷成为必然选择。液冷具有传热路径短、换热效率高、制冷能效高等优势,可显著降低PUE。当前主流方案包括冷板式液冷和浸没式液冷,其中浸没式液冷占比逐步提升。报告测算2026至2028年全球AIDC液冷市场规模分别为497亿元、822亿元和1308亿元,同比增速分别为104.8%、65.4%和59.1%,到2030年市场规模将达2792亿元,2025至2030年年复合增长率约为63%。
总的来看,这份报告清晰地勾勒出智算中心从算力需求、资本开支、建设规模到配电架构、电源模块、散热技术的全链条升级图景。高功率密度、高效率、高集成度成为核心关键词,HVDC、SST、高功率PSU和液冷等新技术环节正迎来高速增长窗口期。
以下为报告节选内容

报告共计: 25页
中小未来圈,你需要的资料,我这里都有!













