今天分享的是:通信光互联行业:CW激光器重构全球光芯片产业格局,IDM模式构建产业链壁垒
报告共计:36页
通信光互联行业CW激光器核心内容总结
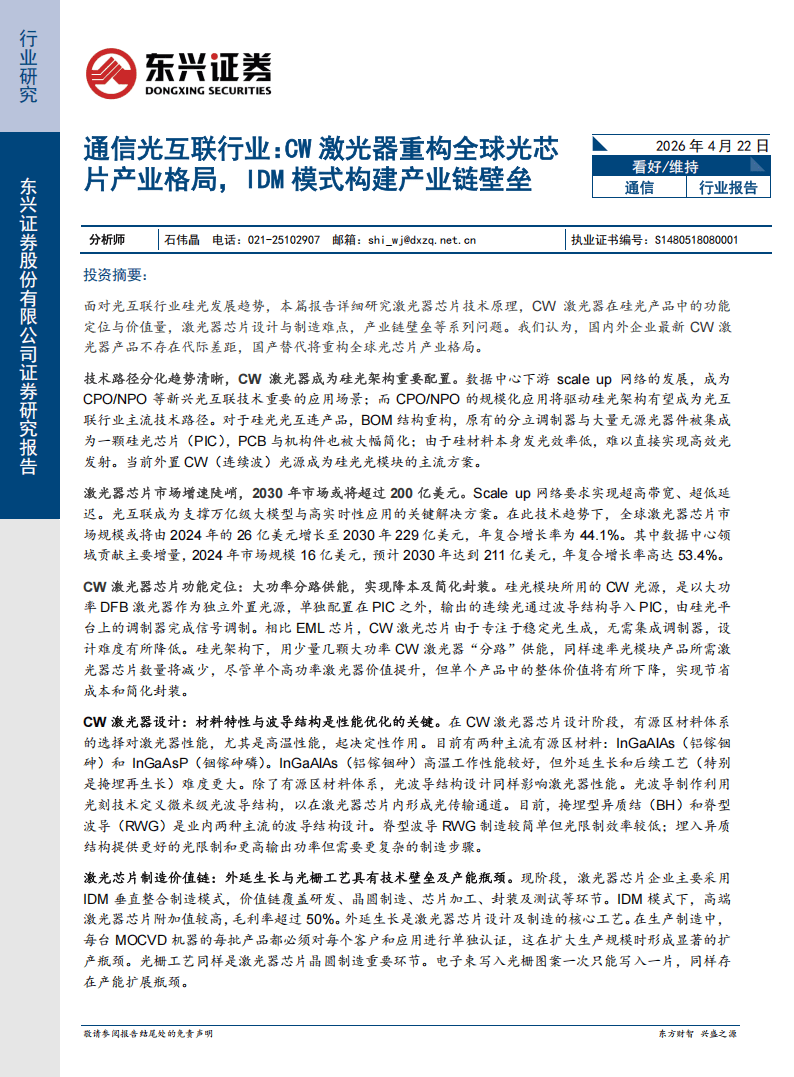
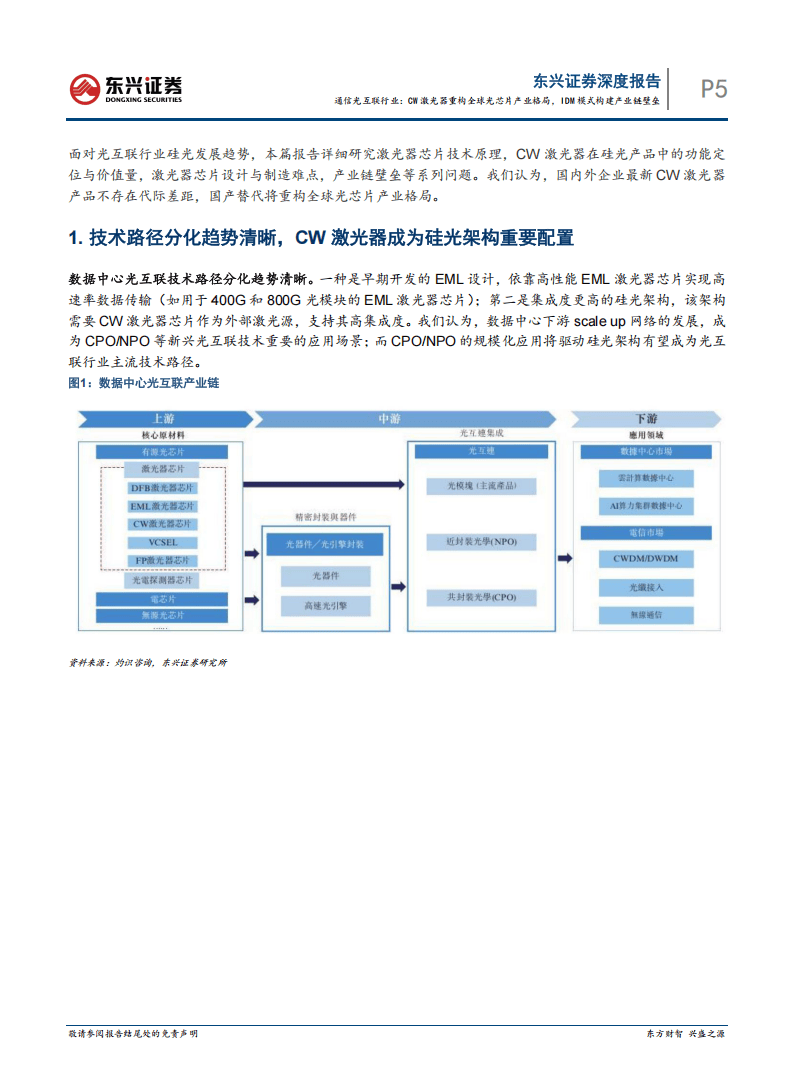
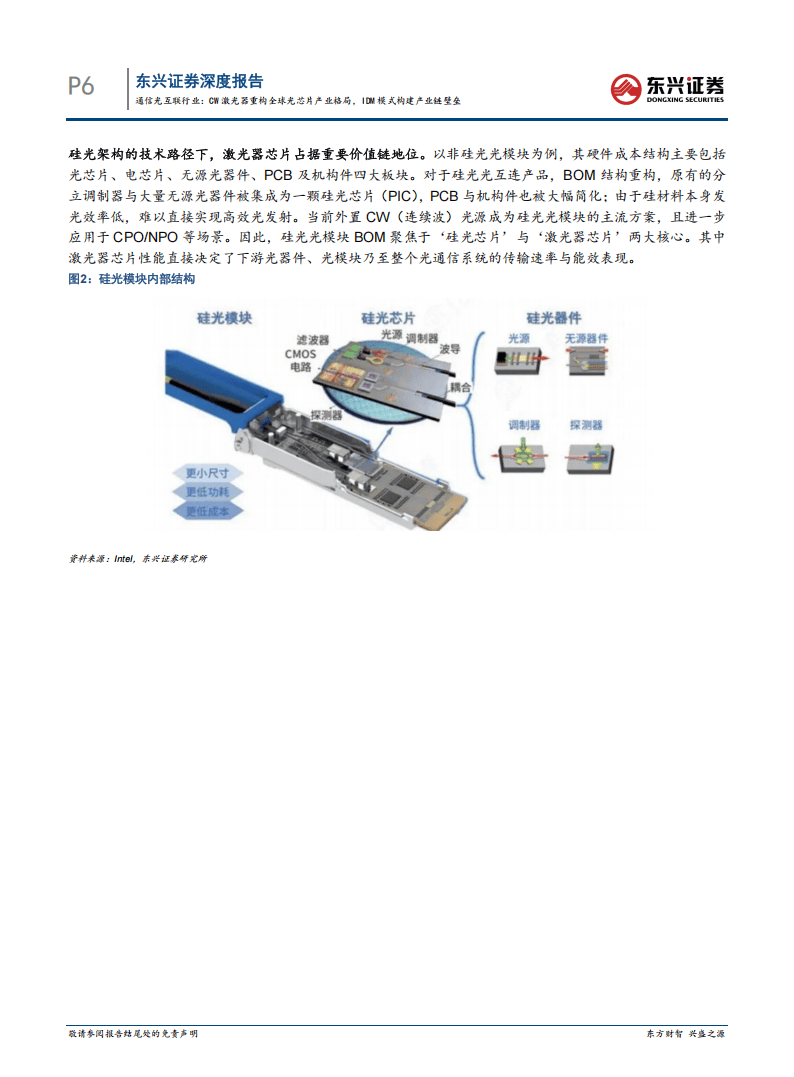
在光互联行业硅光技术快速发展的背景下,CW激光器成为硅光架构核心配置,正重构全球光芯片产业格局,IDM模式则成为构筑产业链壁垒的关键。当前硅光架构凭借高集成度优势,逐步成为光互联行业主流技术路径,因硅材料发光效率低,外置CW连续波光源成为硅光光模块的主流方案,推动光模块BOM结构聚焦硅光芯片与激光器芯片两大核心。
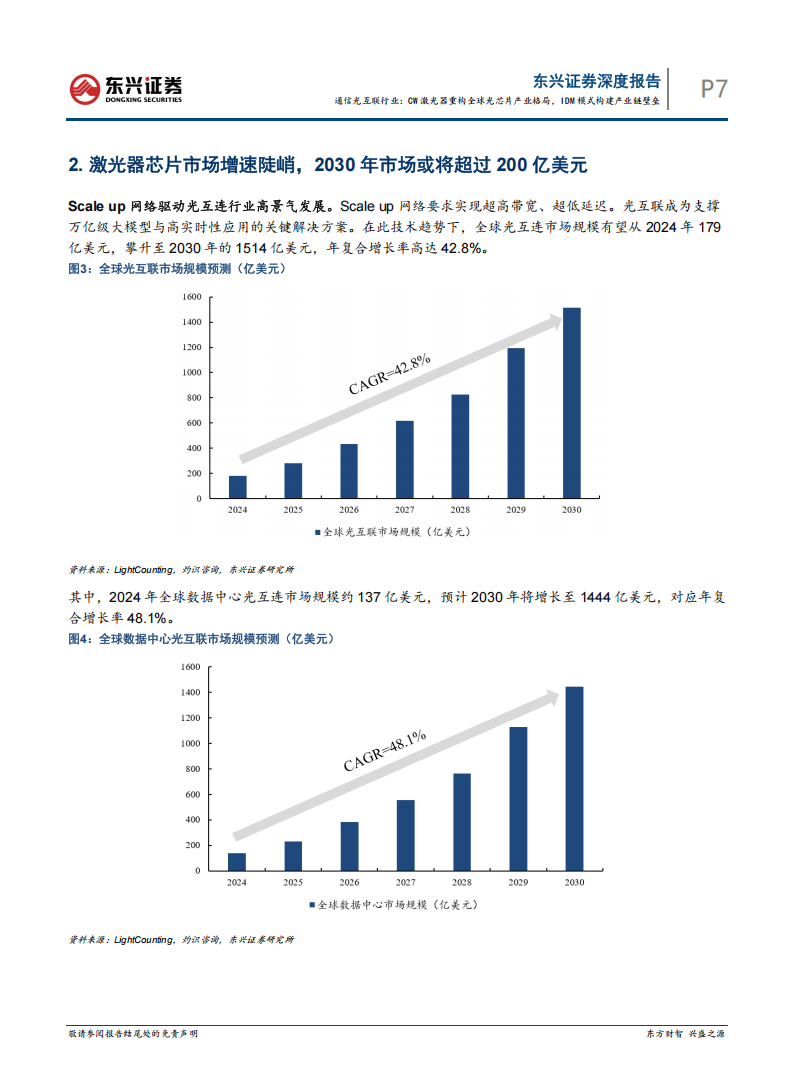
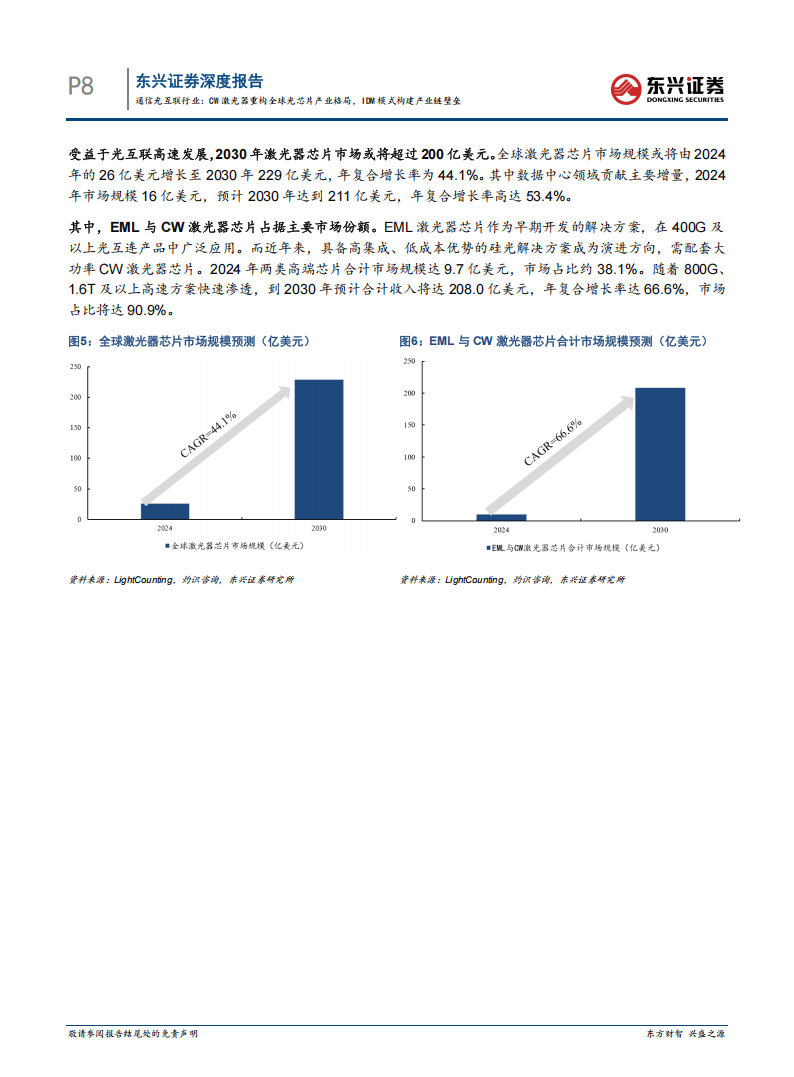
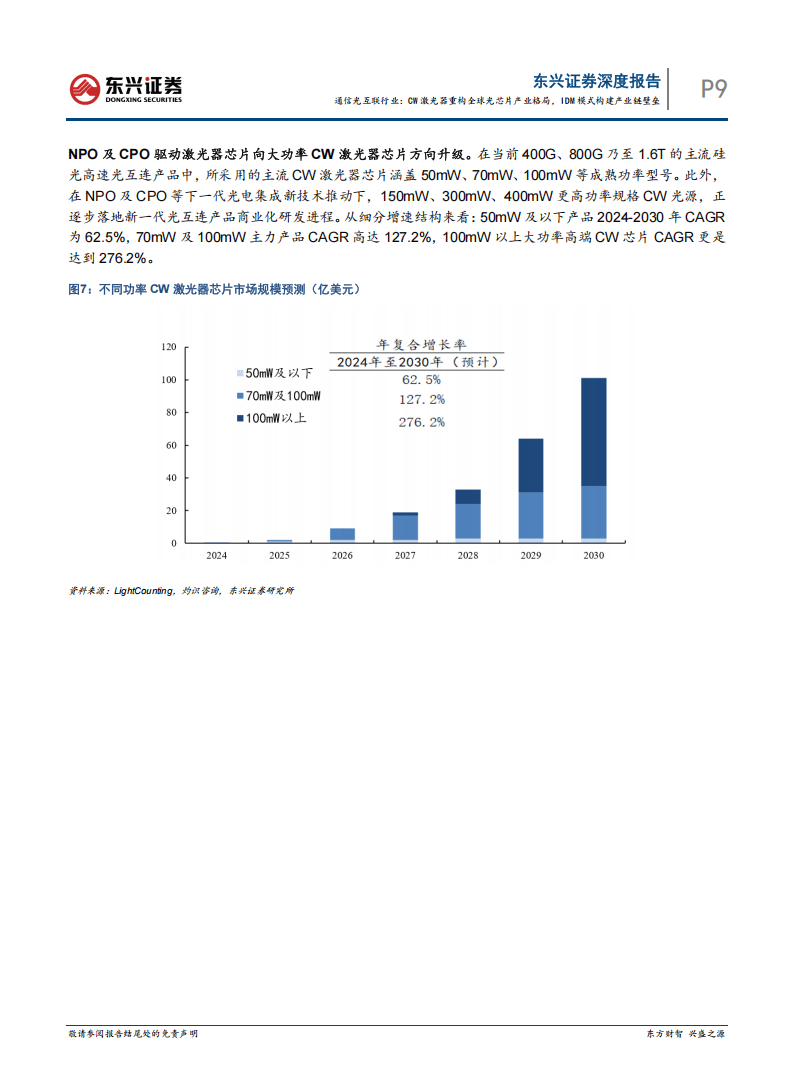
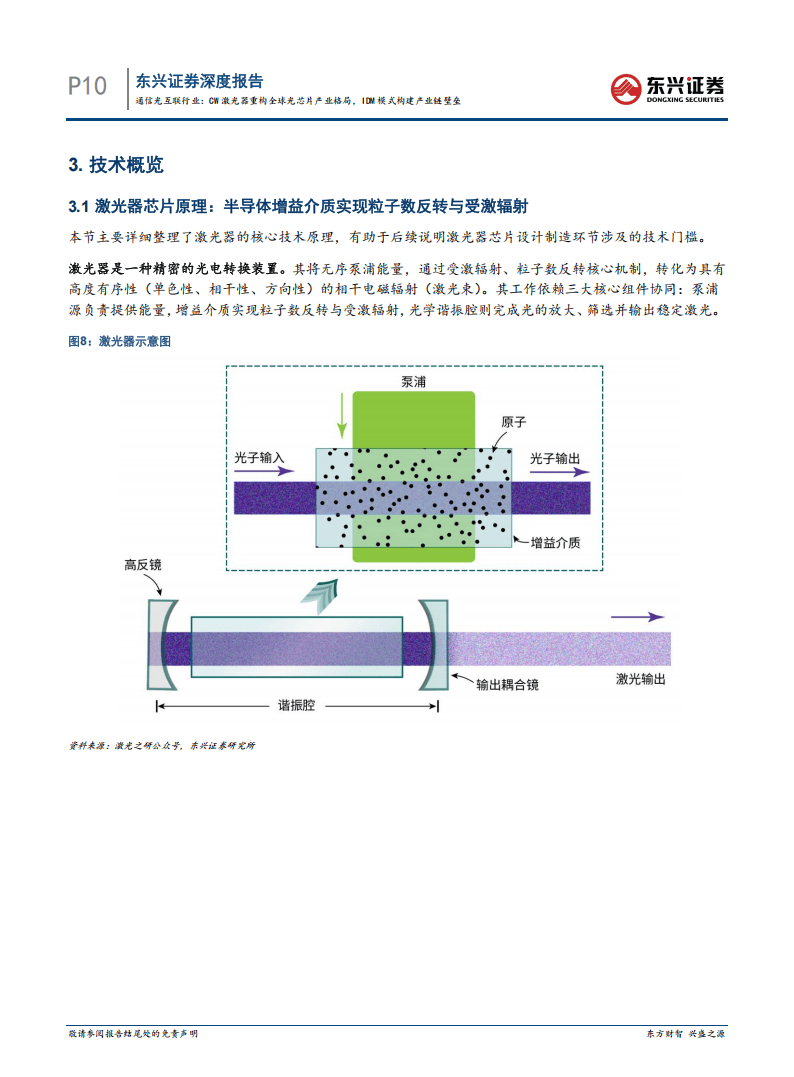
全球激光器芯片市场呈现高速增长态势,2024年市场规模为26亿美元,预计2030年将增至229亿美元,年复合增长率达44.1%,数据中心是主要增量市场,2030年该领域市场规模有望达211亿美元。其中大功率CW激光器需求尤为突出,100mW以上高端产品2024至2030年复合增长率高达276.2%,适配CPO、NPO等新型封装技术的发展需求。
CW激光器以大功率DFB激光器为外置光源,采用分路供能模式,可减少单款光模块所需激光器数量,实现降本与简化封装。其设计核心在于有源区材料与波导结构,InGaAlAs材料高温性能更优但工艺难度更高,掩埋型异质结波导光限制效果好,脊型波导则制造更简便。
制造环节中,外延生长与光栅工艺是核心壁垒与产能瓶颈。MOCVD外延设备需逐批认证,扩产难度大;电子束光栅工艺精度高但单次仅能加工一片,产能受限。行业普遍采用IDM垂直整合模式,覆盖研发、制造、封装测试全环节,高端产品毛利率超50%,自产光栅可大幅降低成本。
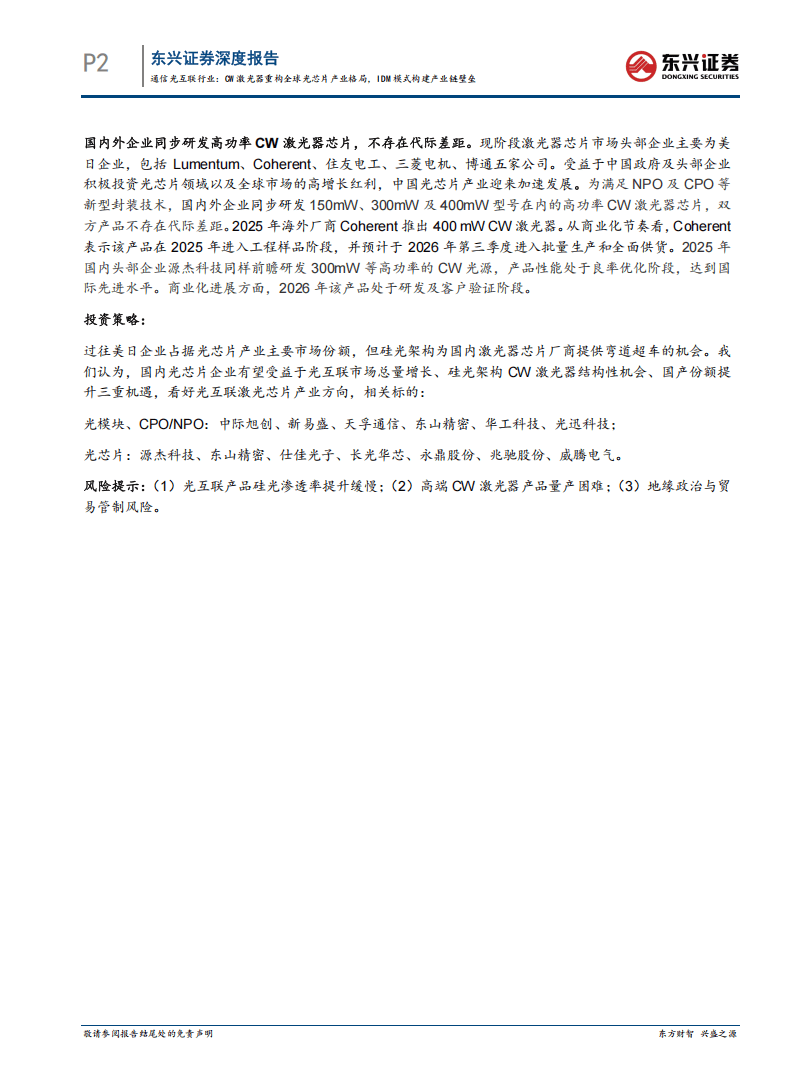
国内外光芯片企业在高功率CW激光器研发上同步推进,150mW、300mW、400mW等产品不存在代际差距。海外企业率先推出高功率产品并推进量产,国内头部企业的高功率CW光源已达国际先进水平,处于客户验证阶段,国产光芯片企业依托技术突破与产业投入,在硅光赛道具备弯道超车的产业基础。
以下为报告节选内容