今天分享的是:液冷:从预期走向放量,NV+CSP双拐点开启
报告共计:23页
液冷行业核心内容总结
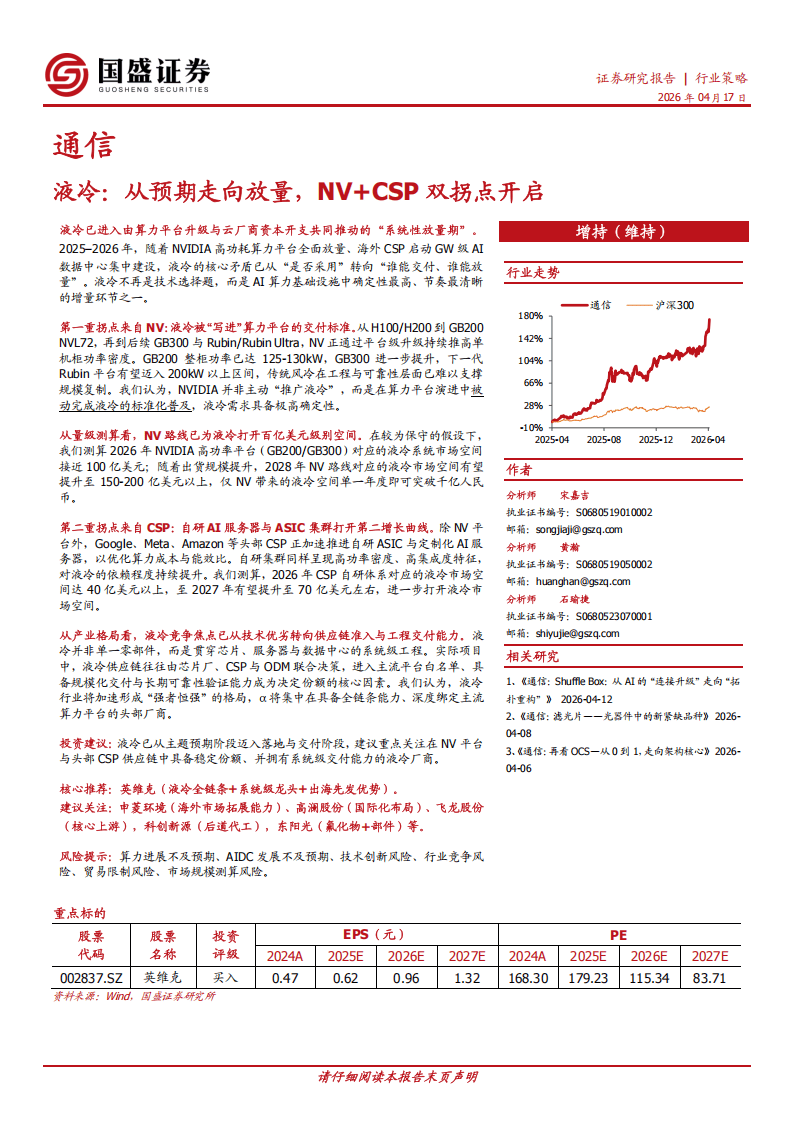
当前液冷行业已从技术选型阶段迈入系统性放量期,核心驱动力来自NVIDIA算力平台升级与海外头部云服务商(CSP)AI数据中心建设的双重拐点,行业核心矛盾从“是否采用液冷”转变为“谁能规模化交付”。
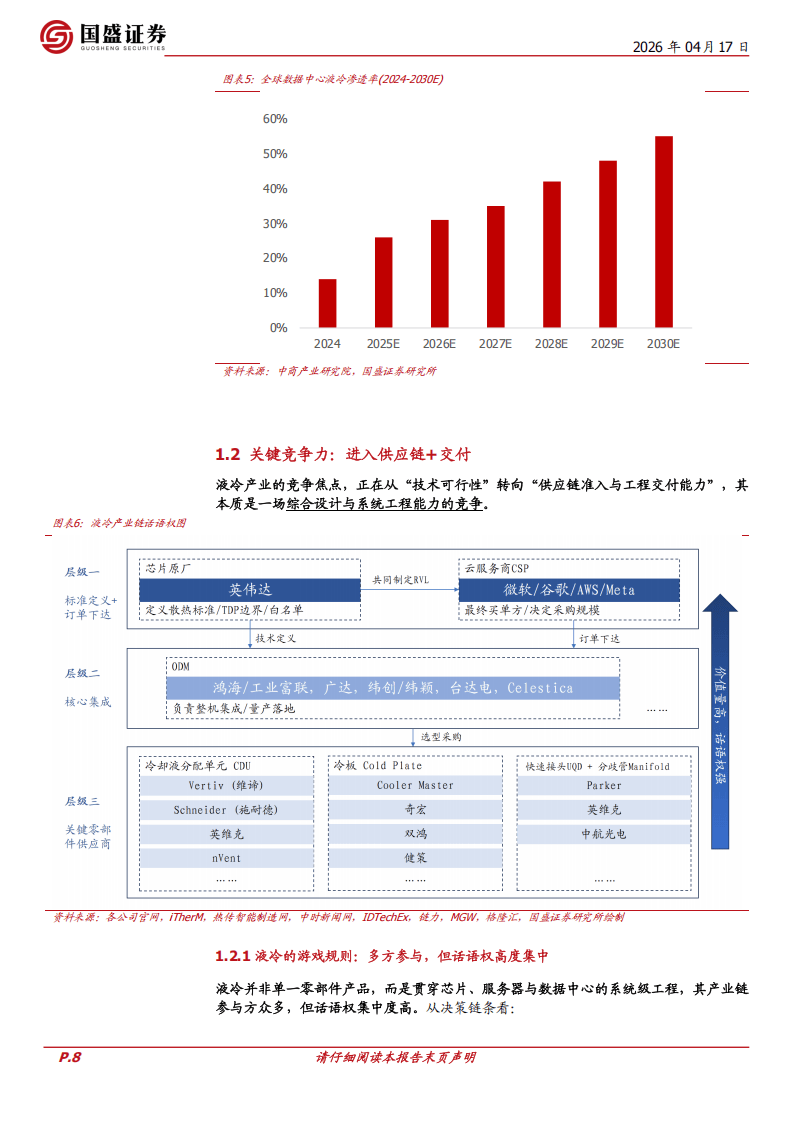
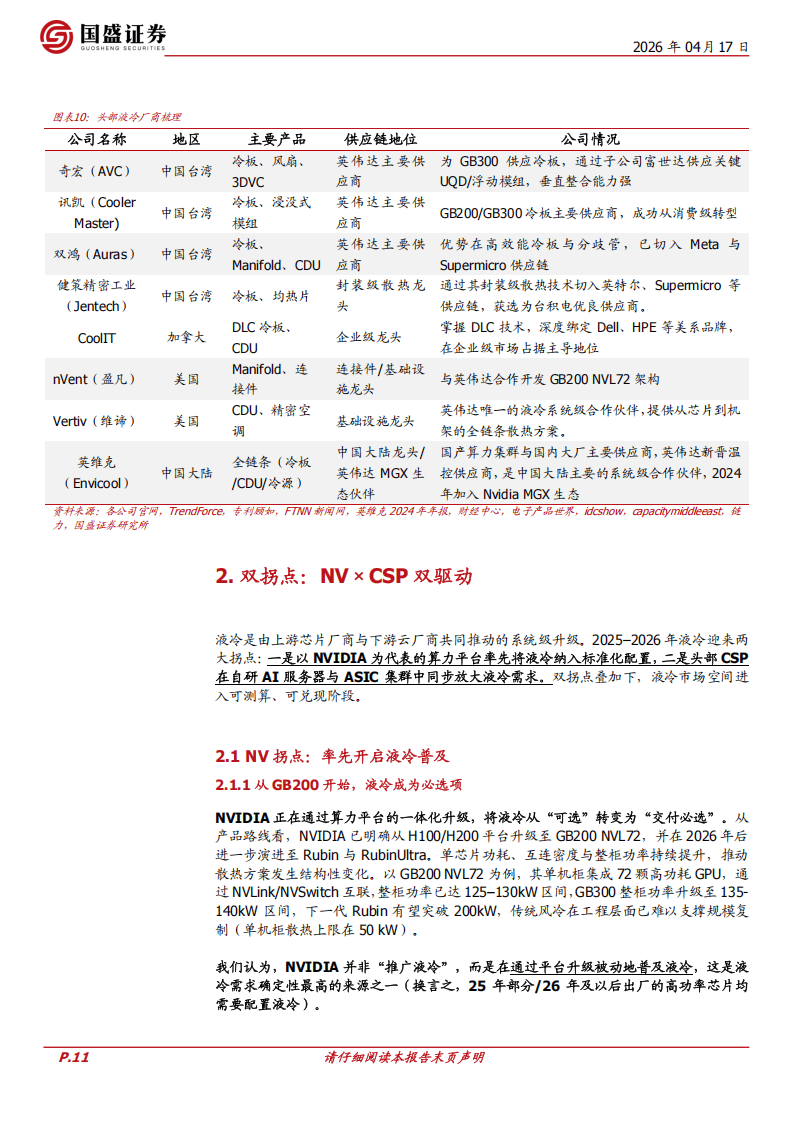
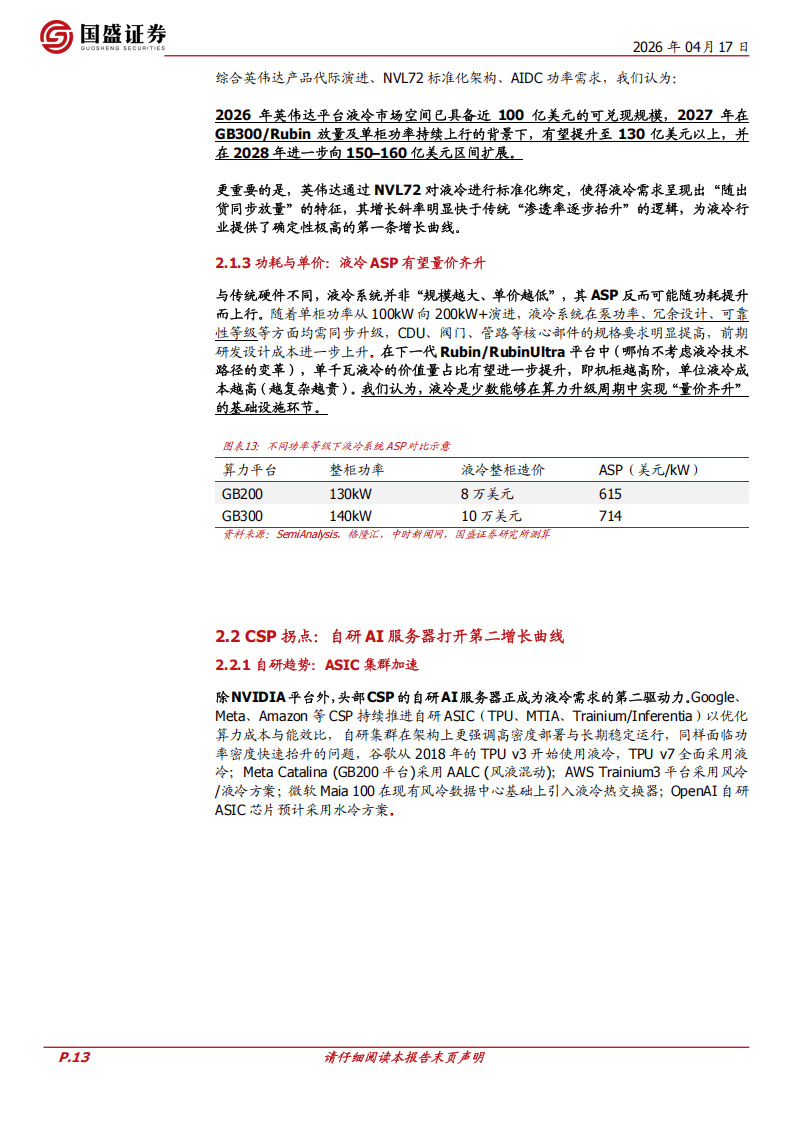
NVIDIA算力平台是液冷普及的核心推手。从H100/H200到GB200 NVL72、GB300,再到下一代Rubin平台,单机柜功率密度持续攀升,GB200整柜功率达125-130kW,GB300进一步提升,下一代平台有望突破200kW,传统风冷已无法支撑规模化部署。液冷被纳入NVIDIA算力平台交付标准,成为高功率算力系统的必选方案,仅NVIDIA路线就为液冷打开百亿美元级别市场空间,且随功率提升,液冷系统价值量呈量价齐升趋势。
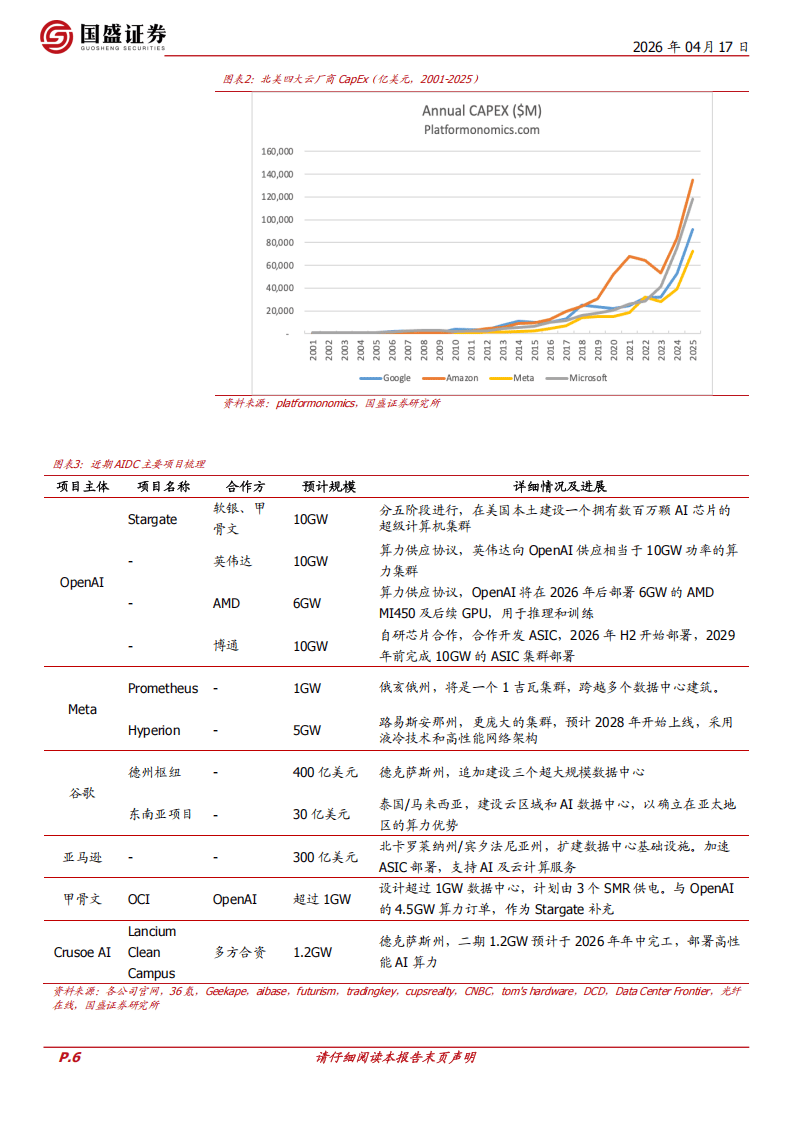
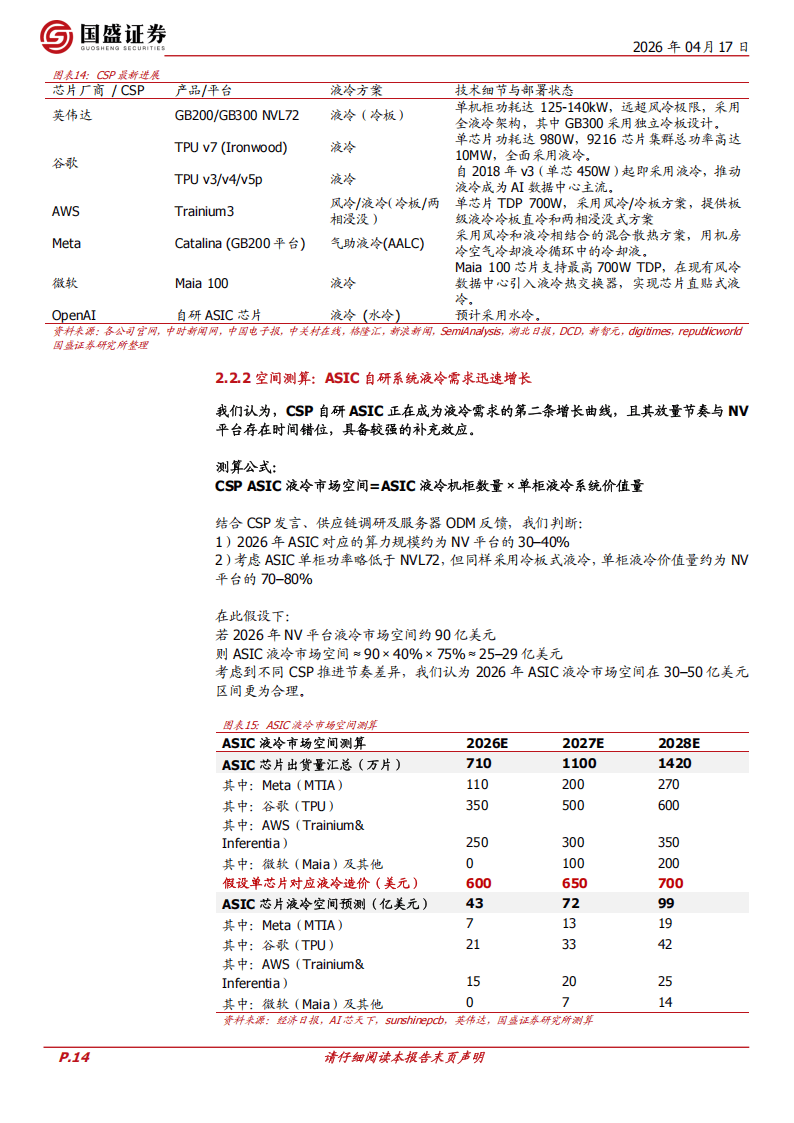
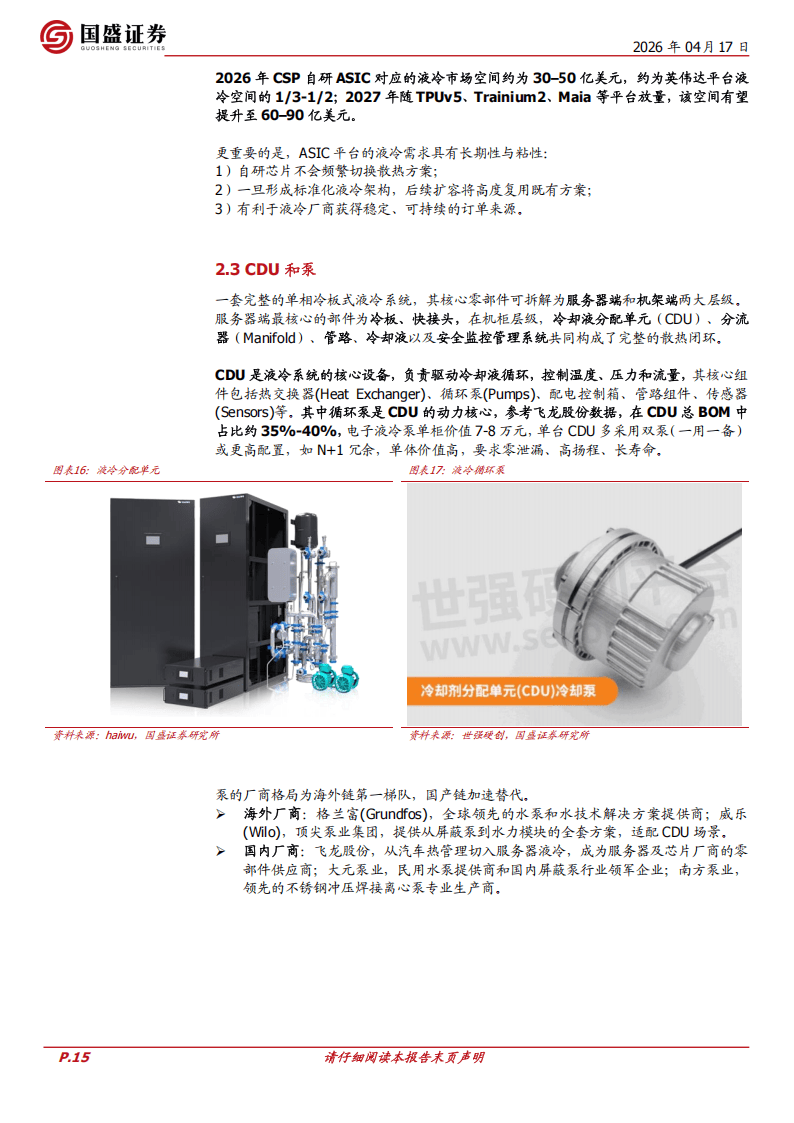
海外CSP自研AI服务器与ASIC集群构成液冷第二增长曲线。Google、Meta、Amazon等厂商加速推进自研芯片与定制化服务器,自研集群同样具备高功率密度、高集成度特征,对液冷依赖度显著提升。谷歌TPU v7、AWS Trainium3、Meta相关平台均已采用液冷方案,CSP自研体系对应的液冷市场空间快速扩张,与NVIDIA路线形成互补,进一步拓宽行业增长空间。
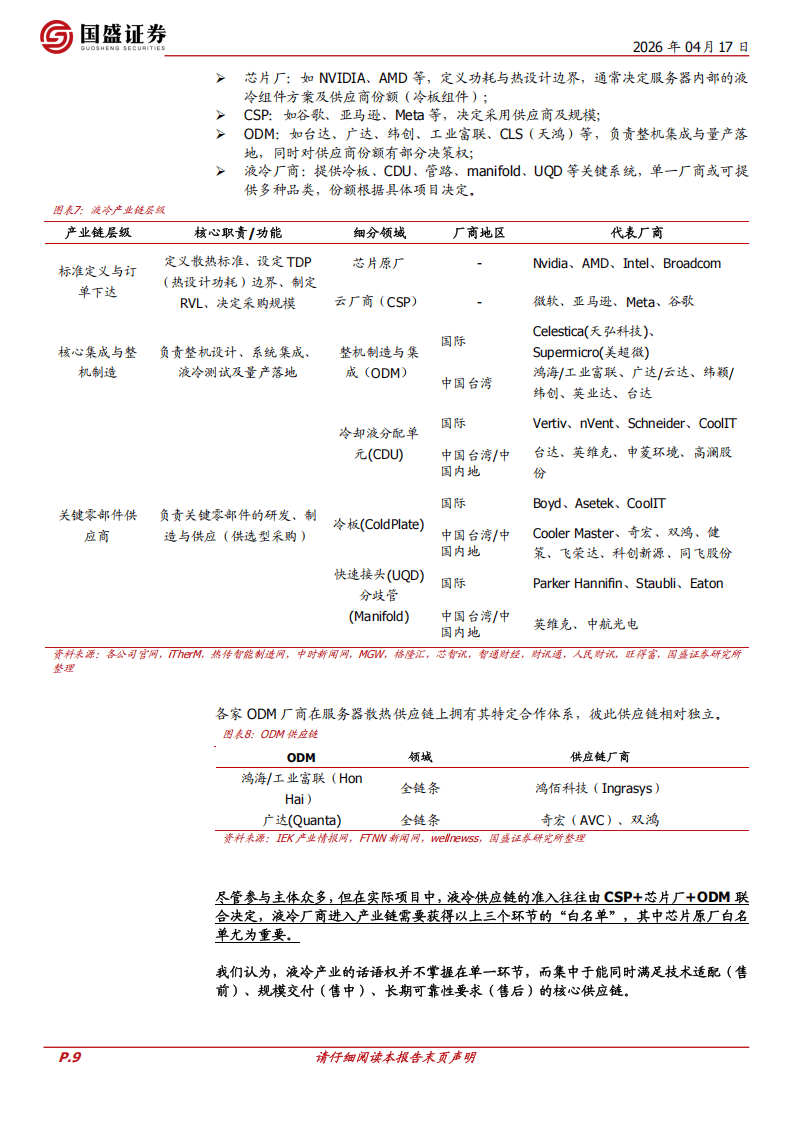
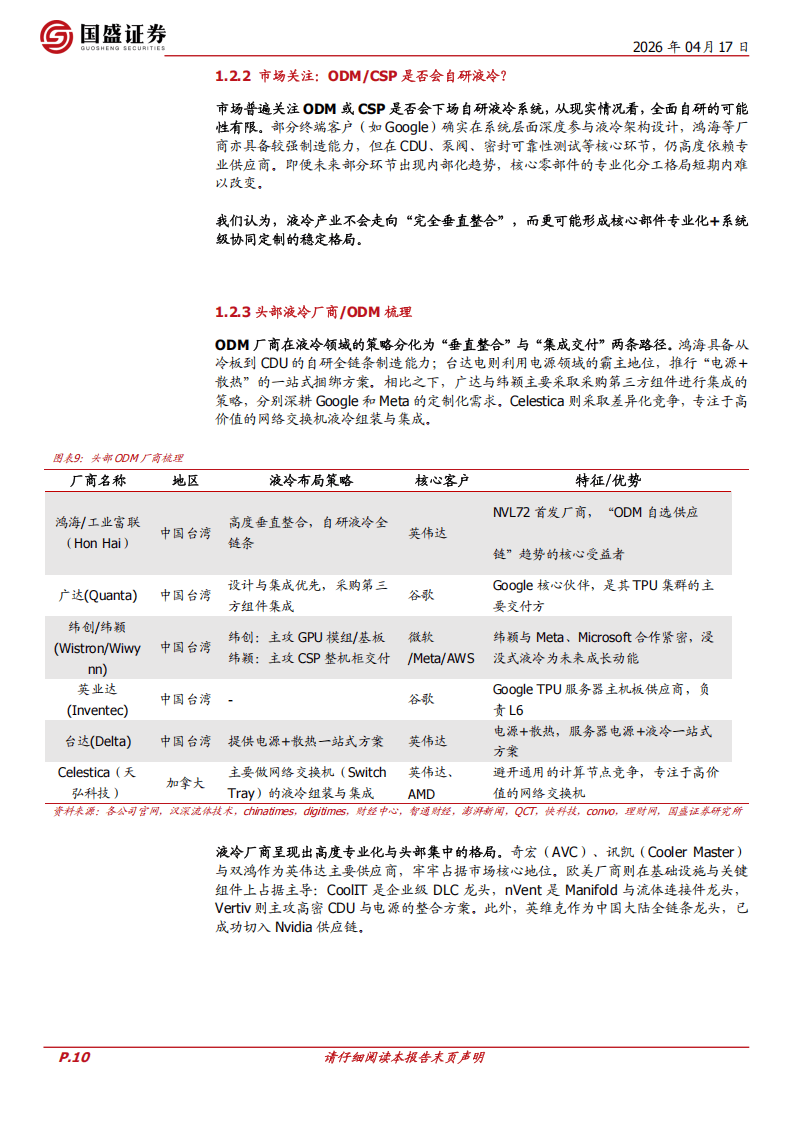
液冷行业竞争焦点已转向供应链准入与工程交付能力。液冷是贯穿芯片、服务器与数据中心的系统级工程,供应链由芯片厂、CSP、ODM联合决策,进入主流平台白名单、具备规模化交付与长期可靠性验证能力的厂商更具优势,行业呈现强者恒强格局。
技术层面,液冷正从主流冷板式向微通道、双相、浸没式等更高效率方向演进,应用场景也从芯片散热逐步拓展至光模块、电源系统等算力全链条,未来将成为AI算力基础设施的核心通用热管理方案,行业成长空间持续打开。
以下为报告节选内容