

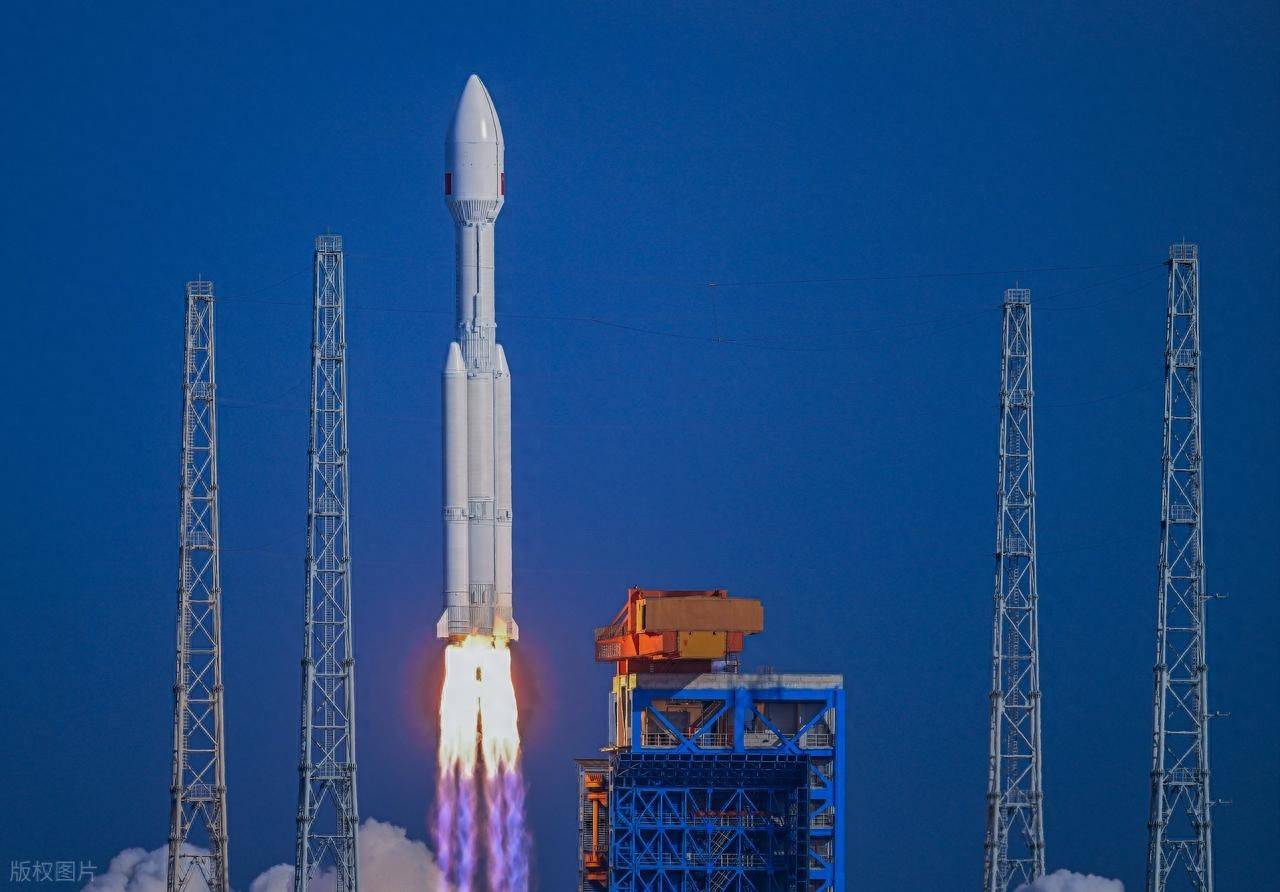
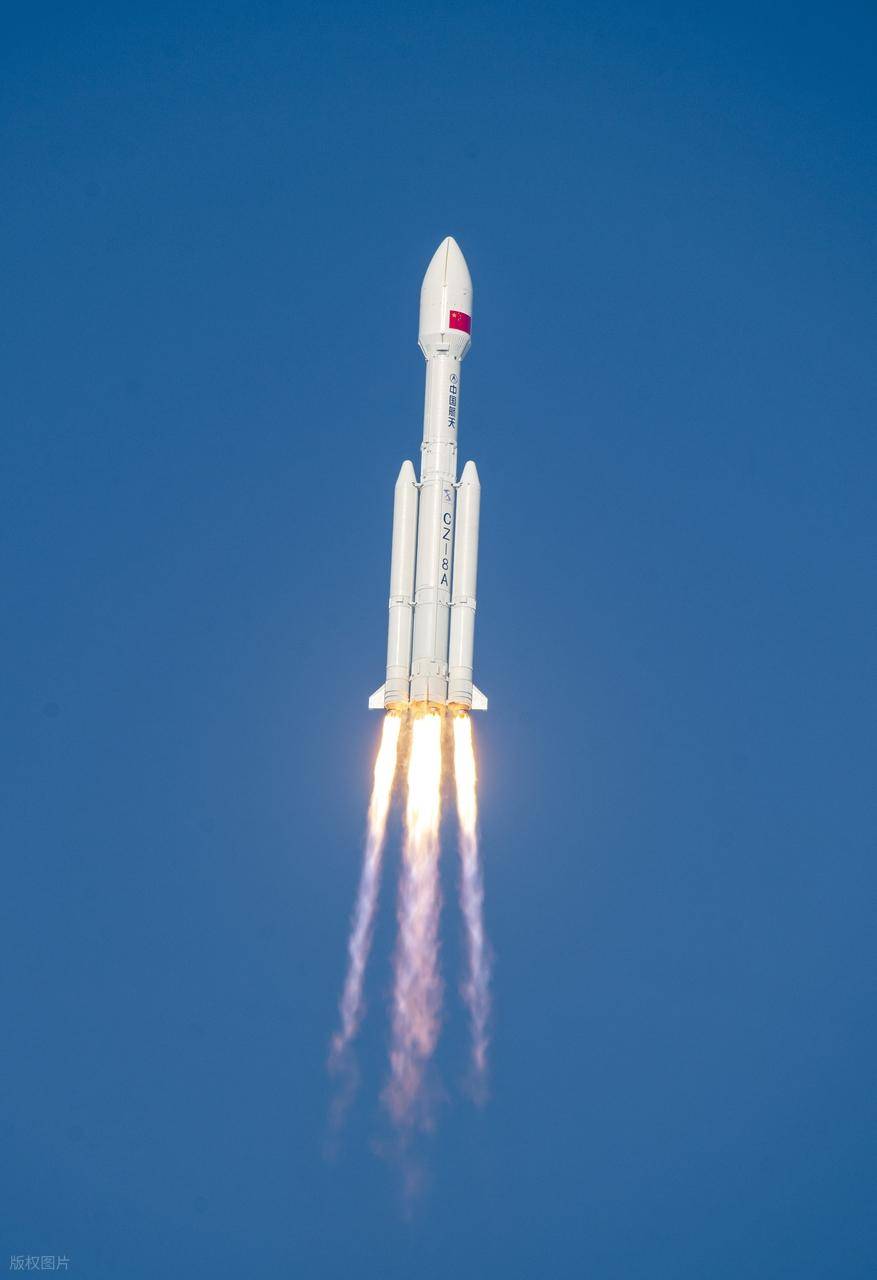
中国火箭的发射量在过去十年里实现了惊人的增长,增幅达到3.8倍,标志着中国太空经济正进入一个前所未有的高频时代。与以往依赖重大工程推动的模式不同,中国航天正在向高频任务驱动转型。根据国家航天局公布的数据,十年前,中国一年仅发射十几枚火箭;而到2025年,中国全年航天发射次数达92次,创下历史新高,相当于十年前的4.8倍。这组数字的意义远不止发射更多,过去每一次火箭升空都承载着少数国家级工程的使命——载人航天、探月计划、北斗导航、深空探测——它们就像一座座里程碑,间隔长、任务重、象征意义深远。如今,发射密度的上升显示出,中国航天正在从项目制走向基础设施化。基础设施的核心特征是持续的需求、稳定的频率和不断下降的成本。正如铁路之所以改变经济,不是因为第一列火车伟大,而是因为列车可以每天运行;电网之所以支撑工业发展,不是因为一座电站,而是因为电力持续供应。太空也同样如此:当火箭一年发射近百次,太空不再是遥远的象征,而是成为通信、导航、遥感、气象、能源、国防乃至消费互联网的延伸空间。2025年的一个重要变化是商业航天正式登上发射舞台。国家航天局披露,2025年我国商业航天全年完成发射50次,占全年总数的54%;其中商业运载火箭发射25次,全年入轨商业卫星达311颗,占全年入轨卫星总数的84%。

资本市场之所以热切关注商业航天,是因为它不再仅是科研故事,而开始具备产业化现金流的潜力。火箭公司提供发射服务,卫星公司销售数据、通信和连接,地面设备公司提供终端和运营系统,应用公司提供行业解决方案。产业链越长,商业化空间越大。但高频发射并不意味着行业成熟。航天仍是高风险行业,技术验证、发射失败、保险成本、订单波动、融资周期都会影响企业生存。商业航天估值不能仅看故事,更需关注火箭成功率、单位发射成本、订单可见度、产线能力和客户结构。 对中国而言,发射量十年增长3.8倍,标志着航天战略进入新阶段。过去关注的是能不能上天,现在关注的是能否高频、低成本、规模化上天。过去竞争的是单点突破,现在竞争的是完整产业体系。过去航天展示国家能力,现在航天也承载产业升级与数字经济入口。未来几年,中国火箭发射量大概率仍将维持高位:载人登月、探月探火、深空探测提供国家工程牵引;卫星互联网、商业遥感、低轨通信提供市场化需求;可重复使用火箭与商业发射场提供供给端改善。需求、技术、基础设施三条曲线正在同向上行。 因此,中国在太空中刷火箭,并非单纯追求数量,而是在争夺下一代基础设施的战略入口。地面互联网改变了过去二十年的商业秩序,低轨卫星网络或将重塑未来二十年的连接方式。火箭发射量的增长只是最直观的计数器,真正值得关注的是:当火箭从稀有事件变为高频服务,卫星从科研载荷变为数字基础设施,太空从国家叙事进入产业叙事,中国商业航天的价值才刚刚开始被重新定价。火箭飞得越密集,太空经济距离普通产业就越近。














