

5月20日,全场景L4级自动驾驶第一股驭势科技登陆港交所,资本市场完成对封闭场景自动驾驶的首次定价。同一天,在新疆乌鲁木齐,另一场签约悄然进行——九识智能与新疆机场集团签署合资合作意向书,正式切入机场无人驾驶赛道。
这不是一次简单的业务延伸。当一家在城配领域已拥有超2.5万台L4级车队的公司,开始向机场地面作业场景渗透时,一个更值得关注的问题浮出水面:在自动驾驶的商业化竞赛中,“纵向深耕”与“横向扩张”两种路径,谁更有机会跑出长跑冠军?
同日异局:IPO与“重兵入局”同台上演
驭势科技这家成立于2016年的自动驾驶公司,专注于机场、厂区等封闭场景的L4级自动驾驶解决方案。从业务成色来看,驭势科技在机场场景确实建立了显著的先发优势,自2018年以香港国际机场为起点,公司在机场领域的深耕已近八年。业务已覆盖17个中国内地机场和香港国际机场,及新加坡樟宜机场、卡塔尔哈马德国际机场等国际标杆。
但高市场占有率背后,是持续的大规模研发投入。招股书显示,2023年至2025年,驭势科技营收分别为1.61亿元、2.65亿元和3.28亿元,年复合增长率42.7%,毛利率高达51.1%。然而同期净亏损分别为2.13亿元、2.12亿元和2.30亿元,三年累计亏损约6.55亿元。研发开支占比持续高企,2023年至2025年研发开支分别占同期营收的114.3%、74%和71.2%。
高强度的研发投入是维持技术领先的必要条件,但何时能转化为持续盈利仍是未知数。此次IPO募集资金约7.95亿港元,将为驭势进一步加码技术迭代和全球化拓展提供资金支持。
同一天,九识智能与新疆机场集团在乌鲁木齐正式签署合作意向书。乌鲁木齐临空开发建设投资集团与北京宇识智擎科技签约,新疆机场集团党委书记、董事长陶润文出席见证。
一边是封闭场景自动驾驶的绝对龙头登陆资本市场,一边是无人配送赛道的明星选手大举切入机场场景。同样的时间点,两个关键事件,共同点燃了机场无人驾驶赛道的竞逐战火。

一纸签约背后的“降维打击”逻辑
就在资本市场关注驭势科技IPO动向之际,九识智能悄然完成了机场赛道的关键布局。
这并非一场“纸上签约”。早在2026年1月5日,九识智能即与新疆机场集团、北京宇识智擎科技签署了三方战略合作协议,涵盖智慧机场应用场景生态搭建、机场专网平台建设、新型无人车标准制定三大方向。
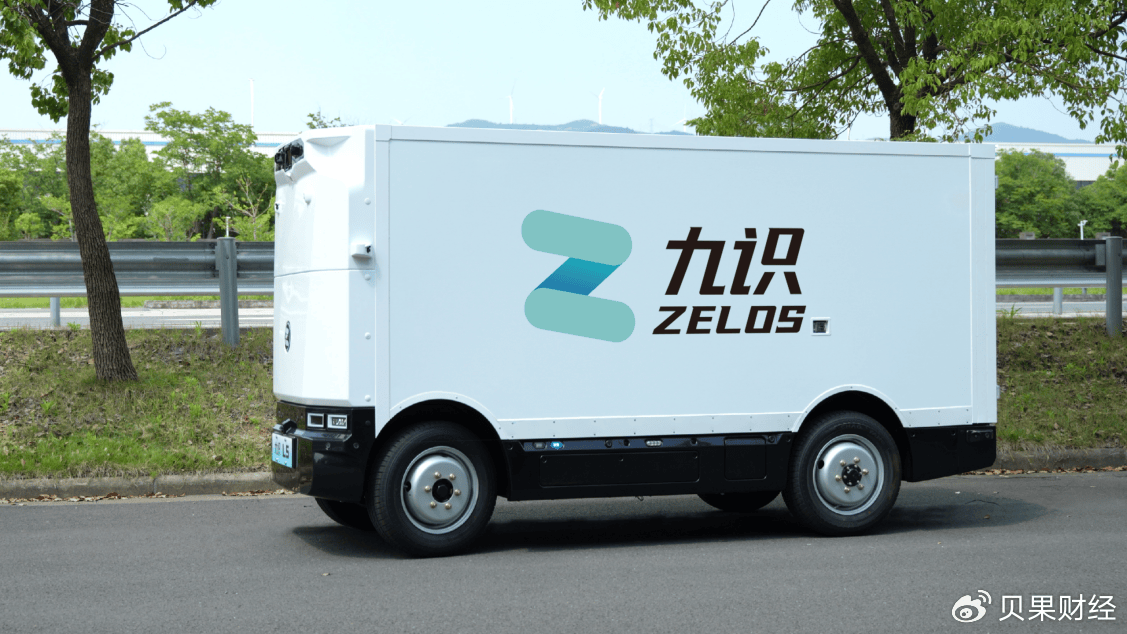
机场地面作业场景,是L4级自动驾驶技术最具挑战性的验证场——多设备协同、高密度人流物流、极端安全标准等,任何一个维度都对技术栈提出了极为严苛的要求。而九识的底气,来源于城配领域的大规模实战积累。2026年1月,九识与菜鸟无人车业务完成战略整合,目前RoboVan车队总规模超过2.5万台,覆盖全球20余个国家超300座城市,L4级运营总里程超过1亿公里。
这样的规模,是全球绝大多数自动驾驶公司难以企及的数据壁垒。
资本赛道的分岔口:两种路径的差异化选择
相同的时间点,为什么两家公司都在机场赛道发力,但选择的路径截然不同?
最直观的差异在于业务根基。驭势科技深耕封闭场景,通过单一场景做精做深构建护城河。自2018年在香港国际机场首次落地以来,公司专注于机场这一最难啃的“硬骨头”,逐步建立了难以逾越的技术和经验壁垒。
相比之下,九识智能选择了“横向拓展”的战略路径。从城配物流切入,九识在邮政、快递行业已建立了压倒性优势。2025年10月,九识智能与中国邮政签订了7000台无人车订单。2026年1月,九识与菜鸟无人车业务完成战略合并,成为全球规模最大的L4级无人驾驶物流车队。公司累计公开融资额超过8亿美元,成为行业估值最早突破百亿元人民币的独角兽。
在城配领域积累的规模化运营经验和技术能力,为九识向机场场景延伸提供了天然优势。机场场景的复杂性与对技术的严苛要求,恰好是检验一家自动驾驶公司“技术厚度”的试金石。
2025年,全球智慧机场系统市场规模预计突破800亿美元,中国贡献率超35%,成为全球技术落地与商业化的核心试验区。当机场无人驾驶赛道迎来IPO与明星玩家入局的双重催化,谁能在更广阔的场景棋盘上率先落子,谁就有可能定义下一个赛段的竞争规则。而这场转变中,究竟是先发布局的驭势科技继续扩大领先优势,还是后发切入的九识智能凭借规模优势开辟新的赛道,仍有待市场的检验。
车轮仍在加速。














