报告聚焦 2026 年具身智能与人形机器人产业,从政策、技术、资本、产业链、商业化及未来趋势多维度剖析行业发展全貌。
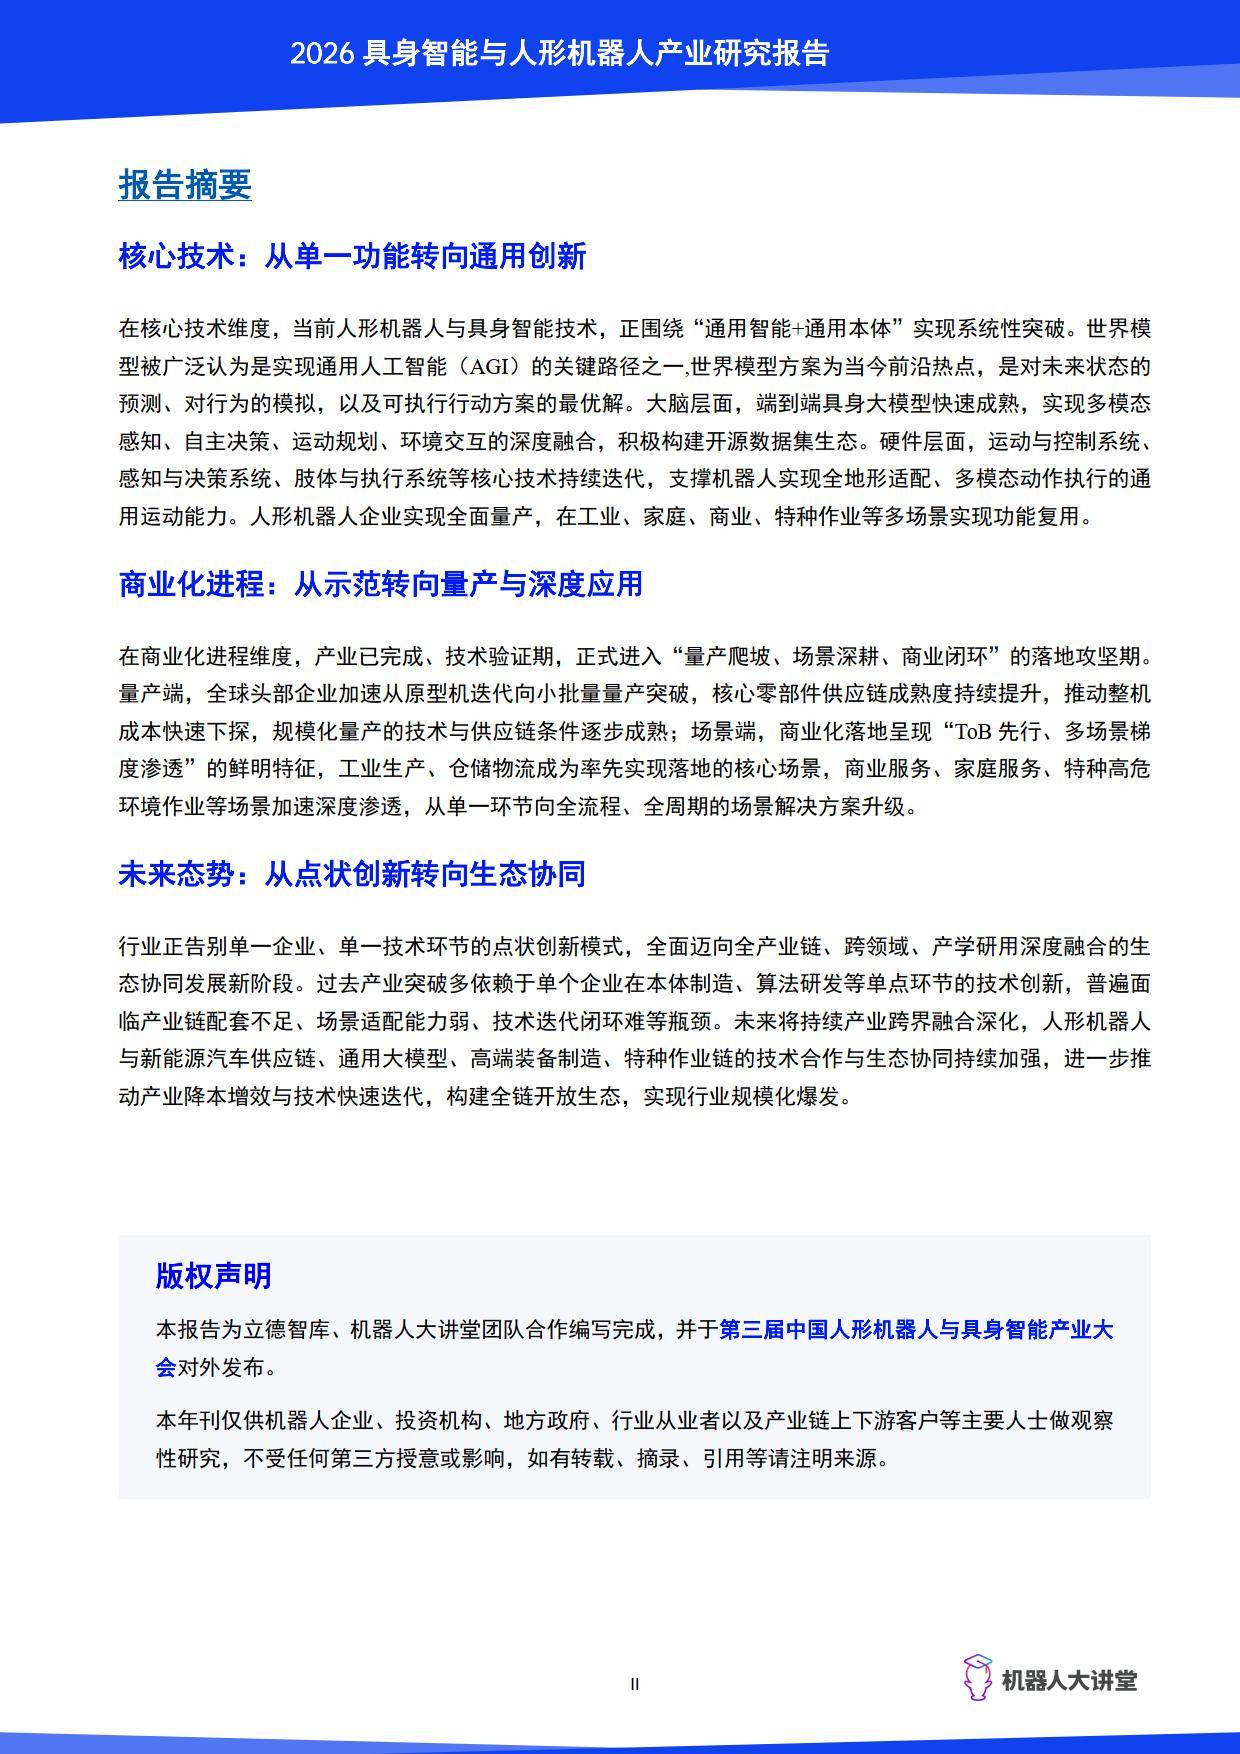
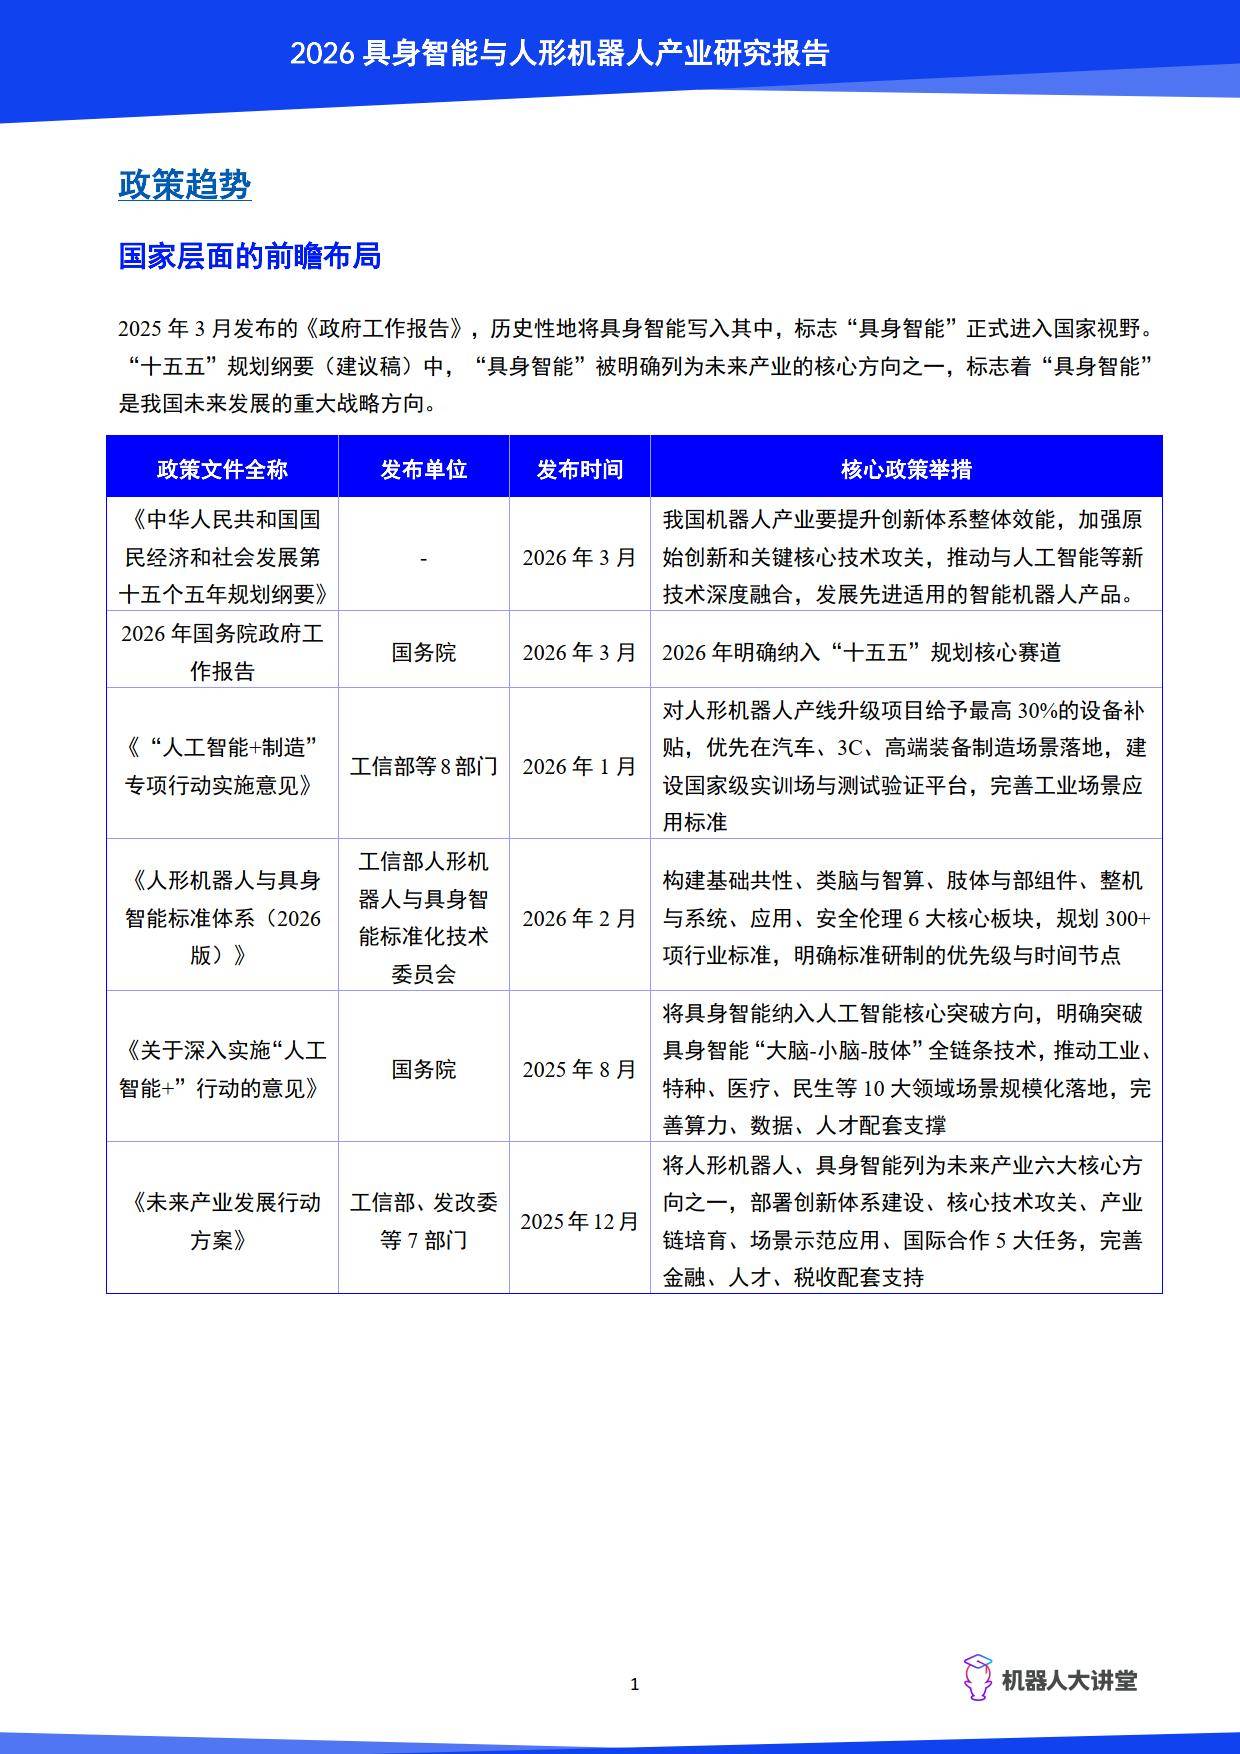
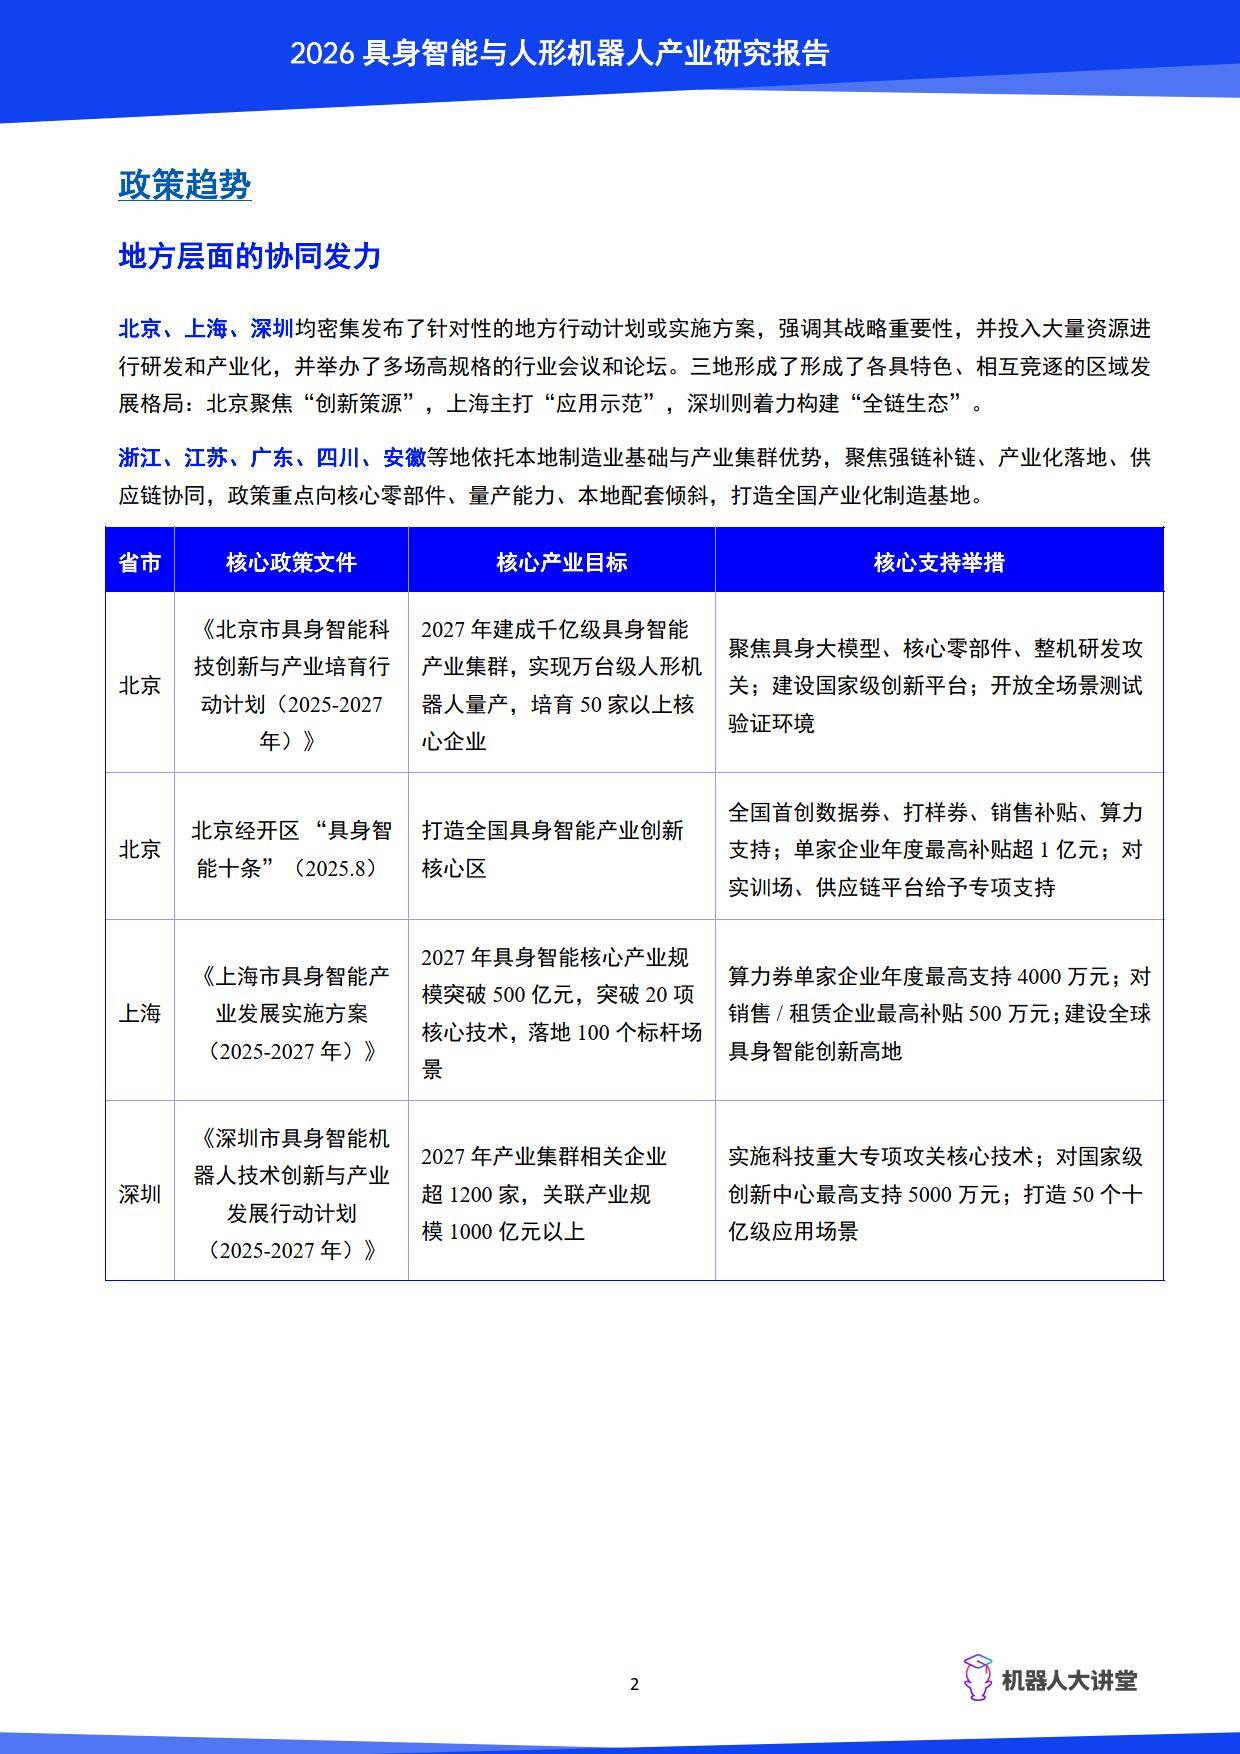
政策层面,国家将具身智能纳入十五五规划、人工智能 + 制造专项行动,搭建六大标准板块;北京、上海、深圳形成创新策源、应用示范、全链生态差异化格局,长三角、江浙川皖依托制造基础打造产业基地,多地出台补贴、算力支持等举措助推产业集群建设。
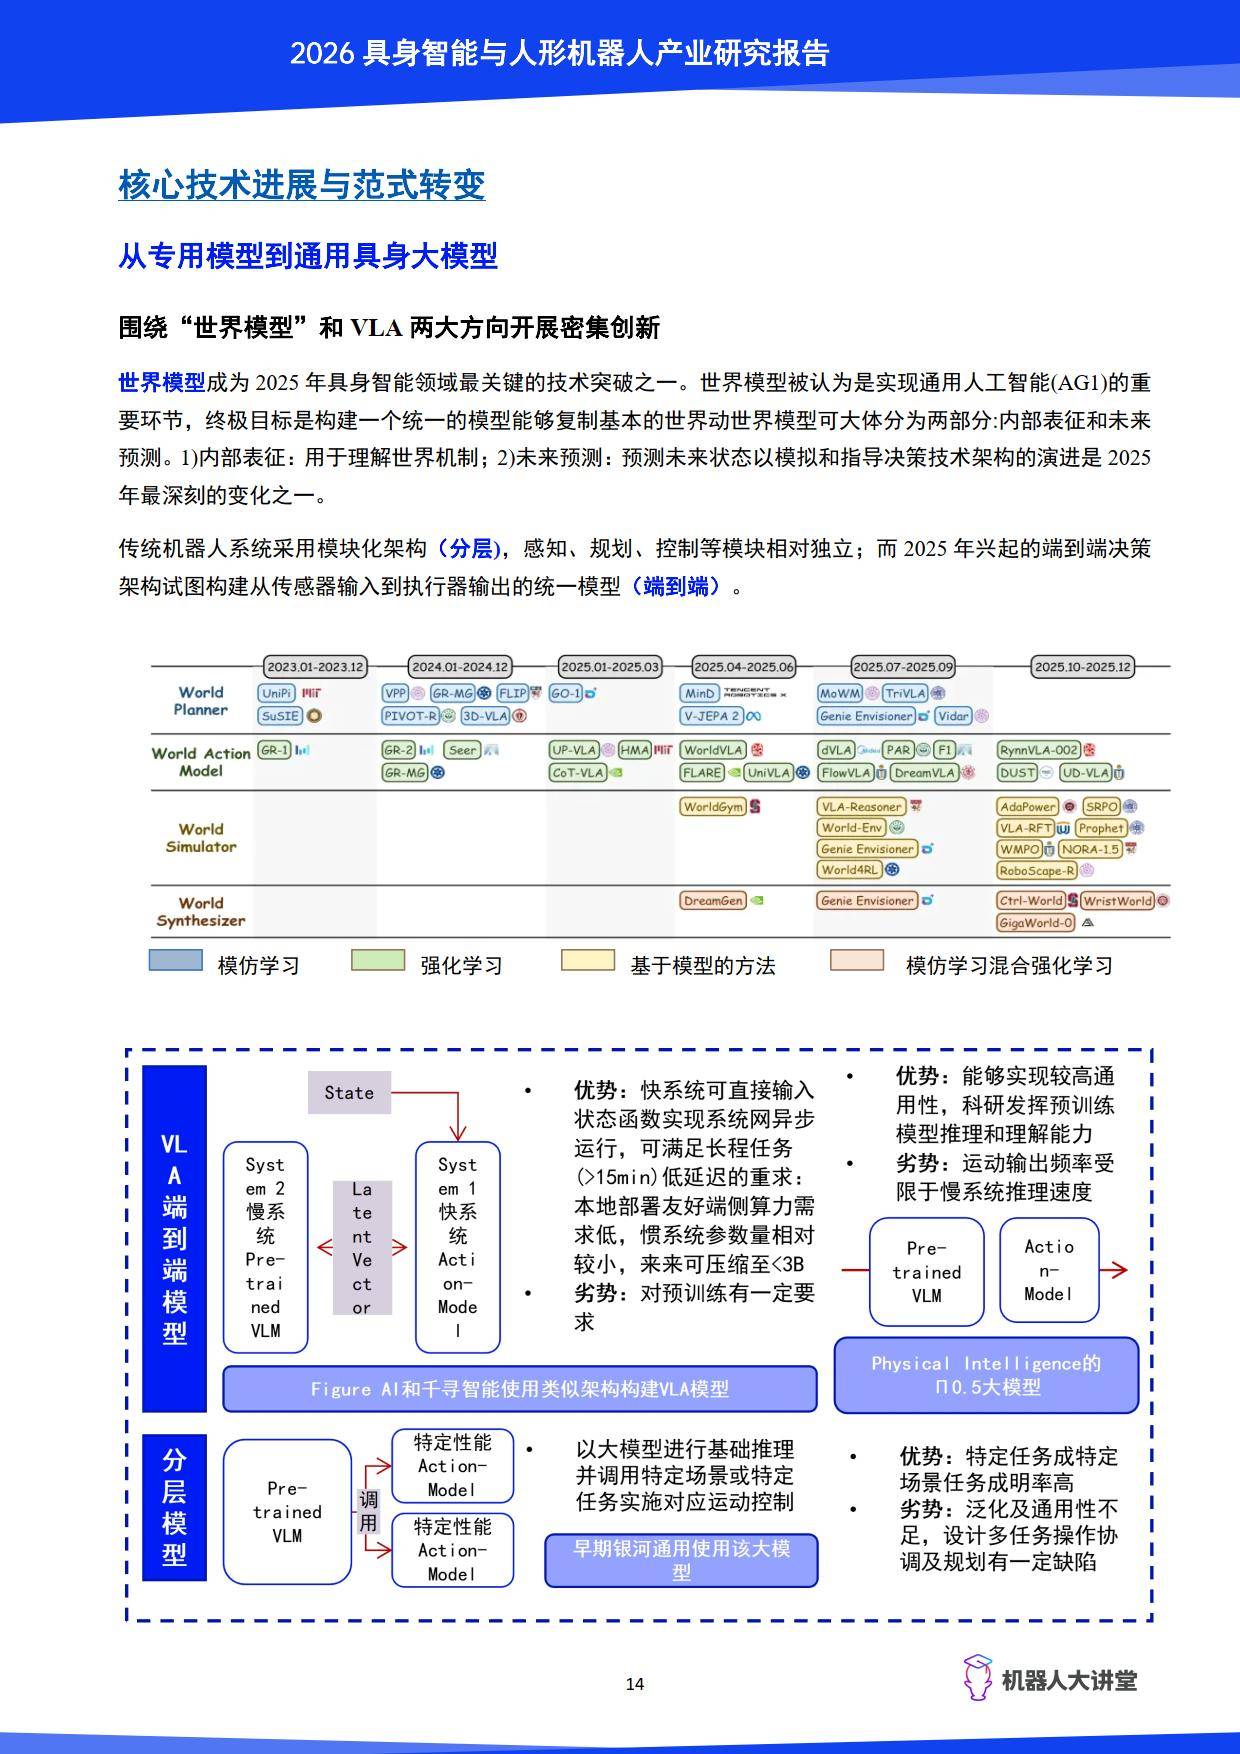
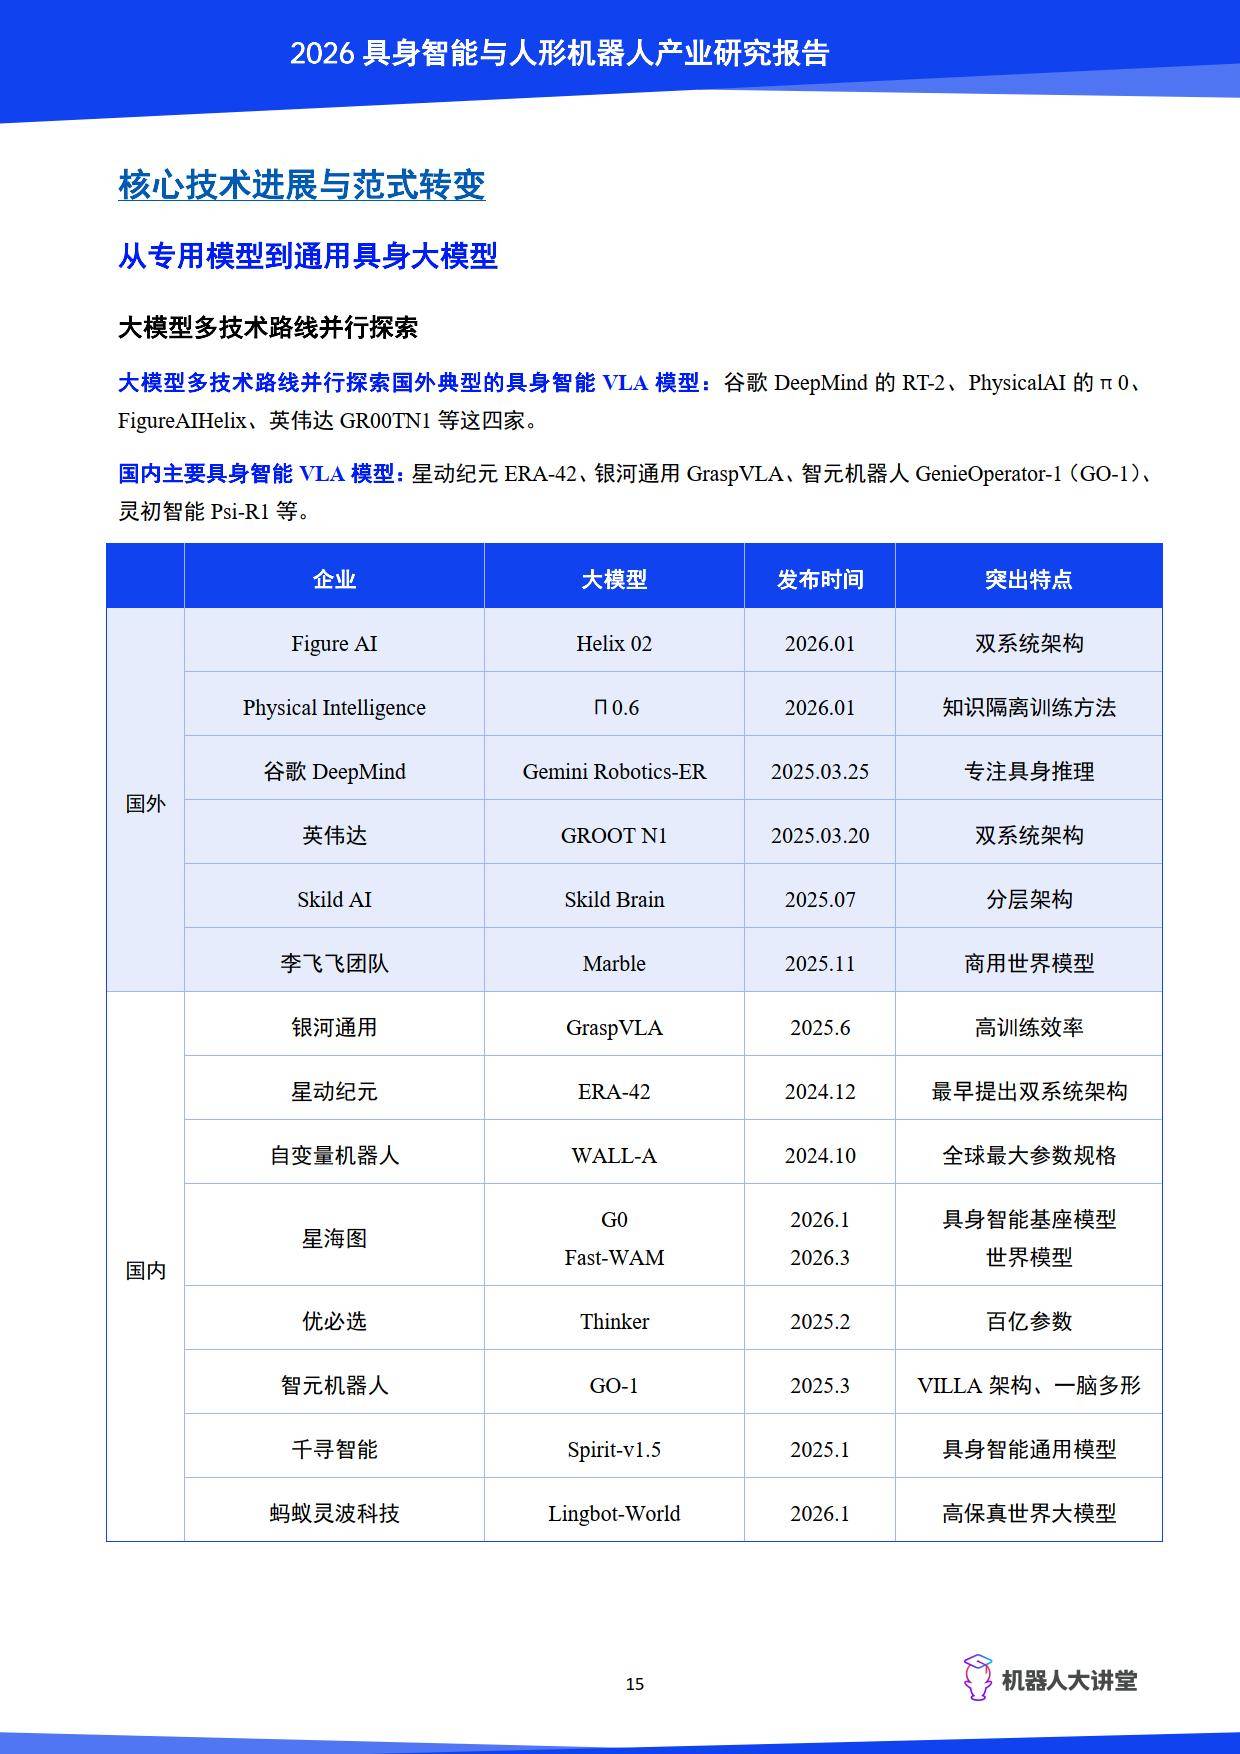
技术维度,行业迈向通用智能 + 通用本体突破,世界模型、VLA 模型成为前沿热点,端到端具身大模型实现多模态感知与决策融合。核心零部件成本中执行器、传感器占比超 60%,仍是国产替代重点;目前结构件国产化率达 90%,但力矩传感器、高端丝杠等仍高度依赖进口,无框电机、六维力传感器、高自由度灵巧手成为技术攻坚核心。数据采集形成遥操作、仿真生成、人类视频、UMI 等多元路径,开源生态与数据集建设加速完善。
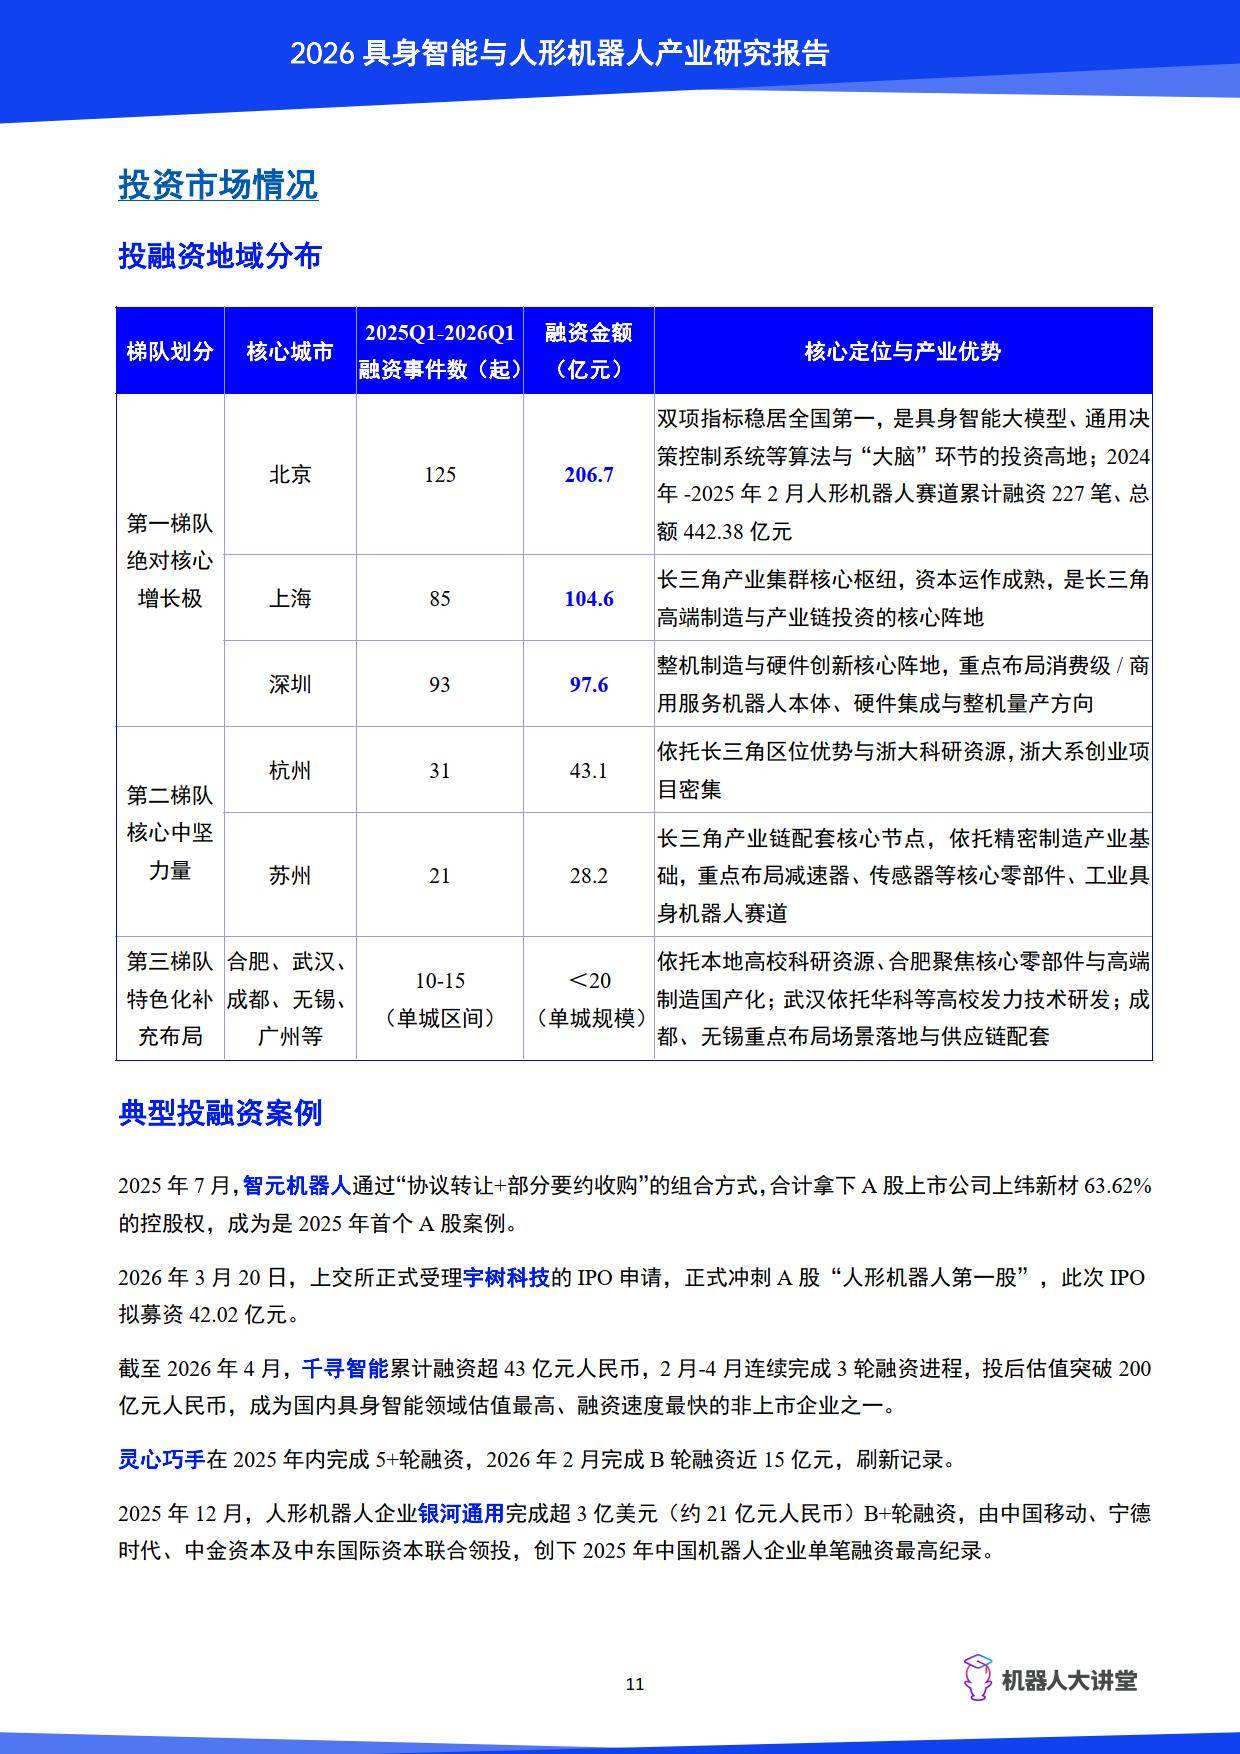
资本市场热度爆发,2025Q1-2026Q1 国内具身智能融资 324 起、规模超 390 亿元,人形机器人融资 228 起、超 370 亿元,中国贡献全球超 70% 融资份额。北京、上海、深圳为融资第一梯队,互联网巨头与制造龙头纷纷布局,多家企业启动 IPO 与产业并购,行业进入生态联盟竞争阶段。
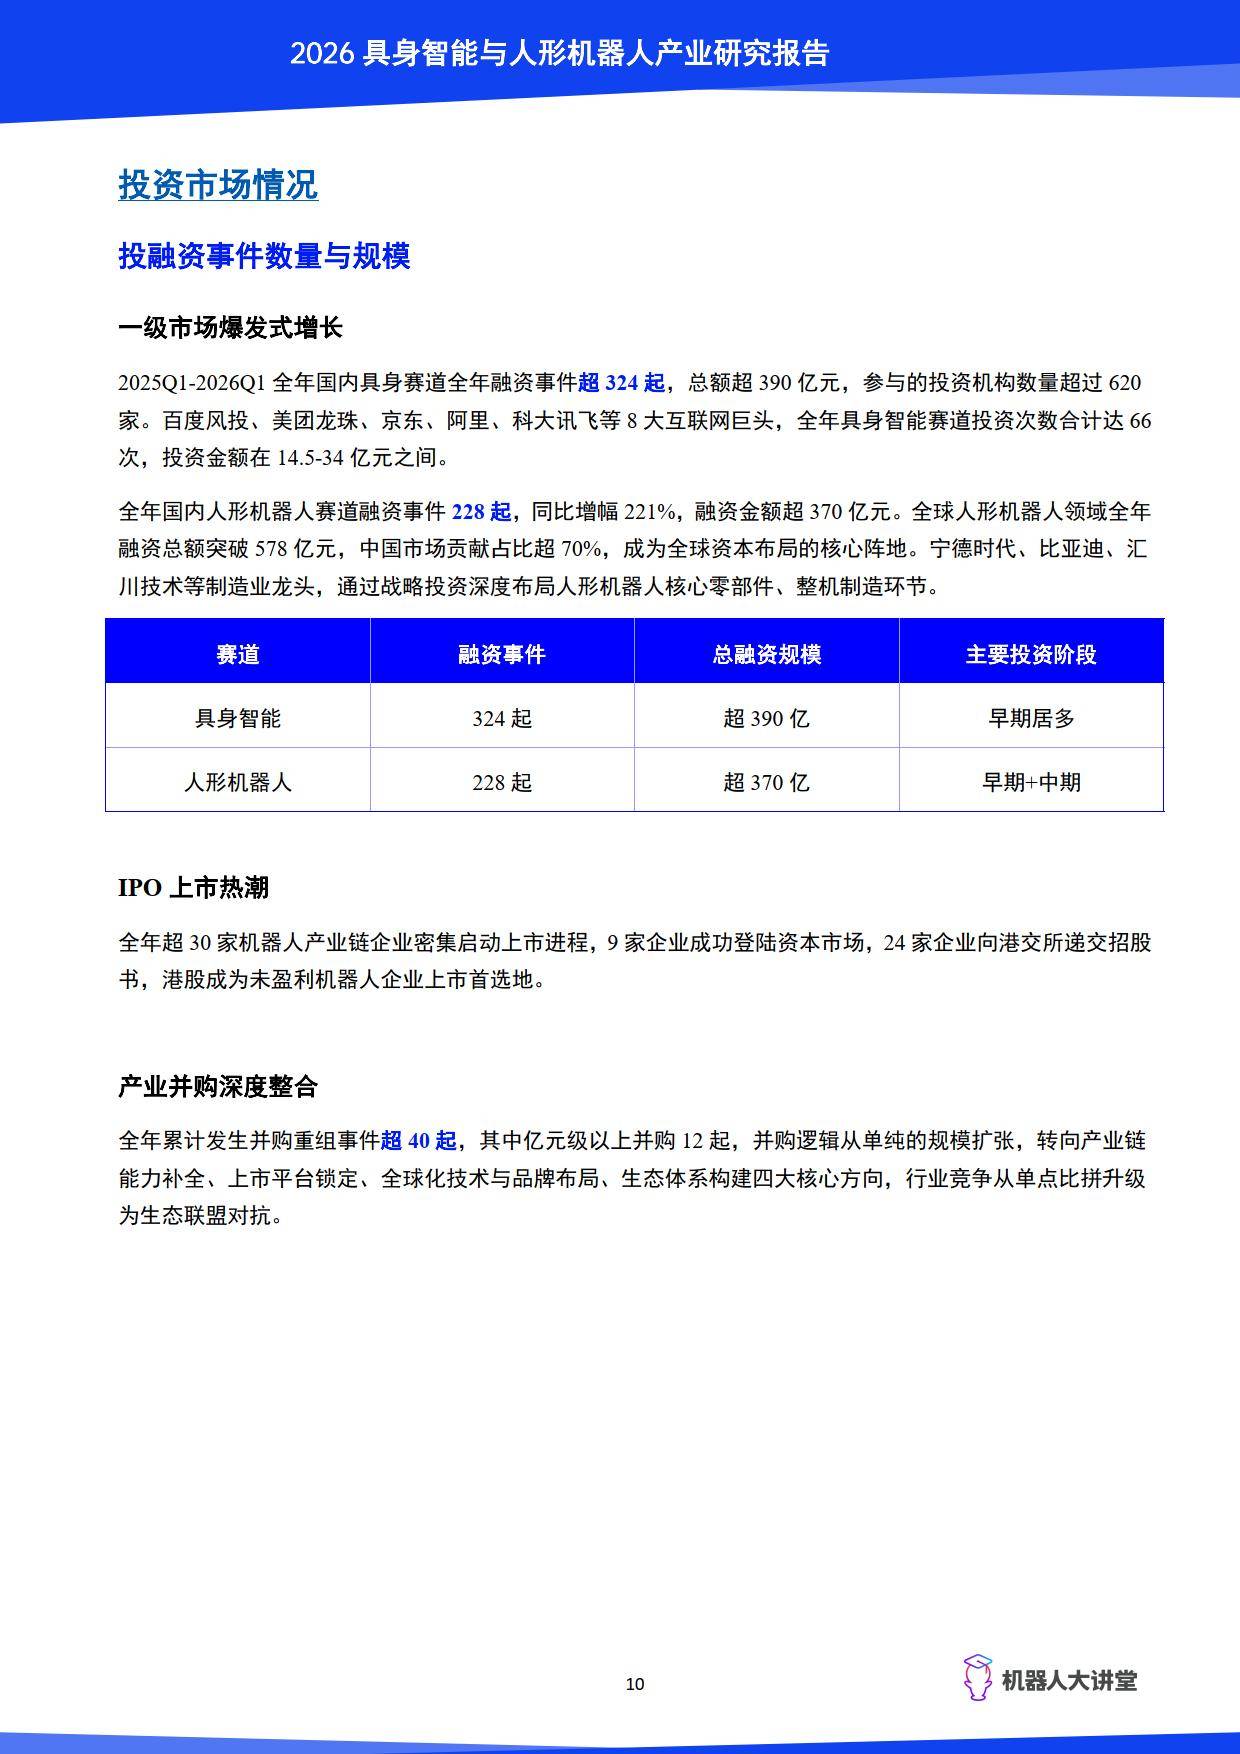
产业化落地方面,2025 年被视作行业量产与商业化元年,中国企业领跑全球出货量,宇树、智元等六家企业占据全球 74.1% 份额。落地呈现ToB 先行、梯度渗透特征,工业制造、仓储物流为核心场景,商业服务、家庭陪护、特种高危作业加速拓展,人形机器人已登上春晚舞台,实现舞台表演、工业装配、安防巡检等多元应用。
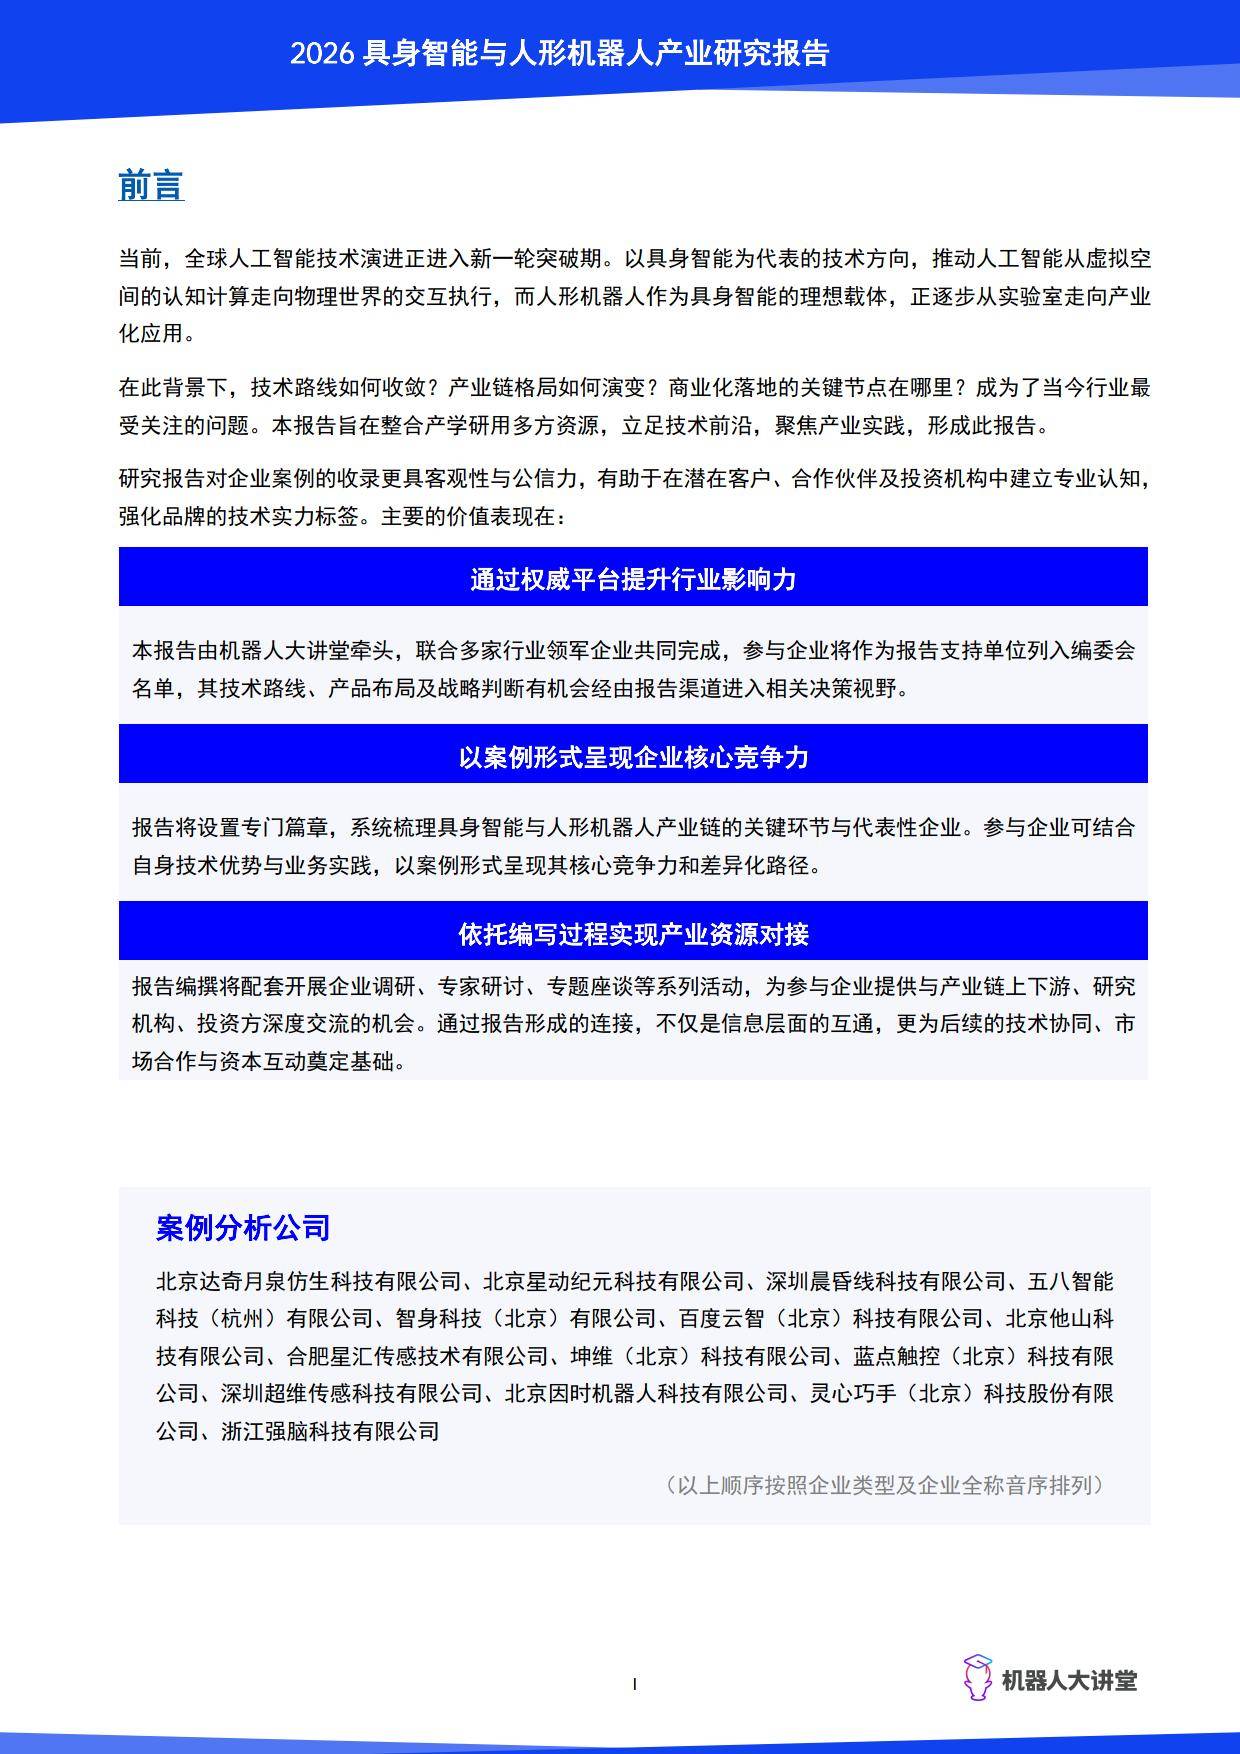
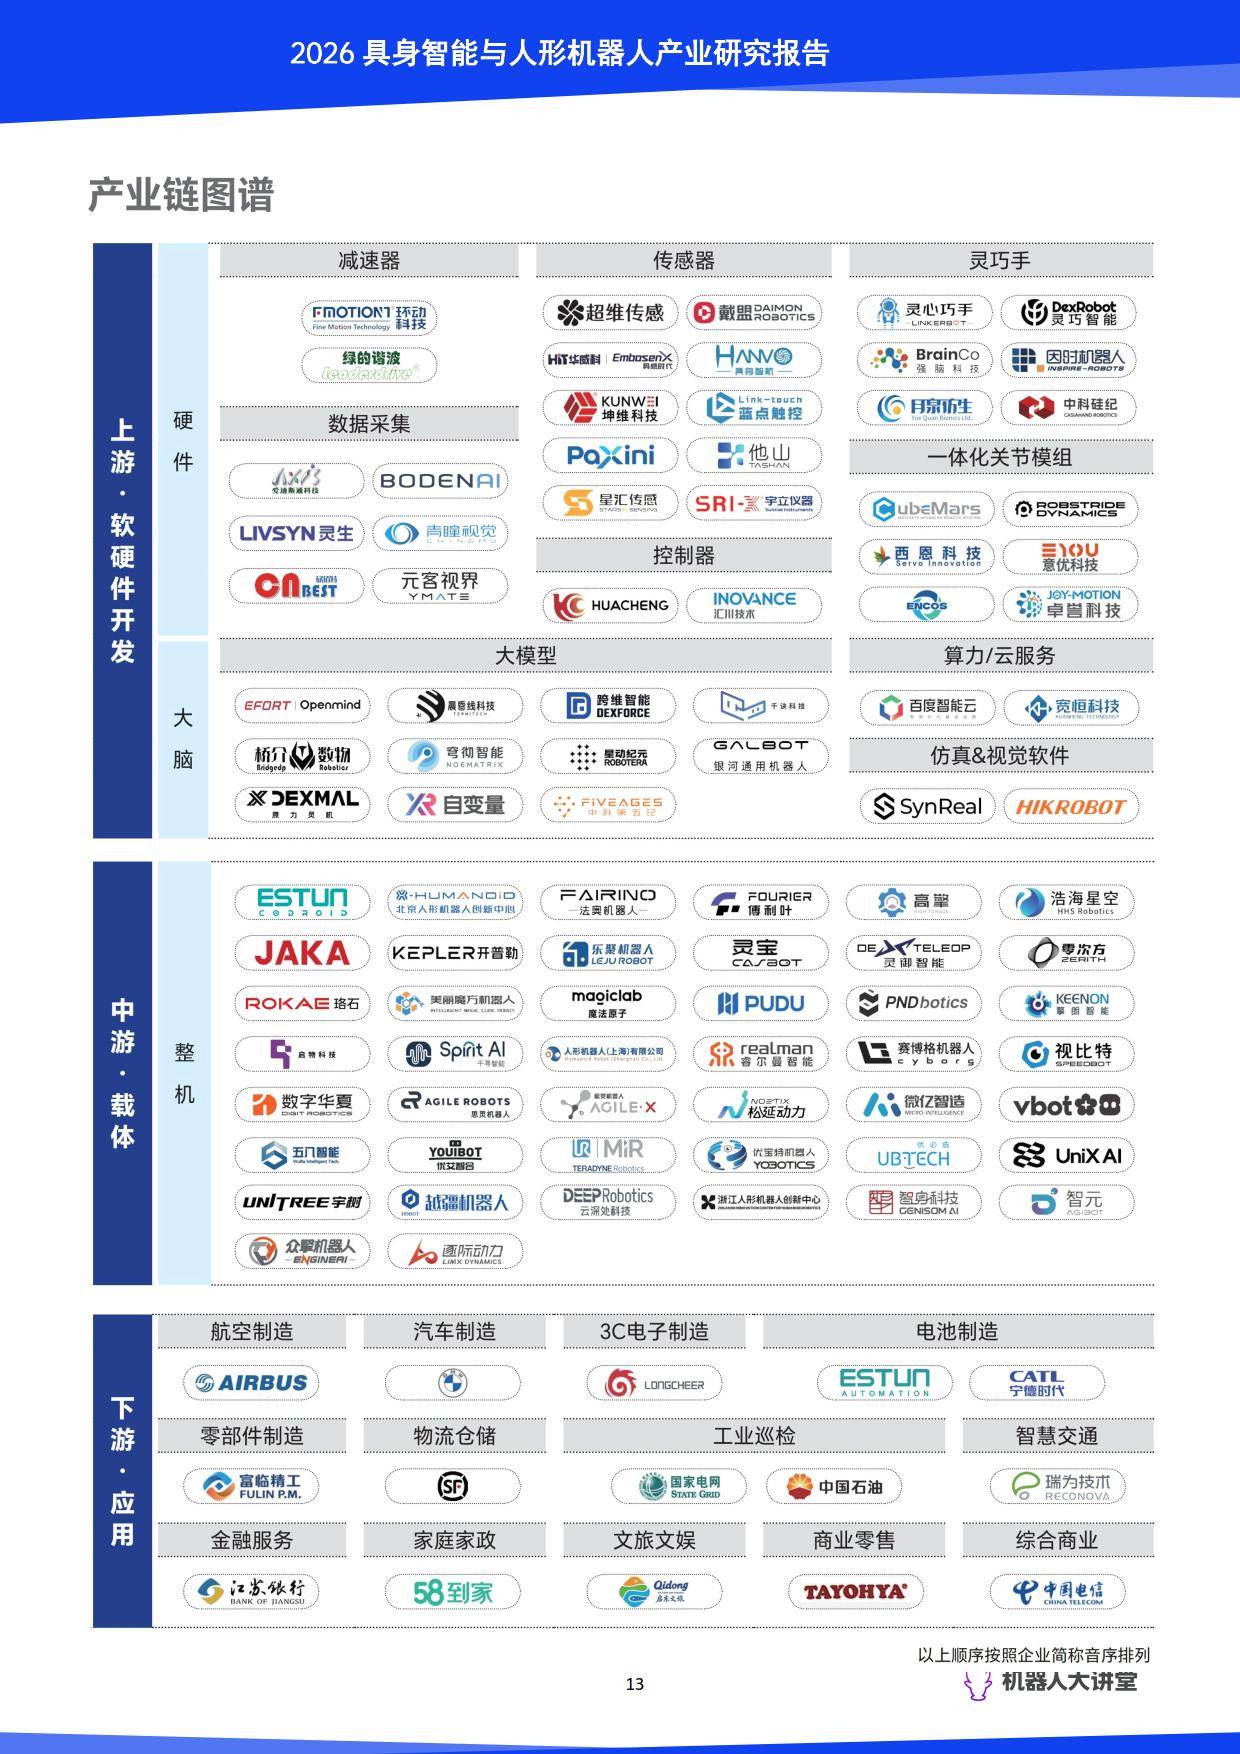
企业层面,涌现月泉仿生、星动纪元、五八智能等整机企业,以及百度智能云、他山科技、蓝点触控、因时机器人等核心零部件服务商,覆盖仿生本体、具身大模型、触觉传感、灵巧手等全产业链环节。
未来行业将呈现五大跃迁:本体从运动可行升级为物理 AI,零部件走向自主可控,模型由感知执行分离迈向具身认知统一,数据打破孤岛形成飞轮闭环,商业从场景碎片化迈入规模化落地。同时 RaaS 服务模式兴起,开发者生态构建、国产化替代、全感知技术融合将成为产业长期核心发展方向。