

618的手机降价,看起来像一场让利,实际上更像一轮旧库存集中出清
AI数据中心把高带宽内存、先进封装、产能排期一并拉走以后,手机行业拿到的供应环境,已经不再是去年那套节奏
这件事,正在通过618传导到每一台手机的标价上
过去两天,手机降价、存储涨价、AI抢产能,这几组词几乎被同时提起,信息密度高,方向却出奇一致
手机厂商在618阶段做促销,表面看是平台和品牌一起放价,底层却是旧成本库存还在消化,新的成本曲线已经抬头
先看产业链的源头
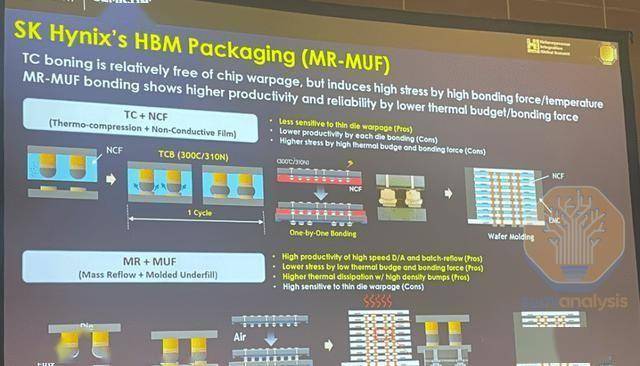
AI服务器对HBM的需求持续上升,Micron已经披露,2026年整年的HBM供应,价格和数量协议都已完成,这意味着高端AI内存的排产,早被长期锁定
手机用的是LPDDR和NAND闪存,不是同一种产品,可它们共享的,却是同一批晶圆产能、封装资源和设备排期
这类挤压并不抽象,它会直接落到手机整机的物料表上
TrendForce给出的判断显示,2026年第二季度,LPDDR4X方案价格环比至少上涨70%到75%,LPDDR5X方案上涨78%到83%
这个涨幅不是轻微波动,而是价格体系被重新写了一遍
配套变化也已经出现,过去高端机常见的16GB配置,正在回到12GB,中端机回到8GB,入门机则更多停在4GB
数据继续往下看,压力会更直观
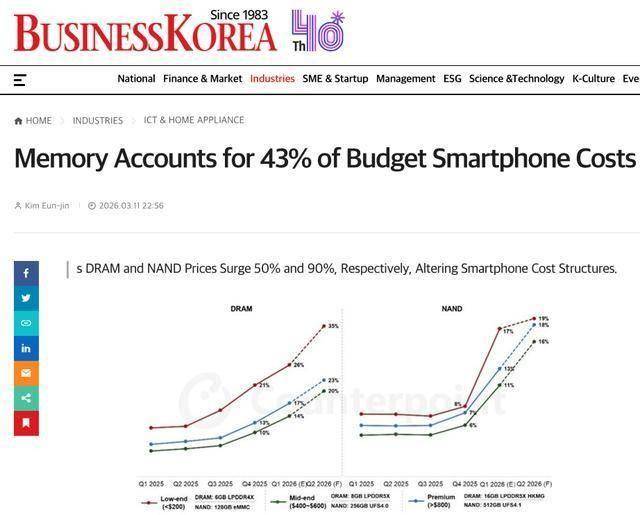
Counterpoint的相关数据提到,在200美元以下的预算手机里,6GB内存加128GB存储这种组合,内存相关成本在整机物料成本中的占比已经到43%
43%意味着什么
一台低价手机,接近一半的零件成本压在存储和内存上,留给屏幕、电池、摄像头、射频、结构件的空间,就被明显压缩了
这也是为什么今年的低价机型,配置表看起来仍在,但堆料逻辑已经发生变化
618为何会出现集体降价
原因并不复杂,降的是旧库存,不是新成本
手机并不是临近618才开始生产,很多参与活动的机型,早在去年或今年上半年就已按旧价格完成备货,那时存储成本还没有完整传导到整机上
当平台要流量,品牌要出货,仓库要周转,旧货就会被拿出来集中处理
这就解释了一个现象,降价幅度看上去不小,却不代表后续新机也能沿用同样的价格体系
REDMI K90 Pro Max在618期间最高直降400元,回到3999元首发价附近,iPhone 17 Pro系列在中国618前也出现1000元直降,叠加平台补贴和以旧换新,部分机型价格已经压到上市以来低位

这类价格动作,带有明显的窗口属性
窗口的意思不是长期下行,而是旧库存、平台补贴、品牌冲量在同一时间点上重叠,临时打开一道成交口
过了这个阶段,新机面对的就是另一套成本表
国产品牌承压更明显
三星本身就是内存大厂,存储涨价会伤到手机业务,却也能在集团内部形成一部分对冲
苹果不生产内存,但它拥有更强的规模、利润和供应链议价能力,能够通过长期协议和高端机型利润来吸收部分冲击
国产手机品牌就没有这种缓冲层
小米、OPPO、vivo、荣耀在整机设计、渠道、销量上都很强,可在内存和闪存的定价权上,话语权并不在自己手里
中端机和性价比机型的利润本来就薄,存储一涨,整机空间就会被迅速压缩
于是出现了一个看起来有些反常的现象,越是依靠性价比吃饭的品牌,越需要在618期间拼命冲量
近两天业内讨论最多的,不只是“降不降价”,还有“谁先扛不住”
不少渠道信息显示,部分厂商已经开始调整全年出货预期,低价机型的排产更谨慎,折叠屏和高端机型的促销动作则更积极
这类变化并不意外,因为高价机的利润池子更厚,能承受更高的存储成本,中低价机则更容易被新成本挤压
行业预期也在同步变化
Gartner此前给出的判断是,到2026年底,DRAM和SSD合计价格可能比2025年高出130%,智能手机平均价格可能被推高13%,全球智能手机出货量可能下滑8.4%
这组数据说明,冲击并不局限于单个品牌,而是会传导到整个消费电子市场
存储涨价带来的后果,往往不是每台机器贵一点这么简单,而是低价需求被一部分挤出市场
手机行业接下来会出现两条更清晰的线
一条是低价机更难做,另一条是高价机占比继续抬升
这也能解释为什么最近一段时间,很多品牌在发布会上把资源往影像、AI、屏幕、折叠形态上集中,因为这些卖点更容易支撑价格,也更能覆盖存储成本上行
同期还有几个值得放在一起看的信息
其一,国补和平台补贴继续放大618的价格弹性,部分机型的到手价明显低于日常价
其二,以旧换新成为促销中的重要组成,老机残值和补贴叠加后,会让消费者感知到更强的降幅
其三,端侧AI带来的本地算力需求没有退场,反而让大内存配置的下限继续抬高
其四,笔记本、平板、耳机、智能穿戴等设备,也都在承受同一轮存储和供应链压力
其五,三星、SK海力士、Micron三家存储巨头的产能分配,正在向利润更高的AI链条倾斜
其六,低价机市场的存量竞争更激烈,翻新机和二手机的关注度也在上升
其七,终端厂商在发布新品时,越来越依赖长期预售、预装库存和分批投放来平滑成本
其八,部分厂商开始把重点转向12GB、16GB高配版本,因为那类机型的售价空间更大,活动空间也更足
争议也一直存在
有人认为,现在的降价只是促销节奏,属于阶段性操作
也有人认为,这一轮存储上行会持续到2027年,甚至更久,手机价格体系将进入新平台
这两种看法,放到评论区里一定会吵起来
但有一点几乎没有分歧,AI基础设施正在重塑消费电子的供给秩序,手机不是旁观者,而是最先被传导的一环
如果把这两天的消息放在一起看,方向就会非常明确
AI数据中心持续锁定高端内存,手机厂商在618处理旧库存,低价机成本空间被压缩,国产品牌承压更重,市场价格中枢往上移
这不是一场单纯的促销,也不是一次单独的涨价,而是供应链结构变化在终端价格上的第一次集中显影
对消费者来说,618确实是一个值得盯紧的时间点,因为它对应的是旧成本尾声,而不是新成本起点
对行业来说,接下来的重点,也不会是某一台手机便宜了多少,而是新机定价还能不能维持原来的配置逻辑
当存储和内存继续上行,手机价格表上的每一个数字,都会变得更有分量











