

春公子支付宝抛出了一组令人费解的数据:完成了三亿笔“AI支付”,同时推出了“AI钱包”和“Token Pay”两款创新产品。蚂蚁集团首席执行官韩歆毅的解读更加深邃:“AI时代商业的本质并未改变,但智能体这个新角色将重塑一切。我们支付宝积累了二十二年的技术与商业经验,正是为了实现这一目标。打造一套全新的AI支付服务,为新商业生态注入动力。”
许多人的第一反应是:支付宝不就是个支付工具吗?扫码、转账、还款,怎么会扯上AI支付?莫非这是技术部门为了完成绩效指标而生造的新概念?
一、支付“内卷”二十年,支付宝的“中年危机”
要理解支付宝为何必须投身AI支付,首先需要审视其当前所处的境地。作为中国移动支付的先行者,支付宝拥有超过十亿的用户基数,但其日子早已不复当年“躺着赚钱”的轻松。
首先,支付领域本身已呈现出“白菜价”般的激烈竞争。微信凭借社交网络的强大粘性后来居上,市场份额紧咬不放。云闪付背靠银联,不断推出各种优惠补贴。国家队入场的数字人民币更带来了新的变数。对用户而言,支付工具的差异化已微乎其微,支付已沦为类似水电煤的基础设施,利润微薄。若支付宝仅固守“支付”这一传统业务,其发展上限清晰可见。
其次,用户的“钱包”早已被其他服务填充。过去,支付宝堪称国民“钱包”,但如今,其功能正被众多垂直领域的应用程序分散。打车需要滴滴和高德,外卖依赖美团和饿了么(尽管饿了么同属自家),购票则可能直接选择猫眼或淘票票。支付正日益成为场景背后一个沉默的动作,支付宝作为“入口”的价值正在悄然被稀释。
最后,也是最关键的一点:时代潮流已然改变。过往是“人找服务”的模式,用户主动搜索和购买所需。而AI时代的未来,将是“服务找人”。用户的手机中可能涌现出无数个“智能体”(AI Agent):负责行程管理的秘书Agent、关注健康的医生Agent、提供理财建议的顾问Agent……当这些智能体开始主动安排用户的日常生活和消费时,支付该如何进行?难道每次都需要用户手动唤醒支付宝并扫码确认吗?这无疑是一种糟糕的体验。
因此,支付宝正面临着一场深刻的“中年危机”:作为工具,它已足够优秀,但想象空间趋于饱和;作为平台,它又面临被无数垂直场景和未来的AI智能体“架空”的风险。
“AI支付”正是支付宝交出的答案。这并非在旧衣裳上打补丁,而是为了适应新气候而准备换上“智能外骨骼”。
二、AI支付、AI钱包、Token Pay:支付行为被彻底“重构”
那么,支付宝所说的AI支付究竟是什么?它与我们日常的扫码支付有何不同?
它并非一个新按钮,而是一套全新的支付逻辑和体验。我们可以将其分解为三个层面来理解:
第一层:AI支付——从“人付”到“代理付”
“已完成三亿笔AI支付”,这句话蕴含着巨大的信息量。这三亿笔交易很可能并非用户手动完成,而是发生在一些“半自动化”的场景中。
例如,用户授权了一个“充电桩智能体”。当电动车电量低于20%时,该智能体能自动寻找最近的可用充电桩,并完成预约和支付,整个过程用户无需打开任何App。再如,订阅了“生鲜补货Agent”的用户,当冰箱里的鸡蛋即将耗尽时,该Agent能自动在次日达平台下单并完成支付。
AI支付的本质在于,将支付权限安全、可控地授权给AI智能体,使其能够像用户的数字分身一样,在预设规则下代表用户完成交易。这彻底打破了“每次支付都需要人类主动确认”的传统模式,真正实现了消费与服务的无缝衔接。
第二层:AI钱包——你的“金融大脑”
如今的支付宝钱包更像是一个“陈列柜”,里面存放着用户的银行卡、余额宝、花呗以及各种会员卡。而“AI钱包”的目标则是成为一个懂你的“金融大脑”。
它不仅能存储资金,更能“思考”如何使用资金。举例来说:月末时,AI钱包会分析用户的全部账单和未来计划,并提出建议:“主人,检测到您下周有旅行计划,本月餐饮支出已超支15%,建议将部分活期理财产品转为短期灵活支取产品,并暂停两项非必要订阅,以确保旅行资金充裕。已为您生成优化方案,是否一键执行?”
它从一个被动的支付工具,转变为主动的资产管理和消费规划助手。它将学习用户在支付宝上长达二十二年的消费习惯、信用数据以及财务目标。
第三层:Token Pay——价值流转的“新语言”
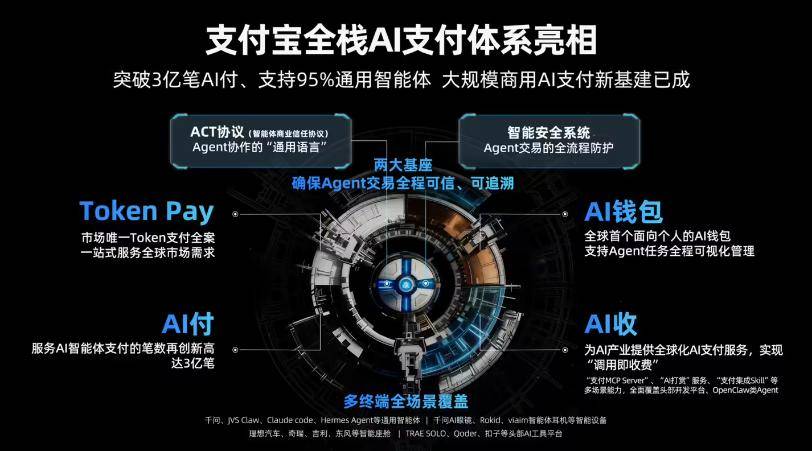
这是最具前瞻性且最为核心的一部分。“Token”可以简单理解为一种经过加密的、代表特定权利或价值的数字凭证。
“Token Pay”意味着,未来在支付宝生态中,流通和支付的可能不仅仅是人民币。它可以是不可转赠的演唱会数字门票Token,一次酒店入住权益Token,甚至是品牌会员积分Token、碳减排贡献值Token。这些Token能在合规的范围内像货币一样进行流转、兑换和组合支付。
这相当于为商业世界创造了一套更加灵活、可编程的“价值交换语言”。品牌可以发行自己的忠诚度Token,景区可以发行包含餐饮交通的“旅游通票Token”,这些都能在支付宝体系内安全便捷地使用。
三、支付宝的阳谋:不做支付工具,要做AI时代的“商业水电”
在理解了AI支付的内涵后,我们再次审视那个核心问题:这是否多此一举?
恰恰相反,这是支付宝在AI浪潮来临前,所能做出的最凶猛、也最必要的战略卡位。
它的目标早已不是与微信支付争夺那几毛钱的线下扫码份额,而是将目光投向未来十年——那个由无数AI智能体驱动的、实现“万物互联、服务即时响应”的新商业时代。
在那个时代,支付宝希望扮演什么角色?它希望成为所有商业活动都无法绕开的“智能水电煤”。
未来,每个品牌、每项服务可能都会拥有自己的AI智能体。这些智能体需要为用户购买商品、预订服务,它们将在何处支付?如何支付?支付宝通过推出“AI支付”标准和“AI钱包”能力,正是要传达:请将支付这一繁琐事务交由我们处理。
现实世界的经济体系错综复杂,不仅包含货币,还涉及权益、积分、票据和信用。AI时代的经济活动将更加多元。支付宝通过“Token Pay”,意图为这些多元价值提供统一的发行、管理和流通平台,相当于要制定数字权益时代的“价值交换规则”。
韩歆毅之所以敢于“以过去二十二年的积累构建新服务”,最大的底气便在于数据。支付宝拥有中国最庞大、最连续、最真实的商业消费和信用数据,这些数据是训练金融AI最宝贵的“养料”。其他公司即便拥有算法,也可能因缺乏高质量的数据进行喂养和验证而难以实现AI支付。支付宝这座数据金矿,正是其迎接AI时代最坚实的护城河。
因此,推出AI支付,对支付宝而言,绝非锦上添花的举措,而是生死攸关的“雪中送炭”。它是在支付赛道彻底沦为红海之前,主动跳出,开辟一个全新的、更高维度的竞争领域。
支付宝的赌注在于:未来商业的核心将从流量转向“智能体”,从“信息连接”转向“价值交换”。而它,将成为那个不可替代的价值交换枢纽。












