报告导读:
光伏建筑一体化(Building Integrated Photovoltaic,简称BIPV)是将太阳能光伏发电系统与建筑结构深度融合的技术,通过替代传统建筑材料(如屋顶瓦、墙面、幕墙、天窗等),实现“发电+建材”双重功能。与BAPV(附着于建筑的光伏)不同,BIPV的光伏组件直接作为建筑结构的一部分,需同时满足建筑性能(如隔热、防水、抗风、透光)和发电需求,是绿色建筑与可再生能源结合的典型代表。在“双碳”战略与建筑节能标准双重驱动下,BIPV已迈入规模化、强制化发展阶段。2025年新增安装量23.7GW,同比增长112.75%。竞争格局方面,江河集团、森特股份、方大集团等建筑龙头企业强势崛起。
基于此,依托智研咨询旗下光伏建筑一体化(BIPV)行业研究团队深厚的市场洞察力,并结合多年调研数据与一线实战需求,智研咨询推出《2026-2032年中国光伏建筑一体化(BIPV)行业市场需求分析及投资方向研究报告》。本报告立足光伏建筑一体化(BIPV)新视角,聚焦行业核心议题——变化趋势(怎么变)、用户需求(要什么)、投放选择(投向哪)、运营方法(如何投)及实践案例(看一看),期待携手行业伙伴,共谋行业发展新格局、新机遇,推动光伏建筑一体化(BIPV)行业发展。
观点抢先知:
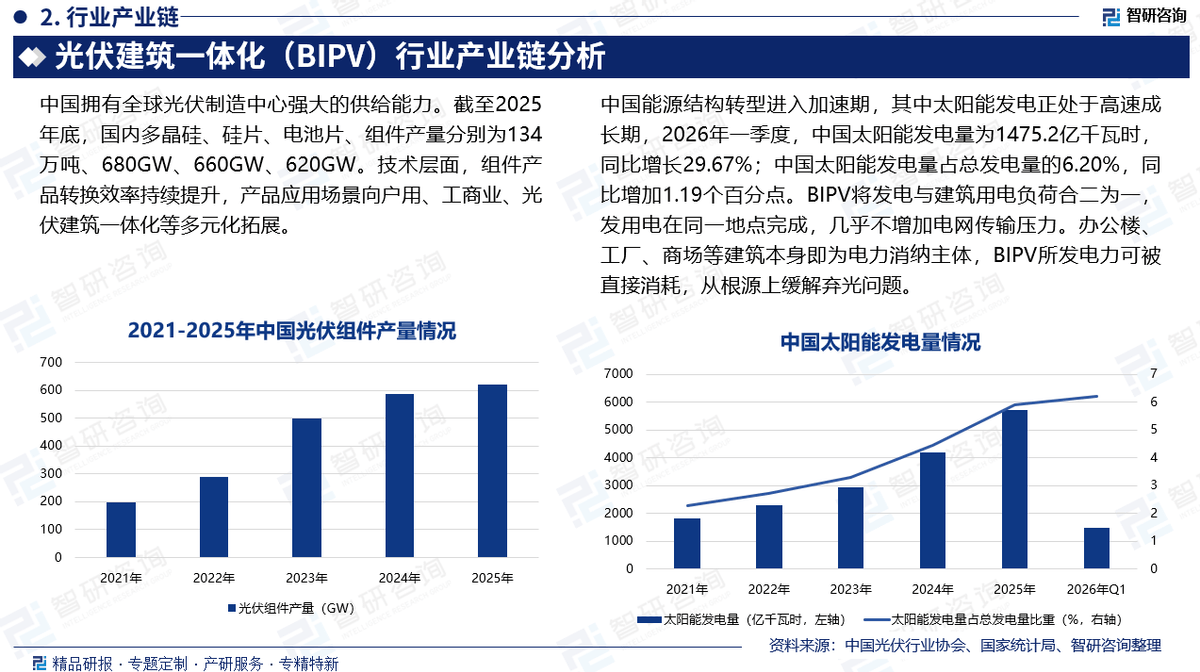
行业发展有利因素:政策层面,国家与地方形成多层级强制约束体系。“十四五”规划明确新增建筑光伏装机目标。技术层面,上游材料供给充裕,截至2025年底,国内多晶硅、硅片、电池片、组件产量分别为134万吨、680GW、660GW、620GW,为BIPV规模化应用奠定产业基础;薄膜电池、钙钛矿技术突破打开幕墙市场空间。市场层面,建筑存量巨大——仅工业建筑屋顶年均可开发面积庞大,加之全社会用电量持续增长、工商业电价保持较高水平,BIPV“自发自用”的经济性优势日益凸显。
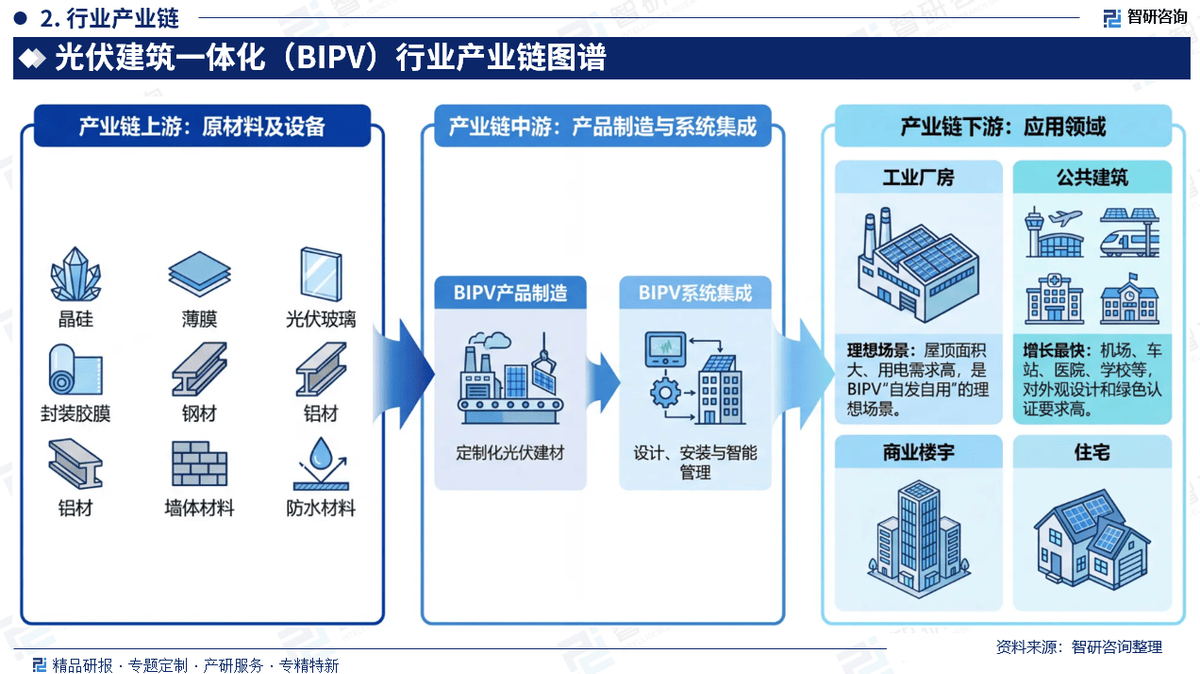
产业链核心节点:光伏建筑一体化(BIPV)行业产业链上游主要包括晶硅、薄膜、光伏玻璃、封装胶膜、钢材、铝材、墙体材料、防水材料等原材料及设备。产业链中游为光伏建筑一体化(BIPV)产品制造与系统集成环节。产业链下游主要应用于工业厂房、商业楼宇、公共建筑、住宅等领域。其中,工业厂房房屋顶面积大、用电需求高,是BIPV“自发自用”的理想场景。而机场、车站、医院、学校等这类建筑对外观设计和绿色认证要求高,是应用增长最快的领域之一。
安装规模:在“双碳”战略持续深化与建筑节能标准全面升级的双重驱动下,光伏建筑一体化(BIPV)行业已从早期的示范性应用迈入规模化、强制化发展的新阶段,产业生态正在加速成型。2025年,中国光伏建筑一体化(BIPV)新增安装量为23.7GW,同比增长112.75%;累计安装量为51.83GW,同比增长84.25%。
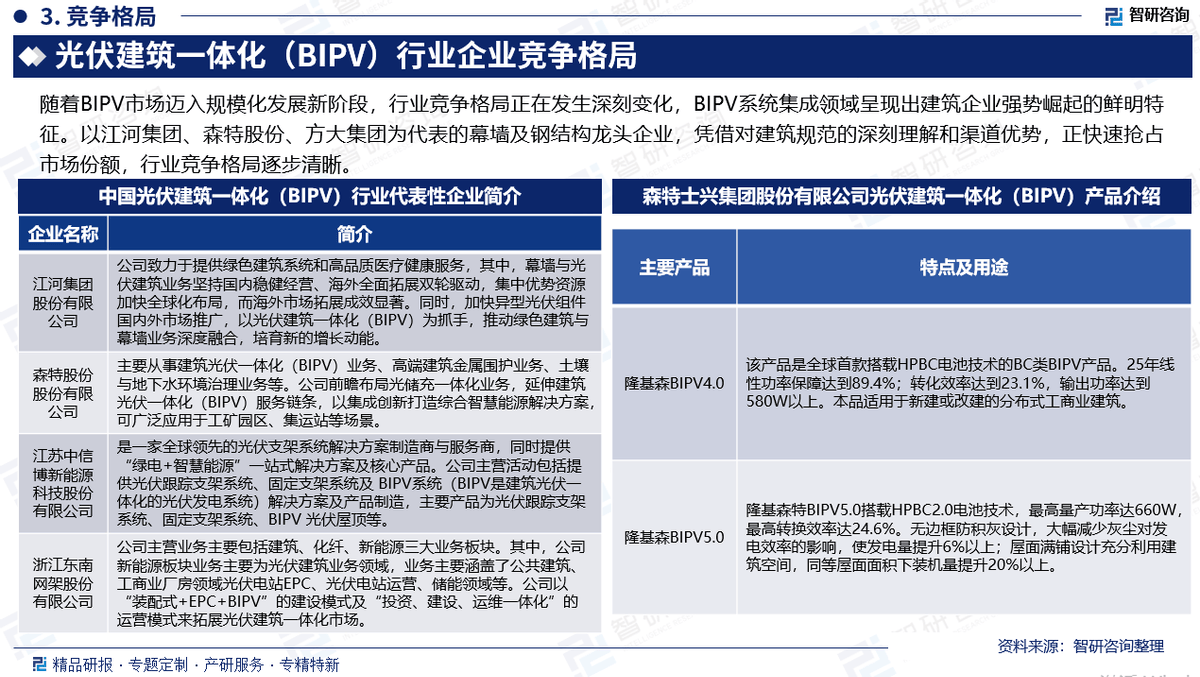
竞争情况:随着BIPV市场迈入规模化发展新阶段,行业竞争格局正在发生深刻变化,BIPV系统集成领域呈现出建筑企业强势崛起的鲜明特征。以江河集团、森特股份、方大集团为代表的幕墙及钢结构龙头企业,凭借对建筑规范的深刻理解和渠道优势,正快速抢占市场份额,行业竞争格局逐步清晰。
行业壁垒:BIPV产品需同时满足建筑性能(隔热、防水、抗风、透光)和发电效率双重标准,涉及光伏、建筑、材料、电气等多学科交叉融合,对企业的系统集成能力要求极高。资质与渠道壁垒同样突出,建筑行业实行严格的资质准入制度,传统光伏企业缺乏幕墙、钢结构等工程资质,难以独立承揽项目。标准体系壁垒不容忽视,目前BIPV在防火、防雷、结构安全等方面仍缺乏统一的国家标准,增加了产品设计和项目验收的不确定性。资金壁垒方面,BIPV项目前期投入大、回报周期长,对企业的资金实力和融资能力提出较高要求。
市场趋势:技术趋势:从效率优先转向建筑融合优先。薄膜电池、钙钛矿技术推动产品向透光可调、色彩定制、柔性可弯折方向发展,满足建筑美学与功能双重需求。产业生态趋势:从单打独斗走向跨界联盟。光伏企业与建筑企业的战略结盟成为行业标配,隆基-森特、天合-龙元等合作模式正在复制推广。商业模式趋势:从业主自投向合同能源管理、投资+分成等多元模式演进,有效降低市场准入门槛。最终,BIPV将演变为融合发电、储能、智慧管理的综合能源服务生态。
报告相关内容节选:

数据来源与处理说明:
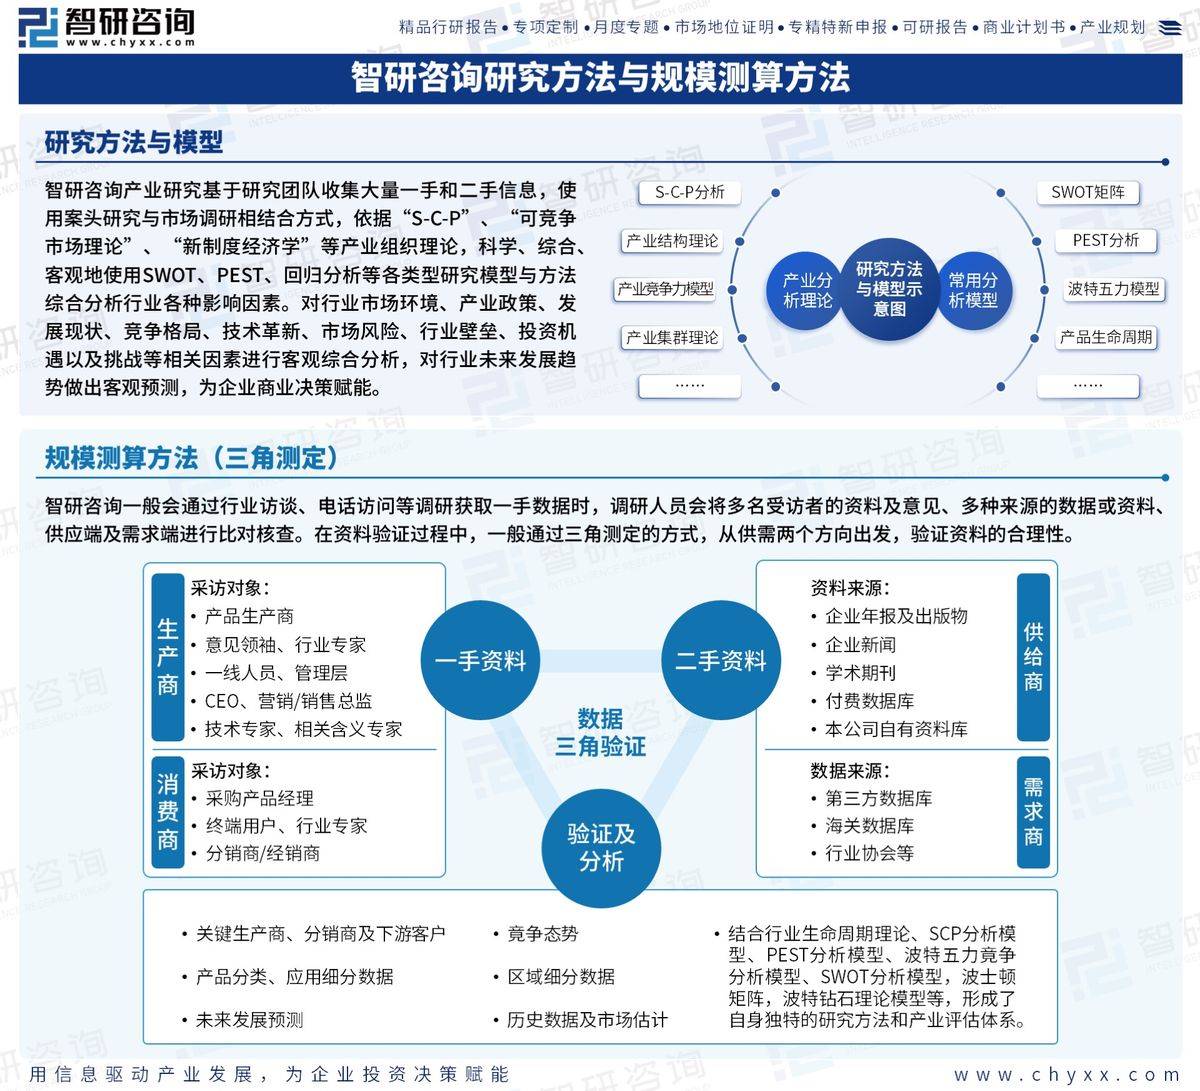
《2026-2032年中国光伏建筑一体化(BIPV)行业市场需求分析及投资方向研究报告》基于最新、最全的中国产业链数据,融合权威官方统计、深度企业调研、资本市场洞察及全球信息,通过严格的智能处理和独家算法验证,确保分析结论高度可靠、透明且可追溯。
智研咨询专注产业咨询十七年,是中国产业咨询领域专业服务机构。公司以“用信息驱动产业发展,为企业投资决策赋能”为品牌理念。为企业提供专业的产业咨询服务,主要服务包含精品行研报告、专项定制、月度专题、市场地位证明、专精特新申报、可研报告、商业计划书、产业规划等。提供周报/月报/季报/年报等定期报告和定制数据,内容涵盖政策监测、企业动态、行业数据、企业排行、产品价格变化、投融资概览、市场机遇及风险分析等。
智研咨询依托全链路上下游企业调研体系,整合供应商名录、交易占比、区域分布及客户画像等多维核心数据,通过可视化图谱技术,构建集供应商、客户、行业分布、市场占有率于一体的全景供应链图谱。助力企业快速锚定关键合作方、洞察行业竞争格局,为企业拓展产业版图、布局上下游合作、构建产业生态提供极具参考价值的全景视角与决策依据,实现被动响应到数智预判的供应链管理升级,为战略决策与资源整合提供高价值的数据底座。
企业供应链图谱服务内容:1.上下游企业深度调研:系统梳理供应链上游供应商、下游客户全名单,精准采集企业基本信息、交易金额占比、合作紧密度等核心数据。2.行业与区域分布解析:整合供应商/客户所属行业分类、区域分布特征,清晰呈现产业集聚格局与行业占比结构。3.全景图谱可视化呈现:基于调研数据构建供应链生态图谱,直观展示上下游关联关系、交易链路及市场份额分布。4.核心价值数据萃取:提取企业技术力量、市场占有率、商业模式等关键信息,同步呈现供应链核心竞争力与竞争态势。5.决策支撑服务:依托图谱数据,提供供应链风险节点识别、优质资源筛选、战略布局方向建议,赋能企业决策。