

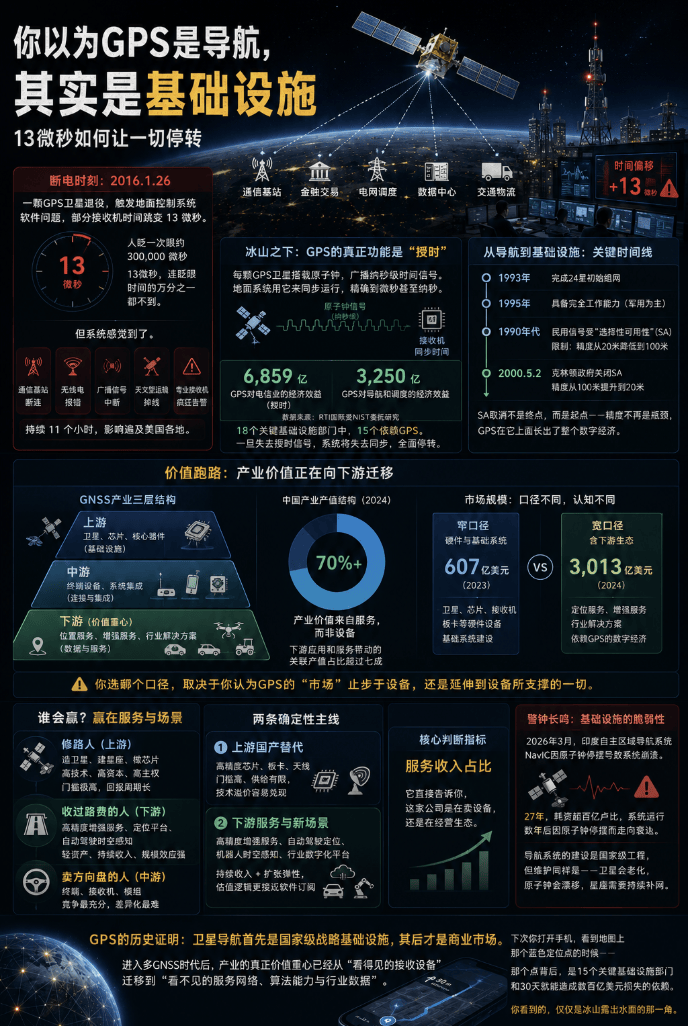
你以为GPS是导航,
其实是基础设施
13微秒如何让一切停转
断电时刻
2016年1月26日,一颗GPS卫星退役,触发了地面控制系统的一次软件问题,部分GPS接收机的时间跳变了13微秒。
13微秒是什么概念?人眨一次眼大约30万微秒。13微秒,连眨眼时间的万分之一都不到,你根本感觉不到。
但系统感觉到了。
接下来的11个小时里,美国各地的通信基站开始断连,警察和消防站的无线电报出错误,BBC的广播信号中断,一台正在跟踪近地小行星的天文望远镜突然掉线。Microsemi公司生产的专业GPS定时接收机开始疯狂发送告警——这种设备正常运行时好几年才会告警一次,那天早上,告警邮件像洪水一样涌进来。公司营销负责人Duke Buckner当时正在特拉维夫出差,早餐时打开邮箱,看到一堆错误报告,第一反应是系统出了bug。
不是bug。是13微秒的时间偏移,沿着GPS信号渗透进了整个基础设施。
你以为它停了最坏的结果是迷路,其实最坏的结果是一切停转。
冰山之下
为什么13微秒能掀起这么大的浪?因为GPS做的不只是告诉你"你在哪",更关键的是告诉你"现在是几点"。
这个功能叫授时。每颗GPS卫星上都载着原子钟,不断向地面广播精确到纳秒级的时间信号。地面上的一切需要同步运行的系统——通信基站、金融交易所、电网调度、数据中心——都拿这个信号当心跳。
你想想5G基站。成千上万个基站要踩着同一个节拍工作,差一个微秒,信号就串了。传统方案就是每个基站装一个GPS天线,靠卫星信号对时。全球有数十亿台GPS接收机在运行,其中绝大多数不是用来导航的,而是用来对时的。
美国国土安全部做过一次盘点:18个关键基础设施部门中,15个依赖GPS。不是"偶尔参考",是"断了就停"。
6,859亿
GPS对电信业的经济效益(授时)
3,250亿
GPS对导航和调度的经济效益
数据来源:RTI国际受NIST委托研究
GPS创造的最大经济价值不是帮你找到路,而是让整个数字世界的时间对齐。
GPS对数字经济的角色,类似电网对工业——你平时感觉不到它,但它一断,所有东西都停。区别在于,电网断了你知道断电了,GPS断了你可能连"断的是什么"都说不清楚。
这种"隐形"恰恰是GPS作为基础设施最危险的地方。2016年那次事件,很多受影响的机构花了好几个小时才搞清楚问题出在GPS上——因为没人会第一时间想到"我们的系统故障是因为天上那几颗卫星的时间偏了13微秒"。
GPS不是一开始就是基础设施的。它1993年完成24星初始组网,1995年具备完全工作能力,最初就是军用的。1990年代虽然向民用开放,但美国激活了一项叫"选择性可用性"(SA)的政策——故意在民用信号里掺噪声,把定位精度从20米压到100米。意思很明确:好东西我先留着,你们凑合用。
2000年5月2日,克林顿政府关闭了SA。精度从100米跳到20米,车载导航、测绘、手机位置服务这些市场随之快速扩张。这个逻辑在基础设施领域反复出现:电力市场化催生了整个工业体系,通信从垄断走向开放催生了互联网——每一次基础设施的"松绑",都会在它上面长出一个新产业层。
GPS也一样。SA取消不是终点,而是起点——当精度不再是瓶颈,所有需要"知道位置"和"知道时间"的生意都冒了出来。
价值跑路
既然GPS是基础设施,那它的钱到底流向了哪里?
答案是:不在你以为的地方。
GNSS产业已经形成清晰的三层结构——上游是卫星、芯片和核心器件,中游是终端和系统集成,下游是位置服务、增强服务和行业解决方案。三层看起来都有生意做,但价值重心正在明确地向下游迁移。中国卫星导航与位置服务产业中,下游应用和服务带动的关联产值占比已经超过七成。
70%+
产业价值来自服务,而非设备
七成。这意味着每100块钱的产业价值里,超过70块来自服务,不到30块来自设备。如果你还在用"造接收机的公司最值钱"的逻辑看这个行业,你就看反了。
这跟通信行业的逻辑一模一样。二十年前大家以为运营商靠卖手机赚钱,后来发现钱在流量和增值服务。基础设施行业有一个共同的规律:
修路的不一定最赚钱,在路上收过路费的才是。
更微妙的是,这个行业的"市场规模"本身就是一个认知试金石。你去看不同机构的测算:窄口径说GNSS市场2023年约607亿美元,宽口径说2024年约3013亿美元——差了将近5倍。不是谁算错了,而是统计边界的选取本身就代表一种立场。607亿算的是硬件和基础系统,3013亿把依赖GPS信号运转的整个下游生态也算进去了。
你选哪个口径,本质上取决于你认为GPS的"市场"止步于设备,还是延伸到设备所支撑的一切。就像问电力的市场规模——算发电厂,还是算所有用电的工厂?
口径差异的背后,是认知差异。而认知差异的背后,是真金白银——它决定了你给谁估值,用什么逻辑估值。
谁赢
所以,谁会赢?
先把产业里的玩家分个类。有人修路——造卫星、建星座、做芯片,这是上游,高技术、高资本、高主权,门槛极高但回报周期极长。有人在路上收过路费——提供高精度增强服务、行业定位平台、自动驾驶时空感知,这是下游,轻资产、有持续收入、规模效应强。还有人卖方向盘——做终端、做接收机,这是中游,竞争最充分,差异化最难。
未来赢家不在硬件最强的地方,而在掌控数据、平台和行业入口的地方。
这不是猜测,是结构决定的。当精度不再是稀缺资源——多系统多频融合让定位能力越来越像水电一样普及——卖精度本身就不值钱了。值钱的是谁能把精度包装成行业能直接用的能力:自动驾驶需要厘米级的实时定位,无人机需要三维空间的动态感知,电网需要纳秒级的授时同步。这些不是硬件问题,是算法、数据和场景理解的问题。
不过,修路这件事,不是谁都能干的。2026年3月,印度自主区域导航系统NavIC因为原子钟停摆导致系统崩溃。27年,耗资超百亿卢比,系统运行数年后因原子钟停摆而走向衰退。导航系统的建设是国家级工程,但维护同样是——卫星会老化,原子钟会漂移,星座需要持续补网。这不是一次性投入,而是永续支出。
主线一
上游国产替代
高精度芯片、板卡和天线——门槛高、供给有限,技术溢价容易兑现
主线二
下游服务与新场景
高精度增强服务、自动驾驶定位、机器人时空感知、行业数字化平台——持续收入+扩张弹性,估值逻辑更接近软件订阅
判断谁会赢,盯一个核心指标就够了:服务收入占比——它直接告诉你,这家公司是在卖设备还是在经营生态。
GPS的历史证明了一件事:卫星导航首先是一种国家级战略基础设施,其后才是商业市场。进入多GNSS时代后,产业的真正价值重心已经从"看得见的接收设备"迁移到"看不见的服务网络、算法能力与行业数据"。
你以为GPS是导航,其实是基础设施。
而基础设施行业最残酷的规律是:修路的人未必最赚钱,但路上跑的每一辆车,都离不开这条路。
下次你打开手机,看到地图上那个蓝色定位点的时候,不妨想一想——那个点背后,是15个关键基础设施部门和30天就能造成数百亿美元损失的依赖。你看到的只是冰山露出水面的那一角。












