

放眼全球家用清洁电器市场,行业正在进入下半场的竞争。
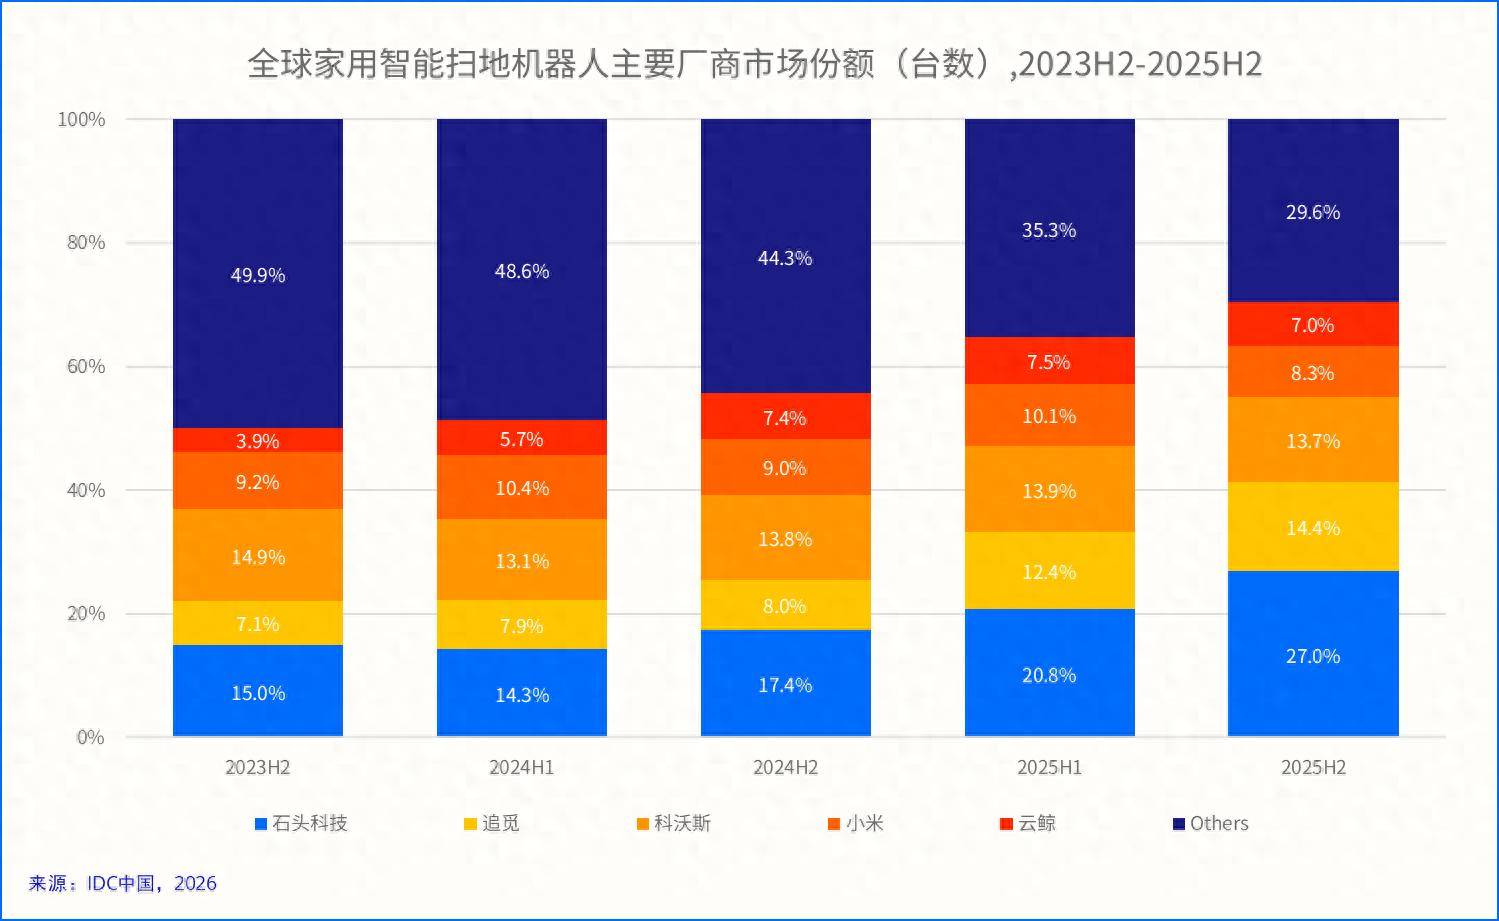
IDC 2025年的数据显示,销量排名前五的扫地机器人品牌均为中国企业,整体已占据约七成的市场份额。但值得注意的是,头部玩家并未陷入零和博弈,而是瞄准广阔的海外市场,探索差异化的发展路线,书写新的发展故事。
出海命题下的多元解法
在出海的落地策略与经营节奏上,品牌间的分野已然显现。
具体而言,追觅通过千万美金投放“超级碗”等方式,在不同时间节点制造营销热度,拉高短期出货量和品牌认知度;科沃斯、云鲸侧重线下渠道体系建设,前者在德国、美国等市场建立销售子公司,通过直营、分销商和商超专柜等方式做渠道,后者从最初轻资产DTC线上模式,到进驻Best Buy等全球5000多家线下门店,正完成从卖货到卖服务的跨越。
石头科技的海外策略则以“本土化”为核心,选择了“标准化产品底盘+深度本地化运营”的路线。在渠道碎片化的欧洲,德国人认MediaMarkt,英国人逛Currys,法国人看Fnac,石头科技携手各地团队深度扎根本土连锁市场、完成精细化适配,并耗费多年打通了日韩本土核心线下渠道。同时,其对全球市场分层运营,成熟市场布局高端产品线,新兴市场完善全价格段覆盖,形成“高端有竞争力、中端有份额、大众有覆盖”的格局。
这种靠长线重投入换来的品牌信任与服务壁垒,在存量竞争时代,将转化为极强的抗风险能力与复购韧性。
基于不同的策略,各个品牌也跑出了自己的优势区域。2025年,石头科技在美、德、土耳其等成熟市场高居第一;追觅、云鲸和小米则在欧洲部分区域及亚太市场各自开花。
关注排名不如修炼定力
商业世界的迷人之处在于,这是一场无限游戏,没有终局,只有连续翻页的篇章。
近日,IDC发布了2026年第一季度报告:追觅位列第一,紧随其后的是石头科技,科沃斯、小米、云鲸分列其后。不过,必须厘清的是,IDC季度数据的统计口径是“出货量”(品牌方给经销商的量),而非最终到达消费者手中的“零售量”。可以说,单季度的出货量更迭,本质上只是各家新品备货和大促节奏的差异,短期的位次轮动不过是行业常态,无需过度解读。
除了统计口径的影响,如果拉长周期看,也没有谁能单凭一个季度的出货量锁定终局。回顾历史,真正的行业重塑其实只有两次:一是昔日霸主iRobot因技术断代而陨落破产;二是石头科技凭借极致供应链与快速迭代成功突围,在2024和2025年连续两年斩获全球销量与销额双第一,中国品牌成为了不容忽视的一股力量。
既然单季出货量不足以定乾坤,那决定扫地机器人长远价值的冰山底层变量究竟是什么?答案在于技术实力和长线运营筑牢的抗风险壁垒,这也是复杂竞争环境中最宝贵的发展定力。
石头科技的发展思路正是如此。2025年研发投入达14.2亿元,同比增长46.13%,研发费用率达7.59%,同时践行技术普惠,将旗舰核心技术下放至国民级产品线,让更多用户享受到优质体验,持续积累市场口碑。
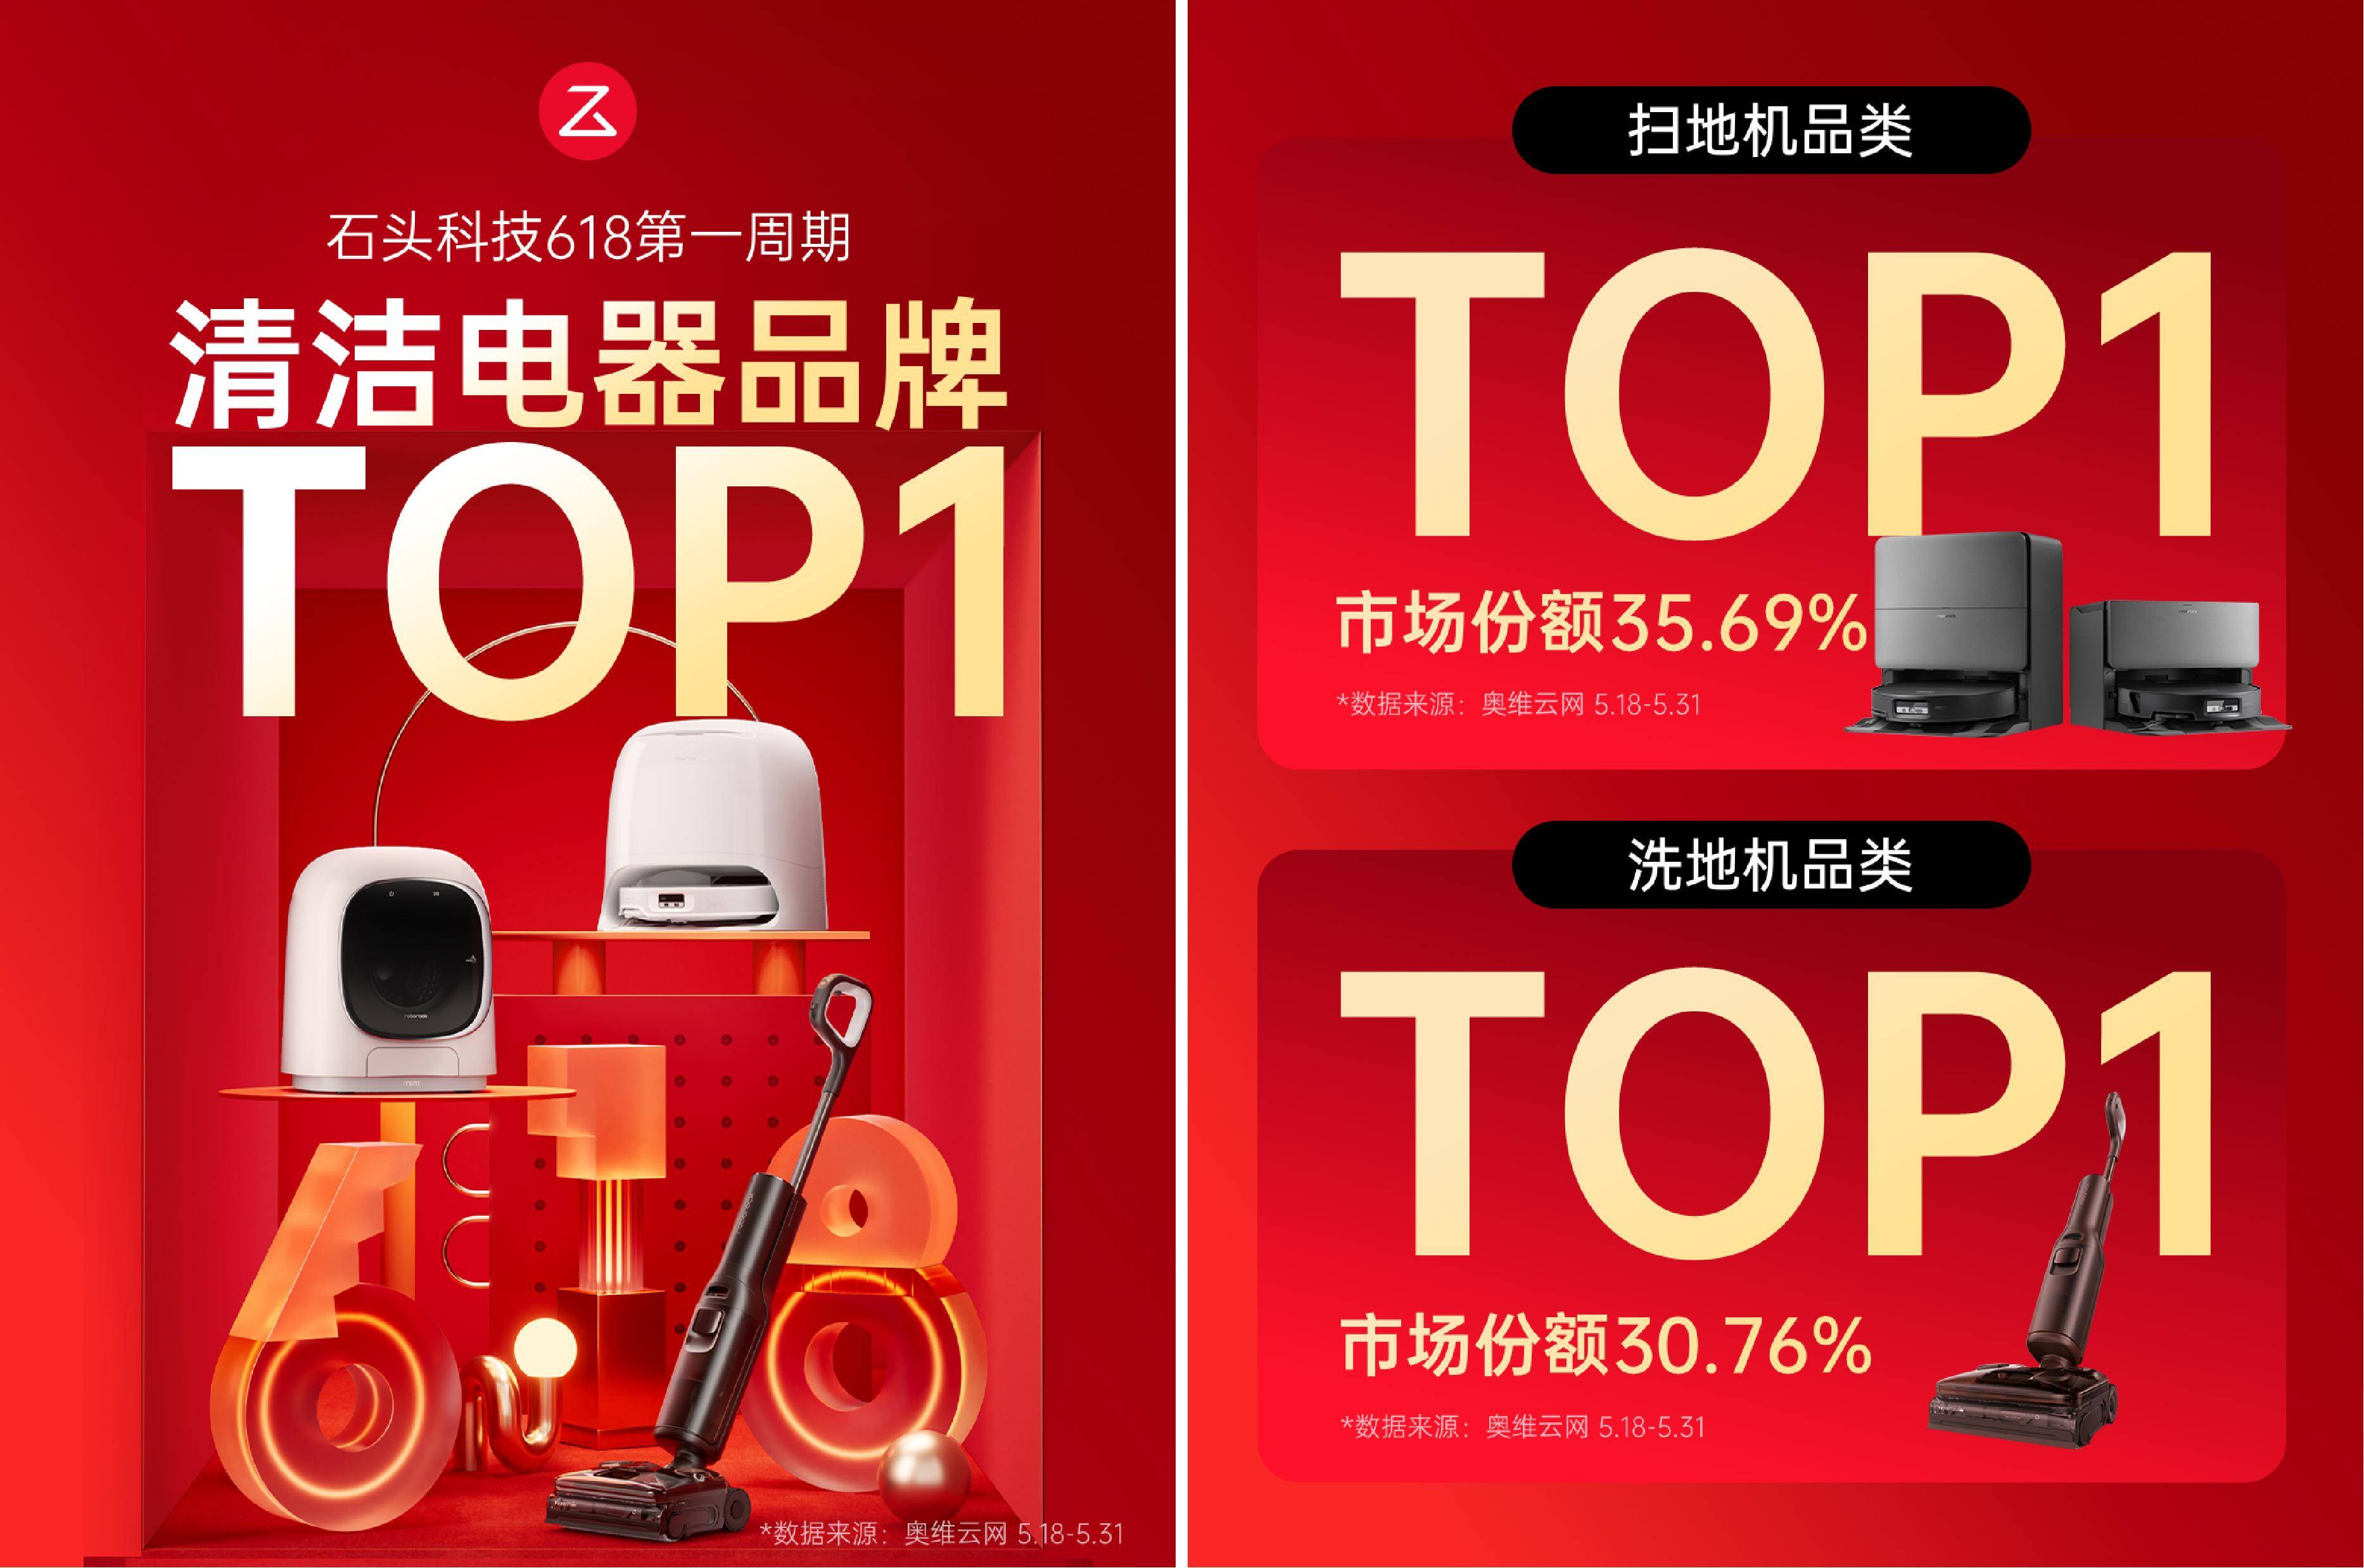
2026年618首轮战绩中,石头科技拿下清洁电器榜第一,扫地机、洗地机双品类也位居榜首,便是这套打法成效的直观体现。
在这场长达十多年的扫地机器人全球竞赛马拉松中,单季的销售成绩单不能决定输赢,只有在研发投入、全球渠道深耕和用户服务上构筑壁垒的长期主义者,才能稳稳留在牌桌上。















