

水导激光技术全球市场总体规模
水导激光技术是一种混合精密加工技术,它利用极细的水射流通过全内反射引导激光束,其原理类似于光纤。在此过程中,激光耦合到水射流中,并在可用工作距离内被限制在射流内部,同时水流冷却加工区域并清除碎屑。由于这种综合作用,该技术适用于高精度切割、钻孔和微加工,尤其适用于对热损伤要求低、边缘清洁度要求高的硬、脆或热敏材料。本报告的统计范围主要涵盖采用水导激光技术进行加工的设备。
据QYResearch调研团队最新报告“全球水导激光技术市场报告2021-2032”显示,预计2032年全球水导激光技术市场规模将达到1.8亿美元,未来几年年复合增长率CAGR为5.6%。
全球水导激光技术市场前11强生产商排名及市场占有率
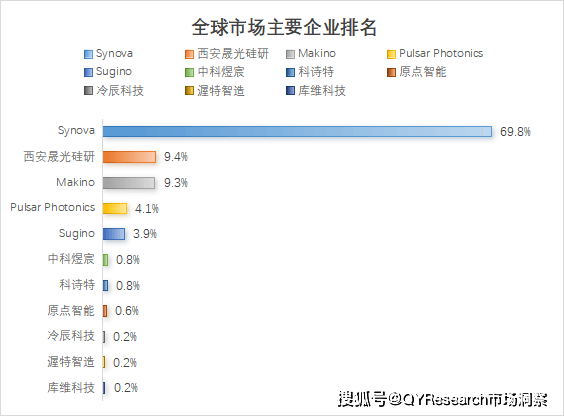
根据QYResearch头部企业研究中心调研,全球范围内水导激光技术生产商主要包括Synova、西安晟光硅研、Makino、Pulsar Photonics、Sugino等。2025年,全球前五大厂商占有大约96.0%的市场份额。
就产品类型而言,目前五轴是最主要的细分产品,占据大约56.3%的份额。
就产品应用而言,目前半导体及电子设备是最主要的需求来源,占据大约37.6%的份额。
主要驱动因素:
半导体投资增长:300毫米晶圆厂支出不断增长,带动了对先进切割、切割和边缘加工技术的需求。SEMI表示,受人工智能芯片需求和供应链本地化趋势的推动,预计2026年全球300毫米晶圆厂设备支出将达到1330亿美元,2027年将达到1510亿美元。
硬脆材料应用日益广泛:碳化硅、工程陶瓷和其他难加工材料的广泛应用是主要驱动因素,因为水射流激光非常适合加工那些采用传统方法容易开裂或产生边缘损伤的材料。
对低热损伤和高边缘质量的需求:关键驱动因素是精密制造领域对更干净的切割、更小的热影响区、更少的碎屑和更少的微裂纹的需求。
主要阻碍因素:
系统复杂性高,基础设施要求高:水导激光技术需要纯净的去离子/过滤水、50-800 巴的水压、专用的蓝宝石或金刚石喷嘴以及合适的激光/控制硬件。与更简单的切割装置相比,这增加了设备、维护和过程控制的复杂性。
来自成熟替代工艺的激烈竞争:买家可以选择成熟且完善的替代方案,例如刀片切割、隐形切割和其他激光切割方法,这限制了水导激光技术在生产环境中的普及速度。
知识产权和技术诀窍壁垒限制了生态系统的扩展:一篇被广泛引用的评论指出,由于市场竞争和保密问题,长期以来缺乏相关的文献或文档。实际上,这意味着公开记录的工艺窗口较少、学习曲线更陡峭以及生态系统发展速度较慢。
最适用的应用场景相对专业化:供应商的定位表明,该技术尤其适用于硬质、脆性、热敏性或高价值精密材料,主要推广至半导体、航空航天、医疗和金刚石等领域。这印证了其最强商业适用范围比通用加工技术更为狭窄的推断。
可扩展性仍然受到耦合效率和射流稳定性的制约:近期技术文献表明,流体动力学稳定性、激光参数、对准误差、传输损耗和能量分布不均等因素仍然会影响性能。这些因素会限制工业规模化、吞吐量优化和更广泛的标准化。














