
前沿导读:据英国《金融时报》刊登的报道显示,欧洲近期进行了一场桌面模拟推演,试图通过情景推演的方式,提前判断未来产业格局中可能遭遇的各种挑战与冲击。在这场带有战略意味的讨论中,ASML被自然推到了风口浪尖。作为欧洲最具代表性的科技企业之一,它也是全球唯一能够实现商业化极紫外光刻机制造的厂商,因此在模拟中被欧盟当作一种“关键筹码”加以讨论。如果对ASML的光刻机实施对华出口限制,欧盟是否就能借此掌握更多主动权?然而,这一设想刚一提出,便在多国之间引发明显分歧与反对声音。 更具戏剧性的是,在演练过程中,扮演中国代表的参与者提出了一个极具分量的问题:如果未来对稀土材料实施出口管制,那么欧洲又该如何应对?这一反问迅速让讨论气氛变得凝重,因为此前的现实已经多次证明,无论是欧洲工业体系还是其他国家的高端制造业,在关键材料与基础资源层面,都在不同程度上依赖中国企业所提供的供应链支持。而更值得深思的是,美国多年来不断加码的制裁措施,并未如预期那样削弱中国企业,反而在某种程度上推动了中国本土产业链的加速成熟与强化。
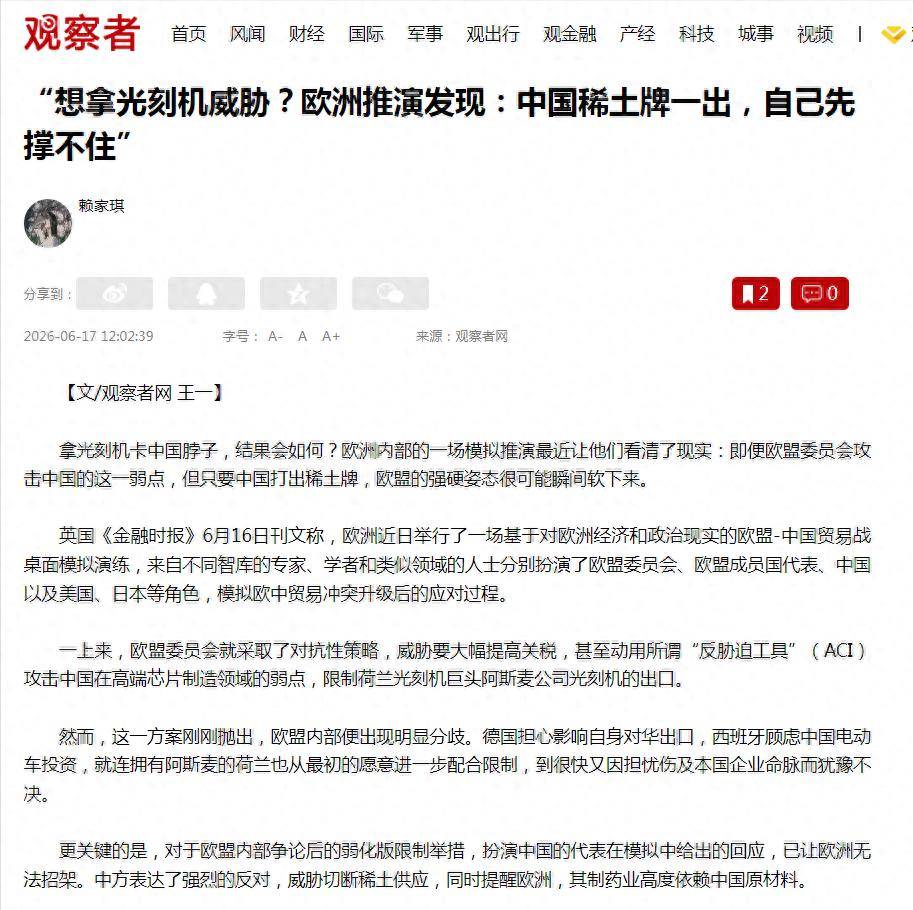
在设备层面的管制方面,对光刻机产品实施出口限制,试图通过“卡脖子”的方式压制中国科技进步,这一思路其实早已在美国的政策实践中出现过。虽然这些限制在短期内确实对中国科技发展的节奏造成了一定影响,但并未从根本上阻断中国企业推进国产替代的路径。相反,在不断重构与优化去美化供应链的过程中,中国企业依然成功推进了7nm芯片的制造突破,展现出极强的韧性与适应能力。

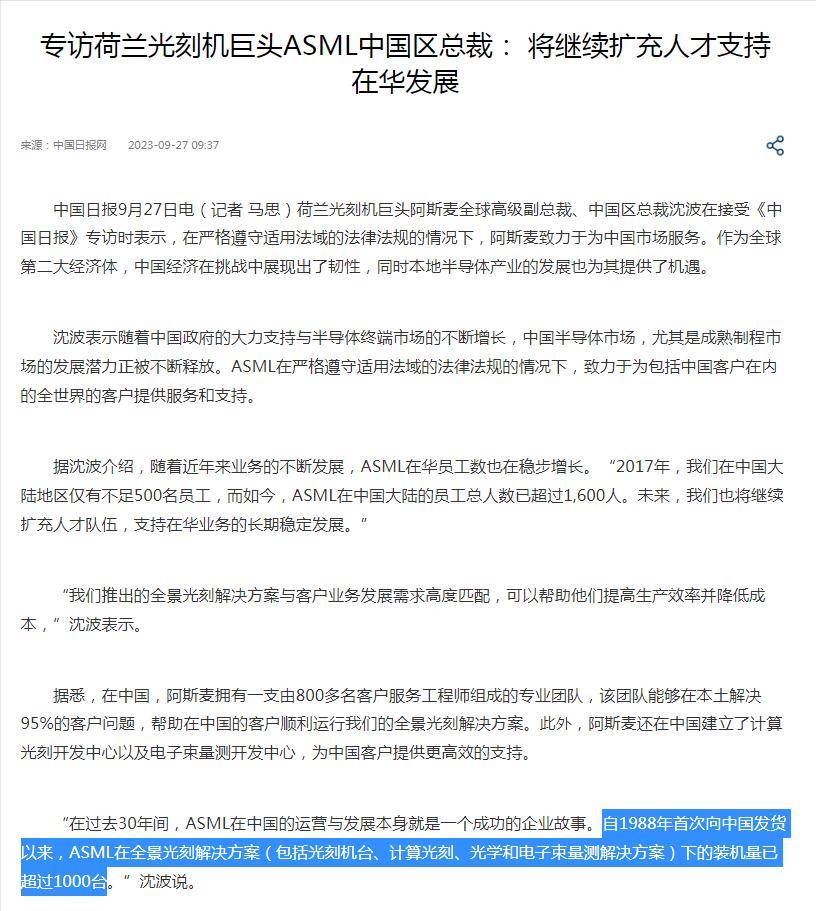
在美国实施相关制裁的过程中,荷兰政府与ASML公司实际上更多处于被动跟随的位置。中国大陆市场长期以来都是ASML极为重要的海外客户之一。ASML中国区总裁沈波此前曾透露,仅在中国大陆地区投入使用的光刻机与测量设备加起来已经超过1000台。这样庞大的设备规模,在全球范围内都极为罕见,也从侧面印证了中国市场巨大的成长空间与长期潜力。在这样的背景下,对中国市场轻易“关上大门”,显然并非理性之举。
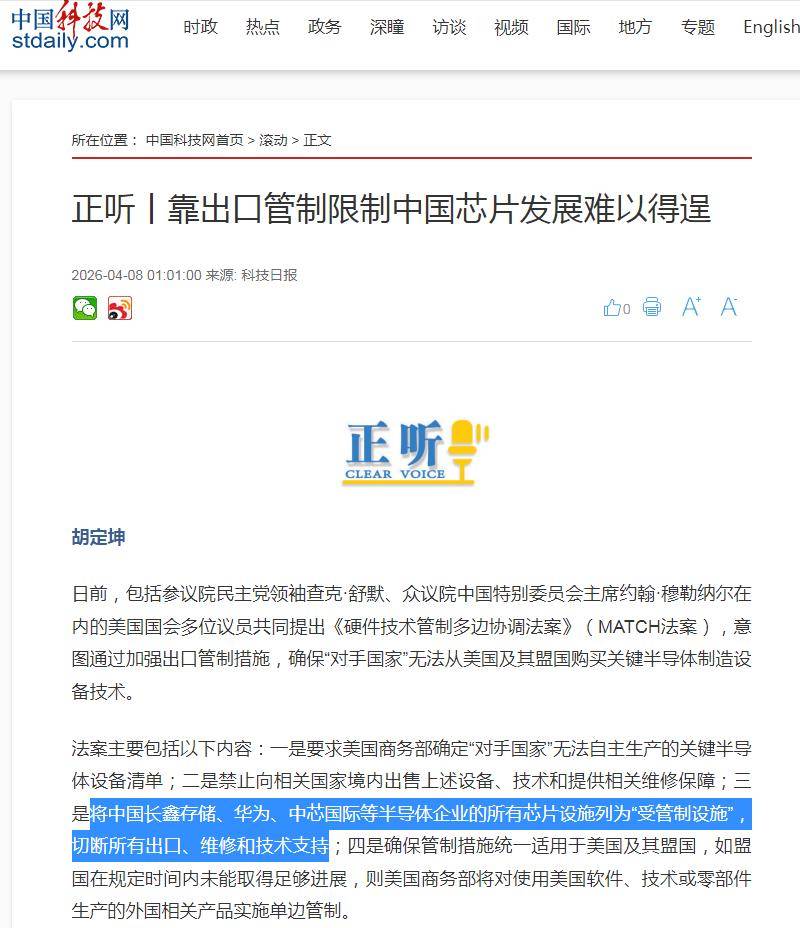
美国先后推动暂停EUV光刻机以及部分浸润式DUV光刻机对华出口,并且针对中芯国际、华虹集团、华为、长鑫存储、长江存储这几家中国重点企业实施单独限制(match法案),要求ASML停止向其交付所有在产浸润式光刻机,同时还进一步要求终止对已售设备的售后服务支持。这一系列措施,使得ASML在整个决策链条中几乎完全处于执行与服从的位置,而荷兰及欧盟层面也未能有效介入协调。
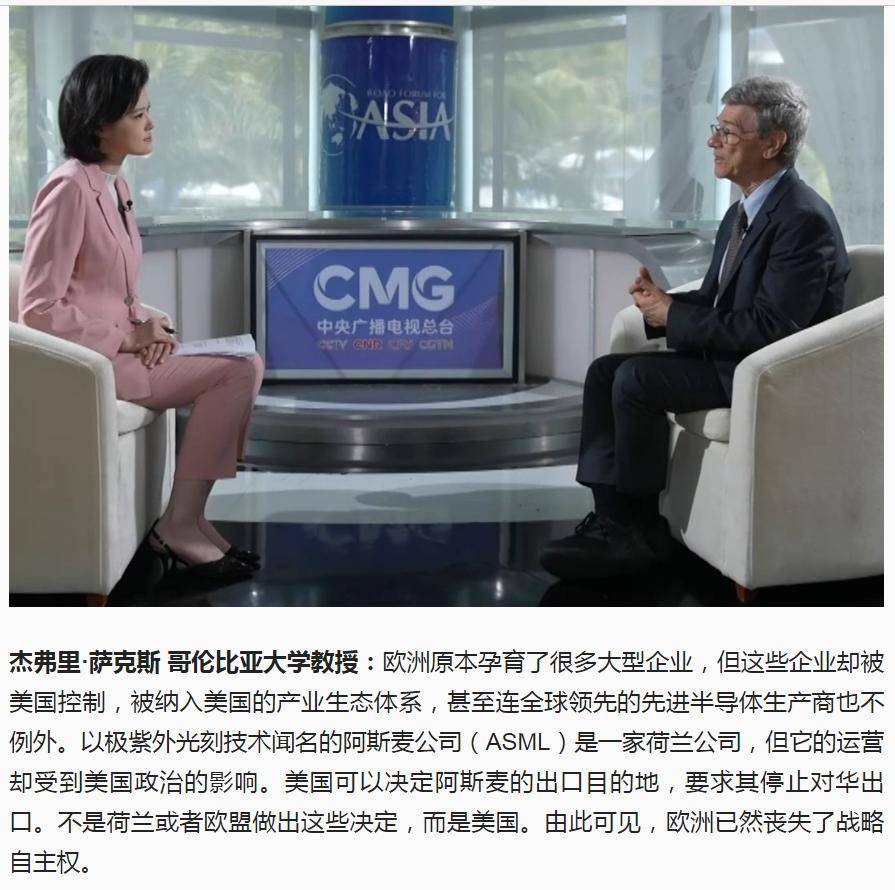
从EUV禁令到DUV限制的逐步升级,ASML在其中始终处于被动执行的角色,甚至连欧洲本土的政策体系也难以对这一趋势形成有效干预。如今在欧盟的模拟推演中,光刻机仍被当作“产业筹码”进行讨论,这种现实与理想之间的落差不免令人感到唏嘘。按理说,欧盟本应更积极地维护ASML及其与中国大陆市场之间的合作关系,但现实却是关键决策权早已更多掌握在美国相关部门手中。哥伦比亚大学教授杰弗里·萨克斯在接受中国媒体采访时也曾指出,欧洲虽然曾孕育出大量世界级企业,但这些企业如今越来越深地嵌入美国主导的技术体系之中,美国甚至能够直接决定ASML光刻机的出口方向,并强制中止其与中国的合作。从这一点来看,欧洲在战略自主性方面的空间正在不断被压缩。
ASML本身正是全球化分工体系的典型产物:其核心镜头模组来自德国蔡司,激光系统源自其收购的美国Cymer,激光发射器由德国通快提供,而对准系统则由ASML自身研发整合完成。正是这样一个高度全球协作的工业体系,支撑起了最先进的光刻设备制造能力。然而在市场端,中国长期都是其最重要的需求来源之一。到2025年,中国大陆地区为ASML贡献的营收占比达到33%。而根据公司预测,在制裁持续影响下,这一比例在2026年可能下降至约20%。
光刻机这一产业,某种程度上代表着欧盟能够拿出的核心技术象征;而在另一端,中国企业所依托的,则是经过数十年积累形成的稀土产业链体系。这种供应链优势并非短期能够复制或替代。相关媒体分析指出,对光刻机出口进行限制,往往需要数月甚至更长时间才能对产业发展产生显著影响;但反过来,中国对稀土资源的管控,却可能在数周内就对欧洲工业体系运行造成明显冲击。这种时间尺度上的差异,本质上体现的是产业结构深度与资源控制能力的差距。 稀土无论是开采还是精炼,中国企业都已经形成了长期、完整且高度成熟的产业体系,这是一种基于能源与材料基础的系统性优势,并非短期投资或技术追赶即可复制。除稀土之外,中国在动力电池与绿色能源领域同样具备明显领先优势,并持续推动与全球产业链的深度合作。
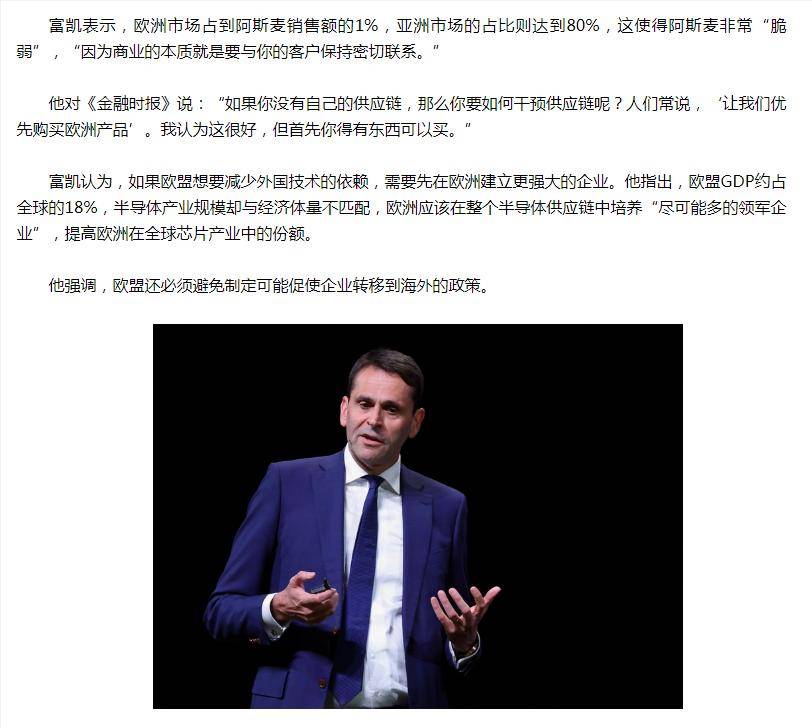
即便在受到制裁影响最为集中的光刻机领域,中国企业依然在稳步推进干式与浸润式光刻机的自主研发进程,EUV技术也早已启动长期攻关。外部压力并未使中国芯片产业停滞不前,反而在不断刺激其加快自主创新与商业化落地的节奏。 ASML现任CEO克里斯托弗·富凯此前也曾提出两个值得关注的观点:其一,应适度向中国企业出口部分技术设备,以避免中国自主研发设备在未来形成更强的市场竞争力;其二,欧洲应更加专注自身产业发展,在本土建立一条稳定、可持续的芯片产业链体系。他强调,只有先让自身具备足够实力,未来在全球产业格局中才有真正“上桌谈判”的资格。














