

缪舢/文
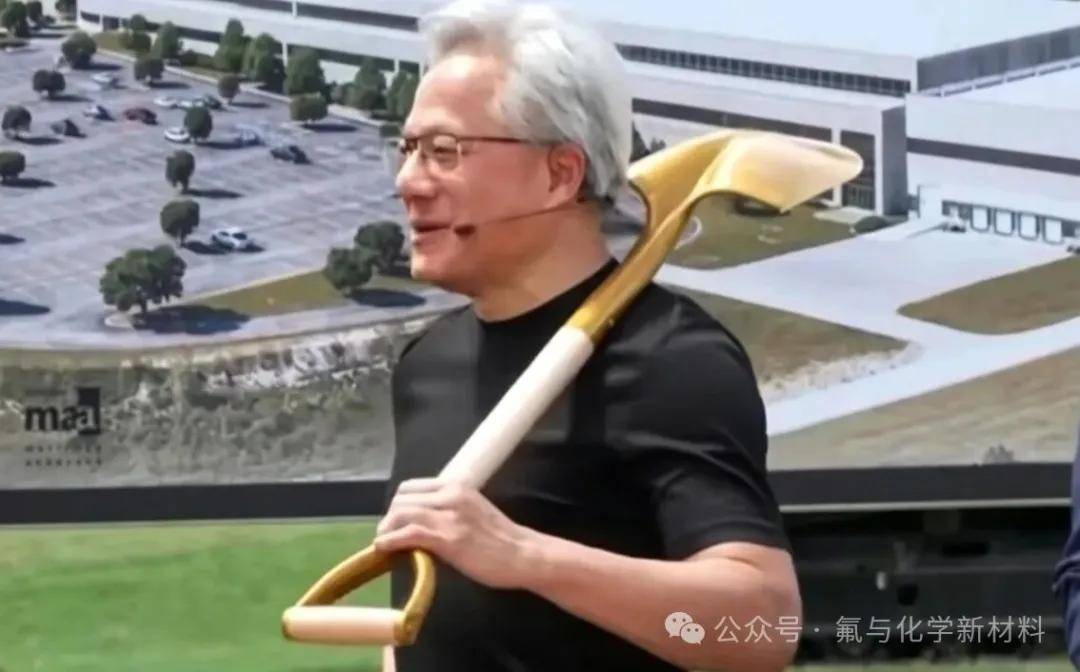
2026年6月16日,美国得克萨斯州谢尔曼。黄仁勋穿着标志性的黑色皮衣,手握铁锹,铲下了第一锹土。三个月前,英伟达刚刚向Coherent砸下20亿美元;三个月后,工厂破土动工。
黄仁勋不是去剪彩的,是去抢材料的。
磷化铟:AI的“光学石油”
铜缆正在触及物理极限。当576个GPU跨8个机架协同工作时,电信号在铜缆中的衰减和延迟已不可接受。唯一的出路是光互连——用光信号代替电信号,在机架间以光速传输数据。
而磷化铟(InP),正是制造光互连器件不可替代的核心衬底材料。
它不是锦上添花,是刚需。没有磷化铟芯片,光模块就是一块电子砖头。目前磷化铟80%以上的需求来自AI数据中心。
三个维度的核心视角
视角一:这不是需求旺盛,这是结构性断裂
2026年全球磷化铟需求飙升至260万至300万片,有效产能仅75万片左右,缺口超过70%。6英寸高端衬底价格从1400美元蹿升至5000美元以上,涨幅超250%。头部企业的在手订单已排至2028年。
这不是普通的供需错配,这是产业链的断裂。扩产周期长达2至3年,单晶生长环节仍是核心瓶颈。远水不解近渴。
视角二:黄仁勋不是在投资一家工厂,是在锁定“光学石油”的命脉
20亿美元战略投资+长期产能锁定协议+亲自站台奠基——黄仁勋的动作传递了一个明确信号:磷化铟正在成为AI时代的战略物资,其战略地位不亚于石油之于工业时代。
Coherent这座工厂是全球首条6英寸磷化铟量产线的扩建项目,扩建后产能将提升至原来的四倍。英伟达还在同步投资Lumentum等光芯片龙头。这不是单一投资,是系统性卡位。
更值得注意的是,Coherent同时获得了5000万美元CHIPS法案补贴。美国政府+英伟达+Coherent三方合力,要在本土把磷化铟产能做起来。这已经超越了商业逻辑,上升到了国家战略资源的层面。
视角三:全球巨头疯狂扩产,恰恰印证了供给的刚性
JX金属计划投资1200亿日元,将产能提高7至10倍。AXT计划2026年、2027年分别将产能翻倍。Lumentum已推进约40%的扩产计划。
巨头们正在用百亿级资金验证同一个判断:磷化铟的紧缺不是周期性的,是结构性的。
中国化学新材料企业的机遇与挑战
这场“光学石油”争夺战,对中国企业意味着什么?
机遇一:国产替代的黄金窗口已经打开。 目前国内6英寸磷化铟衬底国产化率不足5%,替代空间极为广阔。在供需紧张和国产替代的双重驱动下,国内磷化铟衬底企业迎来重大发展机遇。云南锗业已实现4英寸产品稳定供货;兴发集团已掌握磷化铟合成技术;宿迁联盛等跨界玩家也在加速入场。
机遇二:上游原材料话语权正在重构。 中国拥有全球约70%的金属铟产量,这是磷化铟的核心原料。从“卖原料”到“做材料”的价值跃迁,正在发生。
挑战同样不容回避。 磷化铟单晶生长技术壁垒极高,“黑盒子效应”严重;单晶炉设备定制周期长达1至2年;海外三巨头(住友、AXT等)垄断近90%高端产能。国内企业想要突围,技术、设备、时间三道坎,一道都不能少。
磷化铟是光互联的时代那张入场券
黄仁勋那一锹土,掘开的不仅是一座工厂的地基,更是AI产业从“电互联”全面转向“光互联”的时代之门。磷化铟正在从一种化合物半导体材料,升维为AI时代的战略级物资。
对于中国化学新材料产业,这既是“卡脖子”的警示,也是弯道超车的号角。谁能率先突破磷化铟衬底的量产瓶颈,谁就能在这场“光学石油”争夺战中占据先机。
光互联的时代已经到来,而磷化铟,就是那张入场券。















