

4.3 PP 复合铜箔全细分下游应用场景分类
场景 1:磷酸铁锂低速储能电池(户用小型储能、光伏配套储能)
电池规格:低压磷酸铁锂电芯,电压≤4.2V,循环需求 3000~8000 次,电解液无额外改性,储能设备电磁干扰强度低,仅需基础低频屏蔽。
量化核心适配数据:
1. 屏蔽材料选型:全部采用原生铜层屏蔽,单侧 1μm 铜层,屏蔽效能 42~48dB,足以抑制光伏逆变器低频干扰,无需填料掺杂、涂层改性;
2. 化学稳定性优势:PP 在标准电解液长期浸泡无溶胀,8000 次超长循环容量保持率 79.3%,屏蔽层无填料析出衰减,无需研发定制电解液,电池配方研发成本降低 23%;
3. 低温工况适配:PP 耐低温下限 - 15℃,北方户外储能设备冬季低温环境无膜材脆裂问题,低温放电容量衰减幅度降低 6.8%;
4. 成本平衡逻辑:PP 基膜原材料采购单价略低于 PET,虽然加工损耗成本更高,但超长循环储能场景电解液节省成本可覆盖加工溢价,电芯综合材料成本下降 4.1%;
场景限制:储能产线采用高温涂布工艺(≥100℃)无法适配,无法使用填料掺杂、涂层强化屏蔽方案,仅低温涂布储能产线可使用。

场景 2:印刷、热封包装配套薄膜(非电池领域成熟落地场景)
PP 基材传统成熟应用赛道,不属于动力电池范畴,无电磁屏蔽需求,量化落地数据:
常规食品热封膜、印刷隔膜、包装明胶膜,行业量产工艺成熟,走膜速度可达 150m/min,无铜层附着需求,无需表面改性,单平米加工成本仅 0.23 元,是 PP 基材最大下游消耗市场,当前动力电池领域 PP 基材产能占 PP 总市场比重不足 12%。
场景 3:两轮电动车低成本磷酸铁锂小容量电池(小批量中试送样)
适配条件:电池产线采用低温涂布工艺(≤90℃),无严苛长循环要求,循环目标 500 次以内,车辆电磁干扰弱。
量化适配数据:
1. 屏蔽材料选型:0.5μm 单侧铜层原生屏蔽,屏蔽效能 30~36dB,满足基础防护;直接使用市面通用平价电解液,省去电解液改性调试周期,新品研发落地周期缩短 50%;
2. 短板限制:500 次循环后铜层脱落不良率 12%,屏蔽效能衰减 15dB 以上,电池衰减速度更快,仅适用于低价短途代步低速车,无法适配高端长续航两轮锂电;
3. 生产损耗成本拉高:量产良率仅 80% 左右,单车间废料损耗每月增加 11%,抵消原材料低价优势。
场景 4:低温特种储能设备(户外寒区离网储能、野外光伏储能)
环境工况:长期环境温度 - 10℃~10℃,无高温充放电工况,电芯循环寿命要求 6000 次以上,野外设备电磁干扰单一低频。
量化核心价值:
1. 屏蔽材料选型:原生 1μm 铜层屏蔽,无需额外改性,低温环境铜层无开裂脱落,屏蔽效能长期稳定 40~46dB;
2. 低温力学稳定性:低温环境下 PP 无明显脆化,膜材开裂概率下降 62%,PET 在 - 15℃以下长期存放会出现轻微脆化;
3. 电解液兼容性:野外储能设备更换电解液成本高,PP 无需专用电解液,长期户外使用无腐蚀衰减,屏蔽层无失效,运维成本降低 19%;
场景硬性限制:设备内部散热差、充放电温度持续超过 95℃的工况完全禁用,PP 高温软化会直接造成电芯内部短路、屏蔽结构破损报废。

场景 5:动力电池研发试样、材料性能验证(实验室小批量测试)
当前行业主流应用场景,PP 路线暂无大规模量产动力电池订单,仅用于各类电芯材料对比测试:
1. 屏蔽测试价值:用于验证无改性电解液下基础屏蔽性能长期循环数据,为行业屏蔽材料路线研发提供对照样本;
2. 规模限制:单批次试样产能仅数百至数千平米,无法支撑 GWh 级别动力电池产线稳定供货,无规模化屏蔽型复合铜箔落地案例。
4.4 PP 复合铜箔产品核心价值量化总结
1. 化学稳定性价值:常规锂电电解液体系无溶胀腐蚀,60℃浸泡 90 天溶胀率仅 0.3%,无需改性电解液,屏蔽填料无析出风险,电池配方研发成本降低 23%,适配超长循环储能电芯;
2. 低温环境价值:耐温下限 - 15℃,寒区户外储能设备低温工况稳定性优于 PET,低温放电容量衰减降低 6.8%,基础铜层屏蔽低温无衰减;
3. 原材料成本价值:PP 基膜基础采购单价低于 PET,理论原材料端存在成本下降空间;
4. 屏蔽体系短板限制 1(工艺端):仅适配 90℃以下低温两步法产线,无法兼容高温填料掺杂、屏蔽涂层固化工艺,仅能实现基础低频屏蔽;设备投入增加 12%,加工综合成本提升 8.5%,量产良率上限 85%,废料损耗率 12%;
5. 屏蔽体系短板限制 2(性能端):拉伸强度低,屏蔽填料掺杂后断膜风险大幅提升;非极性结构铜层附着力差,500 次循环掉铜不良率 12%,屏蔽效能大幅衰减;耐受温度上限 100℃,高温工况膜材软化变形,屏蔽结构直接损毁;
6. 产业化短板限制 3(产能端):行业整体产能体量偏小,屏蔽填料、改性配套产业链不完善,产线爬坡周期 12~18 个月,短期难以实现 GWh 级动力电池屏蔽型复合铜箔批量供货。
五、PET 与 PP 复合铜箔全维度量化对比(核心指标横向对照,新增屏蔽性能维度)
5.1 基础物理性能量化对比(4μm 标准基膜)
1. 拉伸强度:PET 基准值 100,PP 仅 65,差值 35 个单位;高速涂布断膜率 PET 0.3%,PP 7.8%;屏蔽填料掺杂后 PP 断膜率升至 12%。
2. 长期耐热上限:PET 稳定 120℃,PP 稳定 95℃,极限耐受温差 25℃;高温屏蔽涂层固化工序 PET 完全兼容,PP 无法使用。
3. 铜层界面剥离力:PET≥1.2N/cm,PP 改性后仅 0.8N/cm,原始未改性 PP 仅 0.5N/cm;直接决定屏蔽层长期稳定性。
4. 穿刺阻力:PET 18N,PP 13N,PET 抗刺穿性能高出 38%。
5. 低温耐受下限:PET -60℃,PP -15℃,PET 低温适用区间更广。
5.2 化学稳定性能量化对比
1. 常规电解液 60℃浸泡 30 天溶胀率:PET 2.1%,PP 0.3%;PET 掺杂屏蔽填料长期浸泡存在析出风险,PP 无析出。
2. 强碱性电解液溶胀率:PET 5.7%,PP 0.5%。
3. 电解液适配要求:PET 必须配套改性专用电解液,避免屏蔽填料腐蚀析出;PP 可直接使用通用标准电解液。
4. 腐蚀风险:PET 长期高电压电解液存在腐蚀衰减、屏蔽效能下滑;PP 常规锂电体系无腐蚀风险。
5.3 屏蔽材料配套能力量化对比
1. 可实现屏蔽路线:PET 支持原生铜层、碳填料掺杂、金属粉体掺杂、表面屏蔽涂层全路线;PP 仅支持原生铜层、低温碳填料掺杂两类。
2. 屏蔽效能区间:PET 32\90dB;PP 仅 30\57dB,无法实现高频高等级屏蔽。
3. 屏蔽改性后量产良率:PET≥90%;PP 掺杂后良率 72%~78%。
4. 屏蔽改性综合成本增幅:PET 碳掺杂 + 5.6%、涂层 + 6.8%;PP 碳掺杂 + 11.3%。
5. 长期循环屏蔽衰减:PET 1000 次循环衰减≤3dB;PP 500 次循环衰减≥12dB。
5.4 中游制造工艺量化对比
1. 适配工艺类型:PET 兼容两步法、一步法高温一体化、屏蔽改性高温工序;PP 仅适配低温两步法,屏蔽改性高温工序全部禁用。
2. 产线最大走膜速度:PET 120m/min,PP 80m/min;掺杂屏蔽填料后 PP 降至 60m/min。
3. 稳定量产良率区间:PET 92%\96%;PP 78%\85%。
4. 单位加工综合成本:PP 较 PET 高出 8.5%,屏蔽改性后差距扩大至 11% 以上。
5. 新增配套设备:PET 无额外改性设备;PP 必须增加等离子电晕改性设备,屏蔽掺杂需额外混炼设备,设备投入提升 12%。
5.5 下游适配场景边界量化对比
1. 动力乘用车高镍三元智能车型(高频屏蔽需求):PET(掺杂 + 涂层)完全适配;PP 无法实现高等级屏蔽,禁用。
2. 长循环磷酸铁锂低温储能电芯(基础低频屏蔽):PET、PP 均可适配,PP 电解液成本更低。
3. 高温一体化电池产线、屏蔽涂层固化产线:PET 完全兼容;PP 完全不兼容。
4. 寒区户外低温储能设备(仅基础屏蔽):PP 性能更优;PET 低温极限更低但屏蔽升级空间更大。
5. 3C 超薄数码、AI 柔性电池(高频高屏蔽):PET 稳定量产超薄屏蔽规格;PP 无法稳定生产 3μm 超薄基膜,屏蔽改性良率不足 60%。
6. 高速自动化动力电池产线(大规模屏蔽型铜箔):PET 适配 120m/min 高速走膜;PP 最高 80m/min,产能受限,屏蔽改性后产能进一步缩水。
六、PET、PP 复合铜箔选型决策逻辑:按下游需求、屏蔽等级匹配对应基材路线
6.1 优先选择 PET 复合铜箔的场景量化判定标准
满足以下任意 2 项及以上条件,PET 路线综合成本、性能、量产可行性、屏蔽拓展能力最优:
1. 电池产线工序温度≥100℃,采用高温一体化一步法、屏蔽涂层固化、高温填料掺杂工艺;
2. 产品为乘用车智能自动驾驶动力电池、3C 超薄数码锂电、AI 柔性穿戴电池,屏蔽等级需求≥60dB;
3. 产线自动化走膜速度快,追求单日高产能、低停机损耗,大规模量产屏蔽型复合铜箔;
4. 电芯能量密度提升、全频段电磁屏蔽为核心需求,轻量化减重指标优先级高于电解液简化成本;
5. 单批次订单规模较大,需要成熟稳定屏蔽改性产业链快速爬坡交付。
6.2 优先选择 PP 复合铜箔的场景量化判定标准
满足以下任意 2 项及以上条件,PP 路线综合价值凸显,屏蔽仅需基础低频等级(≤50dB):
1. 电池产线全程低温涂布,工序温度≤90℃,两步法低温镀膜工艺,无屏蔽改性升级需求,仅依靠原生铜层屏蔽;
2. 产品为长循环低压磷酸铁锂储能电芯,循环需求≥6000 次,无预算研发专用改性电解液,电磁干扰仅低频弱干扰;
3. 设备长期部署于 - 10℃以下低温户外环境,寒区储能设备,无高频电控、雷达配套;
4. 电池循环寿命需求≤500 次,低价短途低速两轮代步车,屏蔽需求等级低;
5. 材料仅用于实验室屏蔽性能对比试样,无大规模量产交付需求。
七、行业路线长期发展趋势推测
1. 短期 1~3 年量产主流路线:PET 复合铜箔持续占据动力电池、高屏蔽需求锂电量产核心份额,屏蔽改性全产业链配套完善、工艺兼容度高、良率稳定,适配当前绝大多数动力电池成熟产线;PP 路线持续工艺优化,重点攻克高速走膜韧性、铜层界面附着力、屏蔽填料相容性三大短板,现阶段仅在低温长循环、低屏蔽需求储能细分场景小批量落地。
2. 中长期 3~5 年路线分化逻辑:若 PP 基膜可实现改性后拉伸强度、铜层附着力、屏蔽填料相容性大幅提升,量产良率突破 90%,加工成本下降至 PET 同等水平,将在低温、基础屏蔽储能赛道形成差异化竞争;若 PET 电解液改性技术持续迭代,电解液改性成本下降 50% 以上,同时超薄高屏蔽 PET 复合铜箔成本持续下行,PET 路线将进一步渗透储能赛道,挤压 PP 市场空间;PI 基材成本无大幅下降前提下,持续无法进入动力电池规模化屏蔽材料应用。
3. 终端屏蔽材料成本长期对比预测:PET 当前屏蔽改性综合材料 + 加工成本中等,产业链规模效应持续释放,单位屏蔽改性成本年均下降 7%~10%;PP 原材料单价更低,但屏蔽改性损耗、设备投入拉高综合成本,若无工艺突破性进展,带屏蔽功能成品综合成本长期高于 PET。
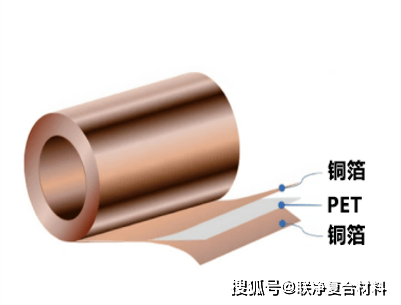
PET 复合铜箔核心竞争力集中在成熟量产工艺、优异机械韧性、高温适配、铜层高附着力、全场景动力电池兼容、完整多梯度电磁屏蔽材料配套体系,短板仅为电解液耐腐蚀性不足,可通过配方改性弥补,适配乘用车、3C、高端储能等高屏蔽需求绝大多数量产电池场景;PP 复合铜箔核心优势为电解液化学稳定性强、低温工况表现优异、无需改性电解液、基础原生屏蔽无额外成本,但受限于力学性能、耐热上限、屏蔽改性适配能力、量产良率四大硬性指标,仅局限低温、低屏蔽等级、长循环、小批量储能细分赛道。两类基材路线不存在绝对替代关系,将根据下游电池生产工艺、使用环境、循环寿命、电磁屏蔽等级需求形成长期差异化共存格局,终端厂商需基于自身产线温度、电解液体系、产品屏蔽指标、应用场景量化数据,匹配对应基膜与屏蔽材料组合方案。















