
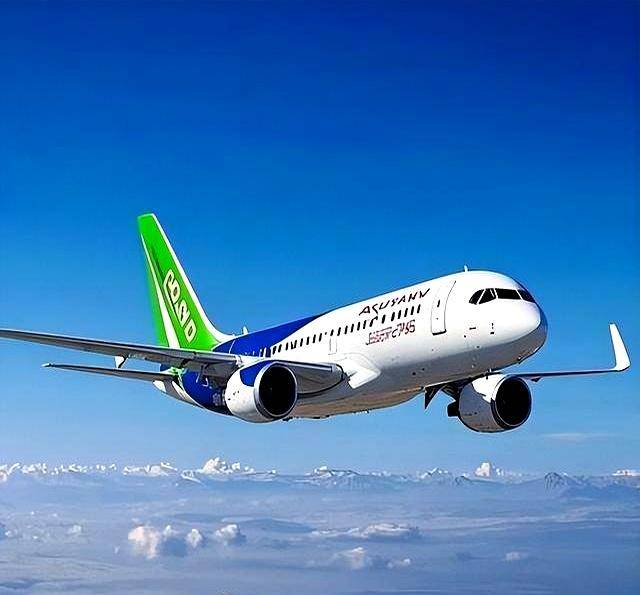
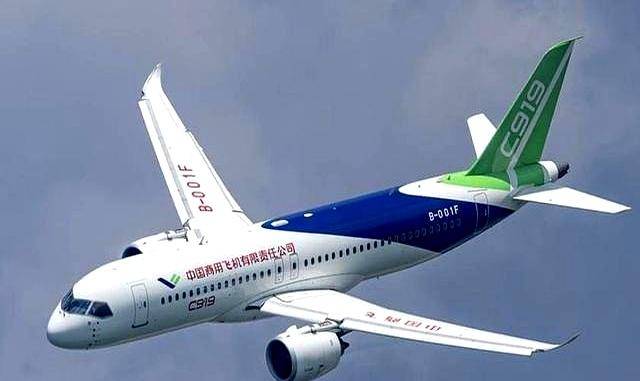
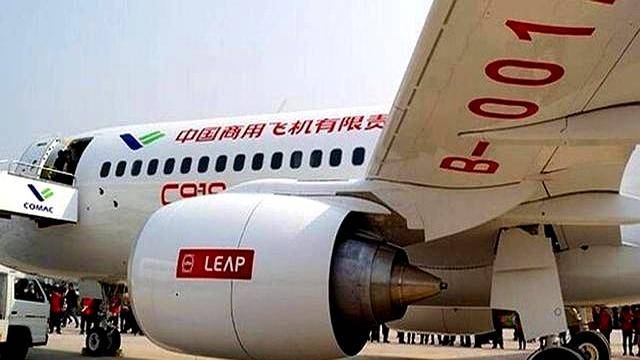
美国那一刀砍下来的时候,很多人心里其实都闪过一个念头:完了,C919这下可能要趴窝了。 可一年之后,同一批人盯着长江-1000A传来的消息,心里又冒出了完全不同的一句话:这一次,会不会轮到美国人开始紧张? 事情的反差就在这里。 你限制我的发动机供应,按理说我应该被拖慢脚步;结果我转身拿出了自己的替代方案,而且还可能走出一条更长的路。 这种剧情放在任何产业里,都有一种强烈的戏剧感。尤其对于那些长期习惯了“核心技术掌握在别人手里”的人来说,这种变化更显得刺眼。 先把最关键的那个场景拉回来看。 2025年,CFM宣布暂停向中国出口LEAP-1C发动机。 一纸通知看似轻描淡写,但带来的影响却非常沉重。
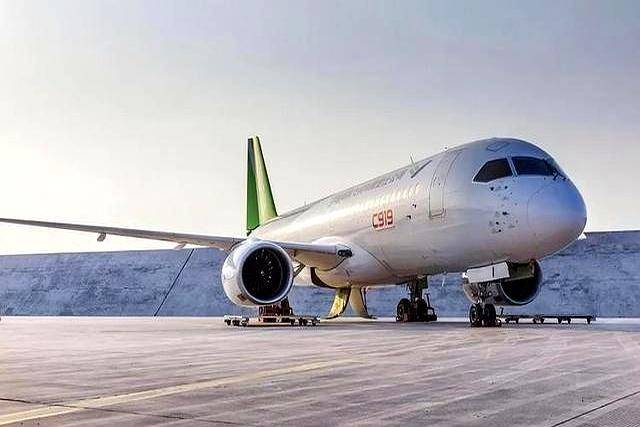
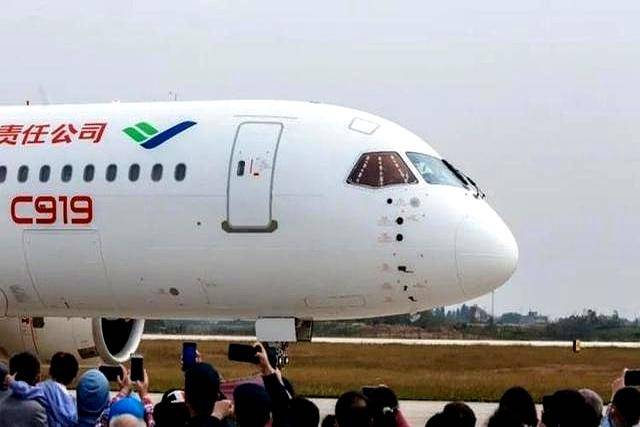
当时的上海总装线是什么状态? 机身已经在那里,机翼已经装配完成,航电系统已经安装,连外部涂装都基本结束,整架飞机就差最后一步——挂上两台发动机,让它真正拥有飞向天空的心脏。 那种感觉,就像一辆新车已经完成了车身、内饰、音响甚至智能系统的安装,驾驶员坐进去了,钥匙也插上了,却发现发动机迟迟无法启动。 最终,C919在那一年只交付了15架,其中8架还是集中在11月、12月最后冲刺完成。 那么此前几个月,生产线上的工人到底在做什么? 等待。 等待发动机。 航空制造行业最怕的,就是这种卡在关键节点上的停滞。有人后来形容,那几个月的压力,比过去十年攻克技术难关还让人煎熬,因为所有东西都已经准备好,却被一个核心零部件牢牢卡住。
美国当时的判断其实很直接。 你自己的航空发动机还没有完全成熟。 那么我就握住这个关键环节,让你的C919放慢速度,让国产替代方案继续拖延几年。 他们真正的问题,出在那个“以为”上。 断供之后,中国这边迅速做了两件后来让外界重新评估分量的事情。 第一件,是从国家层面重新提升航空产业的重要程度。 航空发动机不再只是一个产业项目,而是被放到了战略高度,成为未来发展的关键支撑。 第二件,是在“十五五”规划方向中,国产航空发动机被明确列为重点攻坚领域,大量资源、人才和资金开始向这个方向集中。
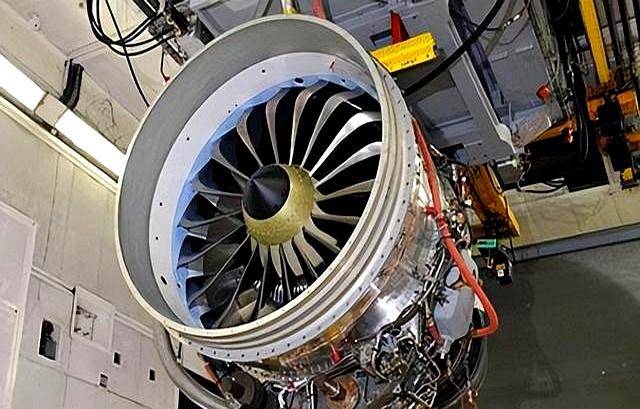
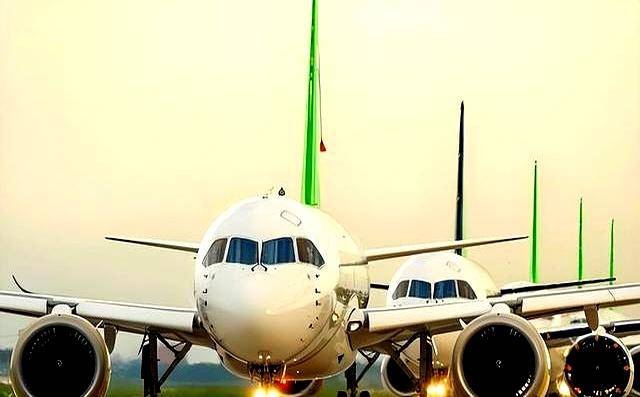
简单来说,过去它是“必须发展的重要技术”。 而那之后,它变成了“不解决就不行的核心问题”。 商飞内部的节奏变化更加明显。 CJ-1000A不再只是备用方案,而是被视为未来C919的重要动力来源,研发、测试、配套全部开始加速推进。 与此同时,上海第二条总装线持续提高效率,单架飞机组装周期从约3个月压缩到45天左右。 发动机一旦能够稳定供应,C919的产能释放速度,很可能会迎来明显提升。 更值得注意的是,如果当初没有那次断供,长江-1000A的发展节奏或许不会这么激进。 它可能会按照更加传统的路线推进:慢慢试验、慢慢验证、慢慢等待商业化。
但断供这个动作,就像突然有人把压力直接推到了面前。 你必须在更短时间内解决问题。 这让整个行业的认知发生变化: 它不再只是一个技术突破目标,而成为关系产业安全的重要任务。 再往后看一年,也就是现在这个节点。 2026年,CJ-1000A逐渐完成了一系列曾经被认为遥远的目标。 317项适航审定相关科目全部推进完成。 6142小时极限工况测试全部完成验证。
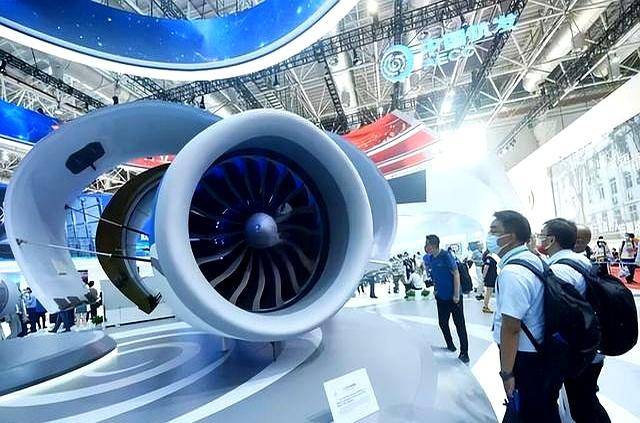
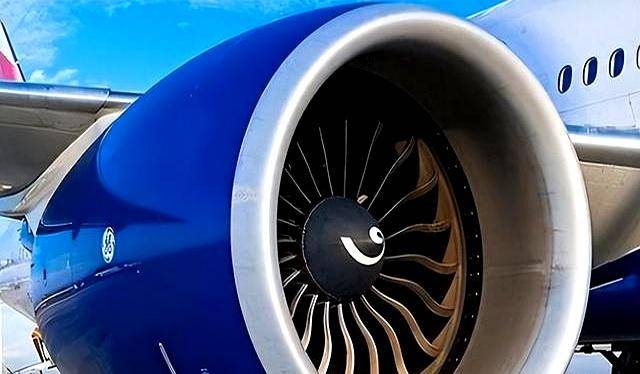
高原环境、极寒天气、高温高湿、飞鸟撞击等各种极端情况,都被一次次推向测试极限。 这不是停留在实验室里的参数展示,而是真正经过长时间验证的工程数据。 随后,人们开始关注它的性能指标。 最大推力达到13.5吨,而LEAP-1C的数据约为13.4吨。 对于航空发动机来说,这已经不是一个简单的“接近”。 要知道,在过去很长时间里,说到大涵道比涡扇发动机,全球市场基本都是GE、罗罗、普惠这些传统巨头占据主导。 而真正让业内人士开始认真关注的,是另一个指标。 推重比。
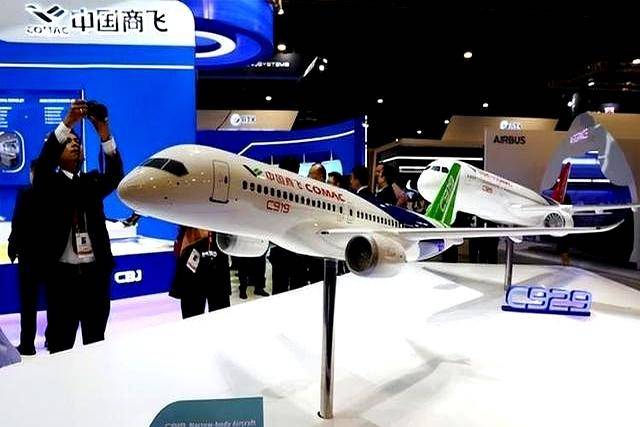
CJ-1000A:4.5。 LEAP-1C:3.3。 换句话说,在达到相近推力的情况下,CJ-1000A的重量控制更有优势。 具体到整架飞机上,一个数字就足够让航空公司的财务人员感兴趣: 单台发动机轻约900公斤。 900公斤,对于民航业来说绝不是一个小数字。 航空运输行业一直在计算重量,因为每减少一点重量,都可能意味着更低的油耗、更大的载客能力以及更高的运营收益。 少下来的重量,可以让飞机多搭载更多乘客和行李,也可以让航程表现更加灵活。
在二十年的运营周期里,这种差距最终会转化成真实的经济价值。 有人把这种情况称为“后发优势”。 过去的航空巨头,是沿着几十年的技术路线不断积累。 而后来者,则可以直接利用新时代的新材料、新设计、新制造方式进行追赶。 这有点像智能手机替代功能手机的过程。 当传统厂商还在优化按键体验时,新玩家已经直接进入全面触控和高性能计算时代。 更重要的是国产化比例。 CJ-1000A的国产化率达到91.4%。
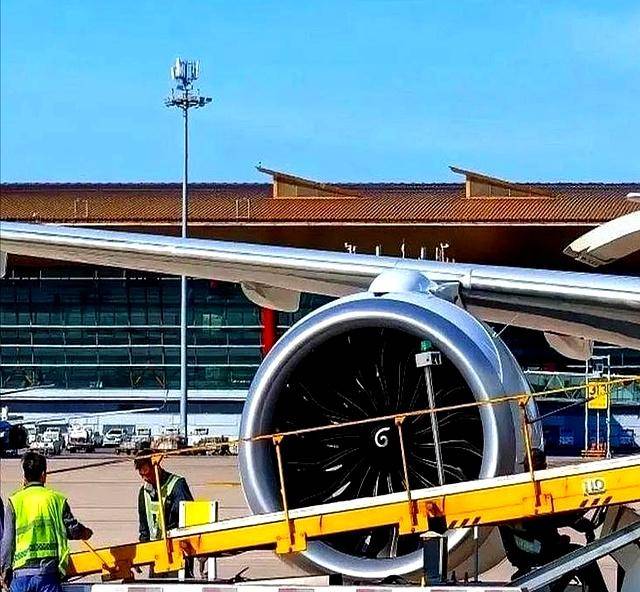
这意味着,它绝大多数零部件和系统都来自自身供应链。 尤其是在最困难的热端领域,包括高压压气机、燃烧室、高压涡轮等关键部分,国内企业都投入了大量时间进行突破。 这和简单采购国外零件回来组装完全不是一个概念。 真正重要的是: 发动机的核心能力,掌握在自己手里。 当然,也有人会提出一个问题: 是不是可以直接宣布“国产发动机已经全面超过西方”? 答案并没有那么简单。
参数优秀,是一回事。 真正进入商业航空运营,是另一回事。 LEAP-1C依靠波音、空客等成熟产业体系,已经积累了超过一亿小时的商业飞行经验。 这一亿小时意味着什么? 意味着大量实验室里无法预料的问题,已经在真实航班中被发现、解决、优化。 所以航空公司愿意选择它,因为它已经经过全球市场几十万次、上百万次飞行验证。 而CJ-1000A目前面临的最大挑战,是如何把商业飞行小时从零开始积累起来。 适航认证只是一个阶段。
真正困难的是,让监管机构、航空公司以及乘客市场逐渐建立信任。 这个过程没有捷径。 只能靠每天飞。 从北京到上海,从广州到深圳,再到西安、拉萨、乌鲁木齐,不同航线、不同气候、不同机场环境,都需要一点点验证。 一年,两年,五年。 不断积累数据,把曾经未知的问题逐渐暴露出来,再逐渐解决。 不过,中国拥有一个其他竞争者很难复制的优势: 巨大的国内市场。
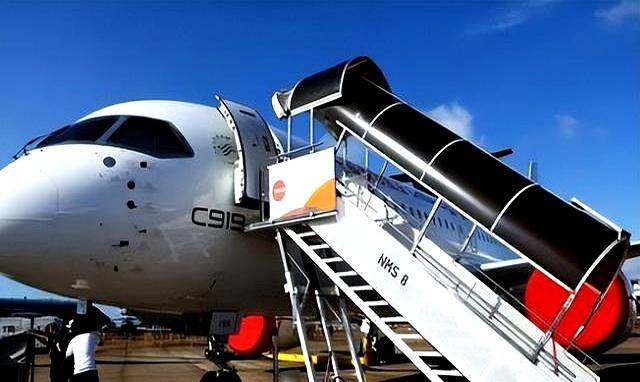
截至2026年2月,C919订单规模已经接近1500架,确认订单超过1150架。 国航、东航、南航三大航空公司都表达了大规模采购意愿。 再加上其他航空公司和租赁企业,国内市场本身就足够支撑一个庞大的验证体系。 如果其中一部分飞机搭载CJ-1000A进行长期运营测试,那么几年之后,中国完全有机会形成自己的商业飞行数据库。 过去,是西方发动机依靠全球航空市场积累经验。 未来,也可能变成国产发动机依靠中国超大规模市场完成成长。 这样再回头看2026年5月的中美经贸磋商,就显得更加耐人寻味。 中国提出采购200架波音飞机。 美国方面则表示,将解除相关限制,保障LEAP-1C发动机供应,并恢复正常审批流程。 很多人看到这个变化,第一反应是: 为什么突然变得这么积极? 毕竟一年之前,暂停供应还是一种明显占据主动权的姿态。 关键在于,双方手中的筹码已经发生变化。 过去,中国缺少替代方案,所以发动机供应就是一个明显弱点。 但当CJ-1000A展示出实际性能和发展潜力之后,情况开始改变。 继续限制出口,可能不再只是影响中国的发展,也可能意味着美国企业主动放弃未来最大的航空市场之一。
这是一笔非常现实的商业账。 如果全球最大的民航增长市场逐渐转向国产发动机,那么过去几十年投入的大量技术和商业资源,可能都会失去未来收益。 没有企业愿意主动放弃巨大的市场机会。 所以今天看到的态度变化,并不是突然的“善意”。 更像是现实利益推动下的重新计算。 他们意识到: 如果现在不参与,未来可能真的没有机会参与。 这里还有一个非常有意思的反转。
西方原本希望利用供应链优势,把发动机作为限制中国航空发展的关键点。 但结果却推动中国把整个航空产业链连接得更加紧密。 从发动机,到航电,到飞控,到制造体系,再到供应链管理,整个产业都被迫加速成长。 C919也正在从“国外发动机+国产机体”的阶段,逐渐走向“国产动力+国产飞机”的完整体系。 如果这条路真正走通,那么未来更大的飞机项目,例如C929、CR929等,也就不再只是遥远设想。 还有一个细节值得注意。 2025年的时候,波音、空客的飞机交付数量仍然远远超过C919。 很多人认为,即使中国成为第三个大型民机制造者,也只能处于边缘位置。
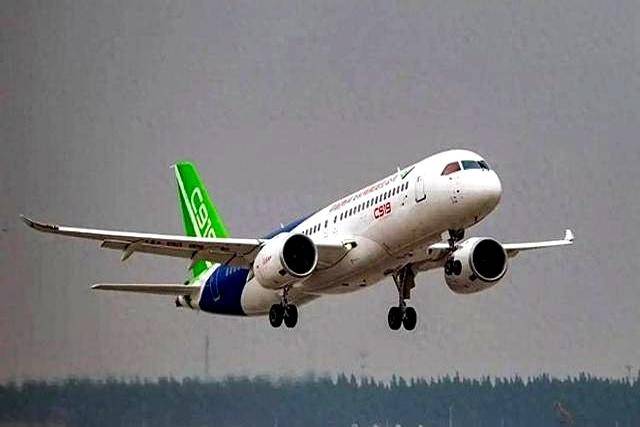
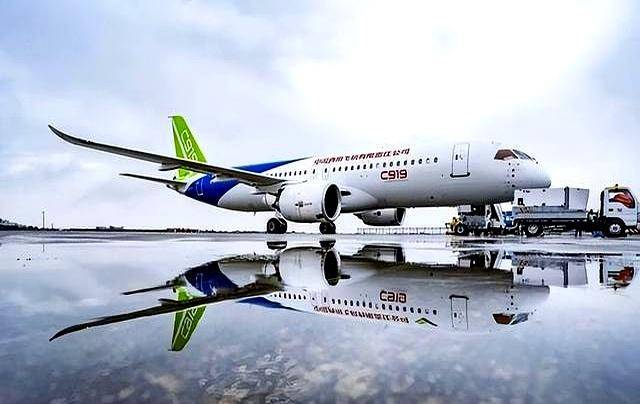
但现在情况正在变化。 虽然数量差距依然存在,但那种“核心领域永远由别人主导”的心理,正在慢慢改变。 尤其是当未来某一天,一架运行在京沪航线上的C919,采用国产发动机、国产总装、国产航电系统时,人们看到它飞过天空的感觉,可能会和过去完全不同。 你可以想象这样一个画面: 第三季度,第一架搭载CJ-1000A的C919开始进入繁忙航线进行载客验证。 清晨的机场跑道上,发动机启动,巨大的推力推动机身缓缓前进。 飞机离开地面的那一刻,普通乘客可能不会特别注意。 但在塔台里,在总装车间里,在发动机实验室里,看着实时数据跳动的人,或许都知道:
这一刻,与过去几十年的很多飞行并不一样。 因为它代表的不只是一次起飞。 而是一条产业链真正开始闭环运行。 整个故事,其实可以浓缩成一句话: 别人卡住你的脖子时,你只有两个选择——继续依赖,或者努力长出属于自己的呼吸系统。 如今,国产发动机已经开始走向真实飞行。 它会挂在机翼下,会每天起降,会一点点积累属于自己的飞行小时。 那么十年之后,中国在全球民航格局中的位置,会发生怎样的变化? 到那个时候,如果再有人拿出一张“暂停供货通知”作为筹码,还会不会像过去一样,拥有决定性的力量?













