

高压直流接触器是适配高压直流工况的核心电力控制元器件,属于自动化控制电路中的关键通断开关设备。其核心原理为以小电流精准管控大电流回路运行,可搭配各类电路元器件构建设备安全保护机制与电能转换系统。凭借高压耐受、快速分断、安全隔离的核心特性,该产品广泛应用于新能源电动汽车、充电桩、光伏储能、新型电力系统等核心新能源赛道,是新能源电气化设备安全运行的基础核心部件。
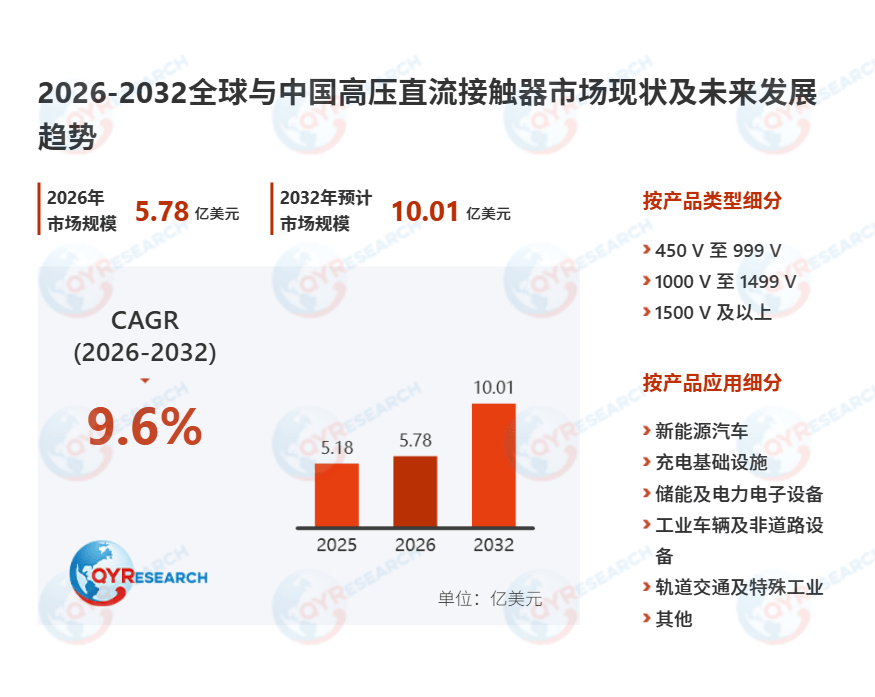
据QYResearch权威行业调研数据预测,全球高压直流接触器市场将保持高速扩容态势。预计2032年,全球市场规模将突破1001百万美元,2026-2032年期间年复合增长率(CAGR)稳定维持在9.6%,行业整体处于高速增长的黄金发展周期。
一、行业核心市场驱动因素
新能源汽车高压化迭代是行业最核心的需求增长引擎。当前全球新能源汽车市场渗透率持续攀升,车辆电气架构迎来全面升级。传统燃油车12-48V低压平台逐步淘汰,主流新能源车型全面普及200V以上高压架构,高端车型更是规模化落地800V高压平台。
电气架构的高压化转型,让高压直流接触器从可选配件转变为车规级必备安全器件。该产品广泛应用于电池管理系统、电池包主回路、预充回路及车载充电回路,可在过流、短路等故障工况下快速分断电路,有效规避动力电池热失控风险。随着纯电、插混等新能源车型持续放量,车载主回路、预充、充电专用接触器需求同步扩容,筑牢行业增长基本盘。
新型储能产业规模化升级,持续释放增量市场空间。在“双碳”政策引领下,全球新型储能产业进入爆发式增长阶段,储能系统呈现大功率、大容量迭代趋势。行业主流储能配置已从3.44MWh升级至8MWh以上,6MWh大容量储能系统成为行业标配。
储能系统功率与容量的大幅提升,倒逼高压直流接触器完成技术升级,行业对产品耐压等级、额定电流、故障分断能力的要求持续提高。具备双向导通、极速切断功能的高压直流接触器,已成为储能电站的标准化配置。其可精准响应储能BMS系统指令,规避电池过充过放问题,广泛适配集中式大型储能电站与工商业分布式储能场景,保障储能电路系统稳定运行。
超充基础设施规模化建设,形成市场增长叠加效应。新能源汽车保有量的持续激增,推动直流快充、超级充电基础设施加速落地。高压直流接触器作为充电桩核心控制元件,承担着充电回路通断、异常保护的核心功能,保障充电全过程安全可控。
当下超充技术快速迭代,充电桩额定功率持续提升,对接触器的高压耐受、大电流承载能力提出更高要求。充电桩数量扩容与单桩功率升级形成双重需求红利,推动充电桩专用高压直流接触器成为行业增速最快的细分赛道之一。
二、行业主要发展阻碍因素
核心原材料进口依赖度高,供应链稳定性不足且成本波动大。高压直流接触器的产品性能、使用寿命核心取决于触点材料品质,银、铜等贵金属及钨铜、银碳化钨等特种复合材料是生产核心原料。目前国内核心触点材料国产化率不足40%,高端原材料高度依赖海外供应商。
全球大宗商品价格波动叠加国际贸易环境不确定性,导致企业原材料采购成本难以管控。上游供应链自主可控能力不足、成本波动频繁的双重问题,持续压缩国内生产厂商的利润空间,制约行业规模化、稳定化发展。
行业壁垒与同质化矛盾凸显,市场竞争格局失衡。高压直流接触器融合材料工程、电磁仿真、热设计等多项核心技术,研发制造门槛高、技术沉淀周期长,具备较高的行业准入壁垒。但行业高增长前景吸引大量中小厂商入局,导致中低端市场产品同质化严重。
国内多数中小厂商研发投入不足,产品可靠性、高压工况适配性与国际头部品牌存在差距。行业呈现明显马太效应,高端市场份额被头部企业垄断,中小厂商只能深耕低端市场,陷入“高端突围困难、低端利润微薄”的发展困境。
全球行业标准不统一,抬高企业国际化合规成本。高压直流接触器作为设备安全核心器件,产品认证、性能检测是上市核心前提。目前全球尚未形成统一的行业技术标准与安全规范,各国、各区域的测试标准、合规要求差异显著。
企业布局全球市场时,需针对不同区域需求重复开展产品调试、合规认证,大幅增加研发与时间成本,拉长产品上市周期,无法充分发挥规模化生产优势,制约行业全球化发展进程。














