(来源:木鱼ETF)
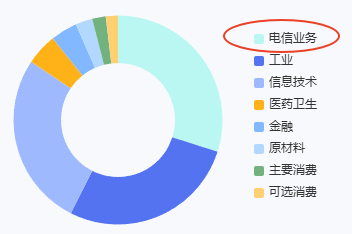
在此之前,先会说一下子行业,在国证体系叫“电信业务”,在中证体系叫“通信服务”,其实包含的既有三大电信运营商,又有CPO、光纤、电缆、卫星通信。那么可以说,除了移动电信联通之外,“电信业务”或“通信服务”基本都算科技了,我们也会折算一下。
当然,可选消费中一般也有相当科技成分,这里就不计算,所以我们考虑的是“约等于”。此外,分析技术基于7月中旬指数数据,与现有数据略有差异,但大差不差不用较真了。
| 上证50 ≈ 19%
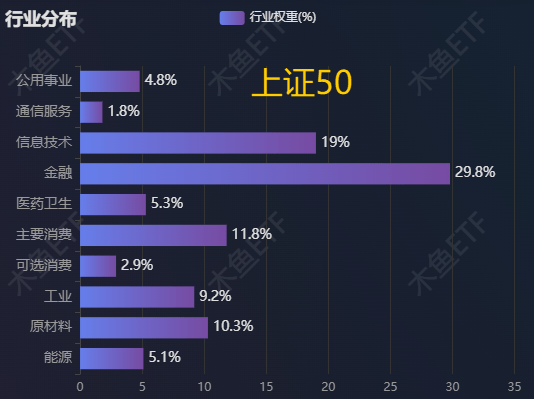
上证50中的通信基本都是运营商,因此信息技术19%就算科技含量了。19%相对于半年前不到14%显著升级,而金融成分从32%下降到不足30%,主要消费(食品饮料、养殖为主)下降超过1%。
想当年,上证50中金融和主要消费比例接近60%,如今只有40%出头了。
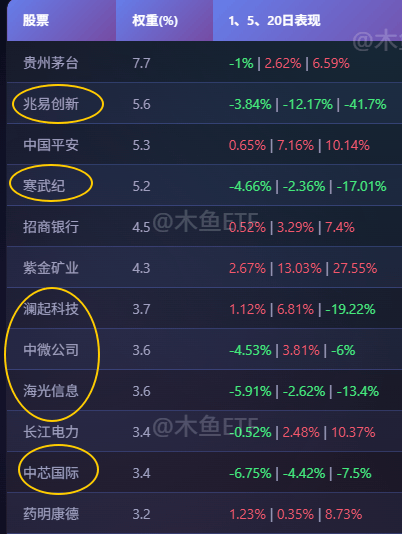
主要权重股中,兆易创新、寒武纪等科技龙头股名字顶在前面,所以科技的波动冲击有体感!
| 上证 ≈ 19%
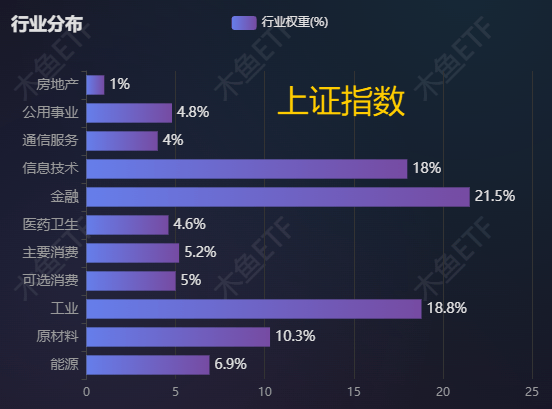
上证的通信服务中也有运营商之外的通信小票,所以总体算19%,和上证50基本持平,约等于19%!
| 中证2000 ≈ 24%
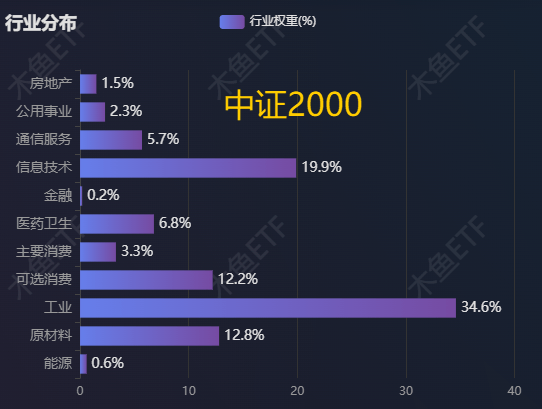
中证2000,通信中大多都算科技股,总科技含量约等于24%!信息技术的权重,半年之间提升3%之多,科技牛名不虚传。
| 中证A50 ≈ 26%
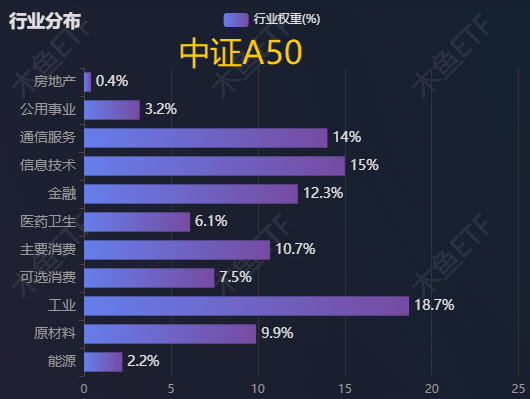
中证A50是两市最大的50家上市公司组合,而中际旭创因为强劲涨势成为第一大权重股。通信服务比例半年前的8%暴增到14%,可见CPO有多夸张了。
这里通信服务中,中际旭创一个就占接近11%,粗略计算总科技含量达26%!
| 沪深300 ≈ 30.7%
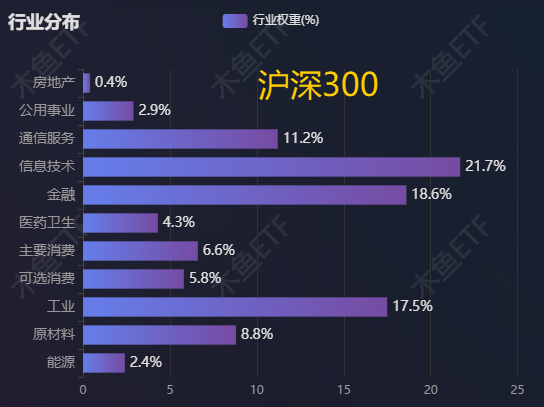
沪深300目前第一大权重也是中际旭创,占比5%,通信服务中运营商比例只有不到2%,这么粗略折算过来,沪深300的科技含量突破30%,第一大行业!

半年来,老登方面的金融成分降低3%、主要消费降低1.4%。所以,现在还说沪深300是传统宽基,颇为不合适了!
| 中证800 ≈ 31%
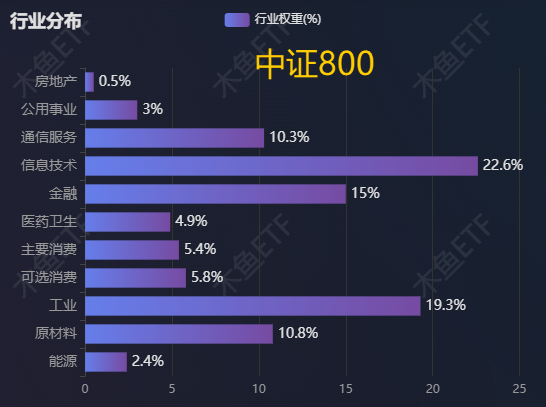
中证800算是沪深300和中证500的组合体,粗略计算科技含量达31%!
| 中证A500 ≈ 32%
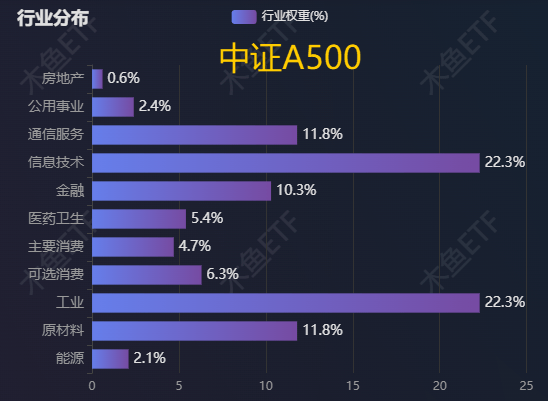
中证A500粗略估算科技含量32%,只比沪深300高一点了。不算通信服务,信息技术与工业一样成为第一大细分产业。
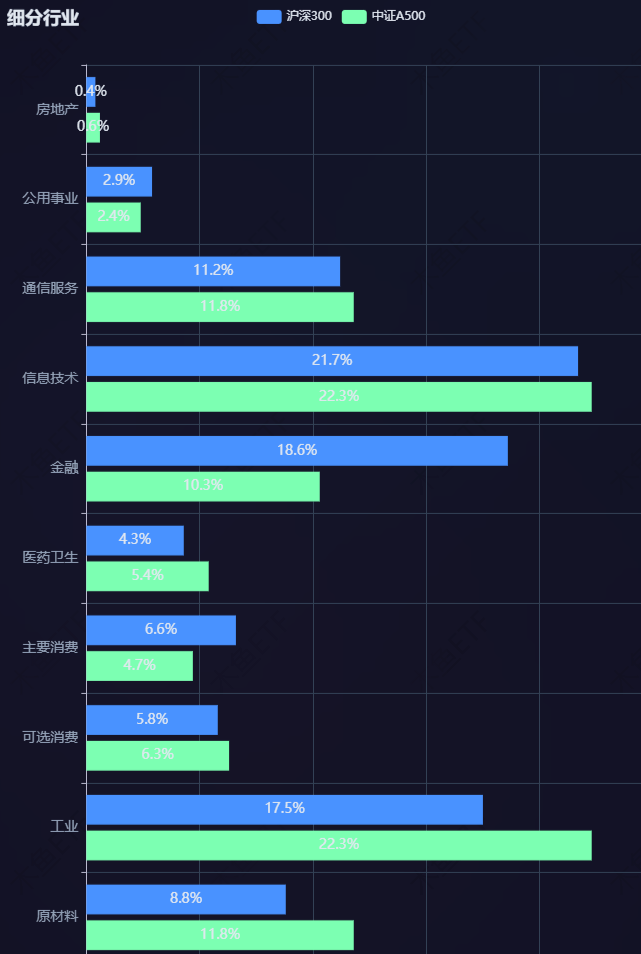
所以A500与沪深300对比,一个是成分股更多、平均市值更小,所以弹性略高;另外就是行业分布总体更为均衡,传统行业比例特别是金融低。
| 中证1000 ≈ 32%
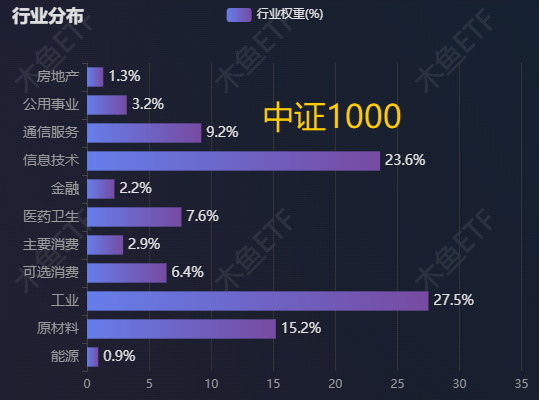
中证1000估算科技含量超32%,通信服务基本都算科技成分了。
| 中证500 ≈ 32%
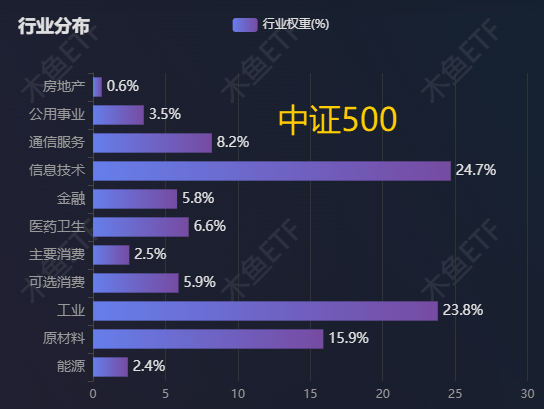
中证500信息技术比例已达1/4,而通信服务中很多都是二三线PCB、CPO龙头,估算科技含量超32%!
| 中证(A)100 ≈ 32.5%
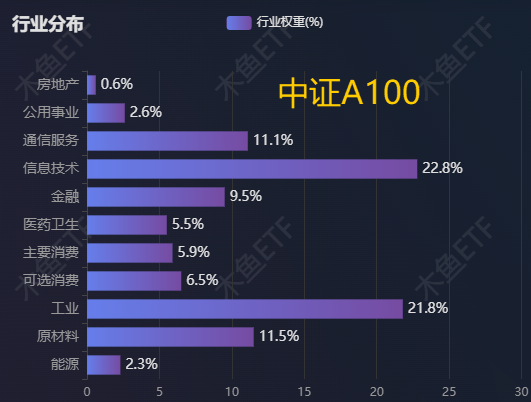
中际旭创还是第一大权重股、权重超8%,所以中证A100总体科技含量也超过32%了!
| 深证100 ≈ 48%
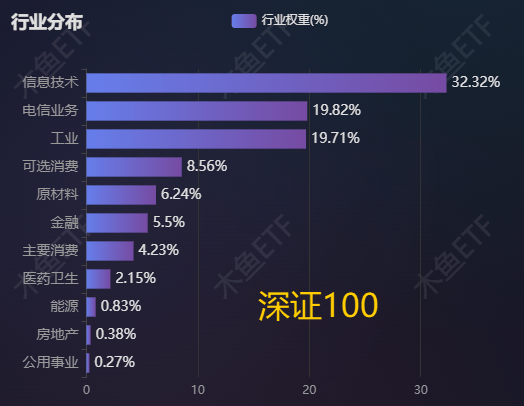
深证100,由于聚集了众多科技龙头股,信息技术+电信业务的总比例突破50%,我们粗略算48%吧!
| 创业板 ≈ 60%
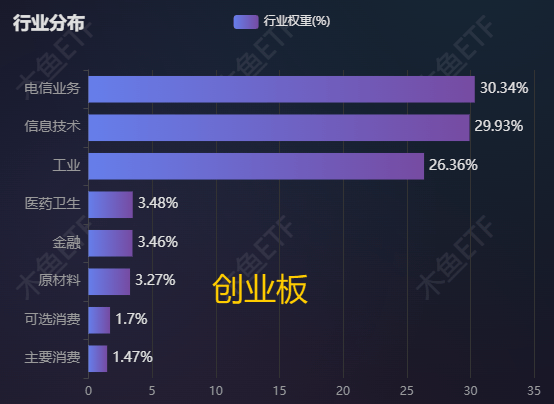
严格来说,创业板不算宽基,但这里也统计进来,电信+信息技术逼近60%大关!
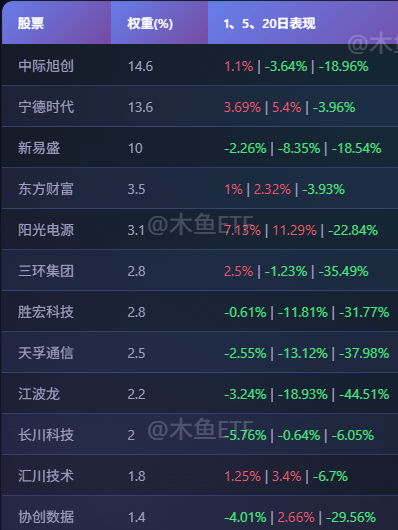
除了CPO占比近30%之外,消费电子、半导体设备材料、算力、存储芯片也都被捧上了天。
现在的创业板,与科技一荣俱荣一损俱损,尤其是北美AI链影响关联巨大,需多关注美韩科技景气度。
| 科创50 ≈ 84%

科创50同样只能算准宽基,这里信息技术的成分从刚上市的50%已经暴增到超过80%,医药+新能源的比例从30%下降到13%左右,真是好夸张!
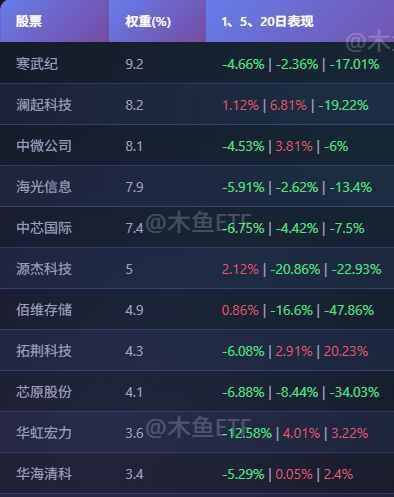
所以现在的科创50,堪称国产科技的一面镜子,算力芯片、半导体材料、电子制造三雄并起。不过相对于可参考北美景气的创业板科技,科创50更依赖市场情绪的惯性,杠杆较高、波动较大,也需小心应付。
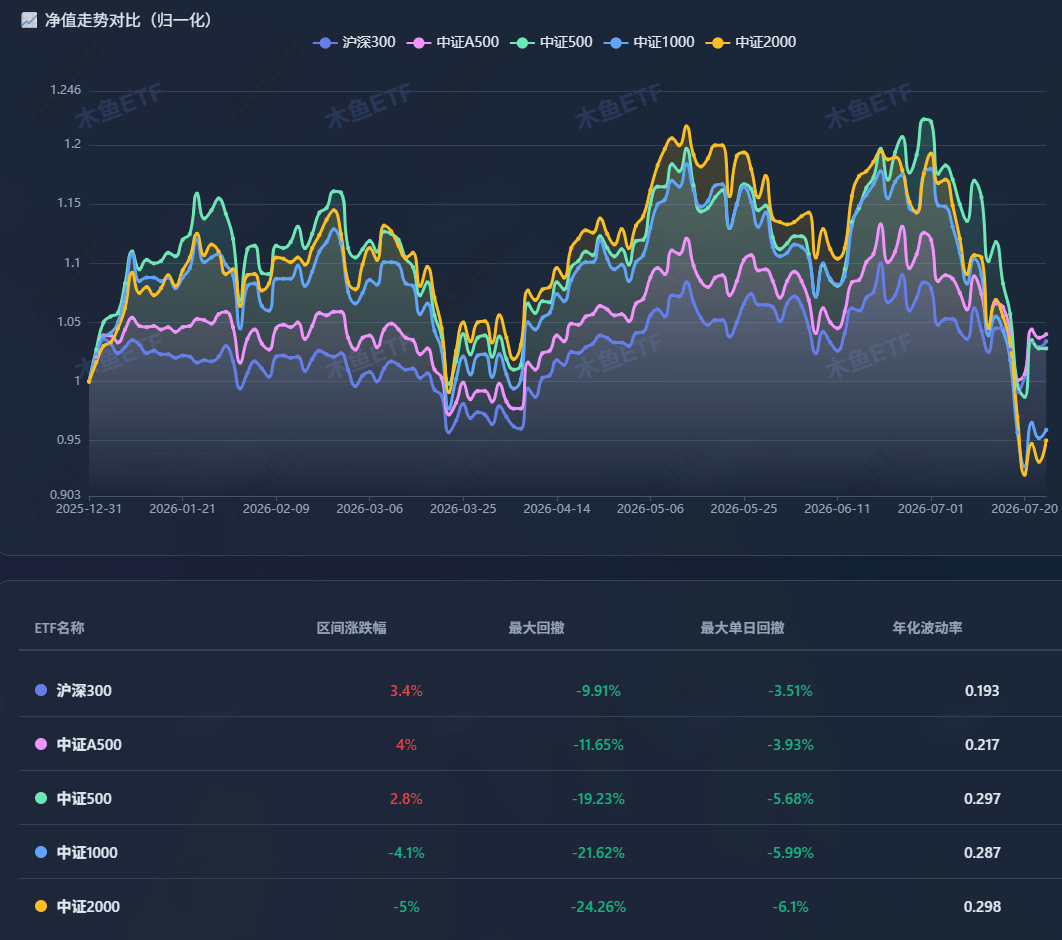
过去一年以来,宽基受科技的影响已经明显提升,所以在科技调整行情中是全体波动。而小宽基(1000、2000)过往的弹性优势,由于量化比例大增而成为反向压力,这是一个变化。
以上总结,算是对当下科技的影响力有个直观感受。这里最冒尖的,还是中际旭创等CPO龙头股对宽基形成全面的格局影响,当然这也是双刃剑,先做到心里有数。