

2026全球SFP光纤收发器市场研究报告
QYResearch近期推出行业报告《2026全球SFP光纤收发器市场研究报告》,围绕SFP系列光纤收发器的产品定义、速率与光链路体系、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文重点关注SFP、SFP+、SFP28及SFP56在电信承载、移动前传、企业网络、数据中心边缘、存储网络和工业通信中的需求变化、技术演进与供应链机会。
产品边界与核心功能
SFP光纤收发器是指采用小型可插拔封装、用于网络设备电接口与光纤链路之间完成电-光和光-电转换的紧凑型光通信模块。产品通常由激光器与发射光组件、光电探测器与接收光组件、驱动及跨阻放大电路、控制和数字诊断接口、印刷电路板、光连接器及金属壳体构成,具备热插拔、小型化、标准化接口、低功耗、可监测和多距离适配等特征。本研究对象主要覆盖以光纤为传输介质的SFP系列模块,包括SFP、SFP+、SFP28和SFP56等形态。
其核心功能包括将交换机、路由器、服务器、基站或传输设备输出的高速电信号转换为光信号,完成光纤链路传输,并在接收端恢复为电信号,同时提供温度、电压、偏置电流、发射功率和接收功率等运行信息。产品广泛用于以太网交换与路由、移动前传和回传、接入与城域网络、企业和数据中心边缘网络、Fibre Channel存储网络以及工业、能源和交通通信。SFP系列依靠单通道灵活配置、较低功耗、快速更换和长期设备兼容性,形成规模稳定且持续升级的基础光连接市场。
全球规模稳步扩张
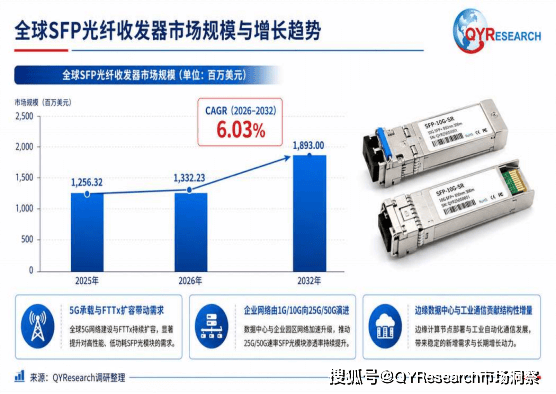
根据QYResearch初步调研,2025年全球SFP光纤收发器市场规模约为12.56亿美元,到2032年将达到约18.93亿美元,2026–2032年期间复合增长率约为6.03%。上述规模主要覆盖SFP、SFP+、SFP28及SFP56等光纤收发模块在电信网络、数据通信、企业与工业网络中的销售收入。从需求结构看,行业增长主要受到5G承载网持续升级、FTTx与城域接入扩容、企业网络由1G/10G向25G/50G演进、数据中心边缘互联以及存量设备替换推动。ITU《Facts and Figures 2025》显示,2025年全球互联网用户约60亿,移动宽带订阅达到每百人99户,其中5G占移动宽带订阅的36%,固定宽带订阅过去五年年均增长约5.2%,持续扩大的连接基数为光接口部署提供产业基础。从供给端看,头部厂商正在围绕25G/50G平台、低功耗、工业温度、BiDi和可调谐波长产品、自动化封装以及全球客户认证进行投入。整体来看,1G/10G产品进入成熟替换阶段,25G/50G以及单纤双向、CWDM/DWDM产品成为更快增长的结构性增量。
图. 全球SFP光纤收发器市场规模与增长趋势
厂商生态与竞争演变
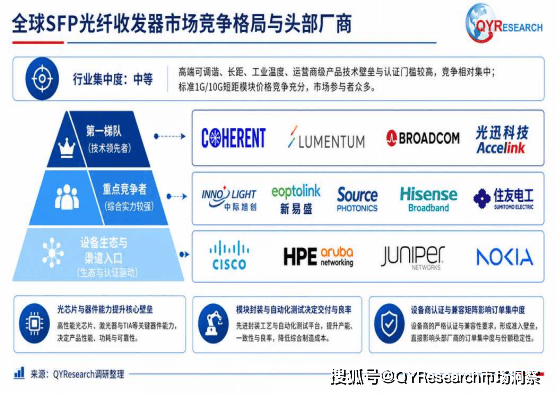
全球市场呈现“光芯片与器件能力、模块封装制造、设备生态认证”多层竞争。第一梯队代表性企业包括Coherent、Lumentum、Broadcom、光迅科技(Accelink)等,具备较完整的激光器、探测器、光组件、模块平台和全球客户资源;中际旭创(InnoLight)、新易盛(Eoptolink)、Source Photonics、Hisense Broadband、住友电工等在数据通信、移动前传、传输网络或特定速率产品中形成较强竞争力。Cisco、HPE Aruba、Juniper、Nokia等设备商通过自有品牌光模块、兼容性矩阵、设备认证和售后体系掌握重要渠道入口。行业集中度整体处于中等水平:高端可调谐、长距、工业温度和运营商级产品的技术及认证门槛较高,而标准1G/10G短距模块供应商较多、价格竞争充分。未来竞争将由价格和交付进一步转向光芯片自研、封装良率、功耗、跨平台兼容、自动测试、区域化供应和长期可靠性;并购整合及设备商认证将继续影响订单集中度。代表性企业及最终份额以完整报告为准。
图. 全球SFP光纤收发器市场竞争格局与头部厂商
产品谱系与应用映射
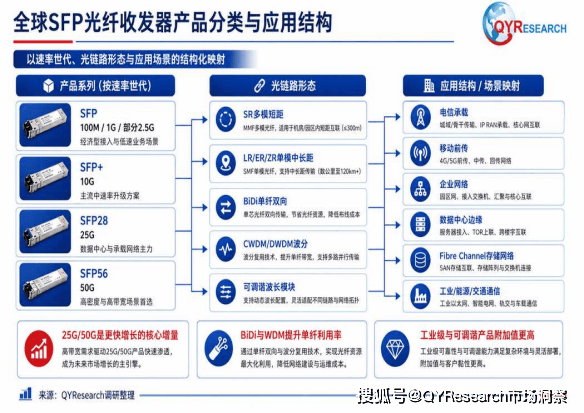
按速率和接口世代划分,SFP主要覆盖100M、1G及部分2.5G链路,适合接入网、传统企业交换、工业网络和大量存量设备;SFP+主要覆盖10G及部分Fibre Channel速率,是企业汇聚、存储网络、城域接入和数据中心边缘的成熟主力;SFP28以25G单通道NRZ为核心,在5G前传、服务器及交换机上联、企业网络升级中增长较快;SFP56采用50G PAM4单通道,面向5G-Advanced、边缘计算和更高密度网络。按光链路形态,产品可分为SR多模短距、LR/ER/ZR单模中长距、BiDi单纤双向、CWDM/DWDM波分以及可调谐波长模块。应用选择主要由速率、传输距离、光纤资源、环境温度、设备兼容和总拥有成本决定。未来增长较快的方向包括25G/50G、工业温度、单纤双向、低功耗长距和可调谐SFP+产品。
图. 全球SFP光纤收发器产品分类与应用结构
全球供需版图
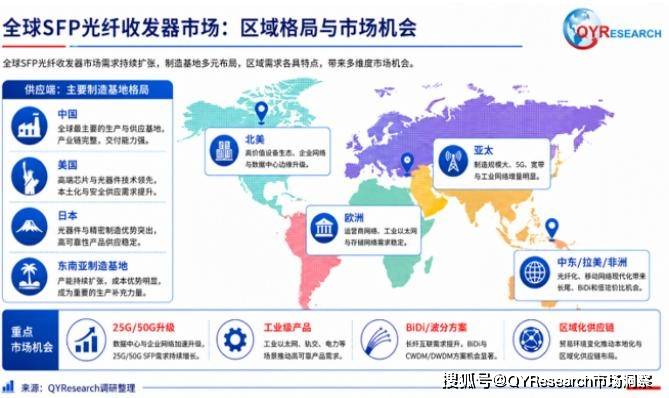
全球生产能力主要集中在中国、美国、日本及部分东南亚制造基地。中国已形成覆盖光芯片、光器件、模块封装、自动化测试和设备配套的产业集群,是标准化SFP系列的重要生产与出口中心;美国企业在高性能光子器件、可调谐技术、芯片平台和设备生态方面具有影响力;日本企业在激光器、探测器、精密光器件、可靠性和长期供货方面保持优势,东南亚则承接部分组装、封装和供应链多元化布局。从消费端看,北美是高价值设备生态、企业网络与数据中心边缘升级的重要市场;亚太兼具制造规模和5G、宽带、工业网络增量;欧洲在运营商网络、工业以太网和存储网络中保持稳定需求;中东、拉美和非洲的光纤化与移动网络现代化带来长距、BiDi和高性价比产品机会。供应链正在向多区域制造、关键芯片多源化、客户就近交付和本地认证支持演进,中国市场的国产替代也将继续推动本土光芯片和模块平台升级。
图. 全球SFP光纤收发器市场区域格局与市场机会
从光芯片到网络部署
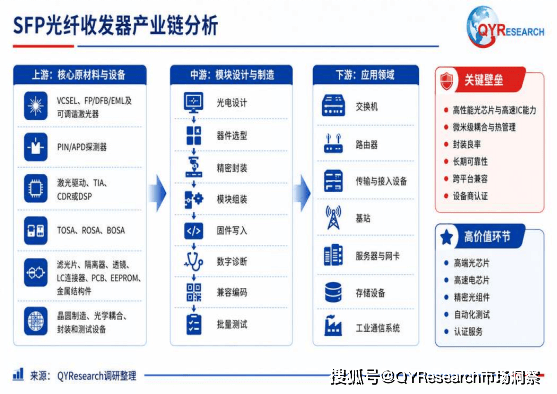
产业链上游包括VCSEL、FP/DFB/EML及可调谐激光器,PIN/APD探测器,激光驱动、TIA、CDR或DSP等芯片,以及TOSA、ROSA、BOSA、滤光片、隔离器、透镜、LC连接器、PCB、EEPROM和金属结构件;核心设备涵盖晶圆与芯片制造、光学耦合与封装、贴装焊接、主动对准、校准、老化、误码率和环境可靠性测试设备。中游厂商完成光电设计、器件选型、精密封装、模块组装、固件写入、数字诊断、兼容编码和批量测试,并面向运营商、设备商、数据中心和工业客户提供不同速率、波长、距离及温度等级产品。下游连接交换机、路由器、传输和接入设备、基站、服务器与网卡、存储设备以及工业通信系统。行业关键壁垒集中于高性能光芯片与高速IC能力、微米级耦合和热管理、封装良率、长期可靠性、跨平台兼容及设备商认证;价值量较高的环节主要是高端光芯片、高速电芯片、精密光组件、自动化测试和认证服务。未来供应链将呈现关键器件自研、多供应商配置、区域化制造、智能测试和可追溯质量管理并行发展的特征。
图. SFP光纤收发器产业链分析
规范、壁垒与前景展望
行业发展受到IEEE 802.3、Fibre Channel及SFP MSA/SFF系列规范的共同约束,产品还需满足激光安全、EMC、RoHS/REACH、运营商或设备商兼容性、工业温度和长期可靠性要求。进入高价值客户体系通常需要较长的样品验证、软件编码、设备互操作、温循老化和现场测试周期,形成认证和客户黏性壁垒。主要挑战包括高性能激光器、探测器及高速IC的供应波动,精密封装良率和测试成本,成熟1G/10G产品的持续降价,设备固件升级造成的兼容风险,以及贸易限制、区域合规和客户就近交付要求。与此同时,QSFP、OSFP、板载光学和共封装光学在超高带宽场景加快发展,但SFP系列在单通道接入、边缘、移动承载、企业与工业网络中仍具备灵活性和成本优势。
未来几年,增长将主要来自25G/50G升级、5G及5G-Advanced承载、企业网络和存储升级、光纤资源优化以及工业数字化。技术方向将围绕更低功耗、更高温度适应性、更高接收灵敏度、更长传输距离、BiDi和WDM提升单纤利用率、可调谐波长减少备件种类、智能诊断和远程运维展开。头部企业将进一步加强光芯片和模块平台协同、自动化封装测试及全球认证覆盖;区域厂商则通过定制兼容、快速交付、成本控制和本地服务获取份额。整体市场预计保持稳健增长,产品结构逐步由低速标准模块向25G/50G、工业级、波分和可调谐产品倾斜,供应链韧性和长期可靠性将成为与性能、价格并列的核心竞争指标。












