

01 市场概览与增长判断
数据中心冷却分配单元泵是安装于冷却分配单元(CDU)及相关液冷循环系统中的核心流体输送设备,主要用于驱动冷却液在CDU、服务器冷板、机柜级液冷设备和管路系统之间持续循环,并维持稳定的流量、压力和系统运行状态。根据不同的冷却负荷和系统架构,CDU泵可采用单泵、多泵并联或冗余配置,并结合变频驱动、传感器和智能控制系统实现动态流量调节,广泛应用于AI与高性能计算数据中心、云与超大规模数据中心、企业级数据中心及边缘数据中心等高密度液冷场景。
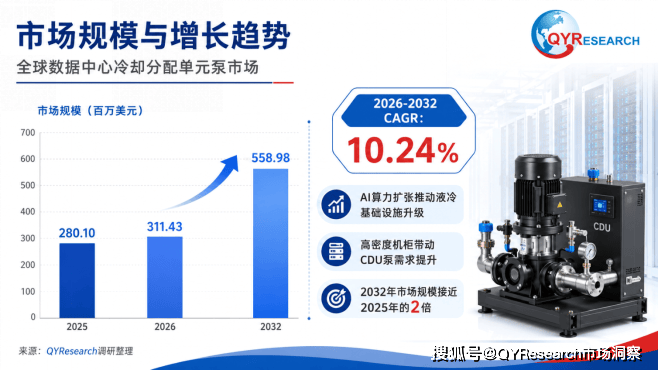
全球数据中心冷却分配单元泵市场正处于由高密度算力基础设施升级所推动的快速增长阶段。根据图表数据,全球市场规模预计将从2025年的2.8010亿美元增长至2026年的3.1143亿美元,并进一步于2032年达到5.5898亿美元,2026—2032年期间复合年增长率约为10.24%,显示出较为明确的中长期扩张趋势。从需求端来看,生成式AI、大模型训练、高性能计算以及高功率GPU服务器的持续部署正在显著提高单机柜热密度,使传统风冷系统面临更大的散热压力,进而推动直接液冷及CDU系统加快导入。作为CDU内部承担冷却液循环、流量调节和系统稳定运行的重要动力部件,循环泵的需求量和性能要求同步提升。预计未来市场增长不仅来源于新建AI数据中心,还将来自既有数据中心液冷改造、CDU容量升级以及高可靠性冗余泵系统的替换需求,行业正在由传统工业泵应用逐步向专业化数据中心液冷基础设施市场延伸。
02 竞争格局与重点企业
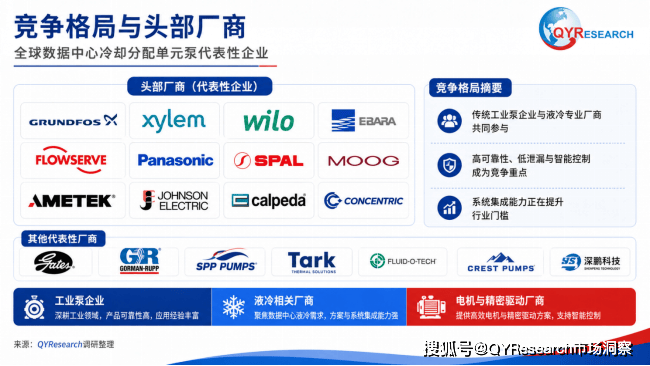
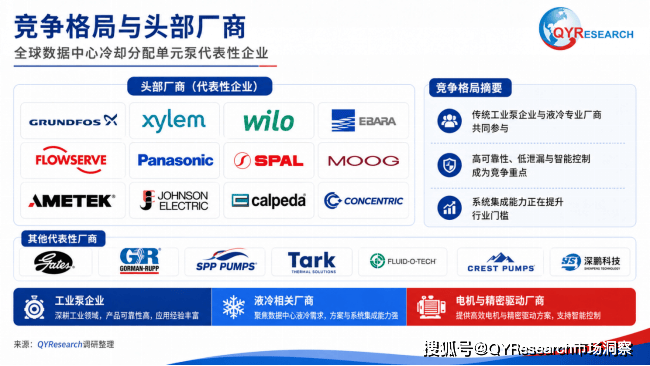
全球数据中心CDU泵市场呈现传统工业泵企业、专业液冷供应商以及电机与精密驱动企业共同参与的多元化竞争格局。Grundfos、Xylem、Wilo、EBARA、Flowserve等企业依托长期积累的流体输送技术、全球化服务体系和工业级可靠性,在大型数据中心和冷却水循环领域具备较强竞争基础;Panasonic、SPAL、Moog、Johnson Electric等企业则在高效电机、紧凑型泵、电子控制及精密驱动领域具有差异化优势。与此同时,Fluid-o-Tech、Tark Thermal Solutions、深鹏科技等厂商也正在围绕数据中心液冷需求拓展专业产品和系统解决方案。从行业发展趋势来看,市场竞争的核心正从单一的流量和扬程参数,进一步转向低泄漏、高能效、长寿命、低噪声、变频调节以及系统级智能控制能力。未来能够与CDU设备厂商开展联合开发,并具备产品定制、快速交付和全球售后服务能力的企业,更有可能在高增长的数据中心液冷市场中形成长期竞争优势。
03 产品结构与技术演进
从产品结构来看,数据中心CDU泵主要包括离心泵、容积式泵及其他定制化泵产品,其中不同类型产品根据冷却液流量、系统压力、管路阻力以及CDU整体架构进行配置。离心泵具有连续运行、大流量输送和成熟度较高等特点,更适用于主流数据中心液冷循环系统;容积式泵则在稳定流量输出、较高压力和精确流体控制场景中具有一定优势,部分特殊冷却介质和定制化系统还会采用其他泵型。
从应用端来看,AI与高性能计算数据中心以及云与超大规模数据中心是当前最具增长潜力的两大需求领域,高密度GPU集群和大规模服务器部署正在显著加快液冷基础设施建设。同时,随着液冷技术不断成熟,企业级数据中心和边缘数据中心也开始逐步导入模块化、紧凑型CDU系统,推动市场应用范围从超算和大型云数据中心向更多中小型计算场景扩展。未来产品升级方向将更加突出高效率、高可靠性和智能化控制。
04 未来趋势与商业机会
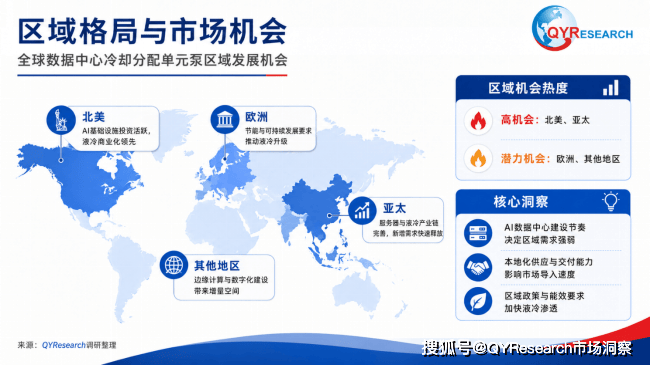
从区域市场机会来看,北美和亚太地区预计是全球数据中心CDU泵市场最具发展潜力的两大区域。北美拥有全球领先的云计算、AI和超大规模数据中心产业基础,大型科技企业持续增加AI基础设施资本支出,使高密度液冷技术的商业化速度保持领先,进而形成对高可靠性CDU泵产品的持续需求。亚太地区则依托完善的服务器、数据中心设备及液冷产业链,以及中国、日本、韩国和东南亚等地区不断增长的数据中心投资,成为新增需求释放较快的重要市场。欧洲市场虽然整体增长节奏相对稳健,但严格的能源效率、碳减排和可持续发展要求正在推动数据中心运营商采用更加高效的冷却解决方案,因此仍具有较大的结构性机会。其他地区则主要受数字化基础设施、边缘计算和本地数据中心建设推动。总体而言,未来区域竞争不仅取决于数据中心建设规模,也将受到本地化供应、项目认证、技术服务和快速交付能力的显著影响。
05 产业链分析
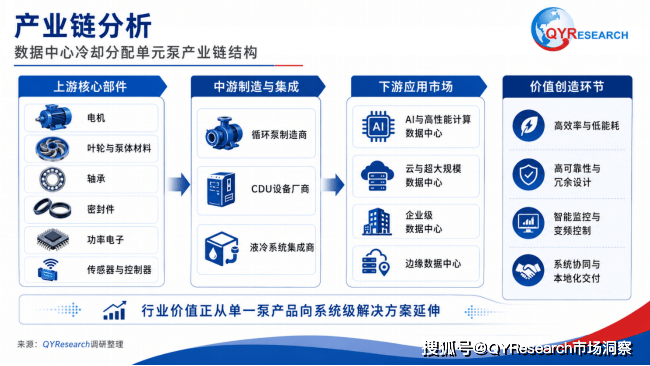
数据中心CDU泵产业链已经形成由上游核心零部件、中游泵及液冷设备制造、下游数据中心应用共同构成的完整产业体系。上游主要包括电机、叶轮及泵体材料、轴承、密封件、功率电子器件、传感器和控制器等,其中高效电机、低泄漏密封系统以及智能控制器直接影响泵产品的能效、可靠性和使用寿命。中游主要包括循环泵制造商、CDU设备厂商及液冷系统集成商,随着数据中心客户对整体解决方案的要求不断提高,泵厂商与CDU厂商之间的联合设计和系统适配正在变得更加重要。下游则覆盖AI与高性能计算数据中心、云与超大规模数据中心、企业级数据中心及边缘数据中心。未来产业链价值将逐渐从单一泵产品销售向“泵+驱动+传感器+控制系统+系统集成”的综合解决方案转移,高效率、低能耗、冗余设计、智能监控和本地化交付能力将成为企业提升产品附加值和市场竞争力的重要方向。














