
【本文仅在今日头条发布,谢绝转载】 本文作者——陆仰川|资深媒体人 7月23日,日本日经xTECH网站发布了一段引发关注的拆解视频。镜头中,日本技术人员拿起专业工具,对中国宇树科技推出的G1人形机器人展开了一场从外壳到核心部件的深度拆解。 他们拆开关节,检查线路,观察内部结构,一点点分析这台来自中国的人形机器人究竟靠什么实现如今的表现。而拆解到最后,日本技术人员给出了一个让日本产业界颇为刺耳的判断:中国机器人的研发水平,显然已经跨过了只会展示的阶段。 他们甚至坦言,日本想在短时间内缩小与中国之间的差距,恐怕并不现实。 这番评价从日本技术人员口中说出,分量格外不同。 毕竟,日本曾经长期站在人形机器人发展的前沿。从安川电机到发那科,从本田ASIMO到软银Pepper,日本企业一度被视为全球机器人技术的代表,甚至定义了人形机器人领域的技术想象空间。 然而,如今一家成立不到十年的中国企业,却凭借一台售价8.5万元的人形机器人,让曾经的机器人强国技术人员不得不重新审视中国制造的速度与实力。 这背后,不只是一次产品拆解,更像是一场产业格局变化的缩影。 拆机现场:三句感叹,道出了中国机器人的真正实力 在这段拆解视频中,日本技术人员的评价并不是简单地说一句很厉害,而是具体落在了工程制造的细节之上。 第一句评价是:中国的螺丝,总感觉拧起来特别顺滑。 这句话听起来普通,但对于懂制造的人来说,却意味深长。 因为螺丝的顺滑程度,背后反映的是一整套精密制造能力,包括螺纹加工精度、材料处理工艺、加工误差控制以及最终装配水平。 日本一直以精密制造闻名全球,他们对于细节的要求甚至到了苛刻程度。能够让日本技术人员认可中国机器人内部一个看似不起眼的螺丝,实际上意味着中国制造在基础加工领域已经具备了相当成熟的水平。 第二句评价是:电池能够在保持高输出功率的同时做到如此小巧,非常具有吸引力。
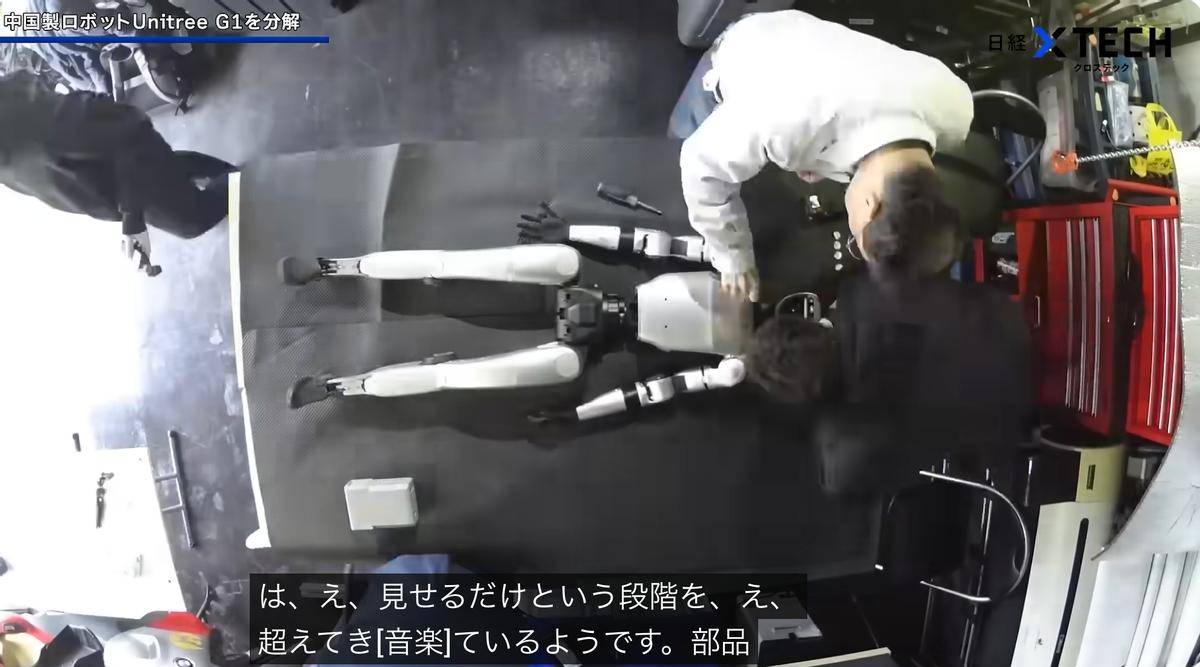
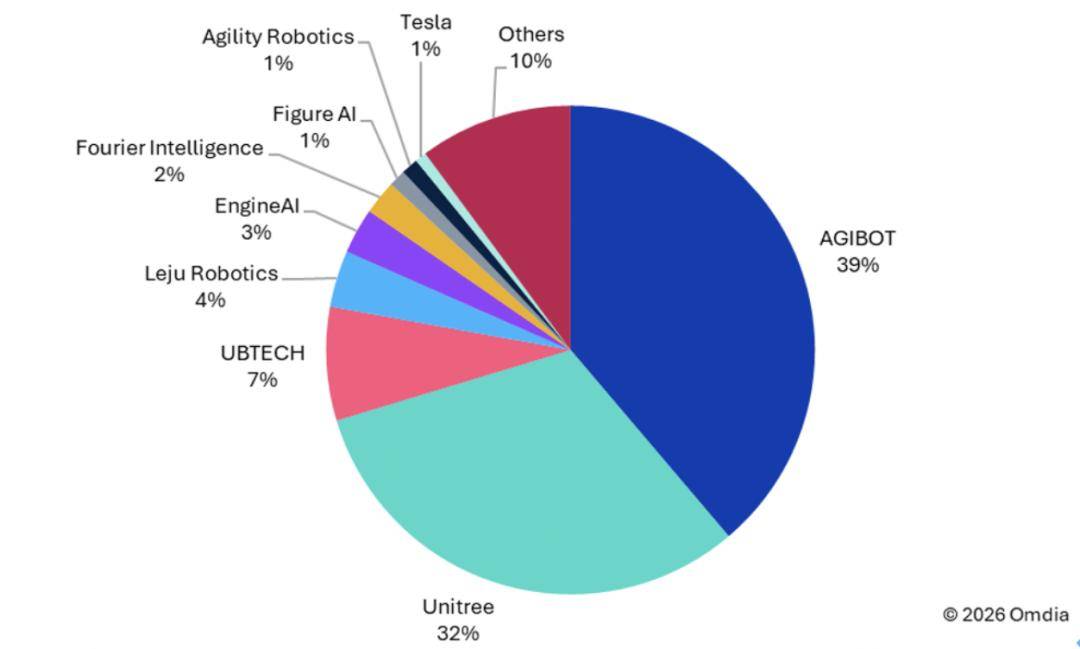
宇树G1整机重量仅35公斤,身高1.32米,却需要支撑23个自由度关节运行。这意味着它必须在有限空间里完成动力、电池、结构之间的高度协调。 高功率密度电池与轻量化结构,是人形机器人真正走出实验室、进入实际应用的重要基础。 日本企业过去在小型化动力系统方面积累深厚,但G1的表现让他们意识到,中国企业并没有在这一领域落后,反而已经形成了自己的技术路线。 第三句,也是最关键的一句:从小腿到脚掌,它的机械运动方式展现出了类似人类脚踝的运动能力。 G1的踝关节采用两台电机驱动两根金属连杆,通过多个轴承协同实现复杂角度变化。其膝关节最大扭矩达到120N·m。 日本技术人员直言,从这些核心结构中能够看出,这款机器人拥有相当高的技术水平。 这三句话,实际上分别对应了人形机器人最核心的三个难点:制造精度、系统集成以及运动控制。 而这三项能力,也正是全球机器人企业长期竞争的关键所在。 从只会展示到真正量产:中国机器人正在改变市场规则 日本技术人员在视频中特别强调,中国机器人研发已经突破了只会展示的阶段。 这个说法非常值得关注。 过去很长一段时间,海外社会对于中国机器人的印象,更多停留在展示型产品。 比如春晚上的机器人表演、马拉松中的机器人陪跑、展会上的翻滚动作,这些场景确实吸引眼球,但外界一直存在一个疑问: 它们到底能不能真正工作?能不能大规模生产?能不能形成商业价值? 如今,市场数据给出了最直接的答案。 2025年,全球人形机器人出货量约1.6万台,其中中国市场贡献超过84%的份额。
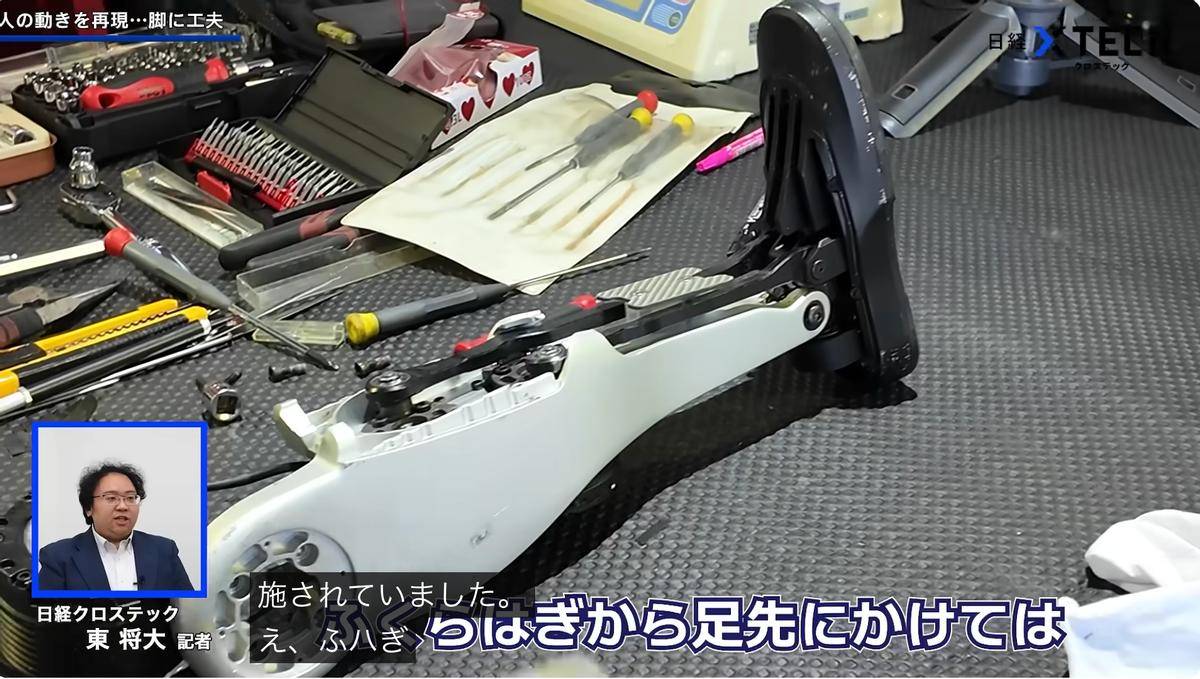
在这1.6万台出货量中,宇树科技一家就超过5500台,全球市场份额约32.4%,稳居第一。 紧随其后的智元机器人,出货量达到5168台。两家中国企业合计占据全球近七成市场。 更重要的是,宇树并不是停留在概念阶段。 2025年,公司营收达到17.08亿元,同比增长335.36%;扣非净利润超过6亿元,同比增长674.29%。 与此同时,人形机器人业务收入占比从2023年的不足20%,快速提升至2025年的51.53%,首次超过四足机器人,成为公司最大的收入来源。 这意味着,中国人形机器人已经从实验室原型阶段,逐步进入商业产品阶段。 日本企业拆解的,并不是一台停留在演示中的机器,而是一款已经大量销售、产生真实商业收入,并且正在全球多个国家落地应用的成熟产品。 8.5万对比50万:价格优势背后的供应链革命 宇树G1基础版售价8.5万元,折合美元约1.2万。 这个价格放在人形机器人市场中,具有极强的冲击力。 波士顿动力Spot四足机器人售价约75万元人民币;特斯拉Optimus目标售价约15万元;优必选Walker系列均价约60万元;Figure 01虽然受到资本市场高度关注,估值达到390亿美元,但仍未实现大规模交付。 甚至宇树自己的R1型号,售价也只需要3.9万元。 日本技术人员在拆解G1时发现,它的关节采用电机—行星减速器—编码器—驱动器四合一集成模组设计。 动力线和信号线全部从关节轴中心穿过,外部几乎看不到裸露线路。 这种设计并不是为了追求视觉上的炫酷,而是在有限空间内实现成本压缩、可靠性提升以及维护便利。 而支撑这一价格优势的,是中国完整的机器人产业链。
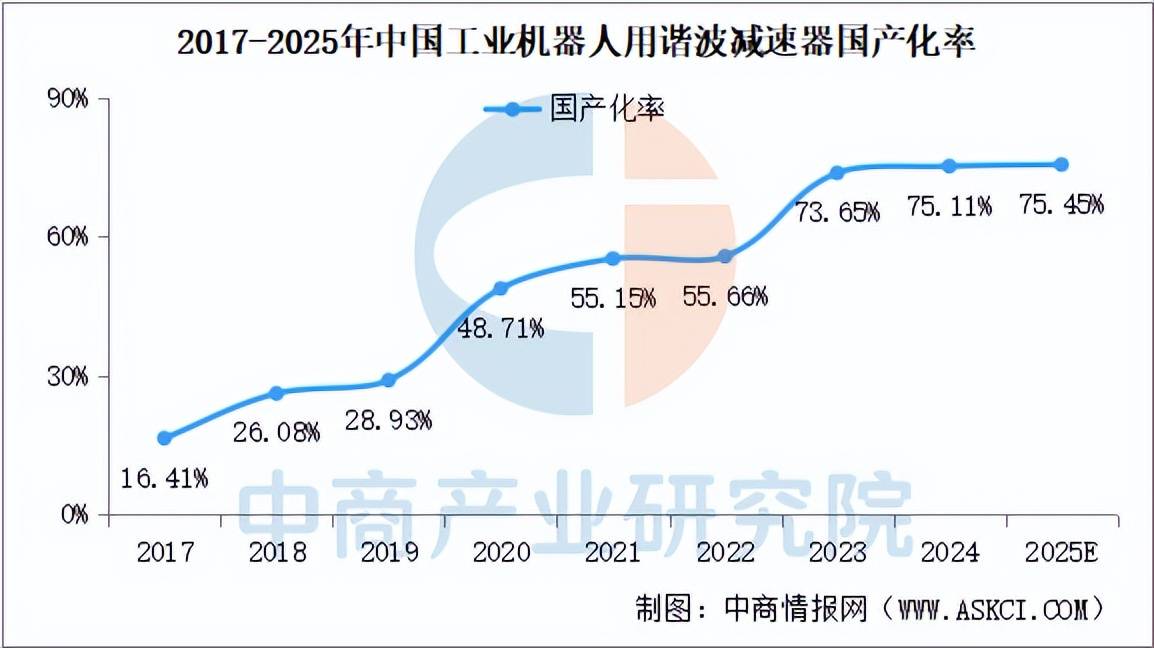
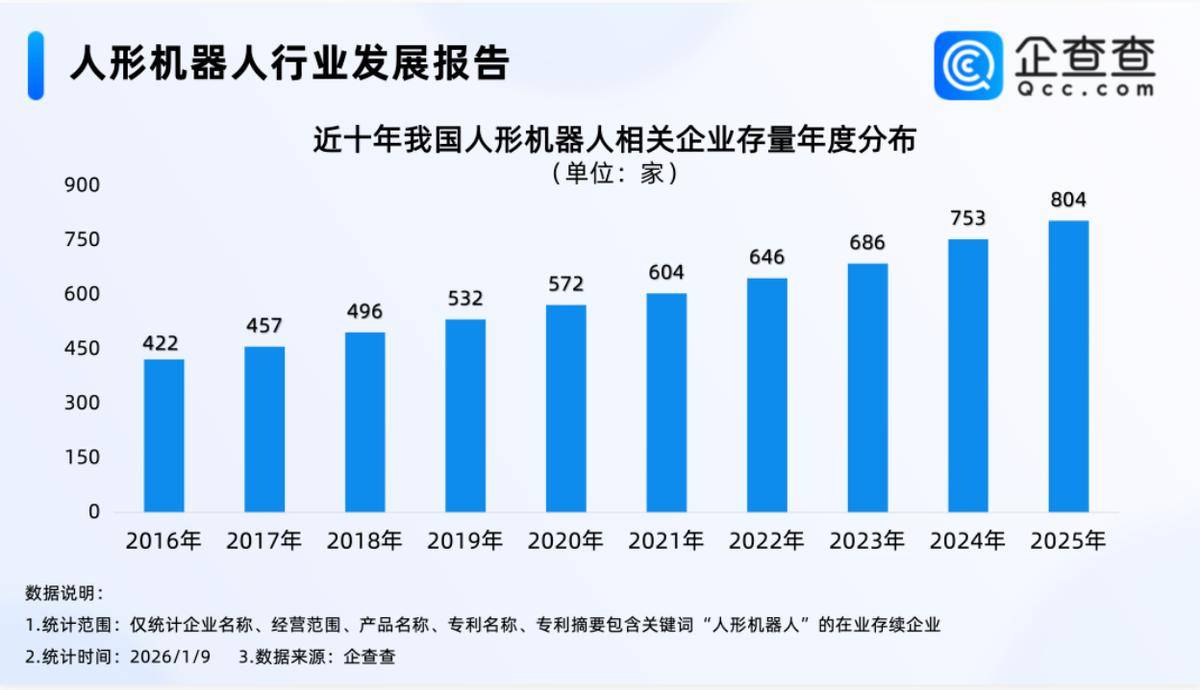
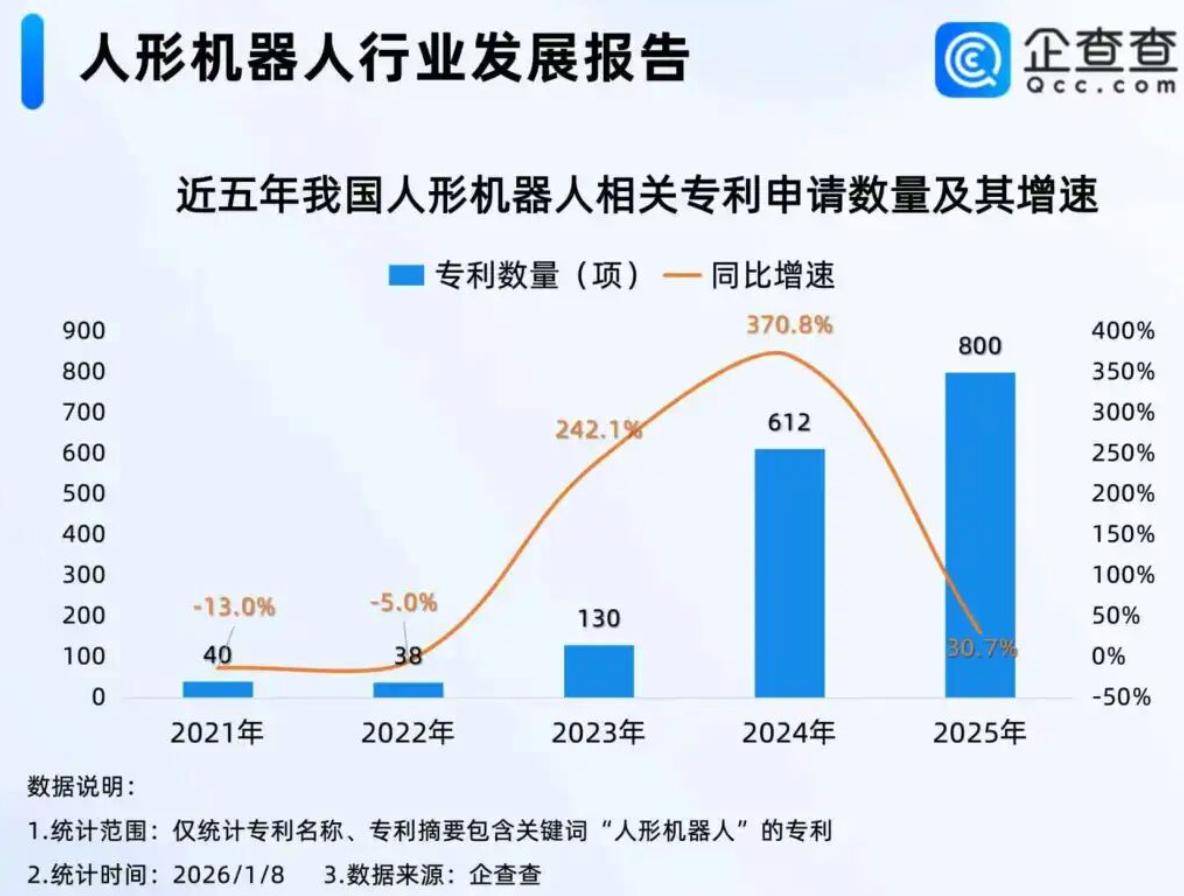
目前,中国谐波减速器国产化率超过75%,伺服电机国产化率超过80%,控制器国产化率超过85%。 除了六维力传感器仍有约82%依赖进口,人形机器人绝大多数核心零部件已经实现本土供应。 宇树自身核心部件自研率超过90%。 自主研发并不是为了追求所谓情怀,而是为了掌握成本控制权和产品迭代速度。 当日本企业还在讨论一台人形机器人究竟应该卖30万元还是50万元时,宇树已经将价格压到8.5万元,并且仍能保持60%的毛利率。 这并不是简单的低价竞争,而是供应链整合能力与工程化能力形成的综合优势。 日本为什么追不上?问题不在技术,而在产业闭环 必须承认,日本并不是没有人形机器人技术。 本田ASIMO早在2000年就已经能够完成上下楼梯、端茶倒水等动作,其技术积累并不弱。 但真正的问题,在于产业生态。 日本机器人产业长期由安川、发那科、川崎重工等传统企业主导,其优势主要集中在工业机器人领域。 而在人形机器人方向,日本长期缺少从实验室技术到商业产品之间的完整转化链条。 软银Pepper逐渐退出市场,ASIMO项目也停止推进。 日本企业缺少的,并不是某一个技术点,而是从研发、制造、供应链到应用市场的完整闭环。 反观中国,2025年全国人形机器人相关企业数量已经超过800家,其中华东地区占比达到46.4%。 全年人形机器人相关专利申请超过800项,同比增长30.7%,达到近五年来新高。
从深圳到杭州,从上海到东莞,一条覆盖零部件制造、本体研发、算法开发以及应用场景的产业链正在形成。 更关键的是,中国拥有大量实际应用场景。 日本企业拆解G1的时候,这台机器人已经进入筑波大学附属医院,开始承担导诊和夜间巡逻工作。 这是日本首次出现双足人形机器人进入实际场景应用,但使用的却是中国产品。 今年6月,日本GMO AIR成为宇树科技在日本的官方经销商,计划销售G1、H1以及四足机器人产品。 自己的市场,正在被竞争对手的产品率先打开。 这种反差,对日本产业界而言,无疑是一种巨大压力。 从实验室走向工厂:中国正在跑出商业化速度 人形机器人的最终考验,从来不是动作有多酷,而是真正进入现实环境后,能不能稳定工作。 宇树G1当然并非完美。 它的续航时间约1至2小时,连续工作能力仍有限,热管理设计也相对保守。 这些不足,在拆解报告中也被如实记录。 但这些短板,并不能掩盖它的产业价值。 因为G1的定位本身就不是万能机器人,而是面向科研教育、商业展示以及轻工业应用的入门级平台。 这个定位非常精准。 全球高校和研究机构购买G1,并不是期待它马上取代工人,而是希望获得一个可以运行算法、进行二次开发的平台。
5500台出货量背后,意味着全球范围内正在形成规模化端侧数据积累。 而这些真实运行数据,又会反过来推动运动控制算法持续优化。 预计2026年,中国人形机器人产量将同比增长94%,接近翻倍。 宇树和智元两家公司合计占据国内近80%的出货量,逐渐形成双强竞争格局。 业内普遍认为,下半年将成为人形机器人商业化的重要节点。 企业竞争的重点,也正在从能不能制造出来,转向能不能销售出去、真正被使用。 日本技术人员此次拆解G1,恰好发生在这个产业转折点。 他们拆开的,不只是一个机器人产品,更是在观察中国机器人产业快速崛起背后的方法: 全栈自研降低成本,供应链整合保障产量,应用场景积累数据,数据反过来推动算法升级。 这套模式,正在成为中国机器人产业发展的核心路径。 这不是终点,而是一场新竞赛的开始 日经xTECH发布的拆解视频,在日本社会引发了不少讨论。 有日本网友留言表示:没想到中国已经走到这一步了。 也有产业人士承认:我们在量产能力和成本控制方面确实落后了。 不过,日本技术人员的服气,更多体现在工程化和商业化能力层面。 在精密减速器寿命、高端传感器可靠性、底层人工智能模型原创能力方面,日本和欧洲企业依然拥有深厚积累。
但产业竞争从来不是单点技术的较量,而是整个系统效率的比拼。 当中国已经把人形机器人价格压到8.5万元,把年出货量推向数万台,并让产品进入全球20多个国家应用场景时,日本企业如果还停留在是否要投入人形机器人的讨论阶段,差距本身就已经形成。 日经社的拆解视频,只是这场产业长跑中的一次阶段性记录。 日本技术人员真正认可的,并不是某一颗螺丝,也不是某一个零件。 他们看到的是,中国机器人产业用不到十年的时间,建立起了一套从研发、制造、供应链到商业应用的完整体系。 这,或许才是中国机器人产业真正让世界重新审视的地方。















