

微细气泡发生器概述
微细气泡发生器是将空气、氧气、臭氧、二氧化碳或其他工艺气体高效分散到液体中,并形成直径小于100微米气泡的专用设备或集成系统。按照气泡尺度,可分为1-100微米的微气泡发生器和小于1微米的超细气泡(UFB)发生器。其典型技术路线包括文丘里射流、加压溶气减压释放、旋流剪切、泵内气液混合、多孔膜扩散、电解及空化等。设备通常由泵、混合器、喷嘴或膜组件、气源、阀门、传感器、控制器以及配套管路组成,可提供溶氧、臭氧氧化、浮选分离、清洗、传质强化及生物过程促进等功能。本报告统计范围涵盖独立式、在线式、撬装式和系统集成型微细气泡发生设备,不包括仅产生普通粗气泡且不具备微细化能力的传统曝气装置,也不单独统计气体、泵阀、传感器及其他通用零部件。
根据QYResearch数据及预测,2025年全球微细气泡发生器市场规模约为117.80百万美元,2026年预计达到121.19百万美元,2032年市场规模约136.40百万美元,2026-2032年复合增长率约为1.99%。
图. 微细气泡发生器,全球市场总体规模(百万美元)(2025 VS 2032)
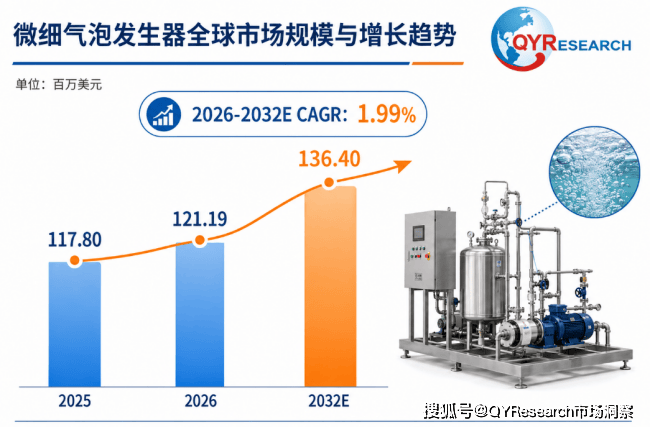
图. 全球微细气泡发生器市场前11强生产商排名及市场份额(基于2025年收入)
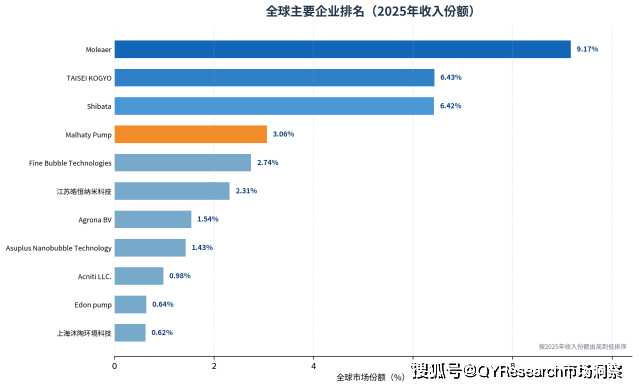
2025年全球微细气泡发生器市场仍具有明显的分散化特征。Moleaer以约9.17%的收入份额居首,TAISEI KOGYO和Shibata分别约为6.43%和6.42%,前三家合计约22.02%;前11家企业合计约35.34%,其余厂商、区域品牌和工程集成商仍占据约64.64%。头部企业的竞争优势主要体现在气液混合机理、气泡浓度与粒径控制、臭氧或氧气协同应用、模块化撬装设计、跨行业项目经验及售后服务网络。日本企业在标准化、精密制造和超细气泡应用方面积累较深,美国企业在大型水处理、湖库修复和工业项目集成方面较为活跃,中国企业则依托供应链、成本控制和本地工程响应加快成长。
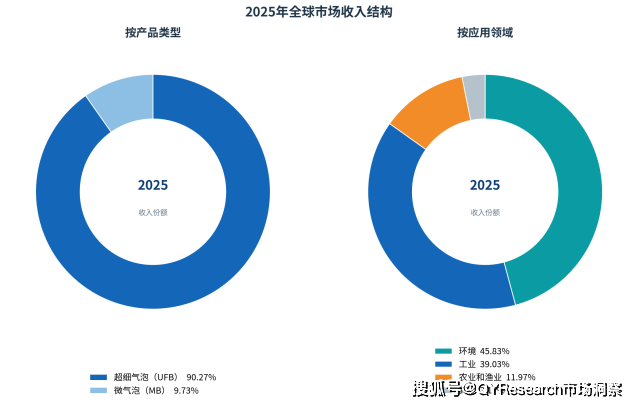
图. 微细气泡发生器全球市场,按产品类型和应用细分(2025)
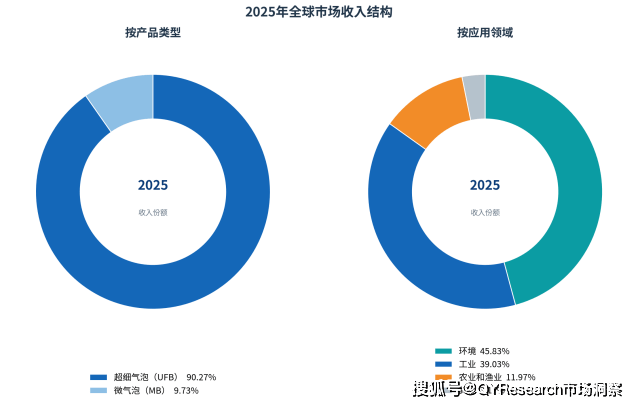
就产品类型而言,超细气泡发生器(UFB)是最主要的细分产品,2025年收入份额约为90.27%。
就产品应用而言,环境领域是最主要的需求来源,2025年收入份额约为45.83%。
从产品类型看,较高的UFB占比反映了市场对长时间悬浮、高比表面积、强化传质及表面清洗能力的重视,同时也与UFB设备平均售价较高、控制系统更复杂有关。从应用结构看,环境领域占约45.83%,仍是最大需求来源,覆盖市政和工业污水处理、河湖增氧、水体修复、溶气浮选及臭氧高级氧化;工业领域占约39.03%,包括精密清洗、食品饮料、化工、半导体、造纸和矿物浮选等;农业和渔业占约11.97%,主要用于水产养殖增氧、循环水养殖、灌溉和水培;其他领域占约3.17%,涉及健康洗浴、消毒、科研及消费型应用。
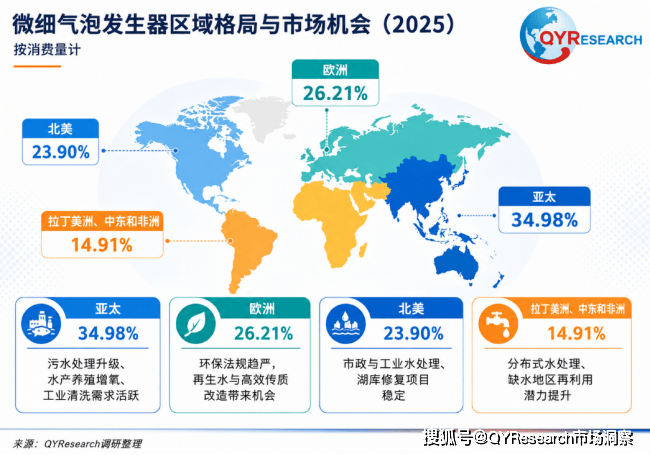
图. 全球主要市场微细气泡发生器区域格局(2025)
2025年亚太地区按设备消费量计约占全球34.98%,为最大的区域市场,主要受中国、日本、韩国和东南亚的污水治理、水产养殖、工业用水及精密清洗需求支撑。欧洲约占26.21%,严格的水环境法规、再生水利用和污水处理设施节能改造,为高效率气液传质设备提供了稳定需求。北美约占23.90%,应用集中在市政和工业水处理、湖泊与高尔夫球场水体修复、农业灌溉以及食品饮料等领域,项目通常更重视可验证的运行效果和长期服务。拉丁美洲、中东和非洲合计约占14.91%,市场基础相对较小,但缺水地区的水回用、矿业处理、集中化养殖和分布式水处理具有较高增量潜力。区域竞争的关键差异包括电力成本、工程商渠道、维护能力、气源条件、法规要求和客户对新技术的接受程度,因此厂商需要通过本地化测试、示范项目和合作伙伴网络降低商业化门槛。
图. 微细气泡发生器产业链分析
微细气泡发生器产业链由上游核心部件与材料、中游设备制造和系统集成、下游应用及工程服务构成。上游包括耐腐蚀金属与工程塑料、泵和压缩机、文丘里混合器、喷嘴、多孔膜或陶瓷扩散组件、阀门管件、氧气或臭氧发生设备,以及流量、压力、溶解氧和氧化还原电位传感器。中游企业依据空化、剪切、加压溶气、膜扩散、电解等机理设计UFB或MB发生设备,并完成控制柜、撬装系统、气源、反应池和在线监测的集成。下游覆盖环境治理、农业渔业、工业清洗与过程强化、食品饮料、半导体和其他新兴场景。价值链正在从单机销售向“设备+控制+工艺包+运行服务”延伸,性能测试、气泡表征、现场调试和节能验证的重要性不断提高。具备应用数据库、标准化测试能力和本地售后团队的厂商,更容易进入高要求项目并形成持续服务收入。
表. 微细气泡发生器行业政策分析
资料来源:ISO、欧盟EUR-Lex、美国EPA、中国政府公开文件、行业协会及QYResearch整理研究,2026年。
表. 微细气泡发生器行业发展趋势

资料来源:ISO、欧盟EUR-Lex、美国EPA、中国政府公开文件、行业协会及QYResearch整理研究,2026年。
表. 微细气泡发生器行业发展机遇
资料来源:ISO、欧盟EUR-Lex、美国EPA、中国政府公开文件、行业协会及QYResearch整理研究,2026年。
表. 微细气泡发生器行业发展阻碍因素/挑战
资料来源:ISO、欧盟EUR-Lex、美国EPA、中国政府公开文件、行业协会及QYResearch整理研究,2026年。














