

异种移植病原体检测面板是指用于供体动物、异种器官、组织、细胞产品及移植受体感染风险评估的多靶标检测试剂、检测试剂盒或综合检测服务,通常由核酸提取试剂、特异性引物和探针、酶体系、阳性与阴性对照、参考标准品、分析软件及结果判读模块构成。核心检测对象包括PERV、PCMV、PCV、猪淋巴嗜性疱疹病毒、猪肝炎E病毒及其他病毒、细菌、真菌和寄生虫。产品主要采用多重PCR、qPCR、数字PCR、血清学、靶向NGS、宏基因组测序及培养鉴定,并通过正交验证提高低丰度、潜伏性和未知病原体识别能力,综合毛利率约58%。
根据QYResearch初步调研,2025年全球异种移植病原体检测面板市场规模约为0.36亿美元,2026年将达到约0.45亿美元;预计到2032年将达到约1.41亿美元,2026–2032年复合增长率约为21.00%。上述规模主要覆盖基因编辑供体动物、指定病原体阴性猪群、异种器官与细胞产品放行及移植受体随访所需的标准化面板、定制试剂盒和第三方检测服务。行业增长主要由异种肾脏、心脏、肝脏及胰岛细胞项目临床推进、屏障设施扩建、感染风险管理强化和纵向监测频次提升推动;供给端则加快布局多重qPCR、数字PCR、靶向NGS、低拷贝检测和自动化生物信息分析。市场正由研究型定制检测向标准化、合规化和连续监测体系升级。
图. 全球异种移植病原体检测面板市场规模与增长趋势

全球竞争与厂商梯队
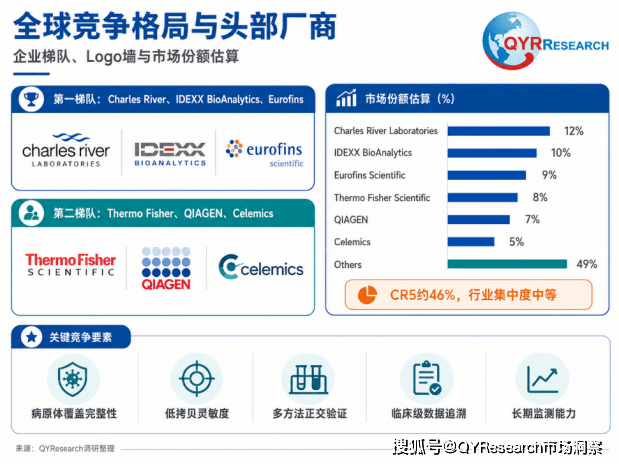
全球异种移植病原体检测面板市场由专业动物检测服务商、综合生命科学检测集团、分子诊断平台企业和定制NGS面板企业共同竞争。根据QYResearch调研整理,2026年Charles River Laboratories、IDEXX BioAnalytics、Eurofins Scientific、Thermo Fisher Scientific和QIAGEN的市场份额分别约为12%、10%、9%、8%和7%,前五家合计约46%,市场集中度中等。第一梯队主要包括Charles River、IDEXX BioAnalytics和Eurofins,优势在于动物健康监测体系、PCR与血清学能力、全球实验室网络及质量体系;第二梯队包括Thermo Fisher Scientific、QIAGEN、Celemics和区域专业实验室,优势集中在分子检测平台、引物探针与酶体系、数字PCR、NGS富集及快速定制。未来竞争将转向病原体覆盖完整性、低拷贝灵敏度、正交验证、临床级数据追溯和长期监测服务。
图. 全球异种移植病原体检测面板竞争格局与头部厂商
产品结构与应用方向
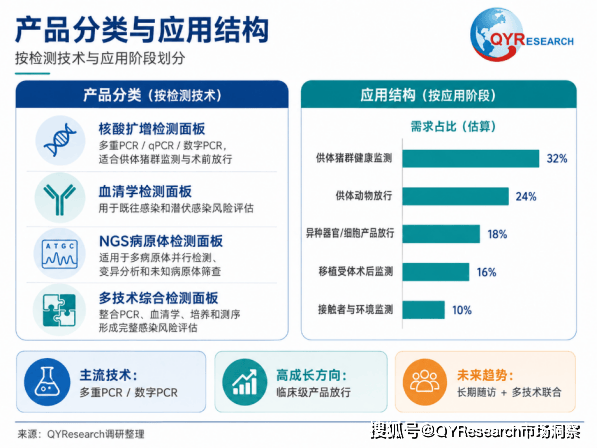
按检测技术划分,异种移植病原体检测面板主要包括核酸扩增面板、血清学面板、NGS病原体面板和多技术综合面板。多重PCR、qPCR和数字PCR具有速度快、定量能力强、适合批量放行等特点,是供体猪群监测和术前放行的主流;血清学用于既往感染和潜伏感染评估;靶向NGS与宏基因组检测适用于多病原体并行检测、变异分析和未知病原体筛查;综合面板则整合PCR、血清学、培养和测序结果。按应用阶段划分,市场包括供体猪群健康监测、供体动物放行、异种器官及细胞产品放行、受体术后监测和接触者及环境监测,其中临床级产品放行和长期随访增长较快。
图. 异种移植病原体检测面板产品分类与应用结构
区域布局与市场机会
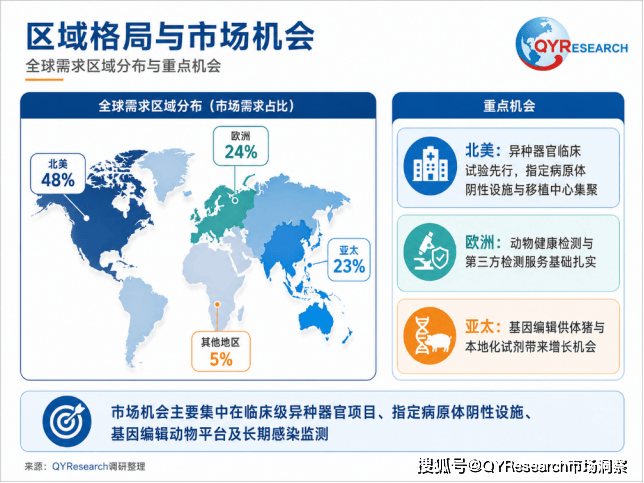
北美是全球最大的研发、生产和消费市场。根据QYResearch调研整理,2026年北美需求占比约48%,欧洲约24%,亚太约23%,其他地区约5%。美国集中了异种器官开发企业、基因编辑供体猪平台、移植中心和动物健康检测企业,临床试验与指定病原体阴性设施建设形成持续检测需求。欧洲在动物健康检测、监管科学、分子诊断和第三方实验室服务方面基础较强。中国、日本和韩国正加快布局基因编辑供体猪、异种胰岛细胞、异种肾脏及相关动物设施,本地化试剂、定制靶标设计和检测成本控制将成为主要机会。
图. 异种移植病原体检测面板区域格局与市场机会
产业链与价值环节
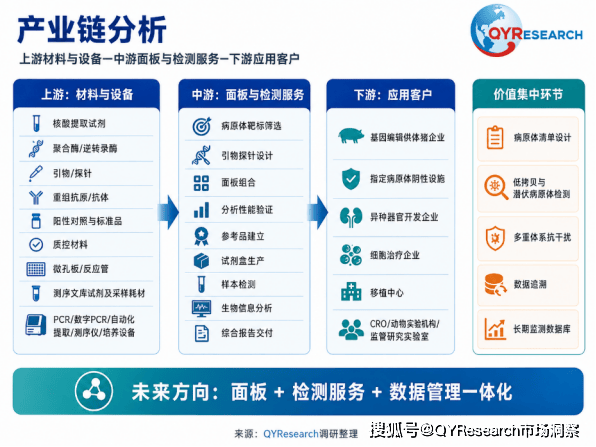
产业链上游主要包括核酸提取试剂、聚合酶和逆转录酶、引物探针、重组抗原与抗体、阳性对照、参考标准品、质控材料、微孔板、反应管、测序文库试剂及采样耗材,同时涉及PCR、数字PCR、自动化提取、测序仪、培养设备和生物安全设施。中游包括病原体靶标筛选、引物探针设计、面板组合、分析性能验证、参考品建立、试剂盒生产、样本检测、生物信息分析及综合报告交付;下游主要面向供体猪企业、指定病原体阴性设施、异种器官与细胞治疗企业、移植中心、CRO和监管实验室。价值量集中在病原体清单设计、低拷贝与潜伏病原体检测、多重体系抗干扰、方法学验证、数据追溯和长期监测数据库。
图. 异种移植病原体检测面板产业链分析
合规要求、技术门槛与未来前景
异种移植合规要求强调供体动物来源清晰、感染状态可追溯,并在受控屏障环境或指定病原体阴性条件下繁育和管理。检测企业需建立覆盖供体猪群、供体动物、移植产品和受体的分层检测方案,并系统验证灵敏度、特异性、交叉反应、检测限、重复性和样本稳定性。核心技术门槛包括多重引物探针兼容、PERV拷贝识别、低病毒载量和潜伏感染检测、宿主核酸背景抑制、未知病原体发现及阳性结果正交确认。主要挑战还包括临床项目有限、检测清单尚未统一、标准品不足和定制面板验证周期较长。
未来几年,产品将由固定靶标PCR面板向“多重qPCR或数字PCR初筛—血清学补充—靶向NGS或宏基因组复核”的组合模式演进,并强化自动化核酸提取、低丰度富集、全基因组分析、变异追踪、标准化参考品和云端数据管理。随着异种肾脏、心脏、肝脏辅助治疗和细胞产品进入规范化临床开发,需求将由单一供体放行扩展至繁育群监测、器官批次放行、受体长期随访和公共卫生风险管理。具备试剂开发、第三方检测、生物信息分析和长期样本库能力的企业更具持续竞争力。














