
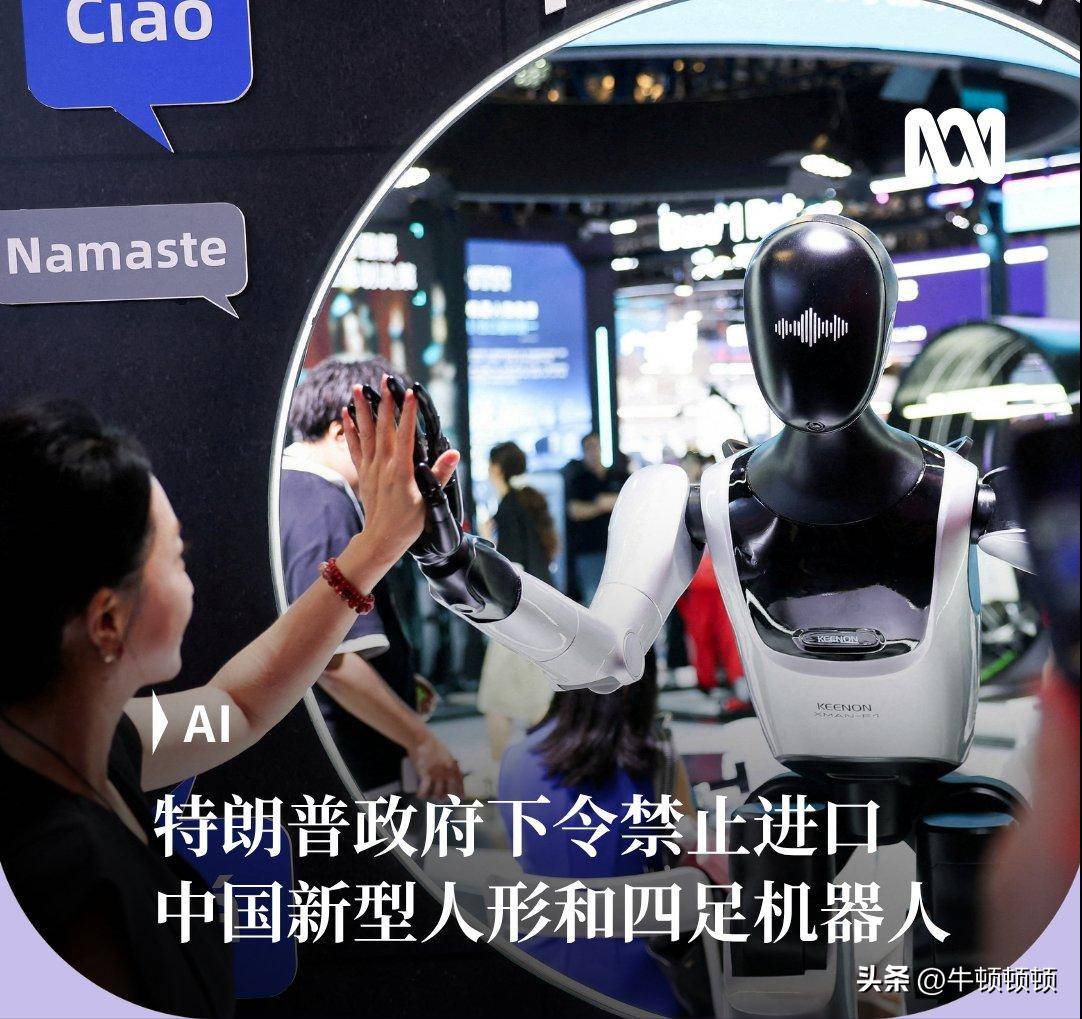
美国联邦通信委员会(FCC)最近做了一件引发关注的事情:它更新了那份广为人知的“受监管设备清单”,并将两类中国产品加入其中——新型人形机器人、四足机器人,以及并网型电力逆变器。 这意味着,未来中国企业生产的新型号人形机器人、机器狗,以及光伏储能领域使用的逆变器,如果想进入美国市场,将需要经过美国国防部和国土安全部等机构的审查。 美国给出的理由听起来十分严肃,包括“保障AI供应链安全”“防范网络攻击风险”“避免关键基础设施遭受境外远程操控”等。 乍一听,似乎又是一场熟悉的技术限制。但仔细观察这个动作,会发现其中存在一个耐人寻味的矛盾:一个真正拥有技术优势、掌握产业主动权的国家,往往并不需要依靠行政手段限制竞争对手。 回头看看过去,中国曾经面对过什么样的技术封锁?芯片、光刻机、高端制造设备,那些是真正被卡住的领域,是我们曾经难以突破的技术瓶颈。 而如今,美国试图限制的,却是一些中国企业已经做到全球领先、甚至在价格和规模上形成优势的产品。 这两种限制,本质上完全不同。 过去的技术封锁,是领先者为了保持优势而设置壁垒;而如今针对中国机器人和新能源设备的限制,更像是在竞争压力之下,通过规则调整来重新塑造市场环境。 我们先来看这份限制措施背后的技术标准,其中有不少值得关注的细节。 FCC规定,被纳入监管范围的机器人产品,需要同时满足几个条件:重量超过2公斤,具备联网能力,并且支持远程控制。 至于逆变器,重点限制的是“并网型”设备,也就是能够连接电网、能源系统以及大型数据中心的产品。 同时,这项措施采取的是“新老划断”的方式,也就是说,已经进入美国市场的存量产品暂时不会受到影响,主要限制未来的新型号。 如果把这些技术条件放在一起分析,就能发现,美国真正关注的可能并不只是某一台机器人是否会收集数据,也不仅仅是一台逆变器是否存在被远程控制的风险。 如果美国真的担忧现有设备带来的安全问题,那么按照逻辑,已经销售出去的产品也应该被全面清理,而不是仅限制未来型号。 更深层的问题,其实在于产业标准和生态控制权。 这些联网设备背后的通信协议、数据接口、控制体系,一旦大量进入美国市场,就可能逐渐形成事实上的行业标准。
未来,无论是具身智能产业,还是新型能源网络,如果大量基础设备采用中国企业制定或主导的技术方案,那么整个生态的话语权也可能随之发生变化。 这和当年的5G竞争有相似之处。 美国限制华为,并不是因为华为设备性能不足,恰恰相反,是因为华为基站具备较强竞争力,价格有优势,而且能够快速形成全球化部署。 如果全球通信基础设施大量采用华为方案,那么未来通信规则的制定权自然会向中国企业倾斜。 如今的宇树机器人、中国新能源逆变器企业,实际上也是在下一代工业互联网和智能能源体系中争夺位置。 美国此次限制,更像是在竞争规则形成之前,提前降低中国企业进入市场的可能性。 但问题是,美国真的能够承受这种限制带来的代价吗? 美国目前同时追求三个目标。 第一个目标,是保持人工智能领域的领先地位。 如今,美国的数据中心建设正在进入高速扩张阶段。OpenAI、微软、Meta、亚马逊等科技巨头都在投入巨额资金发展AI基础设施。 而一个大型AI数据中心,往往需要消耗数百兆瓦甚至上千兆瓦电力。如此庞大的能源需求,需要大量高效率逆变器,将光伏、储能等新能源电力稳定接入服务器体系。 第二个目标,是推动制造业回流美国。 近年来,美国不断强调“制造业复兴”,希望机器人、新能源设备等关键产业重新在美国本土生产。 第三个目标,则是降低对中国供应链的依赖。 从政治角度看,这是美国近年来不断强调的“产业安全”理念。 但现实问题在于,美国AI产业高速发展,本身就离不开全球供应链支持。

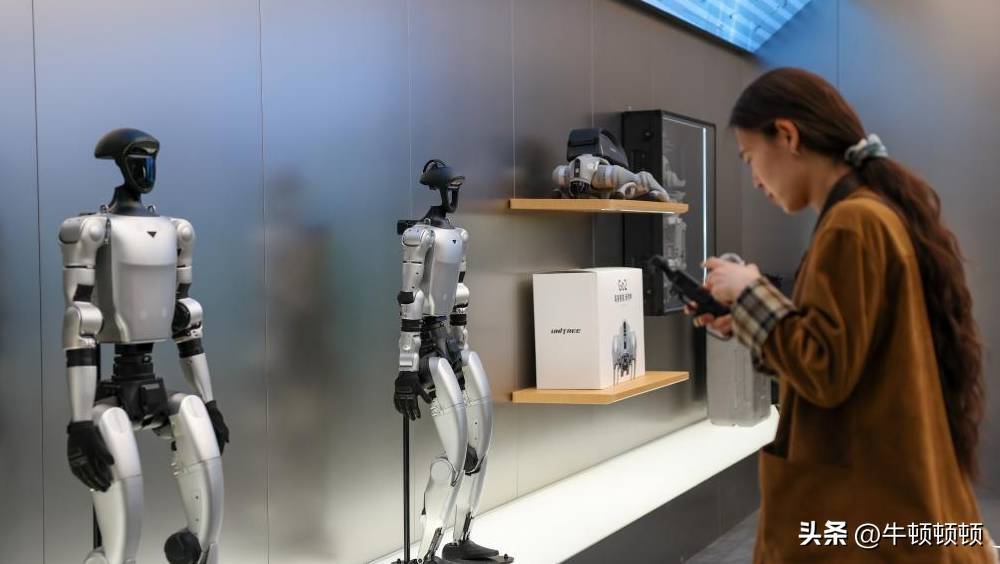
全球逆变器市场长期以来由中国企业占据重要地位。包括阳光电源、华为数字能源、锦浪科技、固德威等企业,在全球市场拥有较强竞争力。 如果限制中国逆变器新型号进入美国市场,那么最直接的影响就是能源项目成本增加、建设周期延长。 因为美国本土制造能力在短时间内,很难完全填补这一供应缺口。 机器人领域同样如此。 美国本土的人形机器人企业,如Figure、Agility等,目前仍处于技术迭代和商业化探索阶段,很多产品更多停留在展示和测试阶段,成本也相对较高。 相比之下,中国企业推出的人形机器人产品,已经开始向规模化应用迈进。 例如宇树G1等产品,价格达到几万元人民币级别,并且已经具备一定批量生产能力。 如果限制中国机器人进入美国市场,就意味着美国仓储、制造、物流等行业,在未来几年内可能无法使用价格更低、成熟度更高的人形机器人方案。 美国提出“推动关键产业回流”,听起来很有吸引力。 但产业升级从来不是靠限制竞争实现的,而是在激烈竞争中成长起来的。 如果一个市场长期隔绝外部压力,本土企业容易失去创新动力,从“必须提高竞争力”变成“等待政策扶持”。 这样的情况,美国在半导体、光伏、造船等产业领域其实已经经历过多次。 再往深层看,会发现“国家安全”正在成为美国限制措施中越来越常见的关键词。 打开FCC相关声明,可以看到“供应链风险”“网络安全威胁”“关键基础设施保护”“境外远程控制”等表述频繁出现。 这些概念本身并非没有意义,但当一个国家越来越频繁地用国家安全解释经济竞争和技术竞争问题时,也反映出市场竞争正在发生变化。 真正具有绝对优势的企业,通常依靠产品和市场赢得认可,而不是依靠限制对手。
苹果的手机畅销全球,并不需要禁止其他手机进入市场;特斯拉曾经引领新能源汽车发展,也不需要通过政策阻挡竞争者。 因为真正的领先,是消费者用选择证明出来的。 如今,美国将宇树、中国逆变器企业,与华为、中兴、大华、海康等企业放入类似监管体系中,在中国科技产业内部,也逐渐形成了一种特殊认知。 这些被美国重点关注的企业,往往都是所在领域具有竞争力的代表。 华为代表通信技术,大华和海康代表安防产业,宁德时代代表动力电池,DJI代表无人机领域。 美国每增加一家限制企业,客观上也在向全球市场传递一个信号:这家公司已经强大到足以影响国际竞争格局。 对于宇树这样的企业来说,被FCC点名,短期来看确实意味着美国市场准入难度提高。 但从更长远的角度看,这也形成了一种特殊的国际曝光效应。 欧洲、东南亚、中东、拉美等市场的客户可能会重新认识这些企业:一家能够被美国专门制定规则限制的公司,往往已经具备相当强的技术实力。 某种意义上,“被限制”正在成为另一种形式的行业认可。 过去几十年,中国企业最担心被美国列入“实体清单”或“受监管清单”。 那时候,这类名单意味着市场受阻、融资困难、技术合作减少,像是一份商业判决书。 但随着时间推移,情况正在发生变化。 当越来越多中国企业进入美国限制名单,而且覆盖领域从通信扩展到无人机、新能源、机器人、人工智能等产业时,人们开始发现,这份名单的意义正在改变。 它不再只是限制工具,也逐渐成为一种特殊的行业标识。 一个真正崛起的产业,并不是依靠别人授予荣誉证明实力,而是在竞争对手不得不通过规则调整来应对时,展现自身影响力。
美国这份限制措施,或许能够短期影响中国机器人和逆变器企业进入美国市场的节奏。 但它很难改变全球产业竞争的大趋势。 真正决定未来的,仍然是技术实力、产品竞争力以及全球市场的选择。某种意义上,这份限制文件,也可能成为中国相关产业走向世界过程中,一枚特殊的“认证印章”。












