
 2026年下半年,游戏产业正在出现一组看似分散、实则高度关联的变化。
Valve一边为Steam Deck OLED增加HDR串流和AV1视频支持,一边推进面向ARM64架构的Linux系统底座,并资助开源Vulkan驱动RADV进入Windows。与此同时,Steam Frame的监管认证信息逐步公开,说明Valve新一轮硬件布局已经不再停留在概念阶段,而是开始进入系统、软件、开发者认证和供应链协同推进的阶段。
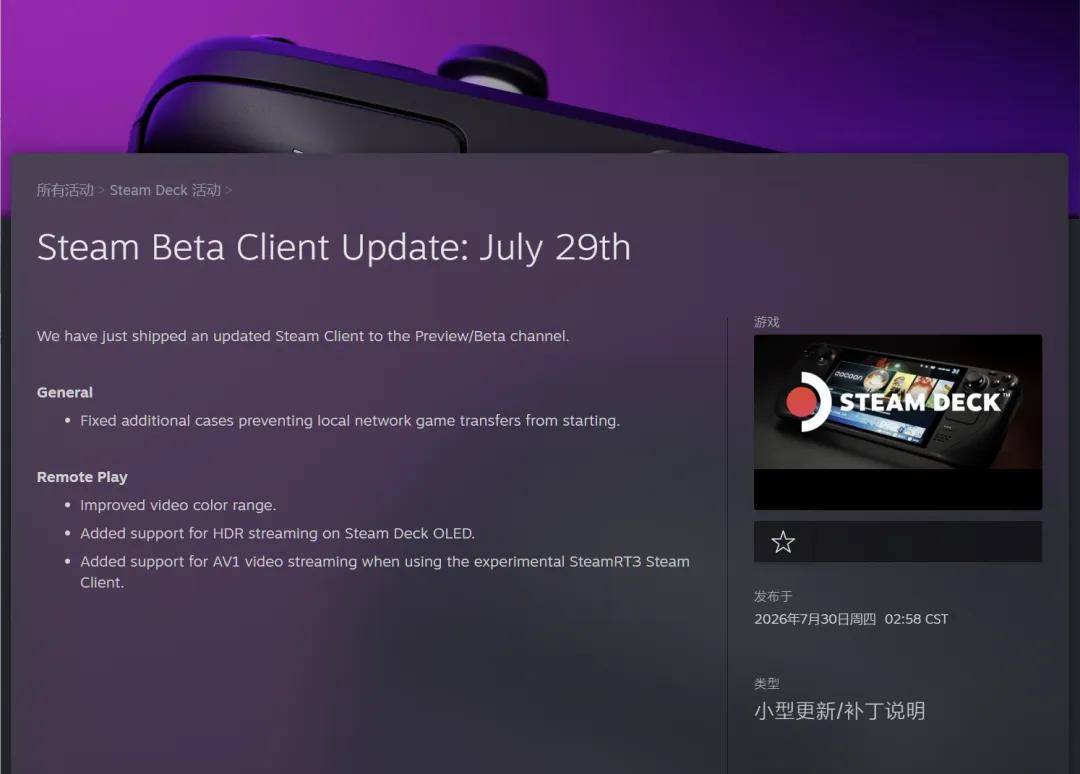
Valve为Steam Deck OLED增加HDR串流和AV1视频支持
另一边,硬件成本压力仍在持续。SSD零售价格出现显著上涨,内存模组厂商担忧2027年可获得的DRAM供应进一步收缩,市场也传出NVIDIA可能再次调整显卡套件价格。与成本上涨同步发生的,是索尼互动娱乐宣布从2028年1月起停止为新发行的PlayStation游戏生产实体光盘,以及游戏厂商更加依赖重制版、多平台发行和数字商店长尾销售。
这些变化共同指向一个趋势:游戏产业竞争的重心,正在从单一硬件性能和独占内容,转向操作系统、兼容层、驱动、数字商店、串流服务、模组工具与内容资产共同构成的平台体系。谁能降低玩家进入游戏、购买内容和维护设备的成本,谁就更有机会掌握下一阶段的用户入口。
近期重要事件时间线:
上述时间点来自Valve、Collabora、PlayStation与Nexus Mods官方信息,以及行业媒体和研究机构发布的报告。
Steam串流继续补强:HDR与AV1不是简单的功能追加
7月29日,Valve向Steam预览及测试通道推送客户端更新。远程畅玩部分改善了视频色彩范围,并为Steam Deck OLED增加HDR串流支持,同时在实验性SteamRT3客户端中加入AV1视频串流。更新还修复了部分局域网游戏传输无法启动的问题。
从功能名称来看,这只是一次体量不大的客户端更新,但它反映出Valve对Steam Deck定位的进一步调整。Steam Deck已经不只是独立运行游戏的掌机,也开始承担客厅串流终端、桌面副屏和远程游戏设备等多种角色。
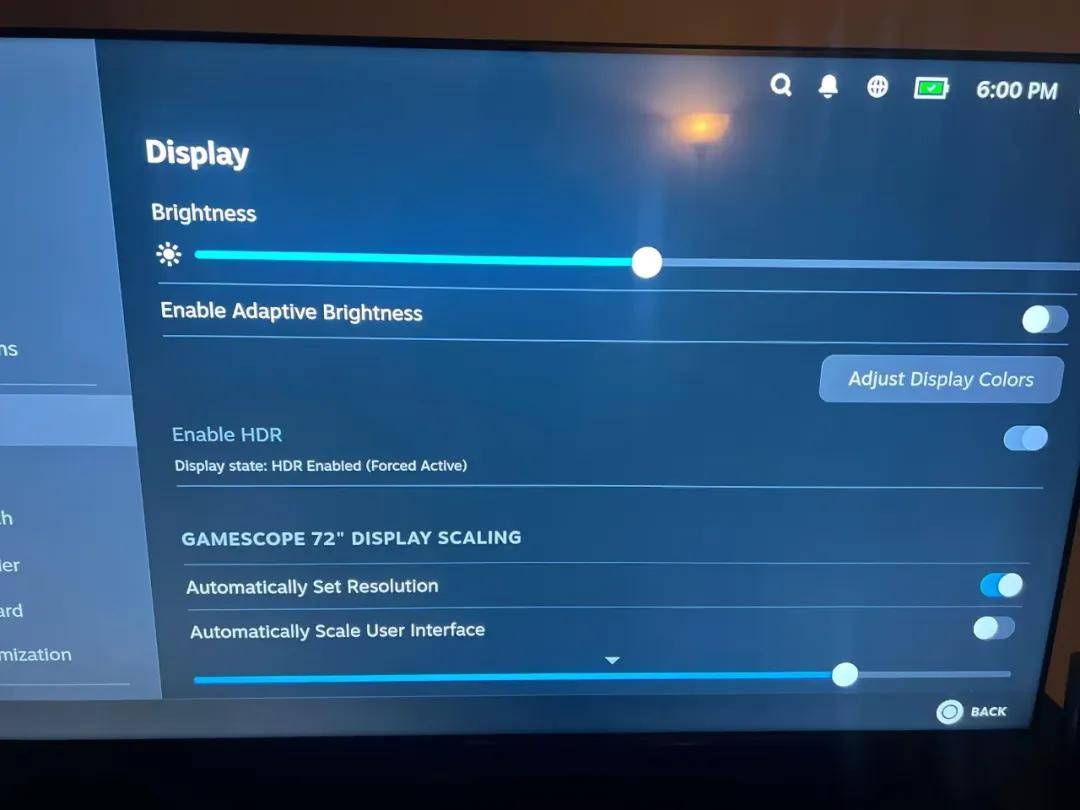
Steam Deck HDR
HDR串流对Steam Deck OLED尤其重要。OLED屏幕本身具备更高的对比度和更完整的高动态范围表现,如果串流链路无法正确传递亮度、色彩和视频范围信息,屏幕的硬件优势便难以充分发挥。Valve此次改善视频色彩范围,并加入HDR串流,实际上是在补齐从主机渲染、视频编码、网络传输到掌机显示的完整链路。
AV1则关系到压缩效率和平台开放性。相较部分传统视频格式,AV1能够在相近画质下减少码率需求,也更适合高分辨率、高帧率和网络带宽受限的串流环境。不过,目前该功能依赖实验性SteamRT3客户端,意味着它仍处于验证阶段,设备编码能力、延迟表现与兼容范围还需要持续观察。
Valve当前关注的并不是某一台设备上的单项体验,而是如何让玩家在掌机、电视、台式电脑和未来头显之间切换时,继续使用同一个Steam游戏库。串流技术正是连接这些设备的重要桥梁。
ARM64系统底座浮出水面:SteamOS开始摆脱单一处理器架构
比串流更新更值得关注的,是Valve正在ARM64 Linux方向展开的工作。
7月17日,开源技术公司Collabora公布Holo Core的ARM64预览项目。根据官方说明,Collabora正在与Valve合作,将基于Arch Linux的系统环境移植到ARM64架构,作为Steam Frame操作系统的基础。项目已经公开部分软件包、源代码和开发容器,首阶段覆盖的运行及构建依赖达到数千个软件包。
Collabora正在与Valve合作
这项工程不能被简单理解为“把SteamOS重新编译一次”。Arch Linux目前没有正式支持ARM64架构,Valve与Collabora需要重新处理软件包依赖、构建顺序、持续集成和版本追踪等问题,并建立能够随上游软件持续更新的自动化构建体系。
目前公开项目首先服务于Steam Frame,不代表Valve已经决定推出ARM版Steam Deck。但从技术意义来看,一旦操作系统、构建工具、兼容层和开发环境完成ARM64适配,Valve未来选择处理器和设备形态时将拥有更大空间。
SteamOS现阶段主要依赖AMD的x86处理器与图形架构。ARM64底座成熟之后,Steam平台理论上可以覆盖功耗更低、形态更轻的头显、掌机或客厅终端。Valve真正希望获得的,并不是某一颗ARM芯片的短期优势,而是摆脱对单一硬件架构的长期依赖。
Steam Frame进入落地阶段:监管进度重要,但不应被解读为发售确认
与ARM64系统工程同步推进的,是Steam Frame的产品落地。
2026年6月,Steam Frame控制器相关的FCC资料陆续公开,其中包括设备内部结构和无线通信信息。FCC流程是无线电子产品进入美国市场的重要环节,因此相关资料公开,确实意味着产品距离商业化更近了一步。
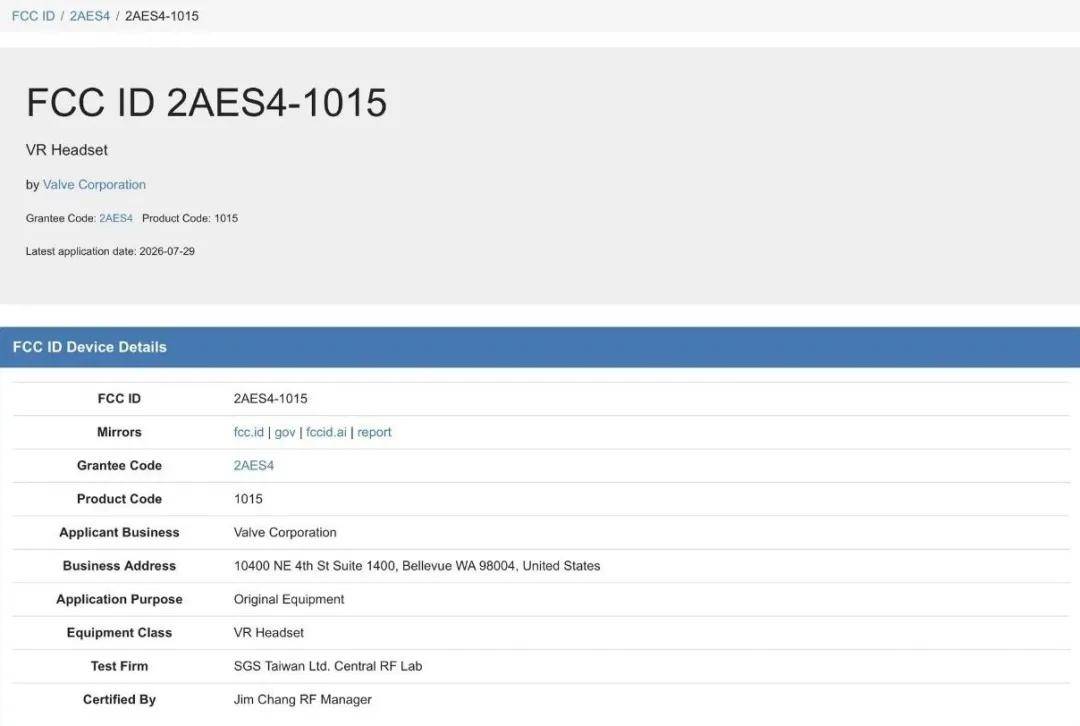
Steam Frame 获得 FCC 认证
不过,FCC文件只能证明相关设备已经完成或正在推进监管测试,不能单独证明具体发售日期、零售价格和首发地区。社交平台上将“获得FCC认证”直接等同于“即将发售”的说法,仍然带有推测性质。
Valve此前已经确认,Steam Machine与Steam Frame计划在2026年夏季出货,并将两款设备纳入Steam认证体系。对于开发者而言,这意味着适配工作正在从传统的Steam Deck认证,扩展至客厅设备和独立头显。
从系统层面看,Steam Frame的意义可能比单纯增加一款虚拟现实设备更大。它让Valve首次需要同时处理ARM64系统、Windows游戏兼容、原生内容、无线串流、控制器输入与独立设备功耗等问题。Holo Core和AV1串流等近期变化,正是在为这套组合体验补充底层能力。
RADV开始进入Windows:Valve正在模糊Linux与Windows之间的技术边界
7月28日,Collabora公布了将RADV移植到Windows的早期成果。RADV是Mesa项目中的开源AMD Vulkan驱动,已经成为Linux环境下AMD显卡的重要图形驱动,也是Steam Deck图形栈的关键组成部分。此次移植工作由Valve提供阶段性资助。
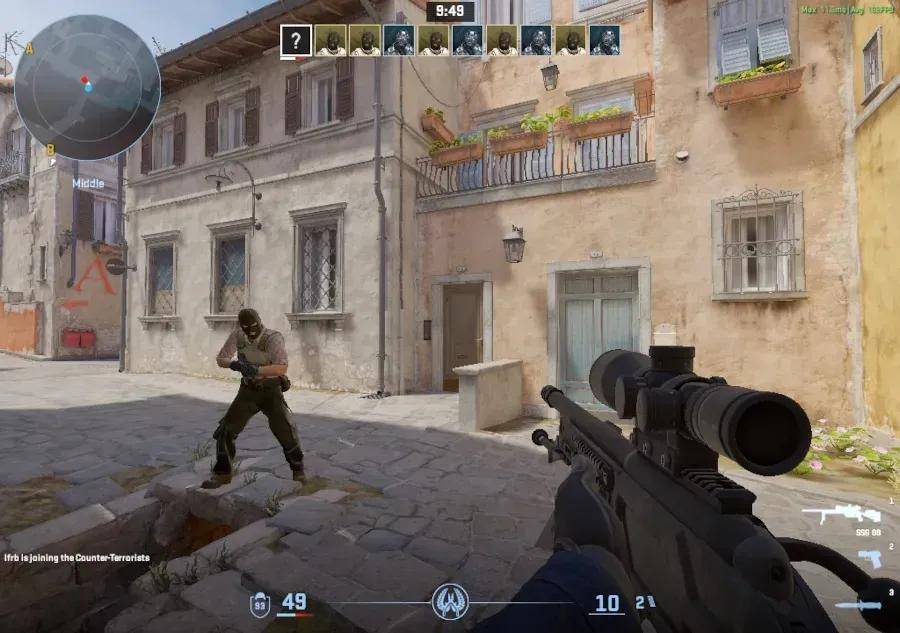
Valve 一直资助 Collabora 的工程师开展早期探索性工作,尝试将开源的 Radeon Vulkan(RADV) 驱动程序移植到 Microsoft Windows 平台。工程师已成功演示了在 Windows 上使用 RADV 运行《反恐精英 2》
开发团队已经在Windows环境中通过RADV运行《反恐精英2(Counter-Strike 2)》,并完成命令流、同步、稀疏绑定、曲面细分和任务着色器等功能的初步适配。不过,该项目仍未达到Vulkan一致性认证要求,也不具备面向普通玩家大规模部署的条件。
目前最大的障碍来自Windows底层驱动接口。RADV需要与AMD专有的Windows内核模式驱动通信,但相关私有数据结构没有公开文档,而且可能随驱动版本变化。Collabora认为,项目要进入可长期维护的状态,需要AMD提供稳定接口,或者由开发团队建立中间兼容层。
短期来看,玩家不能把它当成AMD官方Windows驱动的成熟替代品。但从长期方向看,这项工程具有三层价值。
首先,Valve可以在Linux和Windows之间共享更多图形驱动代码,减少平台差异造成的测试和维护压力。其次,开发者能够更直接地参与问题定位与修复,而不必完全等待封闭驱动更新。最后,Valve可以逐渐掌握从游戏运行、着色器编译到驱动调度的更多环节,为SteamOS设备和Windows版Steam建立相互验证的技术环境。
Valve并没有把Linux技术封闭在Steam Deck内部,而是在尝试让开源图形栈反向影响Windows。这说明它的目标并不是单纯推动玩家离开Windows,而是让Steam在不同操作系统中都拥有更强的控制力和兼容能力。
硬件成本持续承压:SSD、DRAM与显卡形成连锁反应
Valve的软件边界不断扩张,但硬件市场正在面对完全相反的压力。
外媒在7月29日公布的价格追踪显示,三星990 EVO Plus 2TB在2025年促销期间的价格为113美元,2026年同期价格达到约363.49美元,涨幅约221.5%。三星870 EVO 2TB的参考价格也从约150美元升至399美元。需要注意的是,这些数字来自特定美国零售渠道和促销节点,并不能代表全球市场所有型号的平均涨幅。
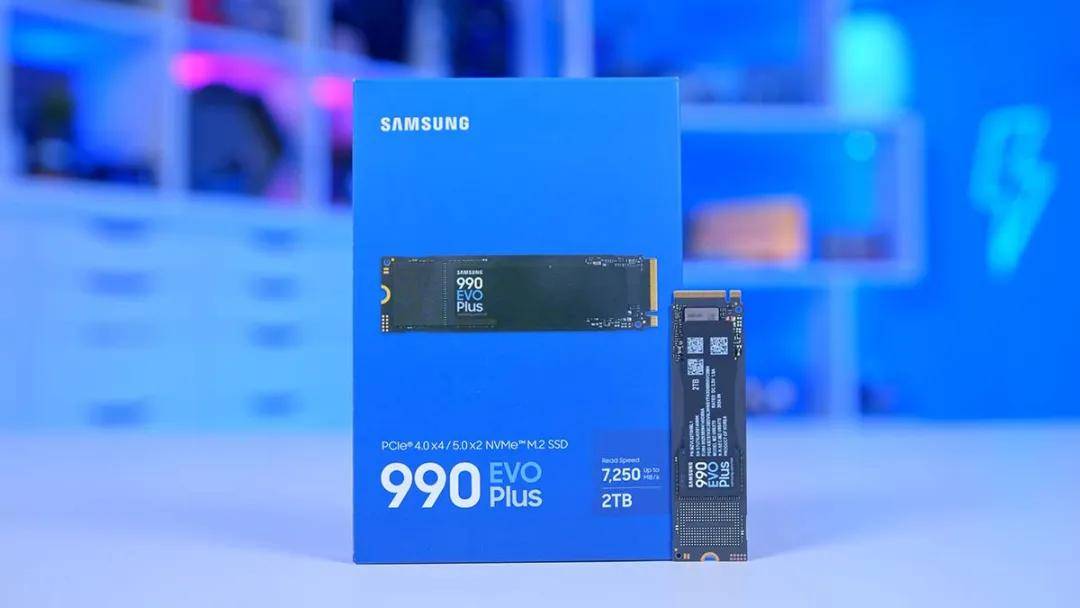
三星990 EVO Plus 2TB
硬件供应压力数据:
外媒对Apacer首席执行官陈益世相关表态的报道显示,主要DRAM厂商在2027年分配给独立模组厂的芯片数量,可能下降至2026年的约30%。这一判断特指Apacer等下游模组企业可获得的供应,并不意味着全球DRAM总产量将直接减少70%。
市场同时传出NVIDIA可能上调提供给显卡合作厂商的GPU及显存套件价格,影响范围可能涉及使用GDDR6和GDDR7的产品。部分二手报道进一步给出了20%至30%的涨幅,但截至目前,NVIDIA没有公开确认统一涨价幅度、适用地区和具体型号,因此相关数据更适合作为供应链风险信号,而非已经生效的全球官方定价。
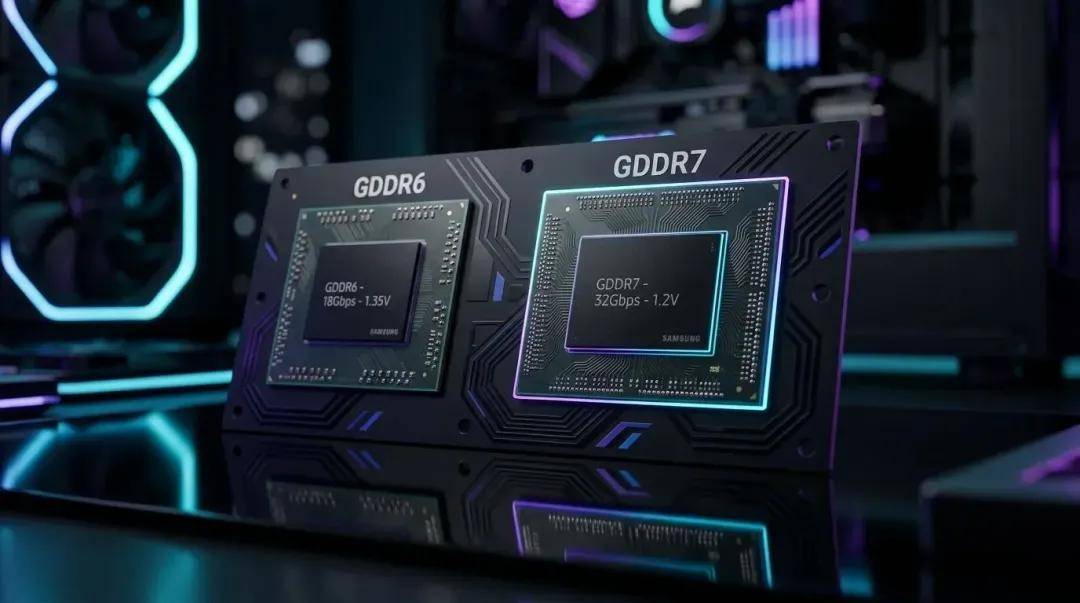
NVIDIA可能上调提供给显卡合作厂商的GPU及显存套件价格,影响范围可能涉及使用GDDR6和GDDR7的产品
这轮成本压力对Valve尤其敏感。Steam Machine、Steam Frame和Steam Deck都需要内存与固态存储,而Valve又习惯通过硬件价格降低用户进入Steam生态的门槛。一旦内存、SSD和处理器成本同时上升,Valve便需要在售价、库存、硬件规格与利润之间重新取舍。
对普通玩家而言,影响也不只体现在单个零件涨价。整机厂商可能降低默认存储容量,使用规格较低的SSD,或者延长产品换代周期。大型游戏持续扩大安装体积的背景下,存储成本上升还可能间接提高玩家管理游戏库的难度。
PlayStation走向数字化:实体游戏退出新作发行体系
与Valve扩张开放式软件生态相比,索尼选择的是进一步集中数字发行入口。
索尼互动娱乐已于2026年7月1日宣布,从2028年1月开始,停止为之后发行的PlayStation新游戏生产实体光盘。此前已经发行或计划在该时间点前发行的实体游戏不会受到影响。新作仍可通过PlayStation Store及零售商购买,但零售渠道销售的将是数字形式,而不是传统光盘。
这意味着PlayStation实体光盘并非在2028年瞬间失效,玩家已经购买的光盘和此前发行的实体作品也不会因此停止使用。变化主要针对2028年1月之后的新游戏生产和发行方式。
索尼给出的官方原因是玩家消费习惯向数字内容迁移。路透社援引索尼数据称,2025财年数字版已经占PlayStation完整游戏销量约80%。不过,数字化转型除了顺应消费习惯,也能够减少光盘制造、物流、库存和零售分成,并让平台方更直接地控制交易入口。
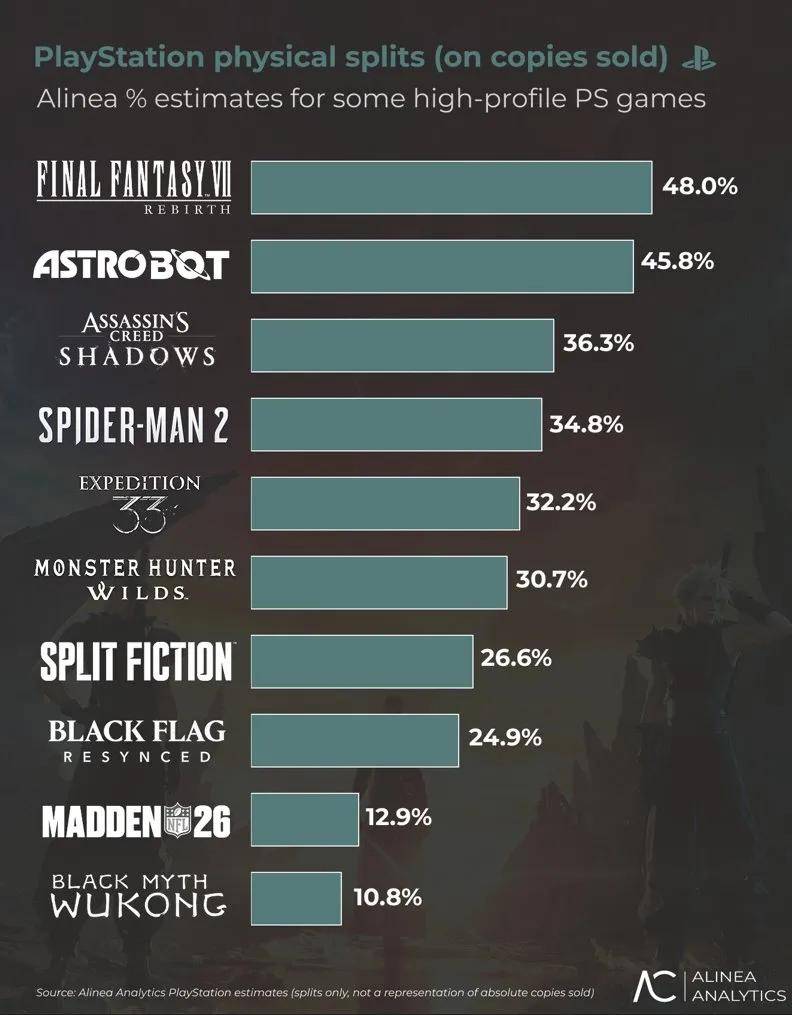
来自 Alinea Analyticsde 的 PlayStation 实体版销量估算数据
第三方机构Alinea Analytics估算,《最终幻想7:重生(Final Fantasy VII Rebirth)》PlayStation销量中的实体版占比约48%,而《黑神话:悟空》约为10.8%。这一差异说明,实体版需求并不是在所有游戏中平均下降,而是更集中于收藏属性较强、面向传统主机玩家的单机作品。
Alinea还估算,一款标准售价70美元的索尼第一方游戏,实体销售扣除零售与制造成本后,平台收入约为45美元,而数字销售可以保留接近70美元。第三方游戏在PlayStation平台上的实体与数字收入差异,被其估算为约35美元和49美元。上述数字不是索尼公开财务数据,更适合作为解释数字发行经济逻辑的模型,而不能直接视为每款游戏的实际利润。
对于玩家而言,全面数字化带来的便利十分直接,但也会削弱二手交易、实体收藏、跨账号转让和长期保存的灵活性。未来数字商店的定价、账户安全、下载服务和内容保存政策,将比光驱本身更直接地决定玩家是否愿意长期留在一个主机平台。
重制版成为风险缓冲器:经典内容正在被重新纳入长期经营
硬件成本上涨、开发周期延长和新作品风险增加,也在推动大型发行商更加重视旧内容资产。
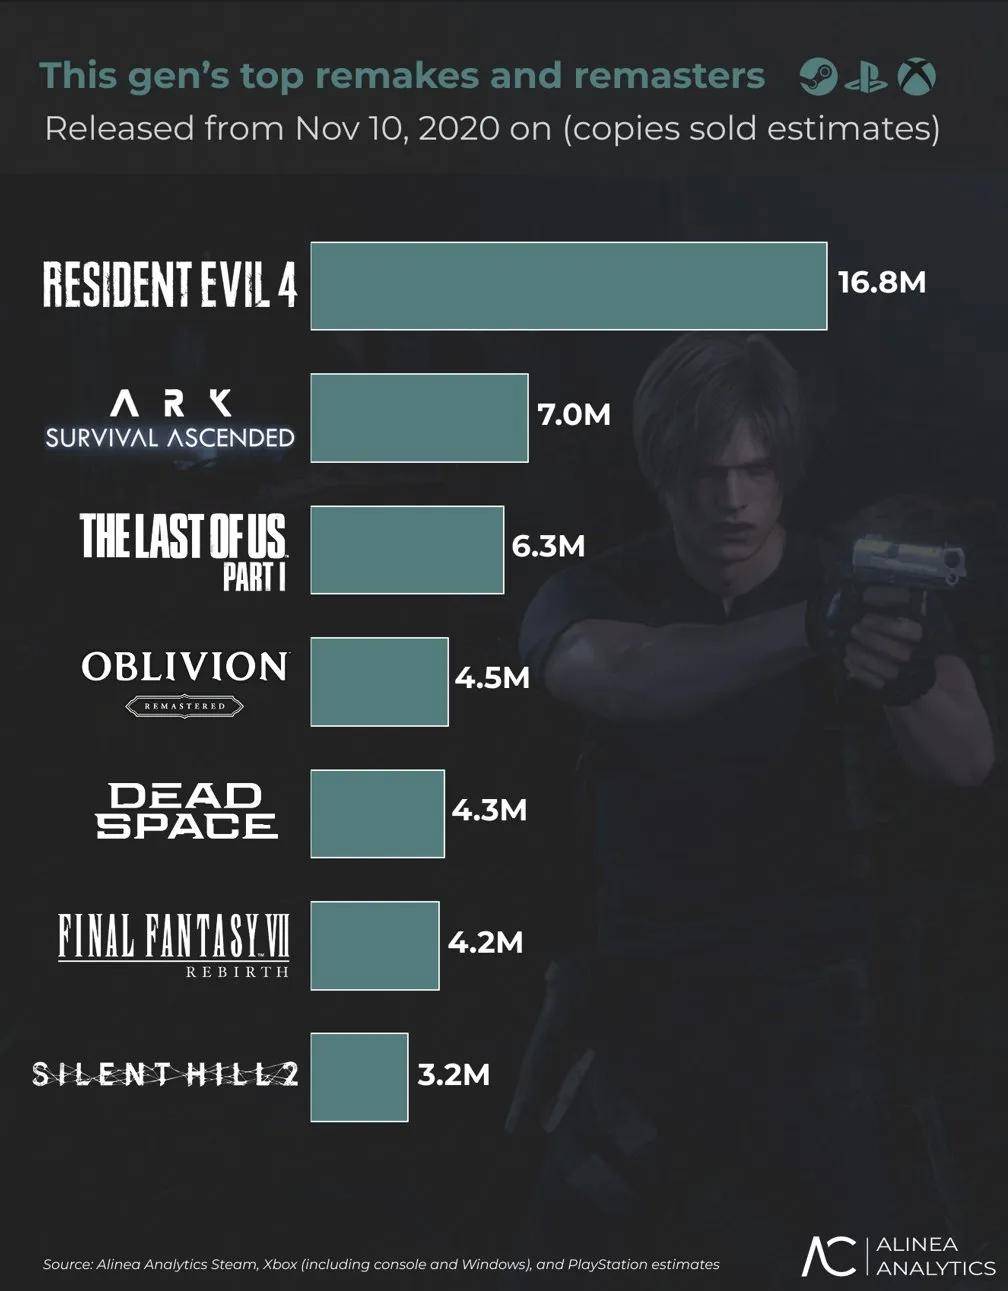
来自 Alinea Analyticsde 的 PlayStation 销量估算数据
Alinea Analytics在7月23日公布了本世代部分重制版和复刻版的销量估算。《生化危机4:重制版(Resident Evil 4)》以约1680万份位居首位,《方舟:生存飞升(ARK: Survival Ascended)》约700万份,《最后生还者:第一部(The Last of Us Part I)》约630万份。
本世代部分重制及复刻作品销量估算
表中数据全部来自Alinea Analytics模型估算,不是各发行商统一口径的官方出货数据。其原始报告对《生化危机4:重制版》的总销量与平台分项存在算术差异:报告称总销量为1680万份,但列出的三个平台数量合计为1580万份。因此,本文保留总量估算,不采用其平台份额作为精确销量结论。
该数据差异也说明,第三方销量模型更适合用来观察市场规模和平台趋势,而不应取代上市公司财报、官方出货公告或审计数据。
即使保留统计口径上的谨慎,重制版的重要性仍然十分明确。大型游戏的开发周期已经普遍拉长,新知识产权需要重新建立世界观、用户认知和市场需求,而经典作品拥有现成的品牌资产、核心玩法和受众基础。
高质量重制版能够通过现代画面、操作方式和多平台发行重新激活旧内容,并在首发销售之后依靠促销形成长期收入。对发行商而言,它既能降低市场不确定性,也能维持系列热度,为风险更高的新作品争取开发空间。
但重制策略也有边界。如果厂商只追求低成本复制,或者频繁翻新年代较近的作品,玩家很容易产生审美疲劳。重制版真正的价值不在于重新出售同一份内容,而在于让经典设计适应新的技术、操作习惯和玩家群体。
Nexus Mods希望降低模组门槛:用户创作内容正在走向平台化
除了操作系统、数字商店和重制内容,玩家创作生态也在发生变化。
7月28日,Nexus Mods负责人Victor Folmann公布平台长期方向,希望将玩家使用模组的过程变得像使用Spotify一样简单,实现“浏览、点击、游玩”;同时为创作者提供接近GitHub式的发布、管理和协作能力。
这一方向的核心不是简单更新下载界面,而是自动处理依赖关系、安装验证、版本变化和配置部署。传统PC模组经常需要玩家在多个网站查找前置文件,手动调整加载顺序,并处理游戏版本与模组版本不一致的问题。任何一个环节出错,都可能导致游戏无法启动或存档损坏。
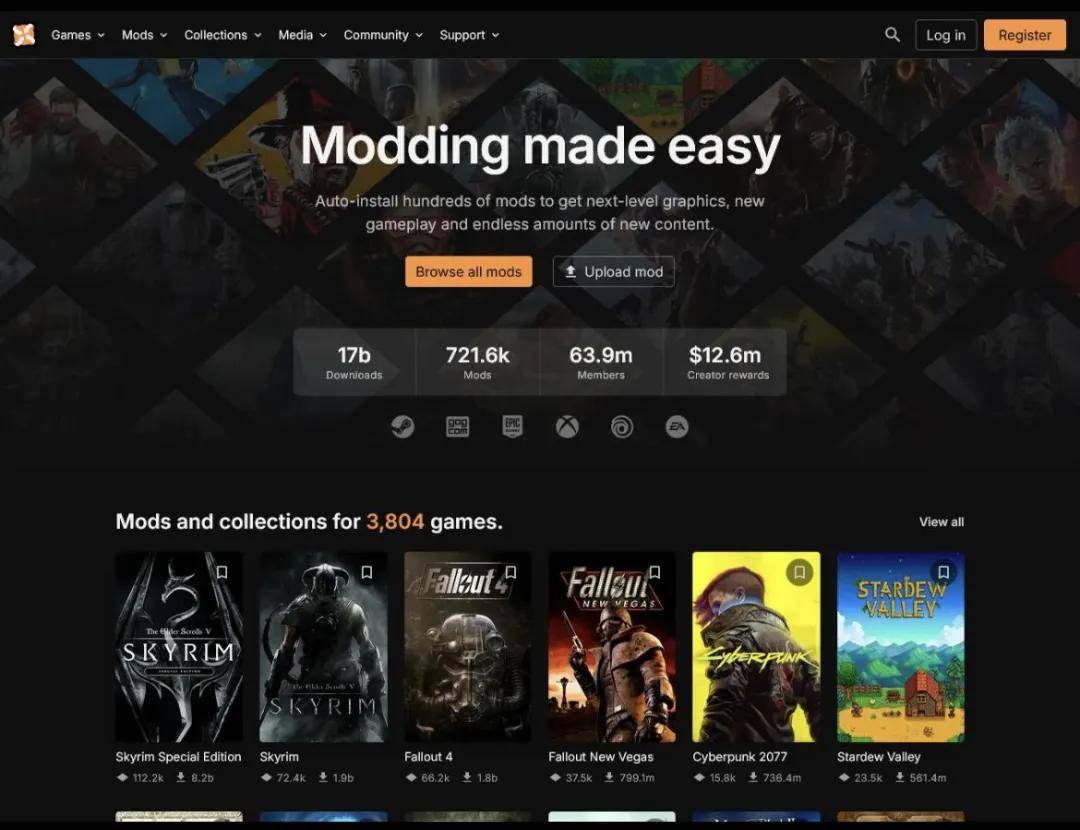
Nexus Mods 希望让安装模组变得像使用 Spotify 一样简单
Nexus Mods希望把这些复杂流程转移给平台,让模组成为可以被重复安装和可靠共享的完整体验。其负责人甚至将长期目标描述为游戏用户生成内容的基础设施层。
如果这一设想逐步落地,模组生态将不再只服务熟悉文件目录和配置工具的核心玩家。安装门槛降低后,模组可能成为游戏内容分发、社区留存和产品生命周期管理的一部分。
这也与Valve当前的方向形成呼应。Steam Workshop、云存档、兼容层和未来更自动化的模组管理工具,都在试图降低PC游戏原本较高的维护成本。PC平台最大的优势一直是开放,但开放也伴随着复杂。下一阶段的平台竞争,很可能取决于谁能在不牺牲开放性的情况下,将复杂流程隐藏在后台。
从设备竞争转向系统竞争:Valve真正争夺的是游戏入口
把这些变化放在一起,可以看到Valve正在搭建一套范围越来越大的平台结构。
在硬件端,Steam Deck、Steam Machine和Steam Frame覆盖便携、客厅与虚拟现实场景;在系统端,SteamOS开始向ARM64扩展;在兼容端,Proton承担Windows游戏运行,RADV继续控制图形驱动;在传输端,Steam Remote Play增加HDR和AV1;在开发者端,Verified认证开始覆盖更多设备形态。
Valve并不需要让所有玩家立即放弃Windows,也不需要要求厂商为Steam设备开发独占游戏。它更现实的策略,是让玩家现有的Steam游戏库能够随着设备更换继续使用,并通过统一的账户、商店、云服务和兼容体系减少迁移成本。
索尼则在强化数字商店的集中度,通过终止新作实体光盘生产,进一步掌握内容销售和用户关系。Nexus Mods希望成为用户生成内容的基础设施,游戏厂商则借助重制版和多平台发行提高已有资产的回报效率。
这些路线表面不同,本质上都在争夺同一件事:玩家进入游戏前必须经过的那一层平台入口。
未来的赢家不一定拥有性能最高的硬件,也不一定拥有最多的独占作品。真正决定用户去留的,可能是游戏能否顺利启动、旧内容能否继续运行、设备能否无缝切换、模组是否容易安装,以及玩家购买的数字资产能否长期保留。
结语
2026年夏季出现的这些变化,勾勒出游戏产业下一阶段的竞争轮廓。Valve正在通过ARM64系统、开源驱动、游戏串流和硬件认证扩大SteamOS的覆盖范围;索尼进一步转向数字发行;Nexus Mods希望降低模组使用门槛;大型发行商则借助重制版和多平台发行分散开发风险。与此同时,内存、SSD和显卡成本上涨,又在迫使所有平台重新思考硬件定价和用户升级周期。
对于玩家来说,平台开放、使用便利与数字资产控制权将越来越重要。硬件价格可能继续波动,但真正影响长期体验的,仍然是游戏库能否跨设备延续、系统是否稳定、平台是否尊重玩家已经购买的内容。欢迎在评论区分享你更看重SteamOS的开放路线、PlayStation的数字化转型,还是重制版与模组生态带来的内容价值。
如果你关注Steam Deck、SteamOS、PC硬件和游戏产业变化,欢迎继续浏览汽核的相关评测与资讯。我们将持续追踪Steam Frame、ARM64兼容、显卡与存储价格,以及各平台数字发行政策的后续进展,帮助玩家更清晰地判断设备升级与游戏购买节奏。













