

#全球存储芯片紧缺与国产替代深度解读
三星电子高管在最新财报沟通会上放出重磅预判,2027 年全球存储芯片供应约束会比 2026 年更加严峻,2028 年之前行业新增产能很难实现大规模增长,持续数年的存储紧缺周期已成定局。消息一出,手机、AI 服务器、新能源车产业链全部绷紧神经,近两年存储涨价已经推高手机整机售价,骁龙 8E6 新机起步价突破 6000 元,小米多款机型集体上调 300 至 500 元,所有人都在担忧明年硬件成本再度暴涨。而业内一致认为,快速崛起的国产存储产业链,是打破海外巨头产能垄断、缓解全球缺货危机唯一可行的解法。
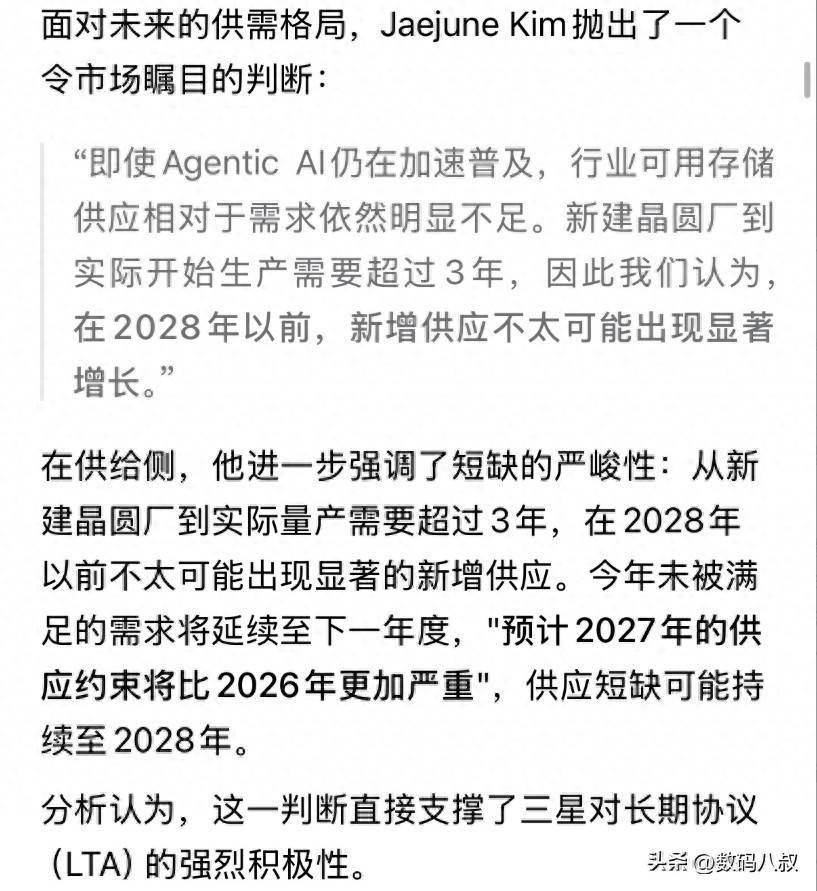
很多普通消费者不清楚,当前存储短缺的根源并非简单产能不足,而是 AI 算力爆发重构了芯片需求结构。三星、海力士、美光三家海外厂商占据全球 90% 以上 DRAM 产能,如今 60% 至 70% 高端存储产能全部锁定给海外云厂商签订长期供货协议,HBM、服务器 DDR5 芯片优先供给 AI 数据中心,留给手机、平板、消费电子的产能被持续挤压。新建存储晶圆厂从动工到量产至少需要三年周期,即便海外厂商加大资本开支,2028 年前也无法释放足量新增产能,三星的预判完全贴合行业扩产客观规律,缺货涨价趋势短期难以逆转。
全球存储高度垄断的格局,让国内电子产业长期被动承压。此前手机厂商采购内存闪存只能被动接受海外厂商定价,供需紧张阶段现货价格动辄上浮一倍,存储成本上涨直接全部转嫁到终端消费者身上。2026 年市面上 2000 元档位中端手机,存储模组成本同比涨幅超 1500 元,厂商想要控制售价只能缩减屏幕、电池配置,市场上减配机型越来越多。一旦 2027 年供应缺口进一步扩大,终端电子产品大概率迎来第二轮大范围涨价,不管是高端旗舰手机、家用电脑还是智能汽车,购机、装机成本都会持续走高。

就在海外巨头收紧产能、预判行业寒冬之际,国产存储产业链迎来全面突破,正在逐步对冲全球供给缺口。长鑫存储作为国内唯一实现 DRAM 规模化量产的企业,2026 年一季度全球市场份额达到 8%,稳居全球第四,上半年营收、利润实现跨越式增长,产能持续向国内终端厂商倾斜,推行 “内需优先” 调配策略,优先供给华为、小米、荣耀等手机品牌以及国内云计算企业。兆易创新、江波龙、澜起科技等配套企业同步发力,NOR Flash、嵌入式存储、内存接口芯片实现国产全覆盖,完整的上下游闭环已经成型。
国产存储不只是填补产能空白,更从定价层面打破海外价格霸权。长鑫量产的 DDR5、LPDDR5X 内存芯片,性能对标三星同代产品,采购价格具备 15% 至 20% 的优势,手机厂商大批量导入国产存储后,能够自主消化一部分上游涨价压力,不用完全跟随海外芯片调价。此前华为 Mate80 系列、小米中端机型已经批量搭载国产内存,有效缓解整机成本压力,在行业集体涨价浪潮中稳住定价区间,809 万台、583.9 万台的亮眼销量,离不开国产存储带来的成本缓冲。
从长期产业安全视角来看,国产存储的崛起意义远超缓解短期缺货。过去海外存储巨头时常通过控产、涨价限制国内电子产业发展,供应链安全存在巨大隐患。如今国内存储工厂持续扩产,成熟工艺产能稳步爬坡,车规级、消费级、服务器级多品类存储同步迭代,逐步降低国内产业对三星、海力士的依赖。随着后续长鑫二期、三期工厂陆续落地,2027 至 2028 年国产存储产能将迎来集中释放,刚好对冲全球新增供给不足的行业困境,提前化解三星预判的供应危机。
当然国产存储现阶段仍存在短板,高端 HBM 高带宽内存、先进制程 DRAM 距离海外头部企业还有差距,短期无法完全替代高端算力芯片。但国产厂商迭代速度远超市场预期,持续加大研发投入,每年缩小与海外的技术代差。在全球存储紧缺、涨价周期拉长的大环境下,国产存储拥有充足的市场窗口期打磨技术、扩张产能。
三星的悲观预判,恰恰印证了自主产业链的重要性。海外巨头手握产能话语权,行业紧缺周期只会优先保障自身大客户利益,国内电子产业想要摆脱被动涨价、供货不足的困境,只能依靠国产存储持续突围。随着国产存储产能、技术双升级,未来终端电子产品定价会更加稳定,消费者也不用再持续为海外芯片垄断溢价买单。











