

不做标题党!不打广告!踏踏实实 精心整理每个概念的热点公司 优质公司 正宗公司!股市有风险,入市需谨慎!
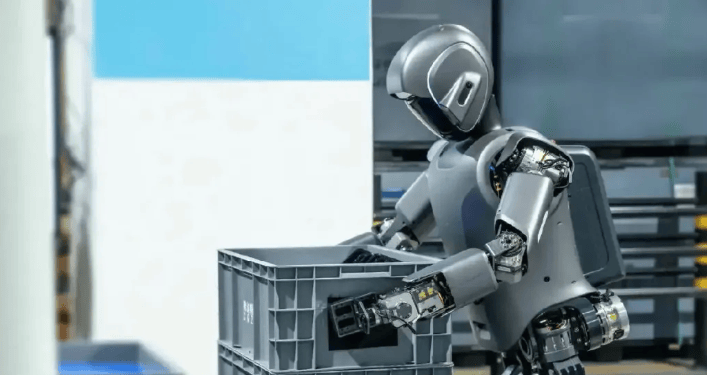
2026年作为“十五五”规划的开局之年,具身智能被国家明确列为重点培育的未来产业,人形机器人正式从技术验证阶段迈入产业化裂变的关键拐点。
特斯拉Optimus Gen-3启动量产,国内宇树、智元等头部厂商出货量同比大幅攀升,全年国内人形机器人出货量有望同比增长247%,中国已稳居全球人形机器人第一大市场。
同时,新能源车产业进入深度渗透与技术迭代的下半场,消费电子行业在AI终端的带动下迎来新一轮复苏窗口,叠加A股并购重组政策持续优化,产业链整合节奏明显加快。
四大赛道并非孤立运行,而是形成了极具爆发力的协同共振效应:
人形机器人,核心零部件大量复用新能源车与消费电子的成熟产线,大幅降低了量产落地的成本门槛;
新能源车,的庞大市场空间为零部件企业提供了稳定的基本盘现金流,支撑企业投入人形机器人的前沿技术研发;
消费电子,积累的精密制造能力,成为AI硬件、人形机器人核心结构件的底层支撑;
并购重组,则成为企业快速补齐技术短板、拓展业务边界的重要路径,帮助企业在多赛道布局中快速抢占市场份额。
在这样的产业背景下,一批同时深度覆盖四大概念的优质公司,正在迎来业绩与估值的双重提升机遇,本文精选“人形机器人+新能源车+并购重组+消费电子”概念:最正宗的16家公司,逐一拆解定位、核心逻辑与核心亮点——为大家提供参考。
⚠️风险提示:以下仅为行业公司整理,不构成任何投资建议。
1、秦安股份
精准定位:新能源车动力零部件核心供应商,跨界人形机器人传动部件,兼具并购整合预期
核心逻辑:公司深耕汽车发动机零部件、混动系统部件多年,深度绑定国内主流新能源车企,是新能源车动力核心部件稳定供应商。
依托汽车精密铸造、精密加工的技术同源优势,顺利切入人形机器人传动、结构零部件赛道,实现新能源主业与机器人新业务双向赋能。
同时公司持续优化产业布局,存在产业链并购整合、扩充高端产能的资本运作预期,打开长期成长空间。
核心亮点:混动汽车零部件业务营收稳健,业绩基本面扎实;机器人传动部件产品适配人形机器人关节、动力输出核心场景,量产落地性强;传统汽车零部件业务稳步升级,新赛道增量明确,估值性价比突出。
2、东山精密
精准定位:消费电子精密结构件+新能源汽车零部件+机器人精密模组一体化龙头,并购整合标杆企业
核心逻辑:公司是消费电子精密制造核心龙头,在精密钣金、柔性电路板、散热模组领域技术壁垒深厚,长期服务苹果、华为等头部消费电子厂商。
横向拓展新能源车电池结构件、电控散热部件业务,纵向布局人形机器人精密结构件、关节模组,依托多年精密制造经验快速实现产品适配。
公司历史并购整合经验丰富,通过收购优质资产完善产业链布局,持续提升高端制造产能与技术实力。
核心亮点:三大赛道业务协同性极强,技术、产能、客户资源高度复用;机器人精密模组已对接头部整机厂商,订单落地节奏加快;并购整合后产业链布局完善,抗风险能力强,业绩增长稳定性高。
3、广和通
精准定位:物联网通信模组龙头,覆盖消费电子、新能源车、人形机器人智能通信赛道
核心逻辑:公司专注于无线通信模组研发、生产与销售,是全球物联网模组核心供应商,产品广泛应用于消费电子智能终端。
依托通信技术优势,深度切入新能源车车联网、智能座舱通信领域,为新能源汽车提供高速联网、智能交互模组。
同时布局人形机器人智能通信、感知传输模组,解决机器人人机交互、数据传输、远程控制的核心需求,是机器人智能化的底层硬件支撑。公司持续通过产业整合完善物联网全赛道布局。
核心亮点:通信模组技术行业领先,市占率稳居全球前列;独家适配多款机器人智能传输场景,业务稀缺性突出;新能源车、消费电子、机器人多赛道共振,业绩增长多点开花。
4、博众精工
精准定位:高端自动化设备龙头,人形机器人智造设备+消费电子/新能源产线设备核心供应商
核心逻辑:公司深耕高端智能装备领域,主营自动化生产设备、智能检测设备,是消费电子头部企业核心产线服务商。依托自动化智造技术优势,切入新能源车电池、零部件自动化生产赛道,同时重点布局人形机器人整机及核心零部件自动化产线,覆盖机器人组装、检测、调试全流程设备需求。
公司通过技术整合与资产优化,持续巩固高端装备细分龙头地位,受益于机器人量产带来的设备增量需求。
核心亮点:直接受益于人形机器人规模化量产,设备订单增量确定性极强;消费电子、新能源设备业务提供稳定基本盘;自动化设备技术壁垒高,行业话语权强,盈利质量优异。
5、蓝思科技
精准定位:消费电子玻璃结构件龙头,延伸新能源车外观件、机器人精密防护结构业务
核心逻辑:公司是全球消费电子视窗防护玻璃、精密结构件绝对龙头,深耕行业多年,工艺成熟、产能规模领先,绑定苹果、华为、小米等核心客户。
基于精密玻璃、金属结构制造技术,成功拓展新能源车车载玻璃、智能座舱外观结构件业务,切入新能源汽车智能化赛道。
同时布局人形机器人精密防护玻璃、外观结构件,适配机器人轻量化、高防护、高颜值的设计需求,依托规模化产能快速切入机器人供应链。
核心亮点:消费电子主业基本面扎实,行业龙头地位稳固;新能源车载业务持续放量,贡献新增量;机器人结构件业务技术适配度高,量产门槛低,落地速度快。
6、海昌新材
精准定位:精密粉末冶金零部件供应商,聚焦新能源车、人形机器人精密传动部件
核心逻辑:公司专注粉末冶金精密零部件研发生产,核心产品适配精密传动、减震、连接等场景,广泛应用于消费电子精密配件、传统及新能源汽车零部件领域。
依托粉末冶金轻量化、高精度、低成本的工艺优势,切入人形机器人精密传动齿轮、关节配件、减震零部件赛道,完美匹配机器人小型化、高精度的核心需求。
公司持续优化产品结构,聚焦高景气新能源与机器人赛道,产能持续释放。
核心亮点:细分工艺壁垒突出,产品精度行业领先;机器人、新能源双赛道增量明确,替代传统低端业务提升毛利率;小盘绩优,估值弹性充足。
7、奕东电子
精准定位:电子元器件精密结构龙头,覆盖消费电子、新能源汽车、机器人电路及精密配件
核心逻辑:公司主营FPC柔性线路板、精密电子结构件、背光模组等产品,是消费电子核心元器件供应商。
产品成功延伸至新能源车车载电路、电控精密配件领域,适配新能源汽车智能化、轻量化升级需求。同时布局人形机器人柔性电路、精密连接结构件,为机器人智能控制、柔性运动提供核心元器件支撑,多赛道业务协同发展。
核心亮点:柔性线路板技术适配机器人柔性运动场景,差异化优势明显;新能源车载业务高速增长;消费电子主业企稳复苏,业绩拐点明确。
8、雅创电子
精准定位:汽车半导体分销+自研芯片龙头,赋能新能源车、人形机器人智能电控
核心逻辑:公司立足消费电子半导体分销主业,深耕汽车电子领域,是国内汽车半导体核心服务商,兼具芯片分销与自研能力。
产品广泛应用于新能源车电控系统、车载智能终端,覆盖电源管理、信号控制等核心环节。
同时切入人形机器人智能电控、电源管理芯片赛道,为机器人动力控制、智能感知提供核心芯片支撑,依托并购整合持续扩充半导体产品线,提升自研比例。
核心亮点:汽车半导体国产化替代核心标的,政策红利加持;自研芯片持续落地,毛利率稳步提升;机器人电控芯片业务布局前瞻,长期成长空间广阔。
9、光洋股份
精准定位:高端轴承精密制造龙头,新能源车轴承+人形机器人关节轴承核心供应商
核心逻辑:公司深耕精密轴承领域多年,技术积淀深厚,是国内高端轴承细分龙头。
传统业务覆盖汽车、工业机械领域,重点拓展新能源车电机轴承、变速箱精密轴承,深度绑定主流新能源车企。
依托高精度轴承制造技术,精准切入人形机器人核心赛道,主打机器人关节轴承、精密传动轴承,完美适配机器人高精度、低磨损、长寿命的运行需求,是机器人运动系统的核心零部件。
核心亮点:机器人关节轴承技术壁垒高,国产替代空间巨大;新能源轴承业务持续放量,业绩稳步增长;细分赛道稀缺性突出,估值修复空间充足。
10、会通股份
精准定位:高分子复合材料龙头,为新能源车、人形机器人、消费电子提供轻量化材料
核心逻辑:公司专注改性塑料、高分子复合材料研发生产,是国内高端复合材料核心供应商。
产品广泛应用于消费电子外壳、结构配件,适配终端轻量化需求;同时大规模应用于新能源车内饰、外饰、电池防护结构材料,是新能源汽车轻量化核心材料。
前瞻布局人形机器人轻量化复合材料,适配机器人机身、外壳、防护结构场景,凭借材料轻量化、高强度、耐磨损的优势,切入机器人供应链。
核心亮点:三大赛道材料需求高度重合,客户复用性强;新材料研发能力突出,持续落地高端产品;轻量化赛道景气度持续上行,业绩增长稳健。
11、睿能科技
精准定位:工业电控+智能系统服务商,延伸新能源车电控、人形机器人智能控制业务
核心逻辑:公司深耕工业自动化控制、电控系统领域,核心技术涵盖智能控制、变频驱动、数据采集等,服务传统工业制造领域。
依托电控核心技术同源优势,拓展新能源车辅助电控、车载智能控制系统业务,切入新能源智能化赛道。
同时布局人形机器人底层智能控制模块、驱动系统,为机器人自主运动、精准控制提供技术支撑,通过产业整合持续优化高端电控业务布局。
核心亮点:电控技术通用性强,跨赛道拓展成本低、落地快;机器人智能控制业务属于高壁垒核心环节;业绩弹性大,题材正宗且估值低位。
12、唯科科技
精准定位:精密注塑模具及制品龙头,覆盖消费电子、新能源车、机器人精密结构件
核心逻辑:公司主营精密注塑模具、高端塑胶制品,深耕消费电子精密塑胶结构件领域,工艺成熟、精度领先。依托精密注塑技术,拓展新能源车内饰塑胶件、电池防护塑胶结构、车载精密配件业务。
同时切入人形机器人精密塑胶结构件、外壳、关节辅助配件赛道,凭借模具一体化成型优势,为机器人提供轻量化、高精度结构解决方案。
核心亮点:模具一体化成型能力突出,成本优势显著;多赛道结构件业务同步放量;产品适配性广,客户资源优质,成长性稳定。
13、汉威科技
精准定位:智能传感器龙头,新能源车感知+人形机器人环境感知核心标的
核心逻辑:公司是国内传感器行业龙头,深耕气体、压力、温度、红外等多品类传感器,技术体系完善。
传感器产品广泛应用于消费电子智能终端、工业物联网领域;同时深度切入新能源车车载感知赛道,为新能源汽车智能驾驶、整车监测提供传感器支撑。
前瞻布局人形机器人环境感知、人机交互传感器,是机器人实现自主感知、智能决策的核心硬件,受益于机器人智能化升级浪潮。
核心亮点:传感器是机器人核心刚需零部件,赛道壁垒高;车载传感业务高速增长,业绩确定性强;多品类传感器适配全场景,业务护城河深厚。
14、春秋电子
精准定位:消费电子精密结构件龙头,重点拓展新能源车轻量化结构、机器人机身配件
核心逻辑:公司主营笔记本电脑、消费电子精密金属结构件,是消费电子结构件核心供应商,主业经营稳健。依托金属精密加工、轻量化成型技术,成功切入新能源车动力电池框架、车身轻量化结构件赛道,新能源业务占比持续提升。
同时布局人形机器人轻量化机身结构、支撑配件,适配机器人小型化、高强度的结构需求,实现消费电子、新能源、机器人三赛道协同发展。
核心亮点:轻量化结构技术优势突出,完美适配新能源与机器人赛道;新能源业务持续放量,成为第二增长曲线;估值低位,安全边际充足。
15、领益智造
精准定位:消费电子精密功能件绝对龙头,全面布局新能源车、人形机器人核心结构与模组
核心逻辑:公司是全球消费电子精密功能件、结构件龙头,绑定苹果、华为、小米等顶级客户,精密制造能力行业顶尖。
基于成熟的精密冲压、注塑、模组组装技术,大规模拓展新能源车车载结构件、电池模组、电控配件业务,新能源板块持续增收。
同时全面切入人形机器人赛道,布局机器人关节结构件、精密功能模组、机身框架,凭借极致的制造工艺切入头部机器人供应链,是赛道正宗核心标的。公司长期通过并购整合完善产业链,规模优势显著。
核心亮点:制造工艺行业顶尖,客户壁垒极高;三大高景气赛道全面布局,业绩增长持续性强;并购整合后产能与技术实力领跑行业,龙头溢价空间充足。
16、英力股份
精准定位:消费电子电路配件龙头,跨界新能源车车载电路、机器人精密电气配件
核心逻辑:公司深耕消费电子精密电路、连接器配件领域,产品广泛应用于各类智能终端。
依托电路精密制造技术,拓展新能源车车载电路、电控连接配件业务,切入新能源汽车智能化供应链。
同时布局人形机器人精密电气连接、电路模组配件,适配机器人电控传输、智能连接的核心需求,依托技术同源实现跨赛道快速拓展。
核心亮点:小盘优质标的,业务弹性充足;跨赛道拓展节奏清晰,新能源、机器人业务逐步落地;估值性价比高,短期题材爆发力与长期成长性兼具。
大家还想看什么概念的公司介绍,欢迎评论区告诉我。
深知各位小散朋友不易,愿与大家共同前行!
本文观点仅供参考学习,不构成投资建议,操作风险自担。
根据《证券期货投资者适当性管理办法》相关规定,特此说明:相关内容仅为静态梳理,并无动态买卖指导,绝不构成任何投资建议、引导或承诺。股市有风险,投资需谨慎!
风险提示:以上内容信息来源于软件显示以及互联网、公司公告、证券报、公司以及行业官网、论文、券商研报等公开数据,相关个股并非推荐,不作为买卖依据,投资者应当根据自行承担投资风险。市场有风险,投资需谨慎。















