

磨床行业深度洞察:技术迭代、市场重构与战略机遇
磨床定义
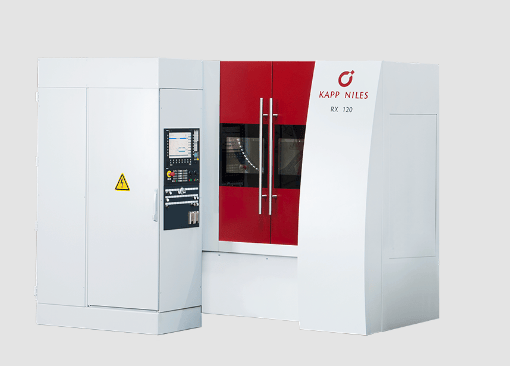
磨床是利用高速旋转的砂轮、油石、砂带等磨具对工件表面进行精密去除材料加工的机床,广泛应用于航空航天、汽车、3C电子、医疗器械等领域,可实现微米级甚至纳米级加工精度,是高端制造领域不可或缺的基础设备。
根据QYResearch最新调研报告显示,2025年全球 磨床 收入规模约 4045.95 百万美元,到2032年收入规模将接近 5417 百万美元,2026-2032年年复合增长率CAGR为 4.32 % 。
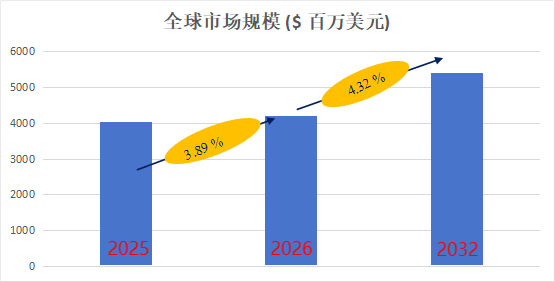 QYResearch调研
市场驱动因素
高端制造需求爆发
航空航天、人形机器人、低空经济等新兴领域对零部件精度要求达到±1μm级,推动精密磨床需求激增。例如,2025年航空航天专用珩磨床市场规模预计达9.4亿元,同比增长20.5%;人形机器人关节加工需求催生超精密磨床技术突破,加工表面粗糙度从1.25μm降至0.75μm。
传统产业设备更新潮
汽车、轴承等传统行业为应对劳动力成本上升,加速老旧设备替换。2024年工业母机领域设备投资增长15%,其中自动化磨削单元需求占比超30%,推动数控磨床渗透率提升至64%。
新材料加工技术突破
硬质合金、陶瓷等难加工材料在半导体、光伏领域的应用,催生专用磨床需求。例如,光伏多线切割机磨削工艺需设备具备纳米级稳定性,2025年相关市场规模预计突破12亿元。
政策红利持续释放
《中国制造2025》明确高档数控机床国产化率目标,2025年关键工序数控化率将达64%,推动核心部件(如数控系统、主轴)国产替代加速。2024年制造业设备更新改造投资达4.8万亿元,其中精密加工设备占比12.8%。
智能化技术融合深化
AI工艺优化系统通过机器学习自动调整参数,降低废品率;数字孪生技术实现加工过程模拟,缩短研发周期30%。2025年智能磨床市场份额预计提升至41.2%,形成“设备+数据服务”新模式。
未来发展机遇(2025-2030年)
新兴赛道定制化需求
新能源汽车驱动电机轴、减速器齿轮等零部件加工需求爆发,2025年相关珩磨设备市场规模达15.6亿元,同比增长41.3%。企业需从单一设备供应商转型为“工艺+装备”整体解决方案提供商。
绿色制造技术升级
环保法规趋严推动干式磨削、微量润滑技术普及,粉尘排放量低于5mg/m³的绿色磨床成为主流。2025年节能型磨床能耗降低30%,冷却液循环利用率超95%。
技术融合开辟新场景
5G+工业互联网实现远程运维,预测性维护降低停机时间40%;增材制造与磨削复合技术解决复杂结构加工难题,2025年复合加工设备市场增速达15%。
区域市场多元化布局
东南亚、中东等新兴市场成为出口新增长极,2025年中国磨床企业海外服务中心覆盖率提升至60%;长三角、珠三角产业集群地形成完整供应链,本地化配套率超80%。
再制造服务市场崛起
设备翻新、核心部件修复市场年复合增长率达18%,2025年再制造市场规模突破50亿元。企业通过“生产-使用-回收”闭环模式延长设备寿命,降低客户成本30%。
发展阻碍因素
核心技术自主化率低
高端数控系统进口依赖度仍达85%,主轴、丝杆等关键部件国产化的稳定性与可靠性不足,导致国产磨床在超高精度场景竞争力薄弱。
供应链安全风险加剧
轴承钢等原材料价格波动超40%,叠加国际贸易摩擦导致进口部件断供风险,2025年中小厂商毛利率承压至12%-15%。
人才缺口制约创新
高级技工缺口预计达8万人,企业年均培养技师不足200名。复合型人才(机械+软件+工艺)短缺,导致AI算法、数字孪生等技术落地周期延长。
下游市场周期性波动
磨床需求与宏观经济周期强相关,2025年若汽车、工程机械行业固定资产投资放缓,可能导致新增需求下降10%-15%。
国际竞争压力升级
德国KELLENBERGER、瑞士STUDER等国际品牌占据高端市场60%份额,通过技术封锁、价格战挤压国产厂商利润空间,2025年国产高端磨床市占率目标仅45.8%。
数据支撑与案例佐证
2023年全球磨床市场规模57亿美元,2032年预计达89亿美元,中国占比超30%;
2024年中国珩磨床市场规模42.8亿元,数控化率68.5%,华东地区占比41.2%;
秦川机床与西安交大共建实训基地,年培养技师超200名;
杭州机床厂绿色磨床粉尘排放量低于5mg/m³,获欧盟CE认证;
德国KELLENBERGER在中国市场销售额3.2亿元,市占率18.7%。
结论
2025年中国磨床行业处于技术代际交替与产业链重构的关键期,企业需聚焦“技术卡位、生态卡位、区域卡位”三大逻辑,在智能磨床、专用设备、再制造服务等赛道构建差异化竞争力,同时通过产学研合作突破核心部件“卡脖子”问题,以应对国际竞争与供应链风险。












