

“我自己每次体验通用大模型新版本的时候,也都在绝望和希望中反复横跳。”
这是美图创始人吴欣鸿在今年年会上的一句感慨,随后他就对这句话做了解释,他的绝望在于通用大模型几乎是“无所不能”,留给应用层的空间看起来所剩无几;希望则在于通用大模型的“无所不能”在垂直场景下的效率并没有很高。
这种“反复横跳”的状态,也恰好概括了美图在AI赛道中的处境。
美图在2023年前后抓住了早期的AI红利,从曾经依赖广告变现的大众修图平台,转变为靠AI应用赚钱的设计、视频AI生产力工具厂商,但大模型的不断进化,又在挤压美图的生存空间。
近日,美图交出的2026上半年财报也展现出这样的特征,一方面,美图的营收和净利润都实现了同比大幅增长,公司主要靠用户订阅赚钱,广告业务收入则进一步下滑。
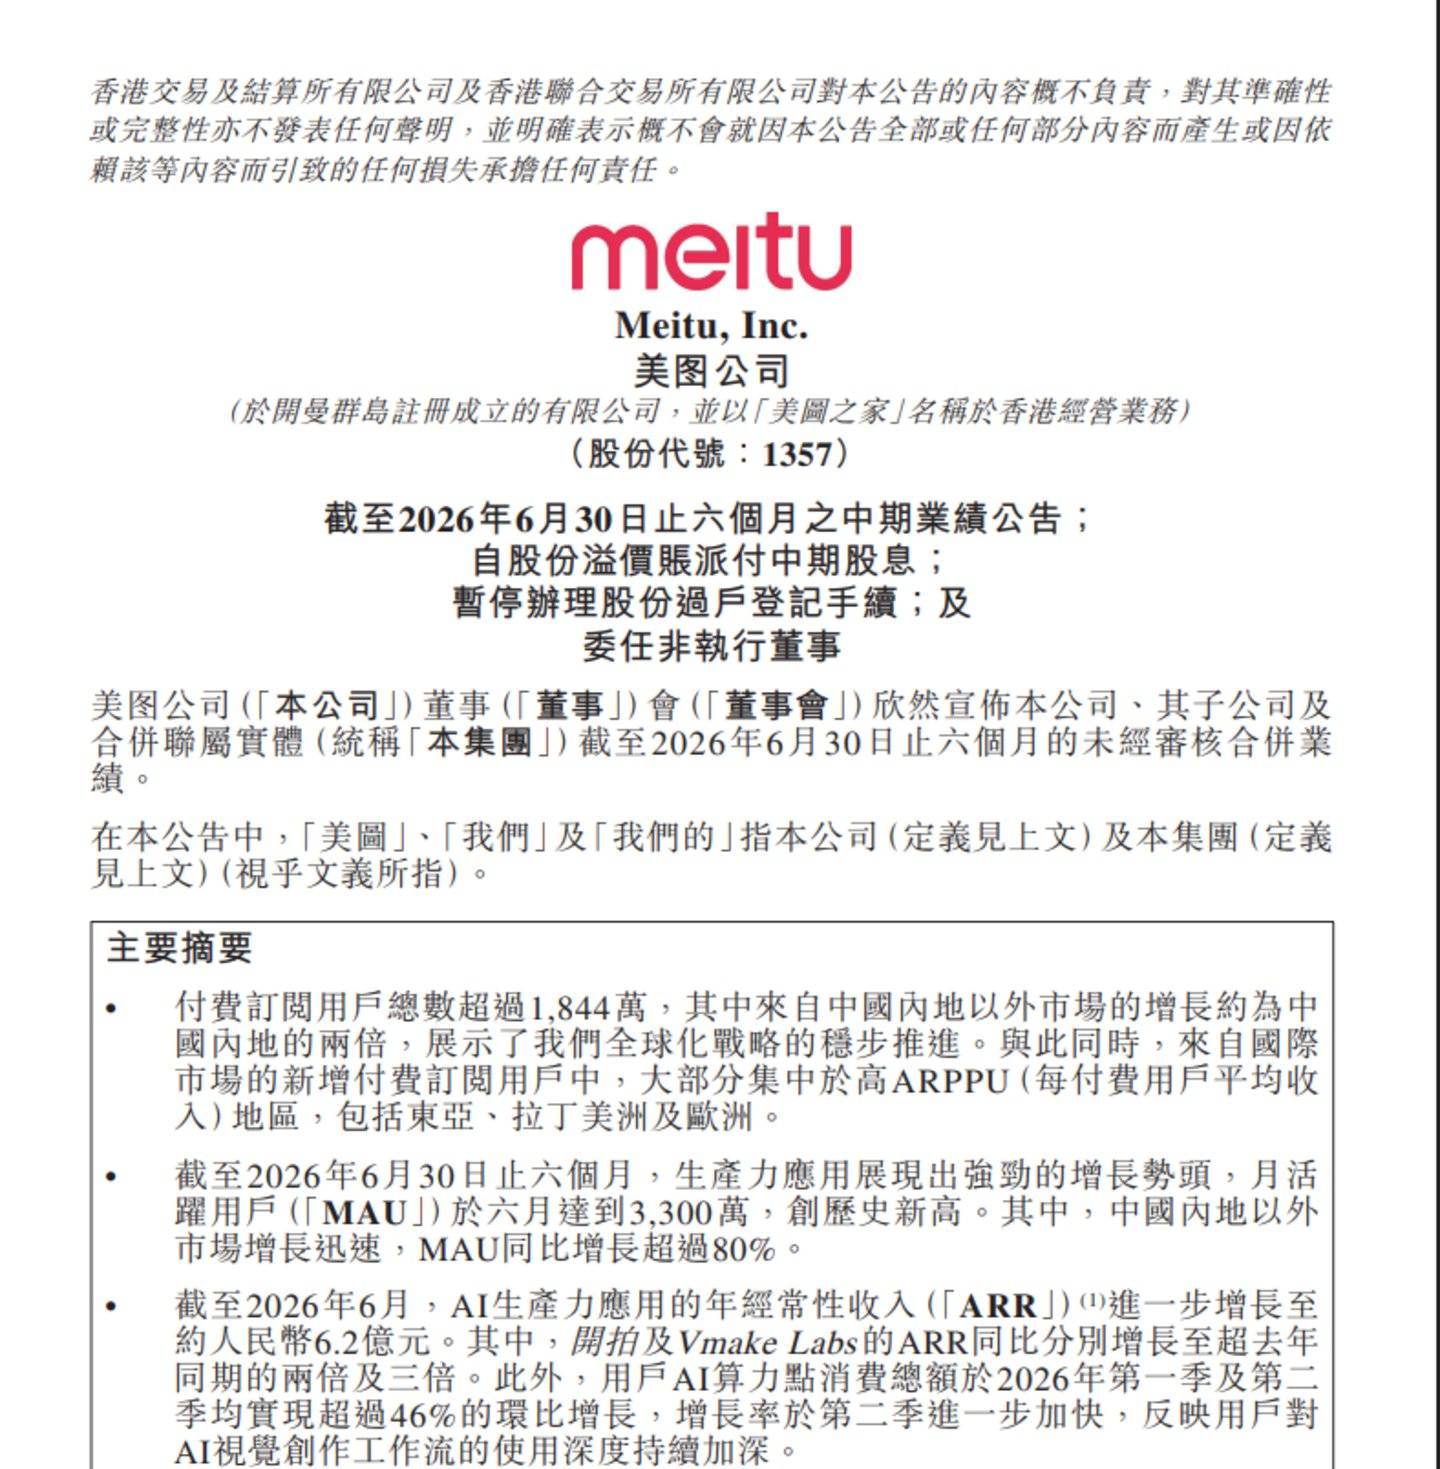
图源美图2026年半年报
但另一方面,美图的活跃用户数与去年同期相比几乎停滞,用户付费收入增长幅度腰斩,这又意味着美图还很难靠AI持续吸引用户的付费意愿。
实际上,如今的美图压力并没有变小。
过去,美图认为公司在影像赛道积累的用户数据与理解,是训练垂类自研大模型的核心壁垒,认为通用大模型擅长单点功能,但很难完成垂直场景的深耕和“最后一公里”的交付。
可是近两年,美图的优势已经不再明显,2025年9月,谷歌Nano Banana因“碾压式”的图像编辑能力走红;剪映、Canva、PixPix等产品都在从口播视频、设计一站式服务、电商设计等方面,与美图旗下的生产力产品正面交锋。
即便美图在AI上的动作始终没停,但它在AI赛道上的想象力,已经不如两年前足了。
1、钱还在赚,但用户不涨了
从整体的业绩数据来看,美图保住了“小而美”的属性。
在今年上半年,美图来自持续经营业务的总收入22.1亿元,同比增长22.1%。
从收入构成上来看,美图的业务重心进一步向影像与设计产品业务倾斜,公司已经能靠VIP会员和SaaS服务付费订阅获得稳定收入,对广告业务的依赖越来越低。
其中,美图的影像与设计产品在今年上半年的收入达到了17.7亿元,占总收入的80%,同比增长30.9%;广告业务收入为4.15亿元,同比减少了4.4%。
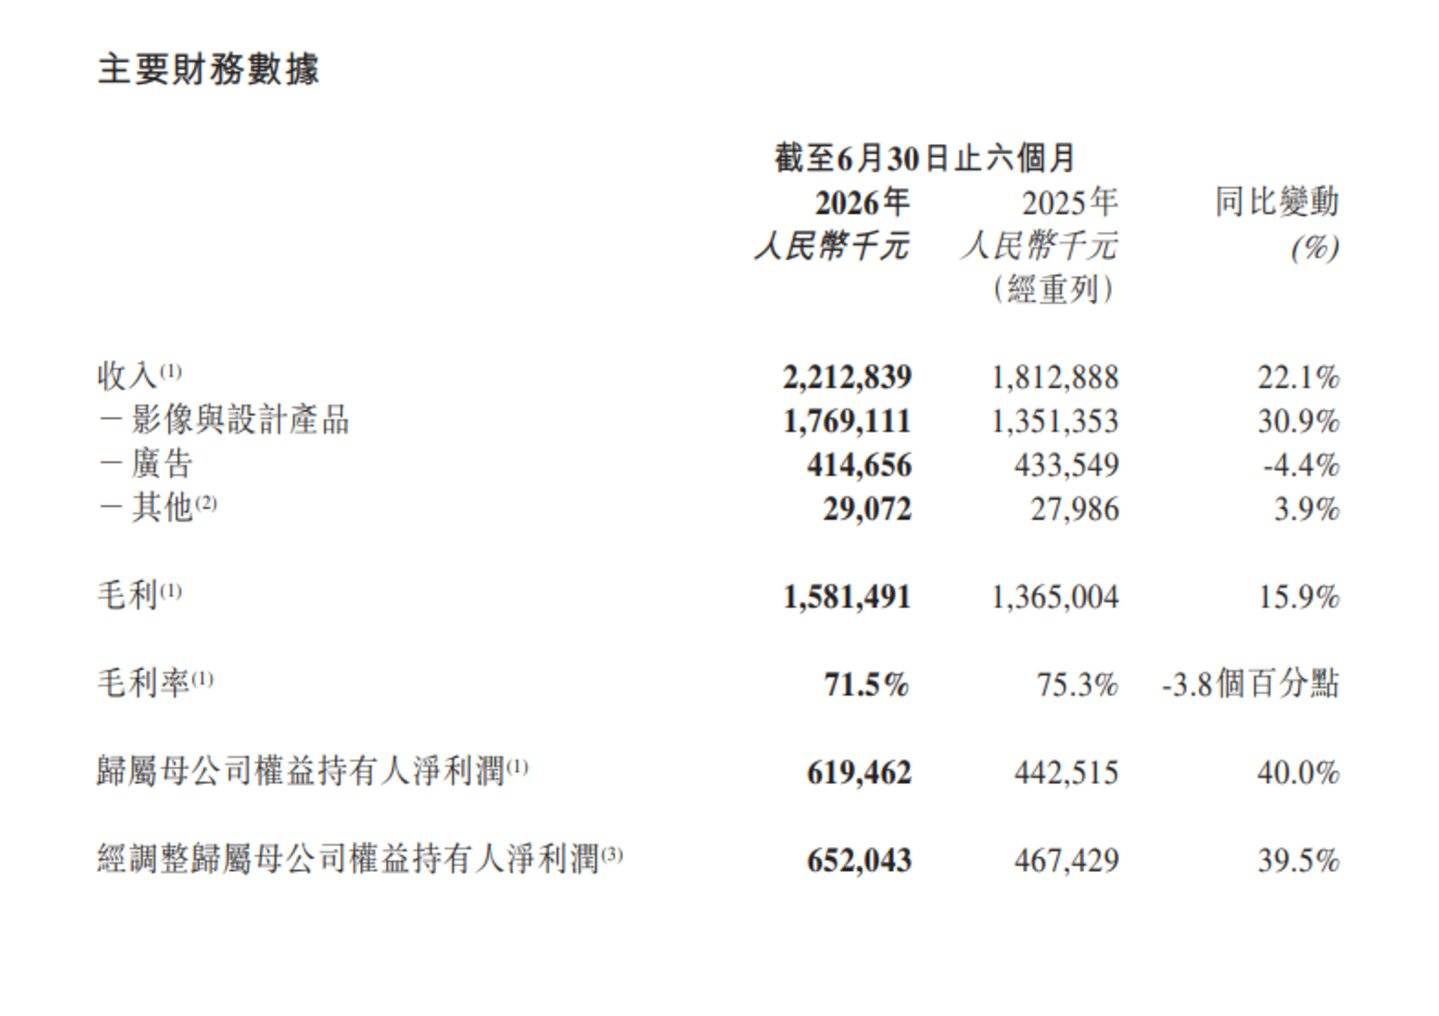
美图2026年上半年主要财务数据,图源美图2026年半年报
收入增长的同时,美图也保持了不激进投入的费用开支风格,今年上半年,美图三项核心费用合计10.24亿元,占总收入的比例约为46.3%。
开支中的大头是研发,为4.73亿元,同比增长了4.8%;行政开支为2.23亿元,与上年同期的2.17亿元相比微增2.8%;销售及营销开支的增幅较大,同比增长了12.7%,达到3.28亿元。
美图的归母净利润也在这个报告期内表现不错,为6.19亿元,同比增长40%。
营收和利润涨了,但细看与美图主营收入息息相关的活跃用户数据,还是能看出美图的增长压力。
截至2026年6月30日,美图的整体活跃用户数(MAU)为2.82亿,与去年同期的2.8亿仅微增0.7%,增长几乎停滞。
美图影像与设计产品收入依赖两部分活跃用户:一是生活场景用户,主要来源于美图秀秀、美颜相机等大众修图App,用户众多,是美图的基本盘;
二是生产力场景用户,主要来源于美图设计室、开拍等面向中小企业和创作者的AI工具,目前正处于起步阶段,是美图近年来重点布局的增长方向。
但今年上半年,美图的基本盘用户出现下滑,生活场景应用MAU为2.49亿,同比下降了3.1%;处于起步阶段的生产力应用MAU虽然同比大幅增长了43.5%,但也只有3300万,不足以带动整体的MAU上涨。
分地区来看,美图也呈现出主要地区走弱、新兴地区尚难独当一面的处境。
美图在中国内地的MAU从1.82亿下降至1.81亿,同比下降了0.5%;海外市场MAU虽然增长了3.1%,但只有1.01亿,与国内市场还有差距。
值得关注的是,美图在财报中,将营销与销售费用支出大幅增长的原因解释为:为了推广国内生产力应用和扩大海外市场。这部分投入确实换来了增长,却依然无法对冲基本盘的流失,这一点需要关注。











