
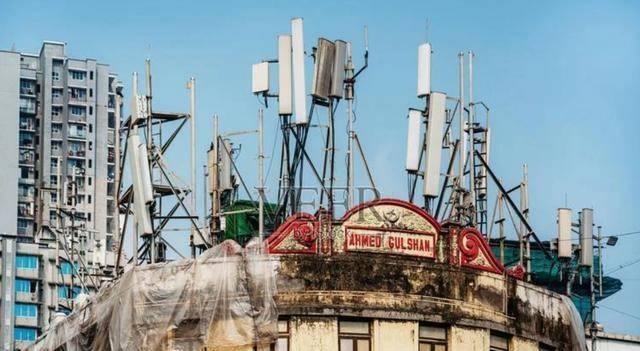
美国和印度如今的行动,用最简洁的话说,就是为了摆脱对中国依赖,不惜自毁长城般地在自己的电网和通信网络中制造隐患,并以此为安全的幌子。这并非简单的禁止中国设备入境,而是计划连根拔起已经安装多年的、以中国设备为主体的现有系统,彻底推倒重来。 核心在于,其他国家都在努力提升现有系统,而它们却选择砸烂重来,由此产生的代价是巨大的,普通民众也将无可避免地受到波及。 将事情细细梳理,会发现这绝非单纯的贸易摩擦,更像是一场高风险的政策实验,将损失千金。 先看印度。他们的行动其实酝酿了整整五年。 早在2021年6月,印度政府便推出了一项名为可信来源的机制,表面上是为了加强网络安全,实质上却是将中国厂商排除在供应商名单之外。印度运营商购买电信设备,只能从政府认可的可信供应商那里采购,直接将中国企业挡在了5G的大门外。 这时的许多人以为这只是限制中国企业获得新订单,但如今看来,这不过是埋下的钩子,真正的大招是清理现有设备。
最近,印度政府内部开始讨论一项更为严厉的举措:对移动通信网络中现有的中国设备进行拆除替换评估。换句话说,要把华为和中兴等公司设备,这些设备已经在网络中稳定运行多年,以存在安全隐患为由,逐步拆除,然后换成政府认可的设备。 撇开安全问题不谈,这项拆换工程本身就是一笔天文数字。 目前泄露的行业测算数据显示,仅仅对巴蒂电信和沃达丰Idea这两家运营商进行了粗略估算,结果就令人触目惊心。 巴蒂电信是印度最大的运营商,沃达丰Idea则排名第三。 业内人士按照现有网络规模估算,如果将这两家运营商手中所有中国硬件和软件全部拆换掉,成本预计将高达30亿美元。 巴蒂电信上一财年的盈利仅为35.8亿美元,而沃达丰Idea则亏损了29亿美元。对比一下,即使政府采取循序渐进的方式,这两家运营商都将面临巨大的财务压力。
巴蒂电信或许还能勉强支撑,挨一刀不会立即倒闭,但盈利能力将受到严重削弱,现金流会变得异常紧张,贷款利率也可能被推高,未来的网络扩容和升级计划也将被迫延缓。 沃达丰Idea的情况则更为严峻,本来就处于亏损状态,再让它自掏腰包进行设备拆换,一算账,银行恐怕也会对这家客户的生存前景产生担忧。 更关键的是,这仅仅是两家运营商的账目。在整个印度通信行业中,中国设备的占比又是怎样的呢? 公开数据显示,情况令人震惊:中国设备在印度通信市场整体占有率约为37.5%,在国有运营商的现有网络中占比超过50%,物联网模块这一块更是高达80%以上,上游核心零部件中,中国方案的占比在70%到80%之间。 简而言之,印度现有的网络里,只要走进机房,很大概率就能看到中国制造的痕迹。 如果真的要搞一次全国性的拆换,那绝非仅仅让几家运营商出血的问题,而是会直接导致整个行业资产负债表恶化,很容易将一个正处于上升期的通信业拖入一场集体财务危机。
许多人会问,既然印度政府是最终决策者,难道不应该拿出资金来弥补损失吗? 看看印度的财政状况,恐怕事与愿违。官方预测,2025至2026财年,中央政府财政赤字占GDP的比重将达到4.4%,政府债务占GDP的比重则为56.1%。这意味着财政空间非常有限,利息负担已经不轻。 近年来,印度政府反复强调财政纪律,将公共资金集中在能长期拉动生产力的领域,拆换老设备换新设备很难被归入这一范畴。 很明显,这种拆换更像是一项政治任务,而非经济项目,因此,账单最终将由行业自身消化。 行业如何消化这笔巨额开销呢?运营商只有两条路可走:要么压缩其他投资,要么向用户增收。最现实的路径,就是将成本分摊到未来几年的话费中,让印度普通民众为这次去中国化买单。 还有一个更现实的问题,拆除之后,东西从哪里来?谁能填补中国设备留下的空白?
印度这次的规划里,给自己预设了替代路线:让爱立信、诺基亚等传统设备商来接盘,弥补中国厂商的空缺。 听起来似乎很顺畅,但西班牙已经先走了一遭,踩过坑又回头。 西班牙运营商MasOrange曾经做过一个决策,就是打算将原本由华为提供的网络设备全部替换掉,主动选择去中国化,然后找爱立信接手。早期还举行过发布会,表达了坚定的决心。 然而到了2026年8月,这家运营商开始松口,表示计划的推进异常艰难。真正的原因摆在桌面上:爱立信的设备平均比华为贵40%,覆盖能力更差,同样面积需要更多基站,在复杂的城市环境中,信号死角问题更加严重,运营成本被推高。 通信行业的一个趋势近年来非常明显,从2G、3G时代追赶别人,到4G、5G以后,中国设备厂商已经走在了前面,许多底层标准和关键专利都掌握在中国公司手中。全球许多运营商仔细核算之后,最终得出的结论是中国设备不是可选项,而是性价比最高的选择。 这就是为什么一些国家政府试图用行政手段将中国设备挤出去,但在运营商层面却容易出现问题。因为你可以在会议室里下达命令,但无法改变现场工程师手中那堆成本表和体验报告。
印度一边评估去中国化,一边自己的工商部门又释放相反的信号,放宽中国企业对印投资的门槛,政策上拼命营造友好姿态,想吸引更多的中资工厂、资金和技术流入印度。 一边嫌弃中国设备不安全,一边又渴望中国资本和产业链来支撑印度的工业化,这种前后矛盾的组合,如果要说是精细平衡,也勉强可以解释过去,但在许多企业看来,更像是一个随时可能变脸的环境。 这种政策风格,资本市场是有记忆的。 如果说印度还在研究和评估,那美国这边已经直接行动了。 2026年8月底,美国总统特朗普签署了一道行政令,将外国供应的关键电网设备定性为对美国构成国家紧急威胁,宣布美国进入国家紧急状态,授权能源部可以禁止或限制这些设备进入、运行,理由可以是可能被远程操控或可能被用于破坏等含糊不清的说法。 这类命令的玩法很常见,利用模糊的概念,将一个庞大的领域交给行政部门进行裁量,威胁的标准由部门自行认定。
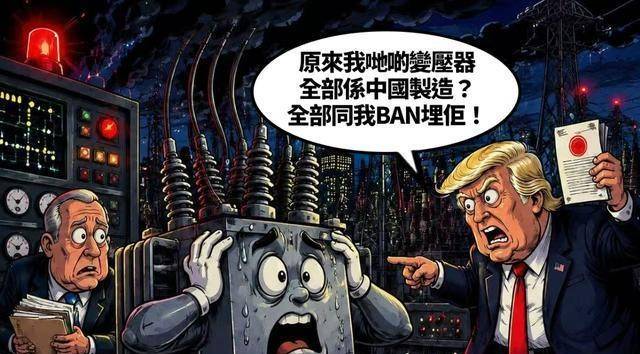
关键在于,这次美国不仅仅针对未来的新订单,明确将已经在网络中运行的现有设备也纳入了清单,可以要求隔离、断开、更换甚至拆除。 这相当于在电网领域打开了一次存量清洗的大门,原本已经稳稳运行多年的设备,都被视为潜在问题。 问题在于,美国的电网本身就不稳定。 很多人可能之前就见过新闻,纽约市中心的大面积停电,德克萨斯州暴雪后电价飙升,夏季高温下反复出现的拉闸限电。这些事件背后,其实暴露出一些老问题:线路老化、电网结构碎片化,部分地区清洁能源转型节奏不协调,传统发电退出过快,新电源跟不上。 还有一条经常被忽略,美国本土的电力装备产业链在过去三十多年里空心化得非常厉害。许多核心部件和成套设备,都是从全球供应链中拼出来的,美国自身这条线并不完整,在先进设备方面,外购比例并不低。 在这种情况下,私人资本和地方政府在电网上的投入,又常年表现出一种能拖就拖的倾向。因为在电价不能无限上涨的前提下,花在电网上的钱很难快速回本,拿去投资其他资产更容易获得回报。
最近几年,对电网的压力不仅没有减轻,反而被几股力量一起放大。 俄乌冲突升级后,拜登政府大量向乌克兰输送军援,然后又拍板扩充美国军工产能,补库存。特朗普上台后,没有停止这一趋势,反而在原有基础上继续加码,一边维持军工的扩产,一边又打着制造业回流的旗号增加本土工厂项目。 这两块都对电力提出了很高的、稳定的需求。哪怕实际制造业回流远没有宣传的那么顺利,但已经落地和在建的项目,对电力的依赖是真实的。 再往上叠加一层,就是人工智能带来的数据中心扩张。大模型一火,美国这边大型科技公司、云计算公司,争相建设新的算力中心,数据中心不断扩建。这类设施对电网的要求更加苛刻,需要几乎不间断的供电。 在这种背景下,白宫突然抛出一个国家紧急状态,要对电网设备进行去中国化式的清洗,意味着什么?意味着原本就不富裕的电网投资,将被放在一个更为艰难的选择中: 一边要满足军工、制造业、人工智能等领域对电力扩容的需求;
一边又要拿出资金去拆除旧设备,换新设备。 而且,新设备还不一定比旧设备更稳定、更便宜,很可能只是在政治上更干净。 这对电网运营方来说,就是两重挤压。一旦处理不当,最直接的后果就是更多的限电、更多的电价波动,甚至更多的事故。 不管是印度的通信网络,还是美国的电网,都一个共同点:它们都已经在中国设备的参与下运行多年,但现实表现并没有出现所谓被远程操控的具体案例。 但政治节奏往往不看这些细节。 设备供应这件事,有一个冰冷的现实,中国厂商今天在全球产业链上的地位,是十几二十年持续投入、压榨利润积累出来的结果,而不是通过签署几道行政令、喊几句口号就能复制的。
谁真去拆,谁真去换,谁从口袋里掏钱,最终谁会感受到涨价、延误、断网和限电,这些都不会消失。 现在看来,美国和印度都在赌,赌的是能否用高昂的调整成本,将关键基础设施拉到一个在它们看来更安全的供应结构上。 问题是,这个安全的定义,只要一天被政治口号所左右,而不是被工程师的技术标准所定义,这场折腾就很难迎来终点。 到时候,是真正获得了安全感,还是通信质量、供电稳定性以及行业发展机会减少,只能慢慢地去衡量。















