

当单颗高端AI芯片的设计功耗从700W一路攀升至2300W级别,半导体产业正逼近物理学给出的硬性天花板。
热量如果无法在几毫米见方的芯片晶圆表面迅速散开,再先进的算力架构也会瞬间陷入过热降频的窘境。
长期占据统治地位的金属铜散热方案,导热效率已然见顶。散热不再是芯片的外围配套工具,而是直接决定晶体管性能能否全面释放的核心死结。
这种极端的散热压力,倒逼材料体系发生根本性代际演进。热导率数倍于铜的金刚石,正从实验室的尖端材料,快速转变为下一代高算力芯片的底层基础设施。
01.
行业定义近结扩热与微观导热机制
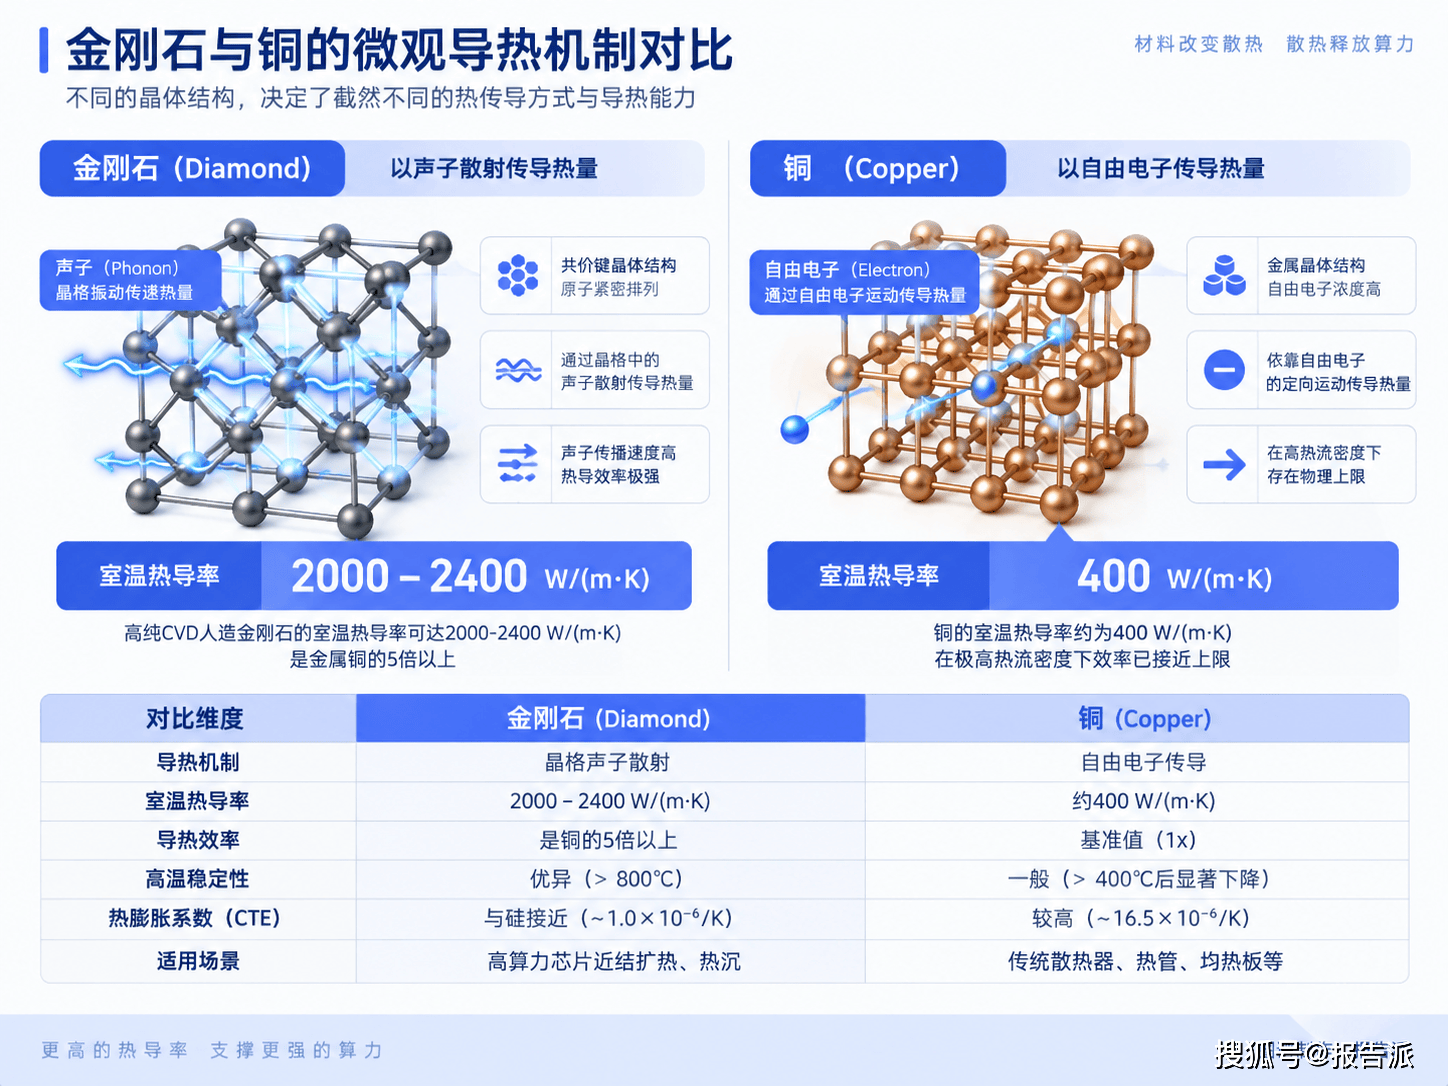
金刚石散热,是指利用人造金刚石材料极高的热导性能,将其作为近结扩热层或热沉元件,嵌入芯片封装结构中的高阶热管理技术。
传统金属散热主要依赖自由电子传输热量,在极高热流密度下存在不可逾越的物理上限。
金刚石的导热机制则完全不同。它主要依靠晶格中的声子散射进行热量传递,高纯CVD人造金刚石的室温热导率可达2000-2400 W/(m·K),这一数值是金属铜的5倍以上,更是铝的近10倍。
此外,金刚石具备与硅材料高度匹配的热膨胀系数和出色的高温稳定性,能够在芯片内核紧密贴合处快速把集中堆积的热量横向摊开。它与远端液冷系统并非替代关系,而是形成了“近结高效导热+远端大流量排热”的协同闭环。两者共存,才能保障超高功耗芯片在长时间满载状态下稳定运行。
02.
行业分类三大主流技术路线演进
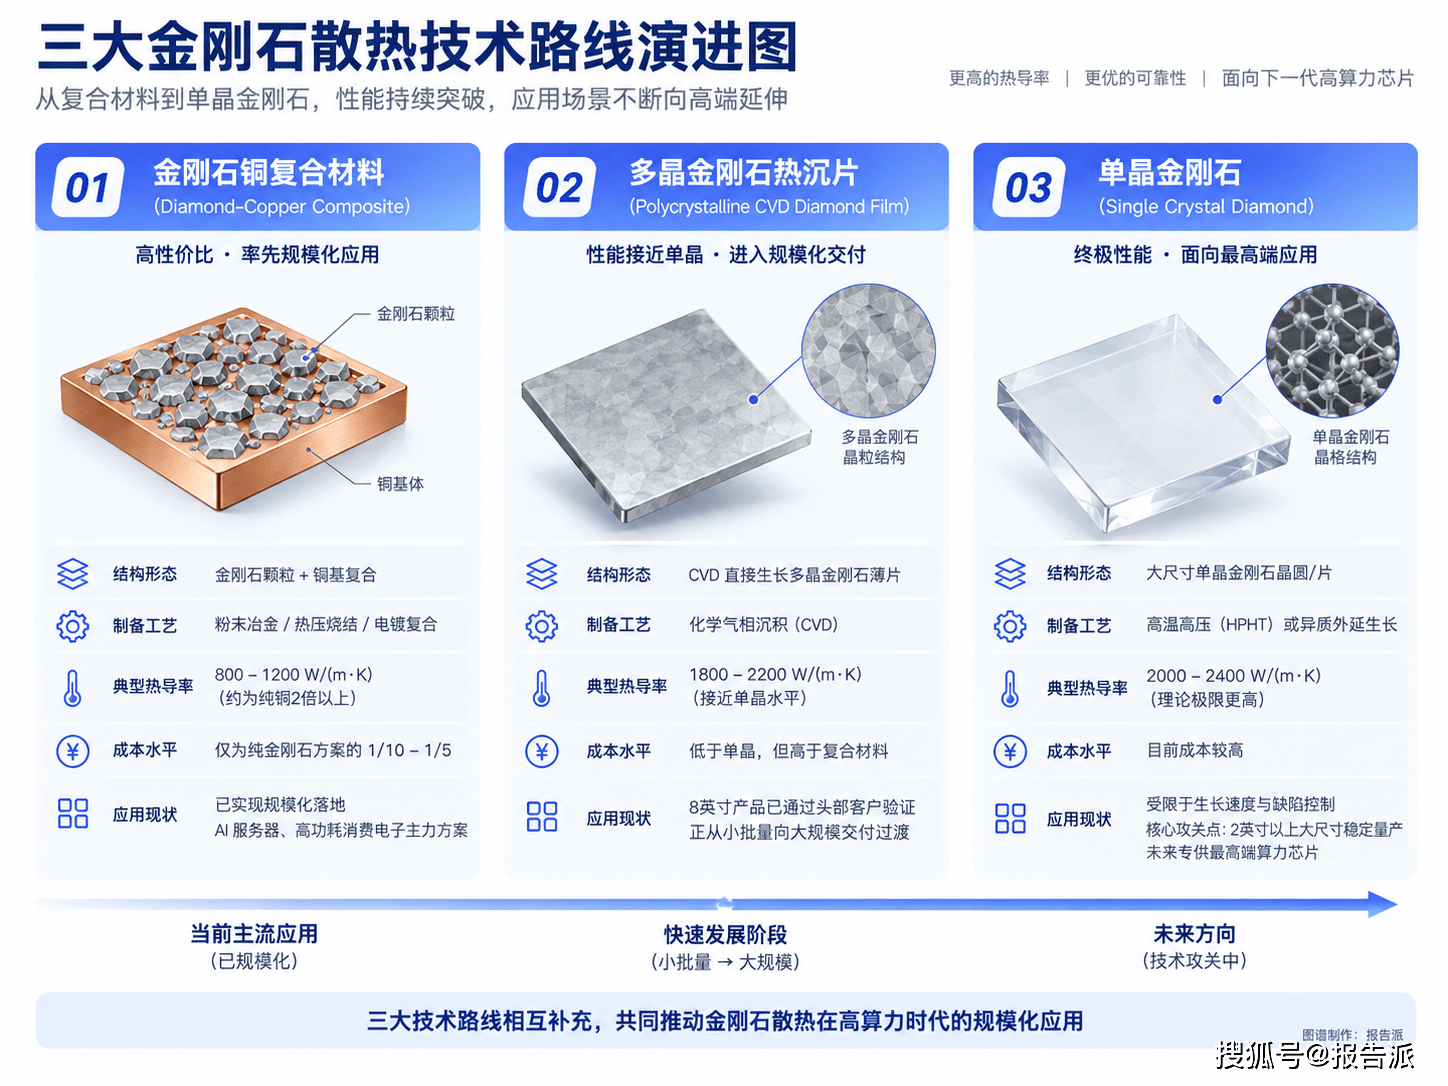
按照结构形态与制备工艺的演进路径,金刚石散热方案主要分为三大类:
第一类:金刚石铜复合材料
通过将金刚石颗粒与铜基体结合,该方案的热导率可达纯铜的2倍以上,而成本仅为纯金刚石方案的十分之一到五分之一。凭借明显的性价比优势,它率先实现了规模化落地,成为当前AI服务器和高功耗消费电子的主力散热手段。
第二类:多晶金刚石热沉片
该路线通过化学气相沉积(CVD)直接生长出多晶薄片,物理性能接近单晶。目前8英寸产品已通过头部算力客户的全面验证,正处于从小批量供货向大规模交付过渡的窗口期。
第三类:单晶金刚石
这是热导性能最完美的终极方案,但受限于生长速度与晶格缺陷控制。目前行业核心攻关点集中在2英寸以上大尺寸单晶的稳定量产上,未来将专供最高端架构的算力芯片。
03.
发展历程从工业切割到半导体底座
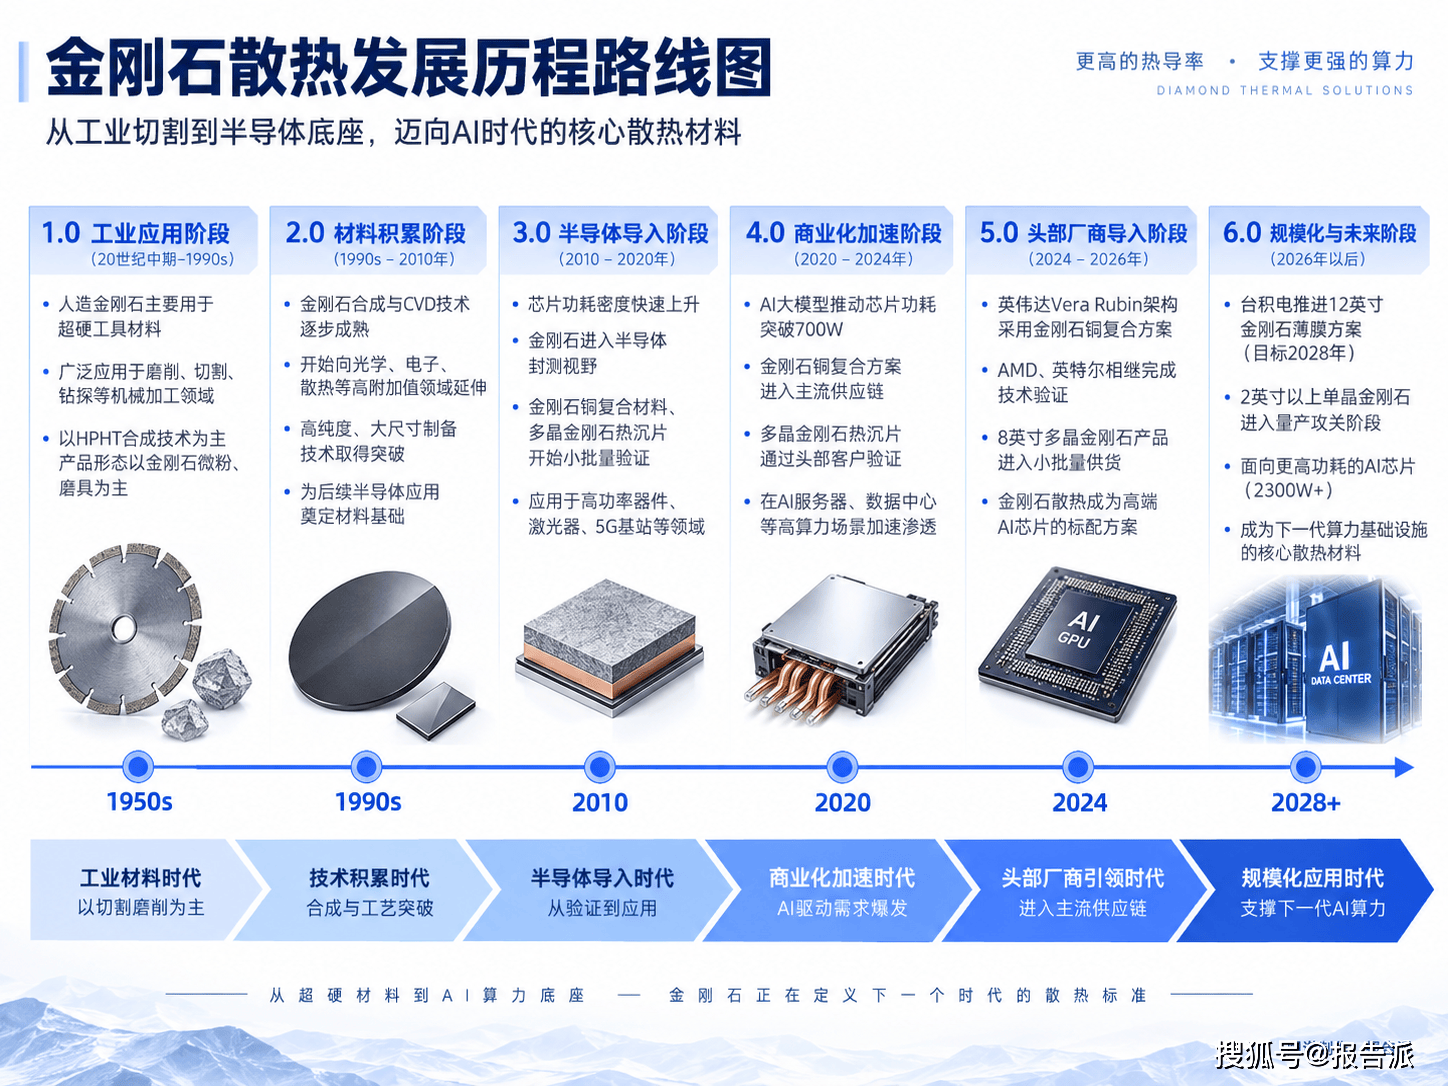
金刚石散热产业的爆发,直接源于芯片功耗密度的失衡。
早期工业领域,人造金刚石主要作为超硬工具材料,广泛应用于磨削、切割等机械加工环节。随着集成电路制程迈入微观节点,芯片热流密度急剧上升,传统的风冷与铜管散热在数百瓦级别便显露疲态,散热瓶颈开始逆向约束算力迭代。产业界不得不寻找热导率更高的近结扩热介质,金刚石随之进入半导体封测视野。
从实验室测试到工业定点,全球头部算力巨头加速了这一进程。
英伟达在Vera Rubin架构中,将金刚石铜复合方案列为高端芯片的量产标配;AMD与英特尔也相继完成了相关技术验证;台积电则重点布局12英寸金刚石薄膜方案,推动大尺寸工业化应用的时间表定在了2028年前后。
04.
产业链全景与上中游解析设备自主化与精密加工突破
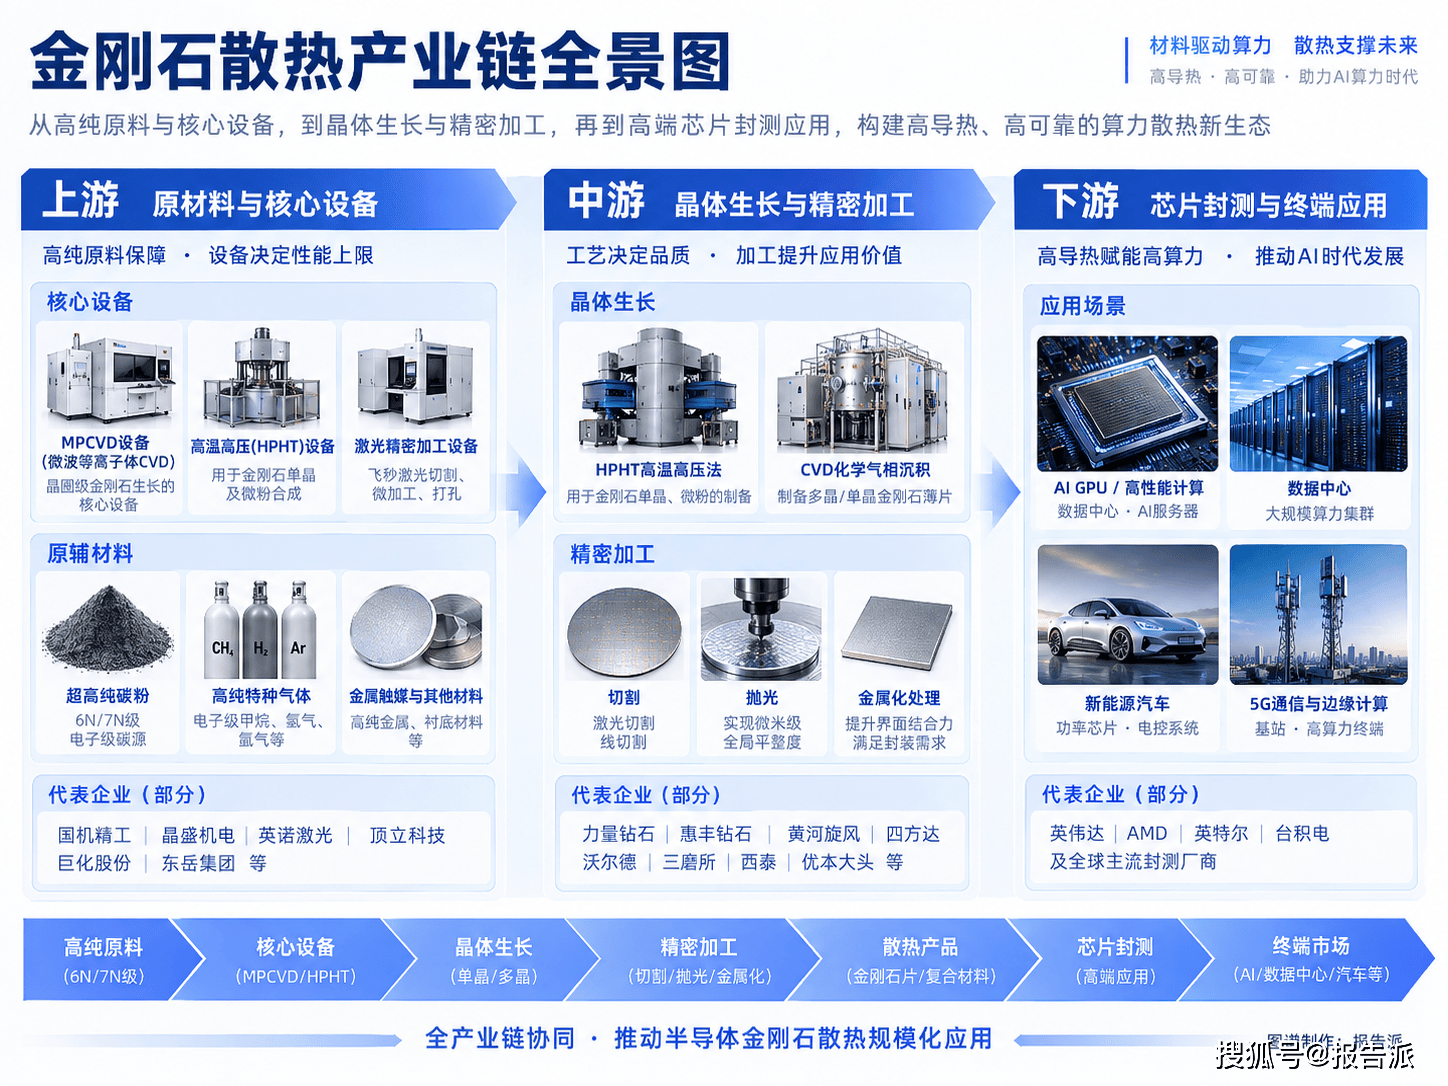
金刚石散热产业链横跨上游高纯原料与高端设备、中游生长制备与精密加工,以及下游算力终端封测。这是一个技术壁垒高、产业协同性强的闭环体系。我国依托数十年积累的超硬材料产业底座,在全球人造金刚石产能中占据了95%以上的份额,整条产业链正经历一场从“机械级”向“电子级”的品质跃迁。
上游环节:核心设备与高纯原辅材料
上游环节直接决定了金刚石成品的热导率上限与缺陷密度,国产化率已突破70%。
微波等离子体CVD(MPCVD)设备被称为金刚石晶圆的“产业母机”。国内国机精工依托郑州三磨所的技术积淀,在设备研发与工艺迭代中占据核心地位;晶盛机电推出了适配大尺寸量产的专用生长设备;英诺激光重点提供配套的飞秒激光设备,解决后道极高硬度下的精密切割难题。
原辅材料方面,合成金刚石需要6N甚至7N级别的超高纯碳粉及电子级气体。顶立科技(楚江新材旗下)已实现超高纯碳粉的稳定量产;巨化股份与东岳集团等特气企业,则成功实现了半导体级高纯甲烷与氢气的本土稳定化供应。
中游环节:晶体生长与精密后道加工
我国金刚石中游产能呈现高度的区域集聚特征,以河南郑州、许昌、商丘、南阳为核心的超硬材料产业带,贡献了全球绝大部分产能。
在技术路线上,中游厂商分化为两大阵营:
一类是以力量钻石、惠丰钻石为代表的HPHT高温高压法微粉路线;
另一类是以黄河旋风、四方达、国机精工为代表的CVD化学气相沉积路线。在CVD赛道,头部企业的产品热导率已能稳定在1800-2000 W/(m·K)区间,部分顶级产品甚至突破2000 W/(m·K)。
后道精密加工是中游最大的技术门槛之一。由于金刚石硬度极高,将其抛光至微米级全局平整度,并完成适合半导体焊接的金属化处理,极其消耗工艺积累。目前沃尔德、三磨所、西泰以及优本大头等企业,正在该环节持续推高良率与加工效率。
05.
下游应用场景智算中心与高阶芯片的导入
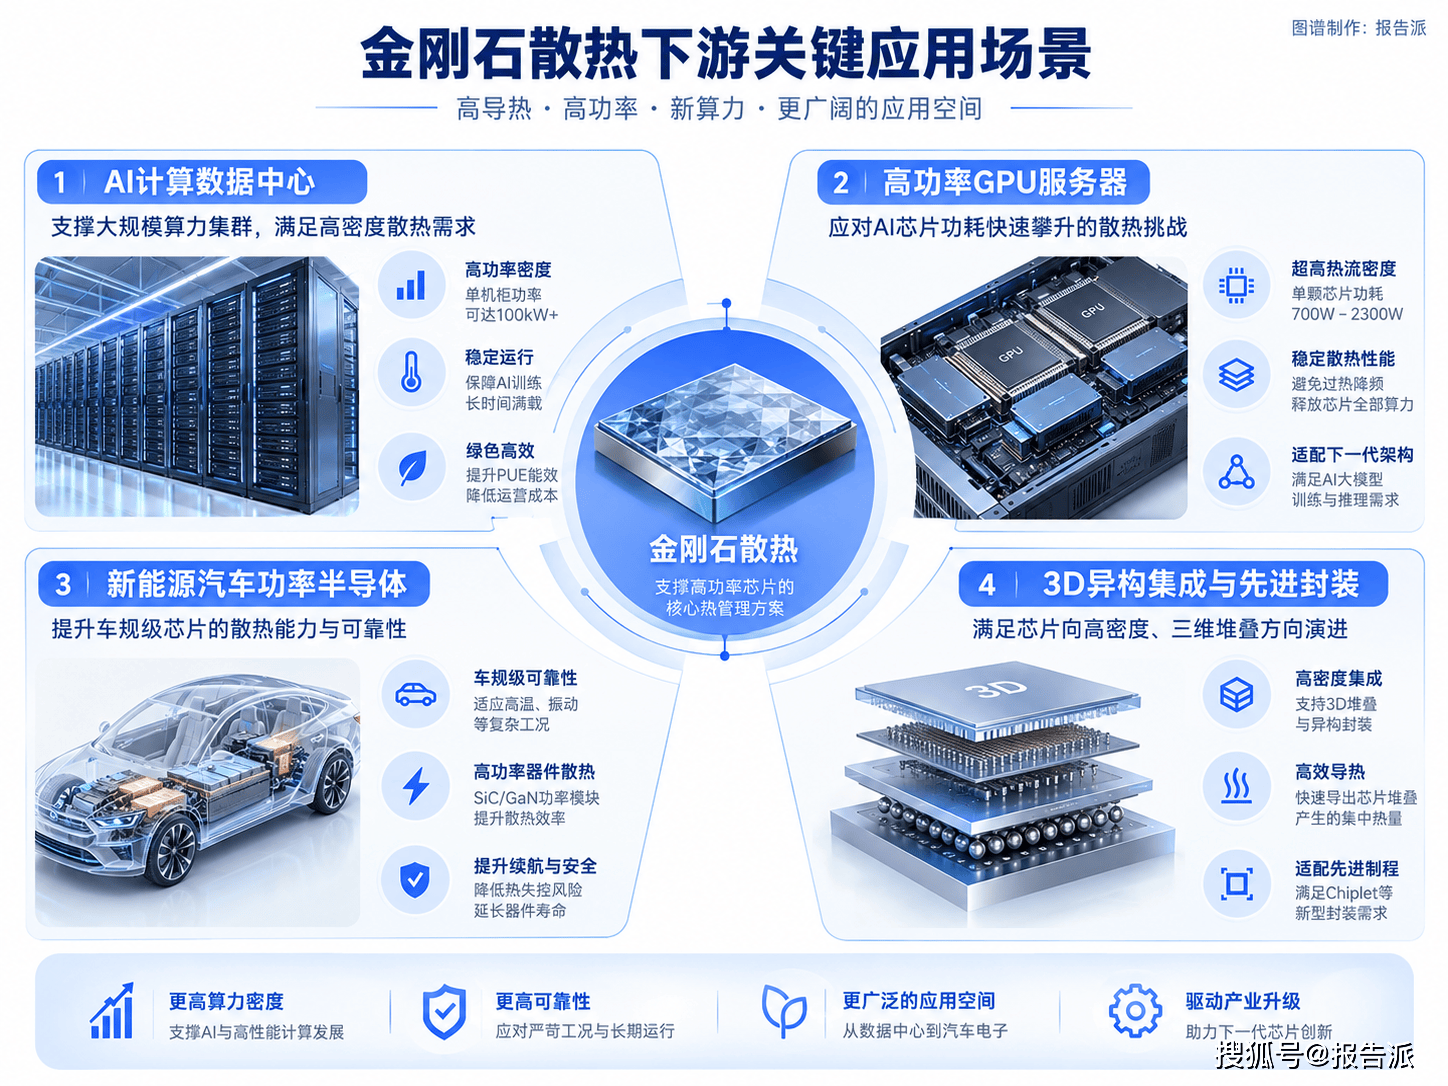
下游应用端正在经历从试点验证到批量落地的临界点。
智算中心与超算中心是目前最先释放需求的场景。随着单机柜功率密度的指数级上升,算力大厂对高导热封装材料的需求表现得极为迫切。
在消费级AI加速卡和高频功率半导体领域,验证工作也在同步推进。各家厂商的下代芯片架构设计,正深度绑定金刚石散热方案。
英伟达在新架构中的定点,标志着金刚石散热正式进入高算力芯片的主流供应链体系。华为麒麟系列芯片在探索3D混合键合与逻辑折叠架构的过程中,同样大幅增加了对超高导热封装材料的导入依赖。
在应用实践方面,金刚石铜复合材料已在郑州超算中心成功实现了规模化实测应用。
06.
相关企业与未来格局跨界升级与底层架构重构
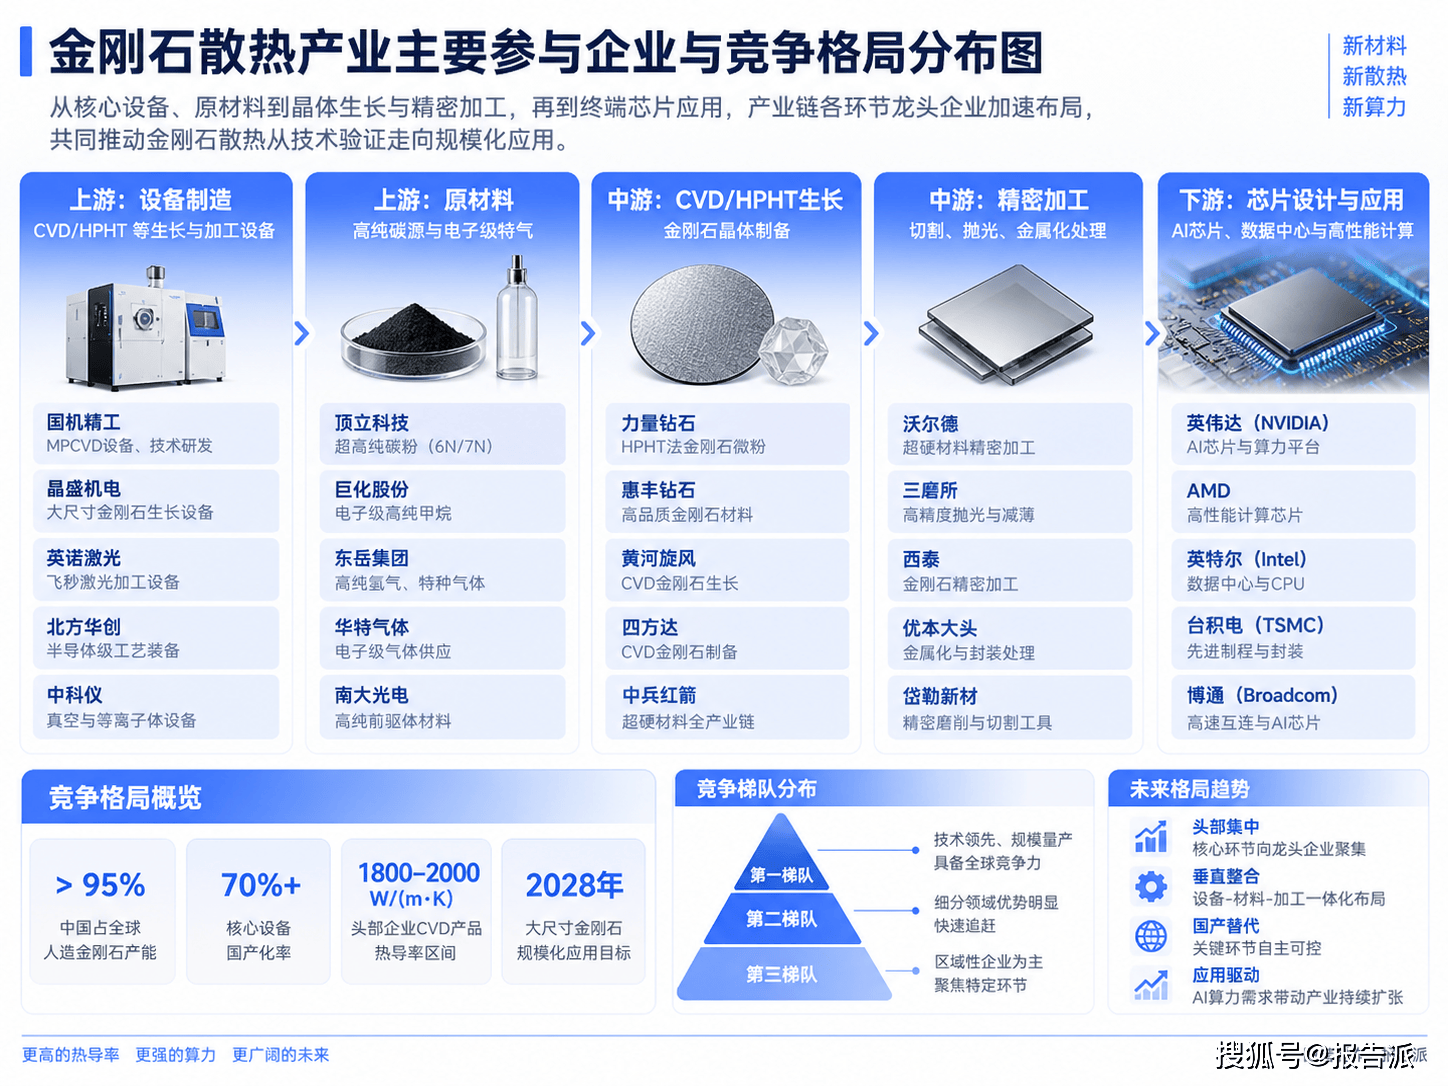
金刚石散热赛道的竞争格局,展现出“传统超硬材料龙头跨界升级”与“技术型新势力单点突破”并存的态势。
设备与材料端,国机精工、顶立科技、晶盛机电构筑了上游供给的安全底座;生长与加工端,力量钻石、黄河旋风、四方达、沃尔德等企业依托本土产业链集群,完成了从工业级向电子级产品的产能切换;在终端导入端,英伟达、AMD、台积电与华为等巨头,正成为制定工艺标准与下发定点订单的核心推手。
短期来看,金刚石铜复合方案凭借成本可控性,正在迅速蚕食高端铜基散热的市场份额。
但放眼长期,随着晶圆沉积效率的提升与后道加工成本的摊薄,纯单晶与大尺寸多晶金刚石薄膜能否在2028年前后彻底重构半导体封装的物理形态?当散热材料从“辅助配件”变成“底层架构”,谁又将掌握下一代算力基础设施的核心话语权?















