

先说结论。
国产 CPU,已经从能用跨入好用阶段了。
这不是我瞎说,是 5 月以来整个行业的共识。
2025 到 2026 年,五家几乎同步推出新一代服务器 CPU—— 鲲鹏 950(96 核)、海光 C86-5G(128 核)、飞腾 S5000C、兆芯 KH-50000(96 核)、龙芯 3C6000,第一次站上了同一竞技台。
海外 CPU 涨价、供货拉长,只是催化剂。真正的变化是产品力本身上来了。
但光看参数没用,央采成绩单才是试金石。
央采结果出来,最大的赢家,很多人没想到。
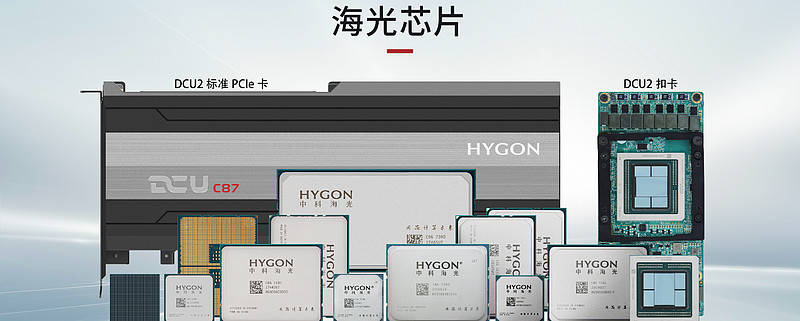
是海光。
海光的杀手锏很简单:x86 兼容。
这意味着什么?金融、电信这些用了几十年 x86 生态的行业,迁移成本最低。不用重写软件,不用重新培训,插上就能用。
而且海光不只是卖硬件了。深算三号已经落地 AI 训练和推理,从卖芯片转向算力运营。
卖一锤子买卖的,和卖持续服务的,不是一个段位。
第二名是鲲鹏,但单价第二高。
鲲鹏的路子跟海光不一样:不只卖 CPU,卖整套生态,服务器、欧拉 OS、昇腾 AI,一条龙打包。运营商市场超 80% 份额,靠的不是单颗芯片多强,是整套方案拿得下来。
950 用的灵犀自研核,也是华为从买架构到造架构的标志。
然后是兆芯,被低估的一个。
KX-7000 已经卖了 100 多万颗,金融市场占有率 70%。KX-8000 主频冲到 4GHz,科创板 IPO 也在推进中。
兆芯是普通人最容易接触到的国产 CPU,很多国产笔记本、台式机里装的就是它。
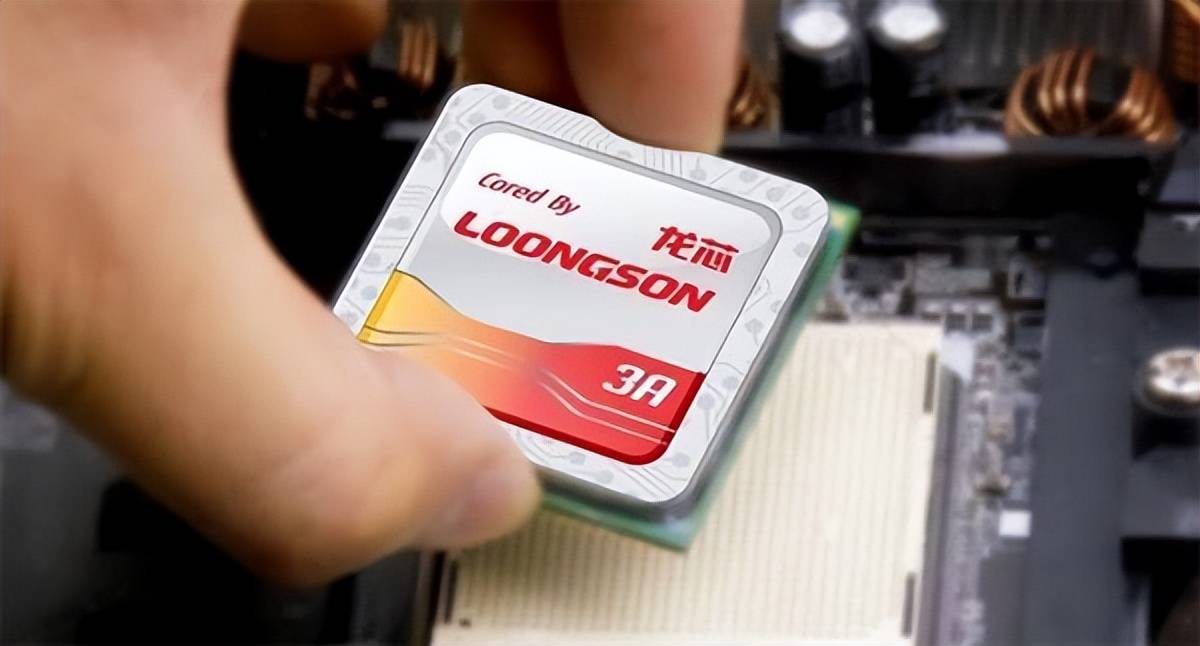
龙芯,单价最低但自主最纯。
LoongArch 完全自主指令集,不依赖 ARM、不依赖 x86。国防、核电这些刚需场景,不可替代。
生态是龙芯的长期课题,自主指令集意味着软件要重新适配,但这条路走通了,就是真正的不受制于人。
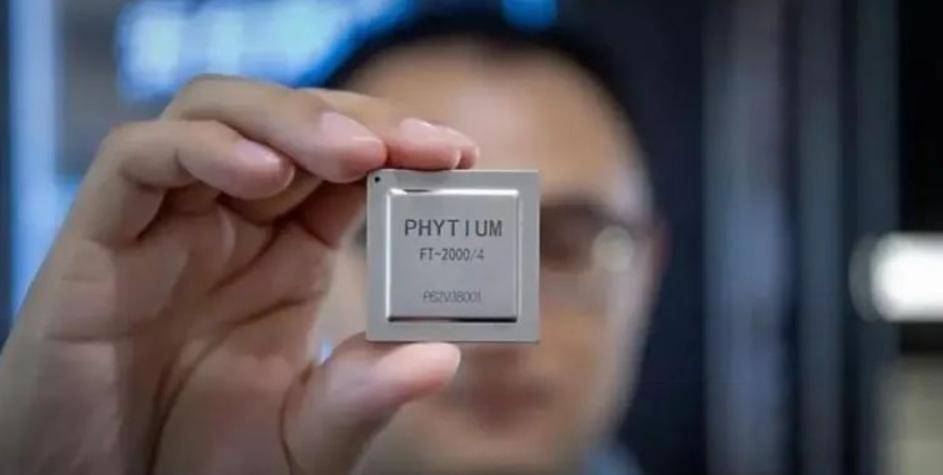
飞腾,党政市场先发优势。
ARM 路线,S5000C 补齐了服务器战力。党政办公市场飞腾进场早,根基深。
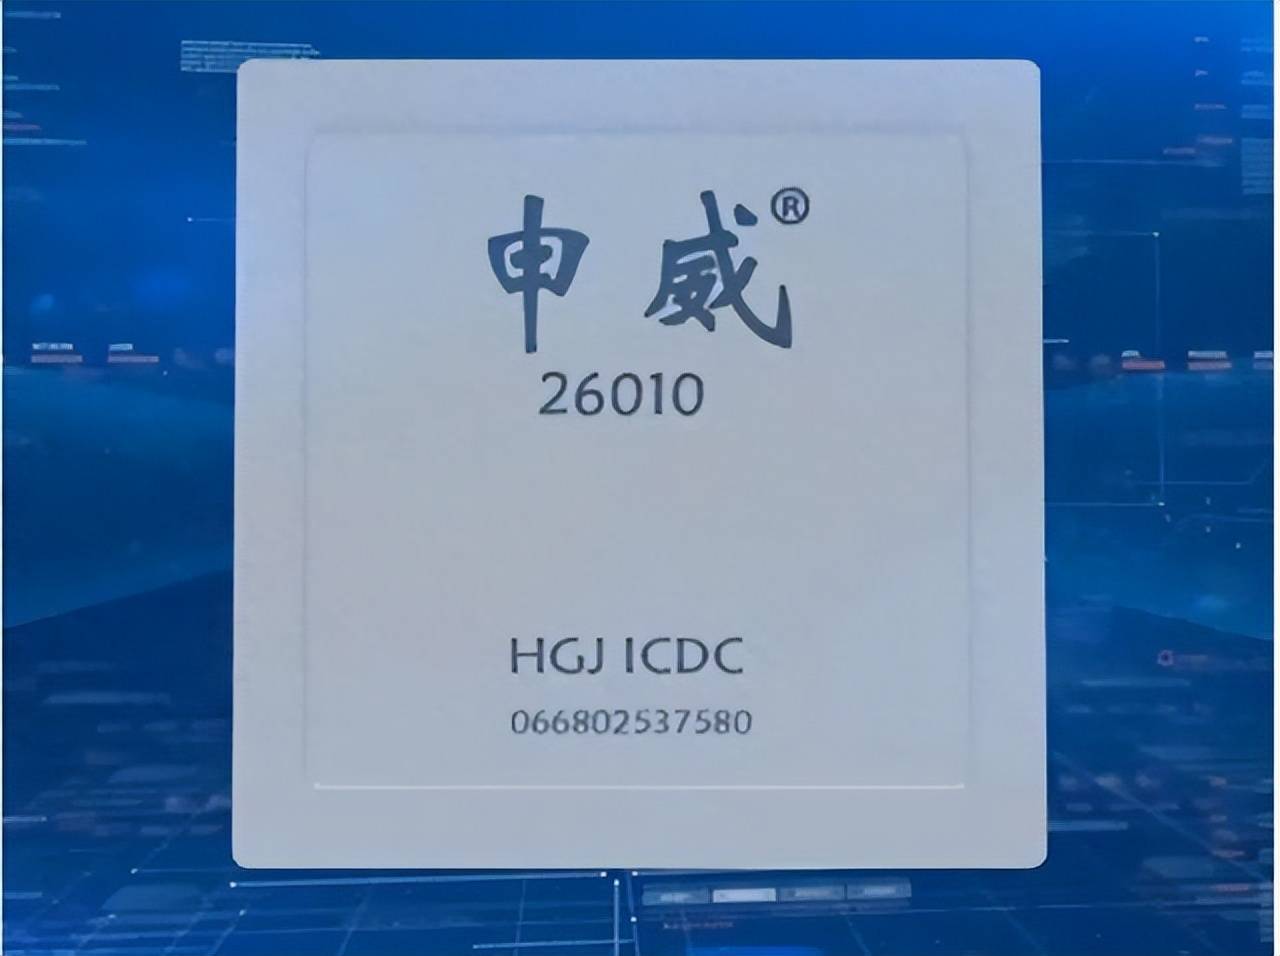
最后是申威,新加入名单的。
央采单价最高的一包,小而特殊的存在。申威走的是另一条路,不追求通用市场,在特定领域深耕。
六家同台,各有各的活法。
但比芯片更重要的,是生态。
央采同台说明硬件过关了,下一个瓶颈在软件生态,“有芯无魂”的老问题。
芯片再强,没有软件跑在上面,就是块砖头。
好兆头是,国产软件开始主动适配国产芯片了。
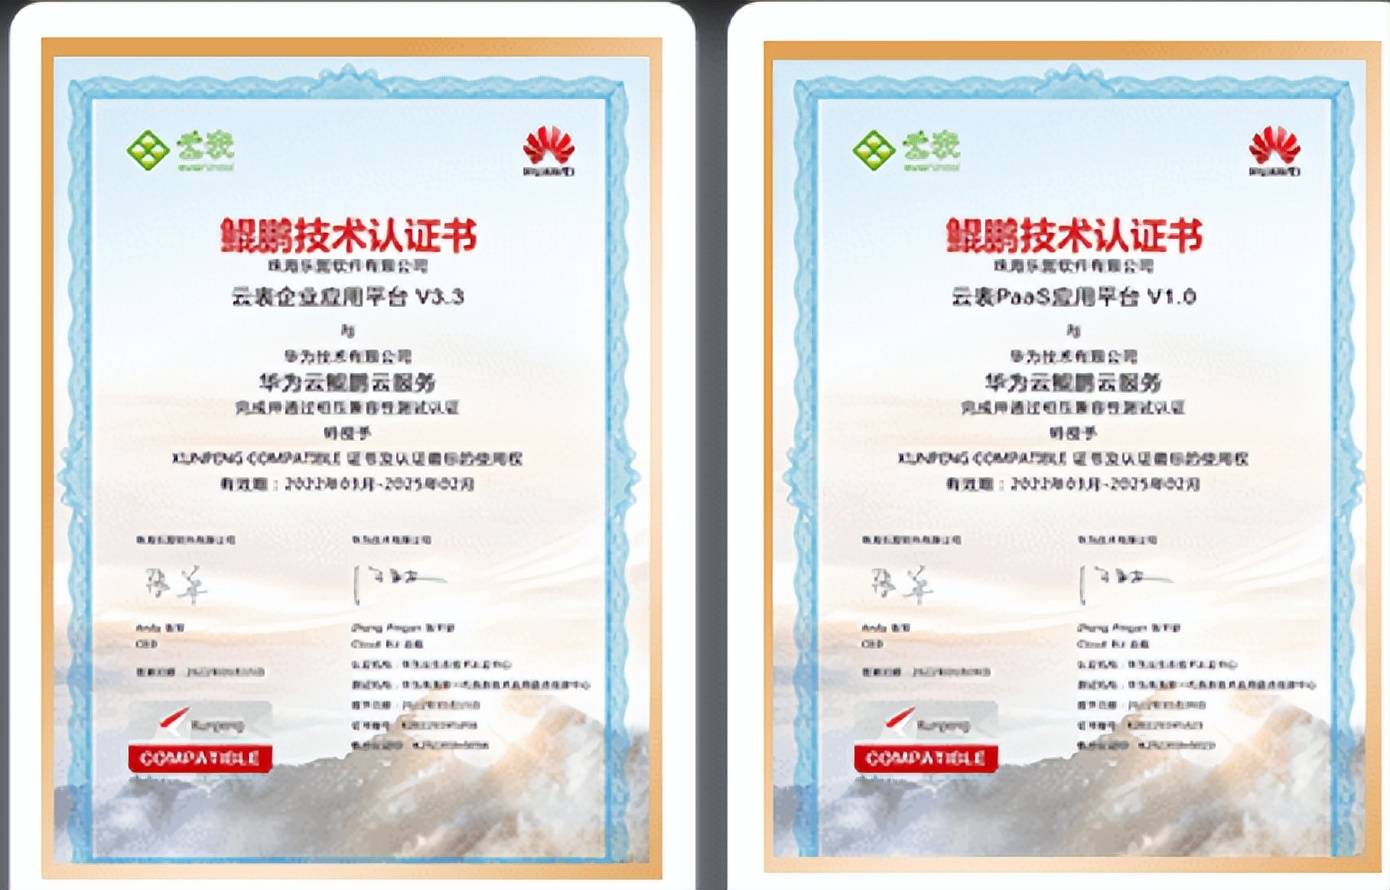
比如云表 Eversheet,已经拿了华为鲲鹏适配认证,支持麒麟 V10、鲲鹏 / 飞腾 S2500 等 ARM64 平台部署,也支持纯内网、容器云。
这东西是干嘛的?
简单说,就是让业务人员自己搭管理系统的无代码平台。
不用写代码,画表格就能建软件。进销存、ERP、MES、生产报工、仓储、审批流,都能做。MRP 运算、不限层级 BOM,这些制造业最硬的场景也能跑。
中铁十六局、恒逸石化、潞安化工这些制造企业,已经在用它让业务人员自己迭代 ERP 和 MES 了。
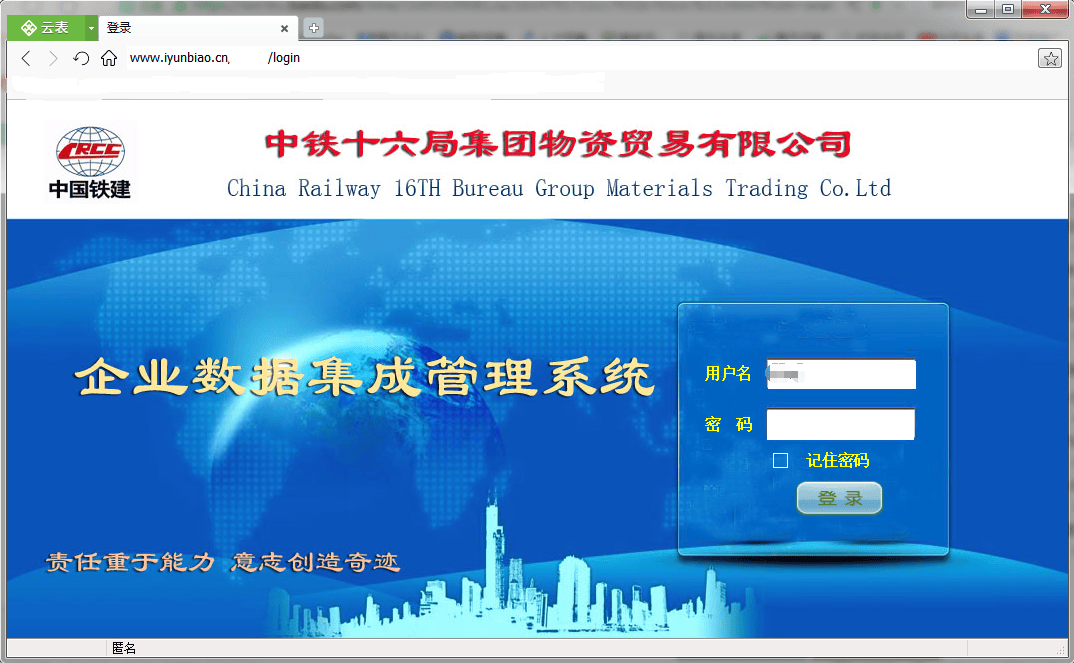
这才是国产软硬件生态成熟的最实在标志,不是实验室里的适配证书,是真实业务跑在国产芯片 + 国产软件上,而且业务人员自己就能改、自己就能迭代。
芯片是骨架,软件是血肉,业务人员能用起来,才是真正的生态。
结语六大国产 CPU 首次同台,这件事本身就值得记一笔。
十年前,国产 CPU 还在“能不能用”的质疑里。
今天,六家站在同一竞技台上,央采各有各的份额。
但真正的较量才刚开始。
硬件过关只是入场券,生态才是护城河。谁能让更多软件跑在自己的芯片上,谁能让业务人员用得起来,谁才是下一个十年的赢家。
国产 CPU 的故事,从“有没有”写到了“好不好”。
下一章,写的是用不用得起来。
而这一章的笔,握在每一个做国产软件的人手里。
对此,您怎么看?非常欢迎您在评论区补充观点或者干货。
文|表妹














