

2026全球家用台式和嵌入式电磁炉市场研究:嵌入式升级、智能控温与厨房电气化驱动增长
QYResearch近期推出行业报告《2026全球家用台式和嵌入式电磁炉市场研究》,围绕产品定义、技术路线、市场规模、竞争格局、应用场景、区域结构和产业链变化展开研究。本文重点关注嵌入式产品升级、台式产品场景化需求、智能温控与灵活烹饪区、厨房电气化以及供应链本地化对行业增长的影响。
从电磁感应到家庭厨房:研究对象边界清晰化
家用台式和嵌入式电磁炉是指面向家庭烹饪场景、利用电磁感应原理直接在适配锅具底部产生热量的电加热灶具。产品通常由玻璃或玻璃陶瓷面板、电磁线圈、功率半导体模块、控制电路、温度/锅具检测元件、散热组件和结构件组成,通过高频交变磁场在铁磁性锅具中产生涡流,实现快速升温、功率调节和精细温控。与传统电阻式加热不同,电磁感应把主要热量直接产生在锅具端,因此能够形成更快的响应、更易清洁的平整表面以及与数字控制相结合的安全管理能力。
本研究对象主要覆盖两种家庭产品形态:一类为可独立放置、插电即用的家用台式电磁炉,通常以单灶或双灶为主,强调轻量化、便携、价格可及性和本地化烹饪程序;另一类为安装在厨房台面或橱柜系统中的家用嵌入式电磁炉,通常采用2–5个烹饪区、Flex/Bridge灵活烹饪区、Boost、高精度触控、温度传感和智能互联等功能。两类产品共同服务家庭日常烹饪,但在安装方式、单机价值、渠道结构、区域渗透率和技术升级路径上存在明显差异。
32.05亿美元基盘进入新一轮提速
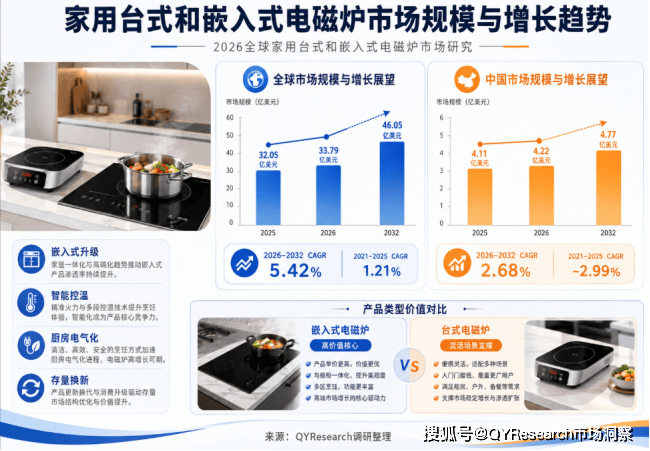
根据QYResearch初步调研,2025年全球家用台式和嵌入式电磁炉市场规模约为32.05亿美元,到2032年将达到约46.05亿美元,2026–2032年期间复合增长率约为5.42%。上述规模主要覆盖家庭使用的台式独立式和厨房嵌入式电磁感应灶具。2021–2025年全球市场CAGR约为1.21%,显示过去几年行业更多处于成熟市场换新、渠道去库存和区域结构调整阶段;进入后续周期后,增长动力将逐步转向厨房电气化、燃气替代、嵌入式厨电升级、Flex Zone/温度传感等高价值功能渗透,以及新兴市场的中产家庭消费升级。从供给端看,头部厂商正在围绕更稳定的低功率连续加热、更高功率Boost、锅具识别、灵活烹饪区、智能互联和烟灶一体化进行产品迭代。中国2025年市场规模约4.11亿美元,预计2032年约4.77亿美元,2026–2032年CAGR约2.68%,增速低于全球平均,未来更多依赖存量换新、厨房一体化和中高端功能升级。
全球品牌竞争转向体验、智能与集成
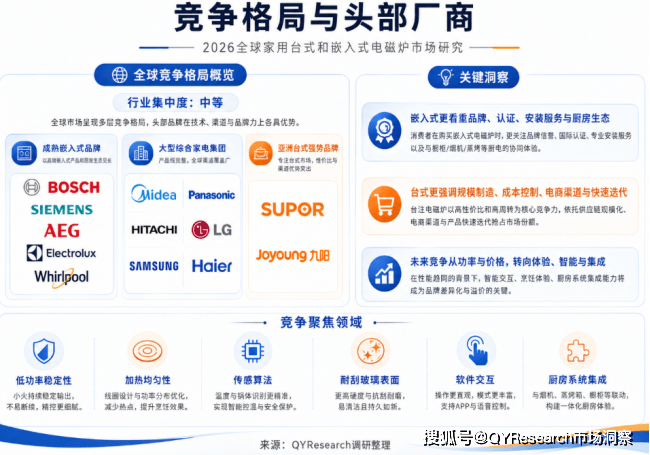
全球竞争呈现“成熟嵌入式品牌 + 大型综合家电集团 + 亚洲台式强势品牌”并存的格局。BSH旗下Bosch/Siemens、Electrolux/AEG、Whirlpool等在欧洲和北美的嵌入式厨电渠道、产品设计和高端套系方面具备较强基础;Midea同时覆盖台式、嵌入式及带集成排风的Flow-in Hob,形成较完整的价格带与区域产品矩阵;Panasonic和Hitachi在日本家庭IH与厨房系统中积累深厚;LG、Samsung和Haier则持续强化智能互联、灵活烹饪区、传感控制和整套厨房生态。台式产品方面,Midea、SUPOR、Joyoung等依托亚洲消费基础、电商渠道和本地化菜单形成较强竞争力。行业集中度整体处于中等水平,嵌入式市场更看重品牌、认证、渠道安装服务和厨房生态,台式市场则更强调规模制造、成本控制、渠道效率和快速迭代。未来竞争将从单纯比功率和价格,进一步转向低功率稳定性、加热均匀性、传感算法、耐刮玻璃表面、软件交互与厨房系统集成。
嵌入式占主导,台式保留高弹性场景
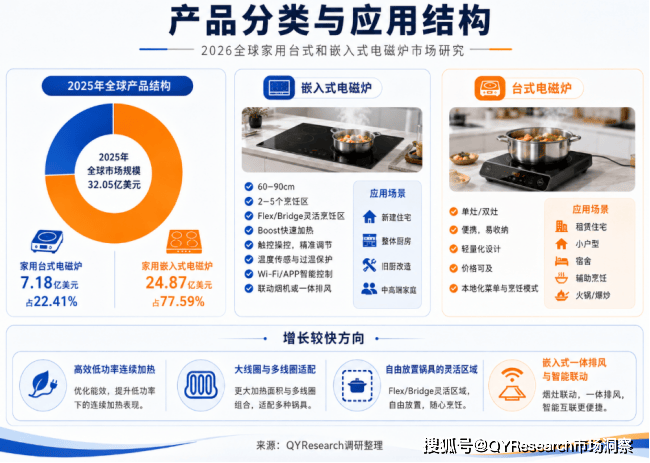
按产品形态划分,2025年全球家用台式电磁炉市场规模约7.18亿美元,占22.41%;家用嵌入式电磁炉约24.87亿美元,占77.59%,是市场的核心主体。嵌入式产品通常覆盖60–90cm宽度、2–5个烹饪区及不同灵活区组合,适配新建住宅、整体厨房和旧厨房改造,单机价值更高,也更容易承载Flex/Bridge、传感控温、联动烟机、Wi-Fi/APP以及一体式排风等升级功能。台式产品则以单灶和双灶为主,更适合租赁住宅、小户型、宿舍型居住、辅助烹饪及亚洲高频爆炒/火锅等场景,价格带更宽、线上销售占比通常更高。未来增长较快的方向包括高效连续低功率控制、大线圈和多线圈适配、可自由放置锅具的灵活区域,以及面向嵌入式厨房的一体化排风和智能联动。
欧洲成熟、亚太多层次、北美加速导入
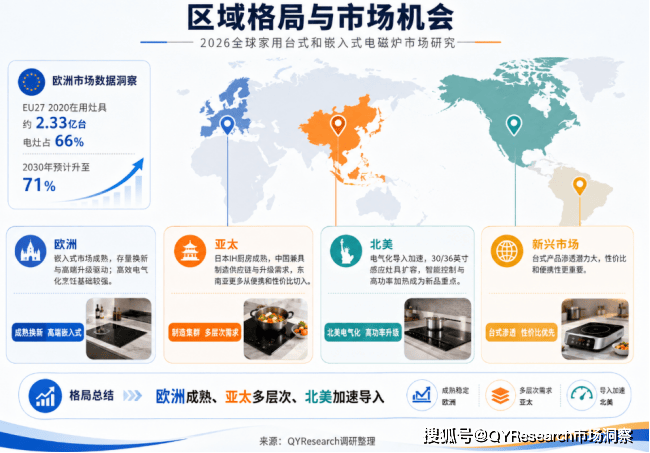
区域市场的差异主要来自住宅厨房形态、电力与燃气基础设施、消费习惯和厨电渠道结构。欧洲是嵌入式电磁炉成熟度较高的市场之一,欧盟委员会Ecodesign页面显示,2020年EU27在用灶具约2.33亿台,其中电灶占66%,预计2030年电灶占比将升至71%;同时欧盟Regulation (EU) 66/2014对家用灶具实施生态设计要求,进一步强化高效电气化烹饪的长期基础。亚洲市场则呈现明显分层:日本的家庭IH与系统厨房高度结合,中国同时拥有庞大的制造供应链、台式消费基础和持续升级的嵌入式需求,东南亚等市场更多从便携和性价比产品切入。北美市场的绝对渗透率仍有提升空间,但LG、Samsung、Whirlpool、Bosch等均持续扩展30/36英寸感应灶具,智能控制和高功率加热成为新品重点。整体看,未来区域机会将更多来自欧洲存量换新与高端升级、北美燃气向电气化切换、亚洲中高端嵌入式增长以及新兴市场台式产品渗透。
从功率器件到玻璃陶瓷:关键价值环节上移
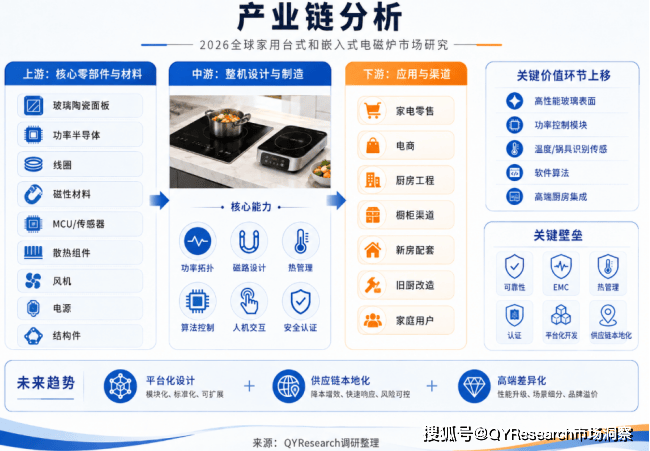
产业链上游的核心材料与零部件包括玻璃陶瓷面板、功率半导体、线圈、磁性材料、MCU/传感器、散热组件、风机、电源和结构件。玻璃陶瓷需要兼顾低热膨胀、高热稳定性、耐冲击和触控/显示适配;功率半导体和驱动控制则直接影响整机效率、低功率连续加热、噪声、EMC和可靠性。中游整机厂商的核心能力已从传统硬件装配扩展到功率拓扑、磁路设计、热管理、算法控制、人机交互和安全认证的系统协同。下游主要通过家电零售、电商、厨房工程、橱柜渠道、新房配套和存量改造触达家庭用户。价值量正在向高性能玻璃表面、功率控制模块、温度/锅具识别传感、软件算法和高端厨房集成集中。随着平台化设计和供应链本地化推进,规模厂商有望通过共享功率模块、控制平台和软件架构缩短开发周期,而高端厂商则通过传感、耐刮表面、自由区域和一体排风拉开差异。
效率、法规与智能化共同重塑未来
政策与壁垒方面,电磁炉需要满足电气安全、EMC、电网兼容、待机能耗、材料安全及各区域市场准入要求。欧盟家用灶具受到Regulation (EU) 66/2014生态设计要求约束,电灶同时受到待机法规的影响;不同国家在电气安装容量、插头标准、厨房布线和认证体系上的差异,也提高了全球化SKU管理复杂度。技术壁垒主要集中在功率器件可靠性、线圈与磁路匹配、热管理、低功率稳定输出、不同锅具兼容性、温度感知与算法、安全保护和整机寿命。与此同时,玻璃陶瓷、功率器件和铜等关键材料成本波动,以及台式产品较高的价格竞争强度,持续考验供应链效率和产品组合管理。
未来几年,行业增长将由“电磁加热替代”逐步转向“厨房体验升级”。嵌入式产品将进一步向Flex/Full-surface、智能温度控制、锅具自动识别、无线连接、烟机联动和集成排风发展;台式产品则继续向更薄机身、更大有效加热区、更稳定的小火连续加热以及多锅具兼容方向升级。欧洲和日本的高端市场将推动传感、耐刮表面和系统厨房集成,北美的电气化趋势将带动30/36英寸产品扩容,亚洲市场则继续由规模制造、线上渠道和本地化烹饪需求驱动。竞争格局预计仍将保持多品牌并存,但具备核心功率控制平台、跨区域认证能力、强渠道和整套厨房生态的企业将获得更高的产品溢价和更稳定的长期份额。












