

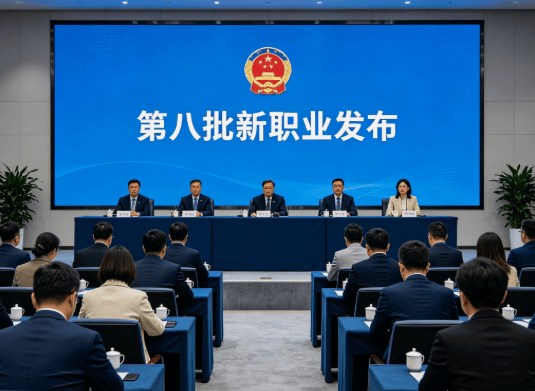
2026 年 9 月 9 日,人社部等部门发布第八批新职业,11 个新职业与 23 个新工种集中亮相。
其中,"低空物流员" 作为新增工种被纳入物流服务师职业大类,标志着无人机配送从 "企业自发探索" 迈入 "国家职业认证" 的规范化新阶段。
这个新职业背后,是一个正在爆发的万亿级赛道。
一、低空物流员到底是做什么的?
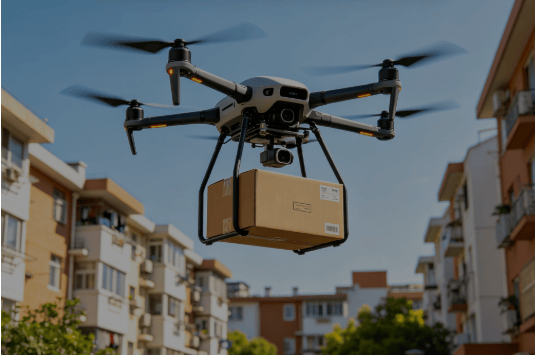
低空物流员是依托低空空域资源、智能物流无人机、自动化机巢等设备,完成货物空中转运全流程作业的专业化人员。
其职责覆盖航线规划、设备检查、货物装载、操控配送、末端投递、设备运维等全业务闭环,同时须严格遵守空域管理规定。
应用场景主要有三大领域:
1.城市末端配送:外卖、生鲜、小件快递的空中直达
2.偏远区域运输:山区、海岛、乡村的物资配送
3.应急救援空投:洪涝、地震等灾害后的物资投送
将低空物流员纳入国家职业分类大典,是国家对低空经济人才体系的系统性布局,低空物流员正是数字经济与绿色物流交汇的典型产物。
二、政策三级跳:低空经济已成新兴支柱产业
低空物流员的诞生,根植于低空经济的战略级跃升。
三年内,中国低空经济实现三次关键跨越:
1.2024 年:首次写入政府工作报告,定位为 "新增长引擎"
2.2025 年:明确为重点培育的 "新兴产业"
3.2026 年:正式跻身 "新兴支柱产业"
"十五五" 规划纲要明确提出,加快低空经济等战略性新兴产业集群发展。
机构设置也在同步升级。2024 年底,国家发改委设立低空经济发展司;2026 年 5 月,民航局低空安全司正式亮相,"双司联动" 格局成型 —— 一个统筹产业发展,一个规范飞行秩序。
2026 年 3 月,十部门联合印发《低空经济标准体系建设指南》,提出到 2030 年相关标准超 300 项;同年 7 月,新版《民用航空法》实施,行业进入法治化周期。
国家发改委低空经济发展司司长郑剑阐述了 "十五五" 工作主线:以健康有序为主题,以改革创新为主线,推动低空经济实现 "管得好、飞得稳、用得活"。
这意味着发展逻辑已从 "先放开再规范" 转向 "边发展边立规",标准化与合规化将成为未来五年的核心关键词。
三、万亿赛道:从 "能飞" 到 "能赚" 的商业化拐点
政策红利持续释放,加速低空经济商业化落地。
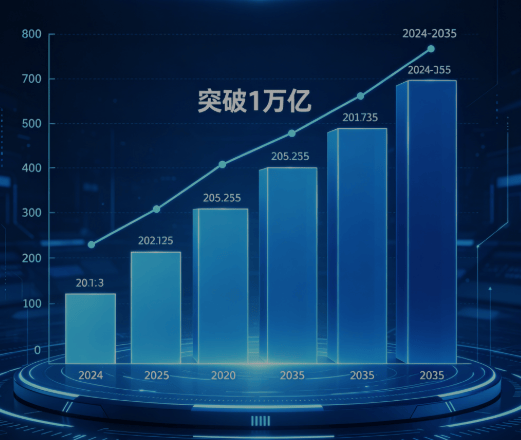
数据显示,2026 年上半年全国低空经济产业规模突破 6200 亿元,同比增长约 42%;预计全年突破 1 万亿元,2035 年有望达 3.5 万亿元。
截至 2025 年底,全国注册无人机 328.7 万架。
城市低空物流已成为首个跑通商业闭环的细分赛道。
美团无人机截至 2025 年底在深圳、北京等城市开通 70 条航线,累计完成订单超 78 万单,平均配送仅 8.3 分钟。
顺丰丰翼常态化运营航线超 600 条,承担医疗物资与跨城小件运输;京东无人机则聚焦农村双向物流。
易观分析将 2026 年定义为低空经济的 "商业化分水岭"—— 行业逻辑已从 "技术验证" 转向 "商业验证"。
以 eVTOL(电动垂直起降飞行器)为核心的 "低空物流 + 载人交通" 双轮驱动赛道,叠加空天地一体化基础设施,被视为最具前景的战略方向。
2026 年也被称为 eVTOL"取证量产大年",多款产品预计完成取证并规模化交付。
四、行业观察:低空物流企业的三大核心壁垒
在万亿级赛道的爆发期,什么样的企业才能最终跑出来?纵观美团、顺丰、京东等头部玩家的布局路径,结合行业发展规律,低空物流企业的核心竞争力可从三个维度解析。
其一,政策窗口期的先发优势。
低空物流员刚纳入国家职业分类,行业标准与人才培养体系尚在建设期。谁能率先参与职业标准制定、建立内部培训认证体系、培养持证低空物流员队伍,谁就能在人才争夺战中占据制高点。
国家 "技能照亮前程" 行动每年补贴培训超 1000 万人次,低空物流员作为紧缺工种有望纳入补贴目录,这将大幅降低企业的人才培养成本。
其二,全场景覆盖的运营优势。
城市末端配送追求高频次、短半径、机巢密集部署;偏远区域强调长航时、大载重、复杂气象适应;应急保障要求快速响应、跨区域调度。
三类场景的技术要求和商业模式截然不同,能够构建覆盖多场景产品矩阵与运营能力的企业,将形成单一场景玩家难以复制的综合竞争力。
其三,数据驱动的技术壁垒。
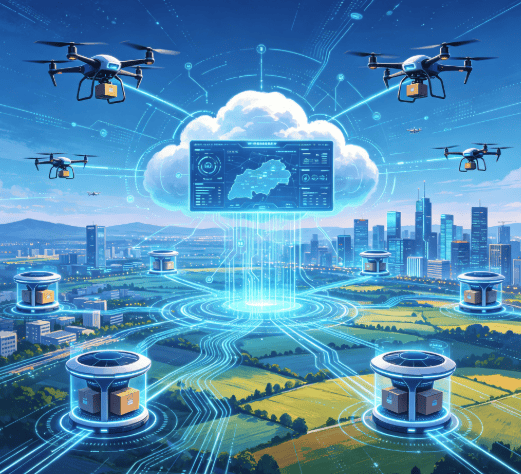
低空物流的核心竞争力不仅在于硬件,更在于航线规划算法、空域协调能力、飞控稳定性及运维数据沉淀。
随着飞行小时数累积,企业在特定区域的航线数据、气象模型、风险图谱将形成持续加厚的护城河。能够实现飞行数据实时采集与闭环优化的企业,将有机会从 "物流运营商" 升级为 "低空数据服务商",打开第二增长曲线。
五、未来定调:合规中前行,细分中突围
展望未来三到五年,低空物流行业将呈现三大确定性趋势,所有行业参与者的发展定调都应与之同频。
第一,合规成本上升,但合规本身就是壁垒。
新版《民用航空法》实施后,实名登记、远程识别、空域审批全面收紧。
短期内合规投入增加,但这恰恰会淘汰 "裸飞" 小玩家,加速行业集中度提升。
具备前瞻性的企业会将合规能力作为核心竞争力建设,主动对接民航局监管体系,甚至参与标准制定。
第二,场景从 "广撒网" 走向 "深扎根"。
未来竞争关键在于能否在特定场景中实现单位经济模型跑正。
城市末端的核心是密度,偏远区域的核心是成本,应急保障的核心是响应。
企业不宜贪多求全,选择 1-2 个优势场景做深做透,比全面铺开更有可能建立真正的护城河。
第三,产业链协同大于单打独斗。
低空物流涉及飞行器制造、空域管理、起降设施、通信导航、运营服务、保险金融等多个环节,没有企业能独吞全链条。
积极融入地方产业生态,与政府共建飞行服务平台,与主机厂联合定制无人机,与保险公司开发专属险种,将是头部玩家的共同选择。
结语
从人社部的新职业公告到万亿级产业的商业化爆发,低空物流员的诞生既是产业发展的必然,也是国家战略的精准落子。
对于所有低空物流行业参与者而言,这是一个 "政策有支持、市场有需求、技术有积累、标准刚起步" 的黄金窗口期。
未来的竞争不在于谁飞得更高,而在于谁飞得更稳、更合规、更经济。
在低空经济从 "能飞" 迈向 "能赚" 的关键节点上,能够以人才为基、以场景为锚、以数据为翼的企业,定能在这场万亿级产业变革中书写属于自己的低空传奇。












