

(来源:浪哥财经)
液冷,来到聚光灯下!
伴随AI大模型训练与推理需求激增,GPU单卡功耗持续增长。举个例子,H100功耗约在700W,而新一代Rubin架构单卡功耗预计突破到2000W以上。
功耗越高、向外散发的热量就越大。
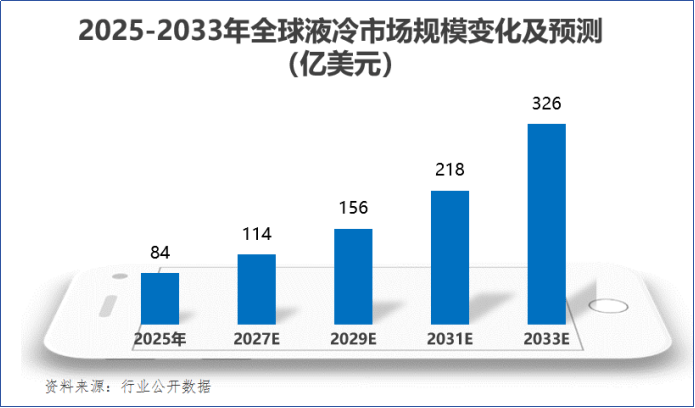
这种情况下,单机柜功率已经超过传统风冷的散热极限,令液冷成为必选项。预计2025-2033年间,全球液冷市场规模将从84亿美元增长至326亿美元。
伴随液冷需求快速增长,不少国产厂商也摩拳擦掌,试图从中分一杯羹。
细细看来,主要集中在两个领域:
一个是,氟化液。
浸没式液冷作为液冷的终极方案,冷却液(氟化液)是其核心组成部件之一。国内巨化股份巨芯冷却液项目规划5000吨/年产能,一期项目已在运行中。
另一个是,CDU。
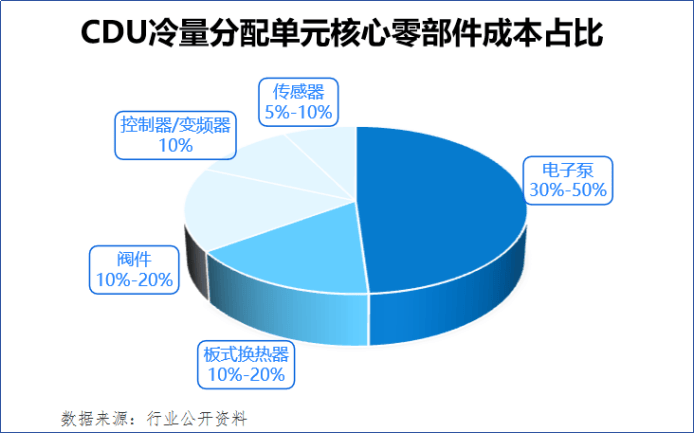
CDU冷量分配单元又被称为液冷系统的“心脏”,起到环路热交换和冷却液流量分配的作用,是二次测的核心部件。在CDU核心部件中,三花智控实现阀、泵领域的布局;银轮股份聚焦板式换热器产品。
飞龙股份,则成功推出液冷电子泵产品,“击中”液冷系统的心脏。
飞龙股份致力于成为液冷泵技术引领者,当下,公司产品已实现6W到80kW功率范围全覆盖。据2026年中报,液冷领域飞龙股份已经与超80家客户建立联系,配套台达、英维克、中国移动、立讯精密、施耐德等多个核心客户项目。
具体来看,功率在10kW以下的μ、S、M平台液冷泵终端,公司已经收到超五万台客户订单;功率在10kW以上的L平台液冷泵终端产品,也已接到近万台客户订单。
直击液冷,飞龙股份如何做到的?
这还得从公司的老本行说起。
液冷泵是飞龙股份进入数据中心领域的关键产品,该业务与公司在汽车热管理领域的积累,有着直接的技术同源关系。公司1952年建厂,1964生产汽车配件,最开始便从事机械水泵、排气歧管等发动机热管理部件的生产。
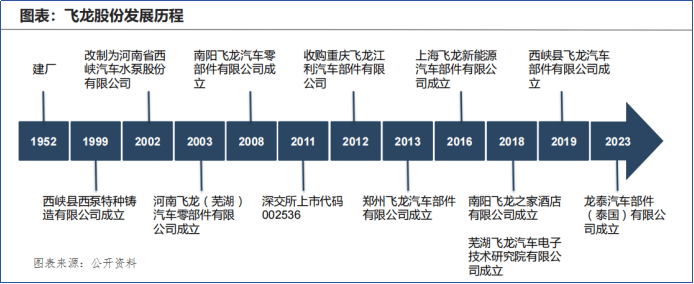
从机械水泵到电子水泵,再到AIDC液冷泵。
“水泵”形态变化,背后是公司产品应用领域的变迁,也显示出飞龙股份“与时俱进”的能力。机械水泵是燃油车热管理部件,电子水泵的推出,令公司赶上新能源车浪潮,液冷泵则成为其进军数据中心的关键一步。
我们先看电子水泵。
相较于传统机械水泵、电子水泵精度高、耗能低。
从价值量看,前者单价在100-150元左右,后者均价在200-300元,最高可达到600元,价格翻了一倍不止。而且,一台燃油车仅需要一个机械水泵,但每台新能源车却需要2-5个电子水泵。
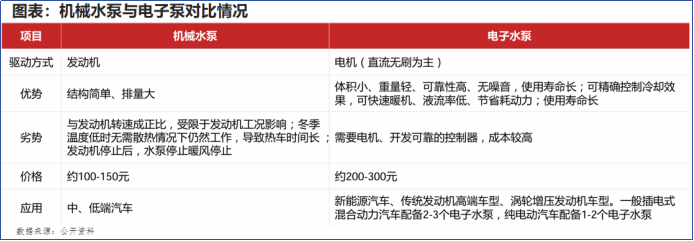
换算下来,单车ASP从百元出头,直接跃升至千元级别。
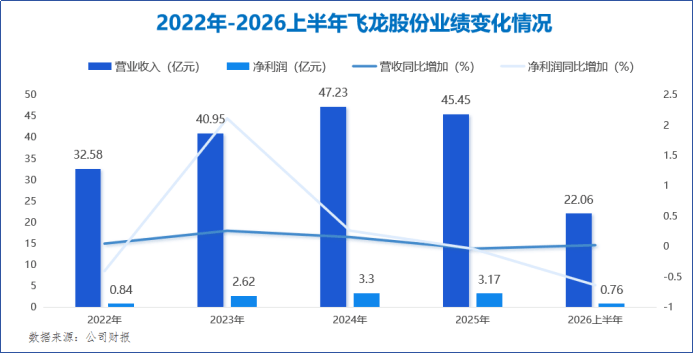
所以,2020-2024年间,伴随国内新能源汽车销量快速提升,飞龙股份营收从26.65亿元一跃增长至47.23亿元。2025年新能源汽车渗透率达到50%后,销量增速放缓,公司营收为45.45亿,跟2024年相比有所下降。
液冷泵,又是怎么一回事呢?
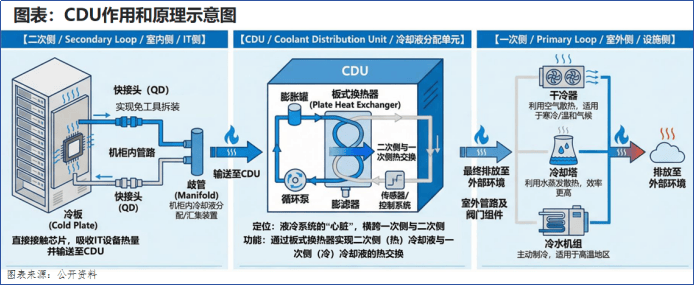
液冷电子泵是CDU中成本占比最大的产品,能达到30%-50%。CDU冷量分配单元本质上是一个热交换枢纽,可以把液冷“一次侧”外部设施冷却水跟“二次侧”服务器内部冷却液连接起来。
液冷泵安装在CDU的二次侧管路上,冷却液流经服务器冷板吸热和返回CDU将热量传给一次侧过程中,所需的推动力,便是电子泵提供的。
2020年,公司汽车水泵被评为制造业单项冠军产品,在热管理领域,飞龙股份确实积淀已久,后面切入液冷电子泵领域,可以说是水到渠成的事情。
当然,能取得技术认可,离不开飞龙股份对研发的重视。
公司研发费用率常年维持在5%以上,不论从商业模式还是业务性质来讲,飞龙股份都是家制造业属性大于科技属性的厂商,每年能稳定将一部分营收投入到研发中,可见公司对技术的专注。
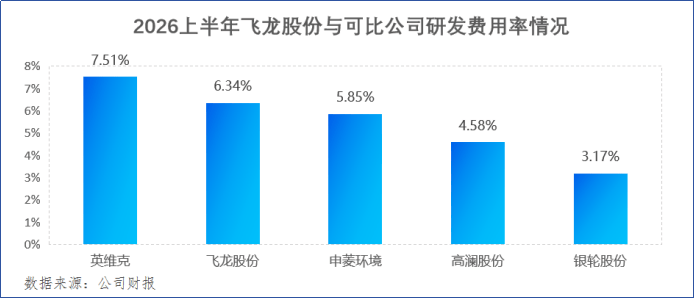
与同行比较,也不落下风。2026上半年,飞龙股份研发费用率为6.34%,虽不及英维克,但仍超出银轮股份、申菱环境等布局液冷业务的厂商。
除了技术布局,公司产能建设也得跟上。
为了聚焦非车用液冷业务,2025年7月公司成立了子公司航逸科技,专注数据中心、风光储能和充电桩等产品的研发与生产。当下,公司累计合作国内外客户近220家,产品配套覆盖全球近360个基地和工厂。
新业务顺利开展,但飞龙股份也有自己的一块心病。
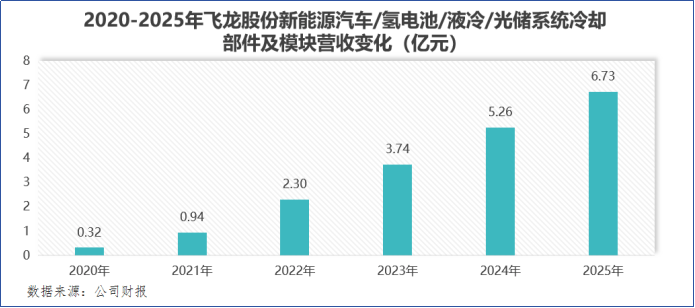
近些年来,应用在新能源汽车、氢电池、IDC液冷和光储领域的冷却部件与模块业务,虽说营收在稳步增长,2020-2025年从0.32亿元增长至6.73亿元,但毛利率却常年稳持在15%左右。
但另一边,公司汽车发动机热管理部件业务的毛利率,长期保持在25%上下。换句话说,新业务虽然成功开辟,但溢价能力稍显薄弱,对公司营收端的贡献要大于对利润端的贡献。
最后,总结一下。
从燃油车到新能源汽车再到数据中心液冷,靠着对“水泵”产品的升级,飞龙股份也完成了自身定位的变迁,从一家传统汽配厂商成功切入数据中心供应链。2026上半年,液冷领域公司新增订单后续能转化为多少营收,时间会给出答案。














