

堆叠式热泵干衣机全球市场总体规模
堆叠式热泵干衣机是一种利用热泵技术高效烘干衣物并降低能耗的干衣设备。与采用电加热元件的传统干衣机不同,热泵干衣机利用基于制冷剂的系统来吸收和释放热量,这种方式更为节能。“可堆叠”这一特性意味着该干衣机设计为可安装在洗衣机上方,对于居住空间或地面面积有限的家庭而言,是理想的选择。
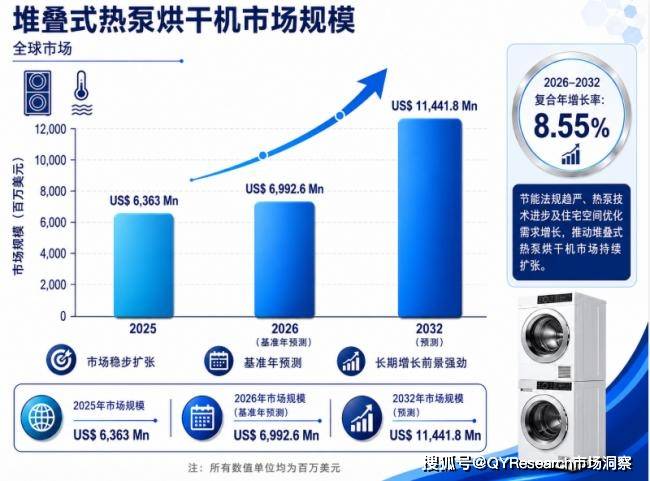
2025年,全球可堆叠式热泵干衣机市场规模为63.6亿美元;预计到2032年,该市场规模将达到114.4亿美元,预测期内的复合年增长率(CAGR)为8.55%
主要驱动因素:
热泵干衣机循环利用热空气,而非持续产生和排放热量,因此与传统的排气式或电阻加热式干衣机相比,能耗显著降低。不断上涨的电价以及消费者对设备终身运行成本日益增长的关注,促使家庭用户选择更节能的干衣设备。
各国政府正在加强最低能效标准、电器能效标签和住宅电气化政策。这些措施鼓励用户用高效热泵干衣机替换传统的排气式和冷凝式干衣机,并支持对节能电器技术的持续投资。
公寓、住宅和其他紧凑型住宅的兴起,增加了对高效利用可用空间的电器的需求。可堆叠式热泵干衣机可以安装在兼容的前置式洗衣机上方,其无排气设计使其可以安装在没有外部排气管道的地方。
变频压缩机、湿度和温度传感器、气流控制和滚筒设计的进步,提高了干衣速度、能效和衣物保护性能。更大容量的机型、更安静的运行和更智能的控制系统,使得可堆叠式热泵干衣机更适合各种家庭和商业用户。
主要阻碍因素:
由于热泵干衣机配备了压缩机、热交换器、传感器和电子控制系统,其零售价格通常高于传统的排气式或冷凝式干衣机。较长的投资回收期可能会限制其在价格敏感型市场和电费相对较低的地区的普及。
热泵干衣机通常以较低的温度运行,以降低能耗并保护衣物。然而,与传统的高温干衣机相比,热泵干衣机的烘干周期可能更长,这可能会让需要快速烘干衣物的用户望而却步。
过滤器、热交换器和冷凝器需要定期清洁,以保持气流和烘干效率。涉及压缩机、制冷剂回路、变频系统或电子控制系统的维修可能需要经过培训的技术人员和专用更换零件,从而增加售后服务成本。
堆叠式安装需要洗衣机和干衣机尺寸匹配、使用制造商认可的堆叠套件、足够的间隙和稳定的地面。不同品牌或产品系列之间的兼容性有限,加上某些市场消费者对热泵干衣机的认知度较低,可能会限制其安装的灵活性和普及程度。
堆叠式热泵干衣机产业链

如上图表/数据,摘自QYResearch最新报告“全球堆叠式热泵干衣机市场研究报告2026-2032”.
堆叠式热泵烘干机产业链上游主要包括钢板、铝材、工程塑料、压缩机、蒸发器、冷凝器、热交换器、电机、风机、滚筒、轴承、密封材料、传感器、控制板及功率器件等。其中,压缩机、换热系统和电子控制系统是决定整机能效、干衣速度、运行噪声及可靠性的核心环节。随着节能要求提高,上游供应体系正向高效变频压缩机、低全球变暖潜值制冷剂、高换热效率部件以及智能温湿度传感器方向升级,零部件性能、成本及供应稳定性将直接影响整机企业的市场竞争力。
产业链中游涵盖产品设计与热管理、热泵系统集成、钣金加工、整机装配、控制软件开发、性能测试、分销安装及售后服务。与普通独立式干衣机相比,堆叠式产品需要重点解决尺寸匹配、承重结构、运行振动、散热通风和上下设备连接安全等问题,因此对整机结构设计及系统集成能力提出了更高要求。中游企业的核心竞争力主要体现在热泵循环效率、低温护衣能力、能耗控制、噪声管理、智能程序以及长期运行可靠性等方面,具备压缩机控制、热管理和软硬件协同开发能力的厂商通常能够获得更高的产品附加值。
产业链下游主要覆盖家庭与公寓、多户住宅、酒店与服务式公寓、自助洗衣店、共享洗衣房、学生公寓、养老机构、租赁住房及物业管理等应用场景。堆叠安装能够减少设备占地面积,尤其适合空间有限的城市住宅和集中洗衣设施,而热泵技术则通过循环利用热能降低用电量和排放水平。未来,住宅空间集约化、能源价格上升、节能法规趋严以及消费者对衣物护理品质的重视将持续推动市场需求;与此同时,零售、电商、房地产项目采购和专业安装服务将共同构成主要销售渠道,售后维修能力和产品更新周期也将成为产业链价值的重要组成部分。
全球堆叠式热泵干衣机市场主要厂商竞争格局

如上图表/数据,摘自QYResearch报告“全球堆叠式热泵干衣机市场研究报告2026-2032”,排名基于2025数据。目前最新数据,以本公司最新调研数据为准。
2025年全球堆叠式热泵烘干机市场呈现较高的集中度,Bosch、Arcelik、Electrolux、Haier、LG、Miele、Samsung、Midea、Hisense、Whirlpool、Panasonic和Felix Storch等前12家厂商合计占据约73%的市场份额,其余厂商合计约占27%。主要厂商凭借品牌知名度、规模化采购、热泵系统研发能力、全球销售渠道及售后服务网络形成较为明显的竞争优势,但市场仍保留一定空间供区域性品牌和细分市场厂商参与。
从竞争层次来看,大型综合家电集团主要依托完整的洗护产品组合、全球供应链和多渠道销售体系覆盖大众及中高端市场,而高端和专业化厂商则更加注重能源效率、低温护衣、静音运行、产品耐用性以及紧凑空间适配能力。由于堆叠式产品需要同时满足尺寸匹配、结构承重、振动控制、散热通风和安装安全等要求,厂商之间的竞争已不再局限于单纯的价格比较,而是逐步转向热泵系统效率、整机集成水平、智能控制体验和售后安装能力的综合竞争。
未来,节能法规趋严、能源成本上升、城市住宅空间集约化以及消费者对高效衣物护理的需求,将继续推动市场竞争格局演变。领先厂商预计将通过升级变频压缩机和换热系统、采用低全球变暖潜值制冷剂、强化智能互联功能以及扩大区域渠道覆盖巩固市场地位;中小厂商则可能通过差异化尺寸、特定容量、价格优势和区域化服务寻找增长空间。整体而言,全球市场将保持以大型家电集团为主导、专业品牌和区域厂商共同参与的竞争结构。
编辑注: 文中部分行业数据由QYResearch调研提供。长期跟踪半导体、先进材料、医疗器械、化工、新能源、机械制造和消费品等细分行业研究产业链。












