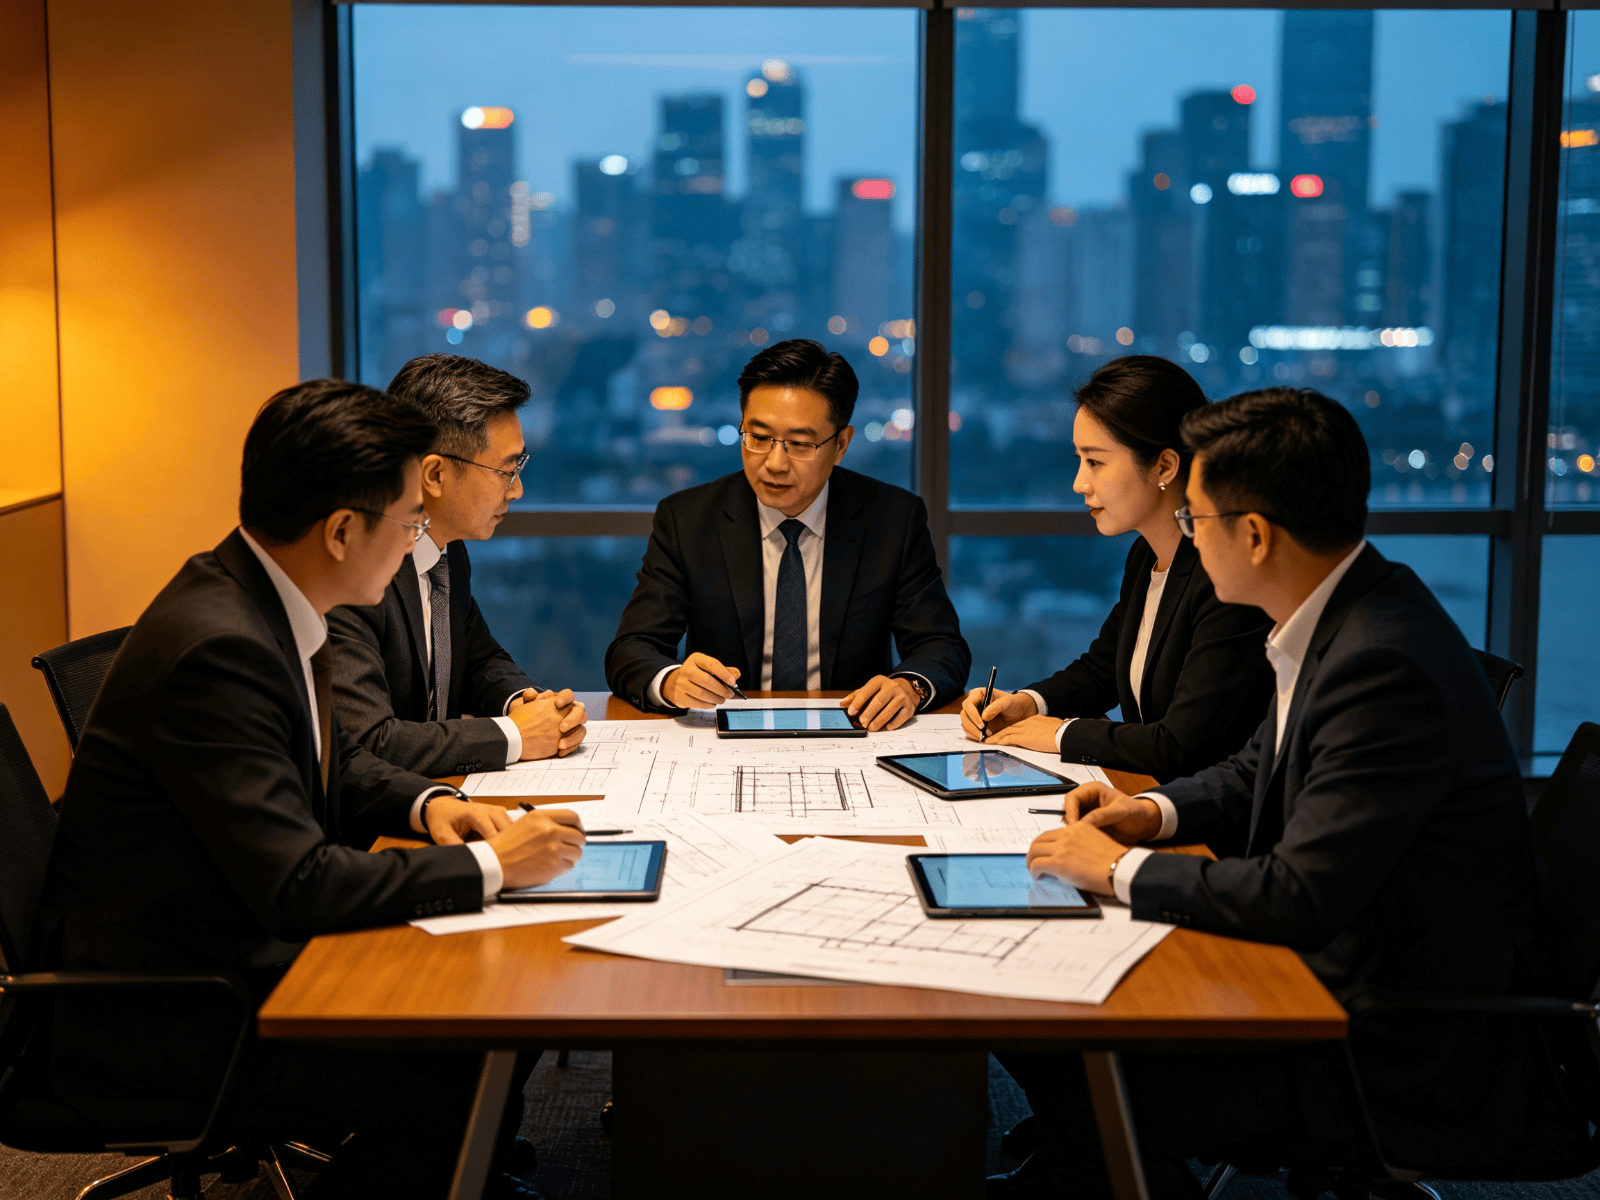
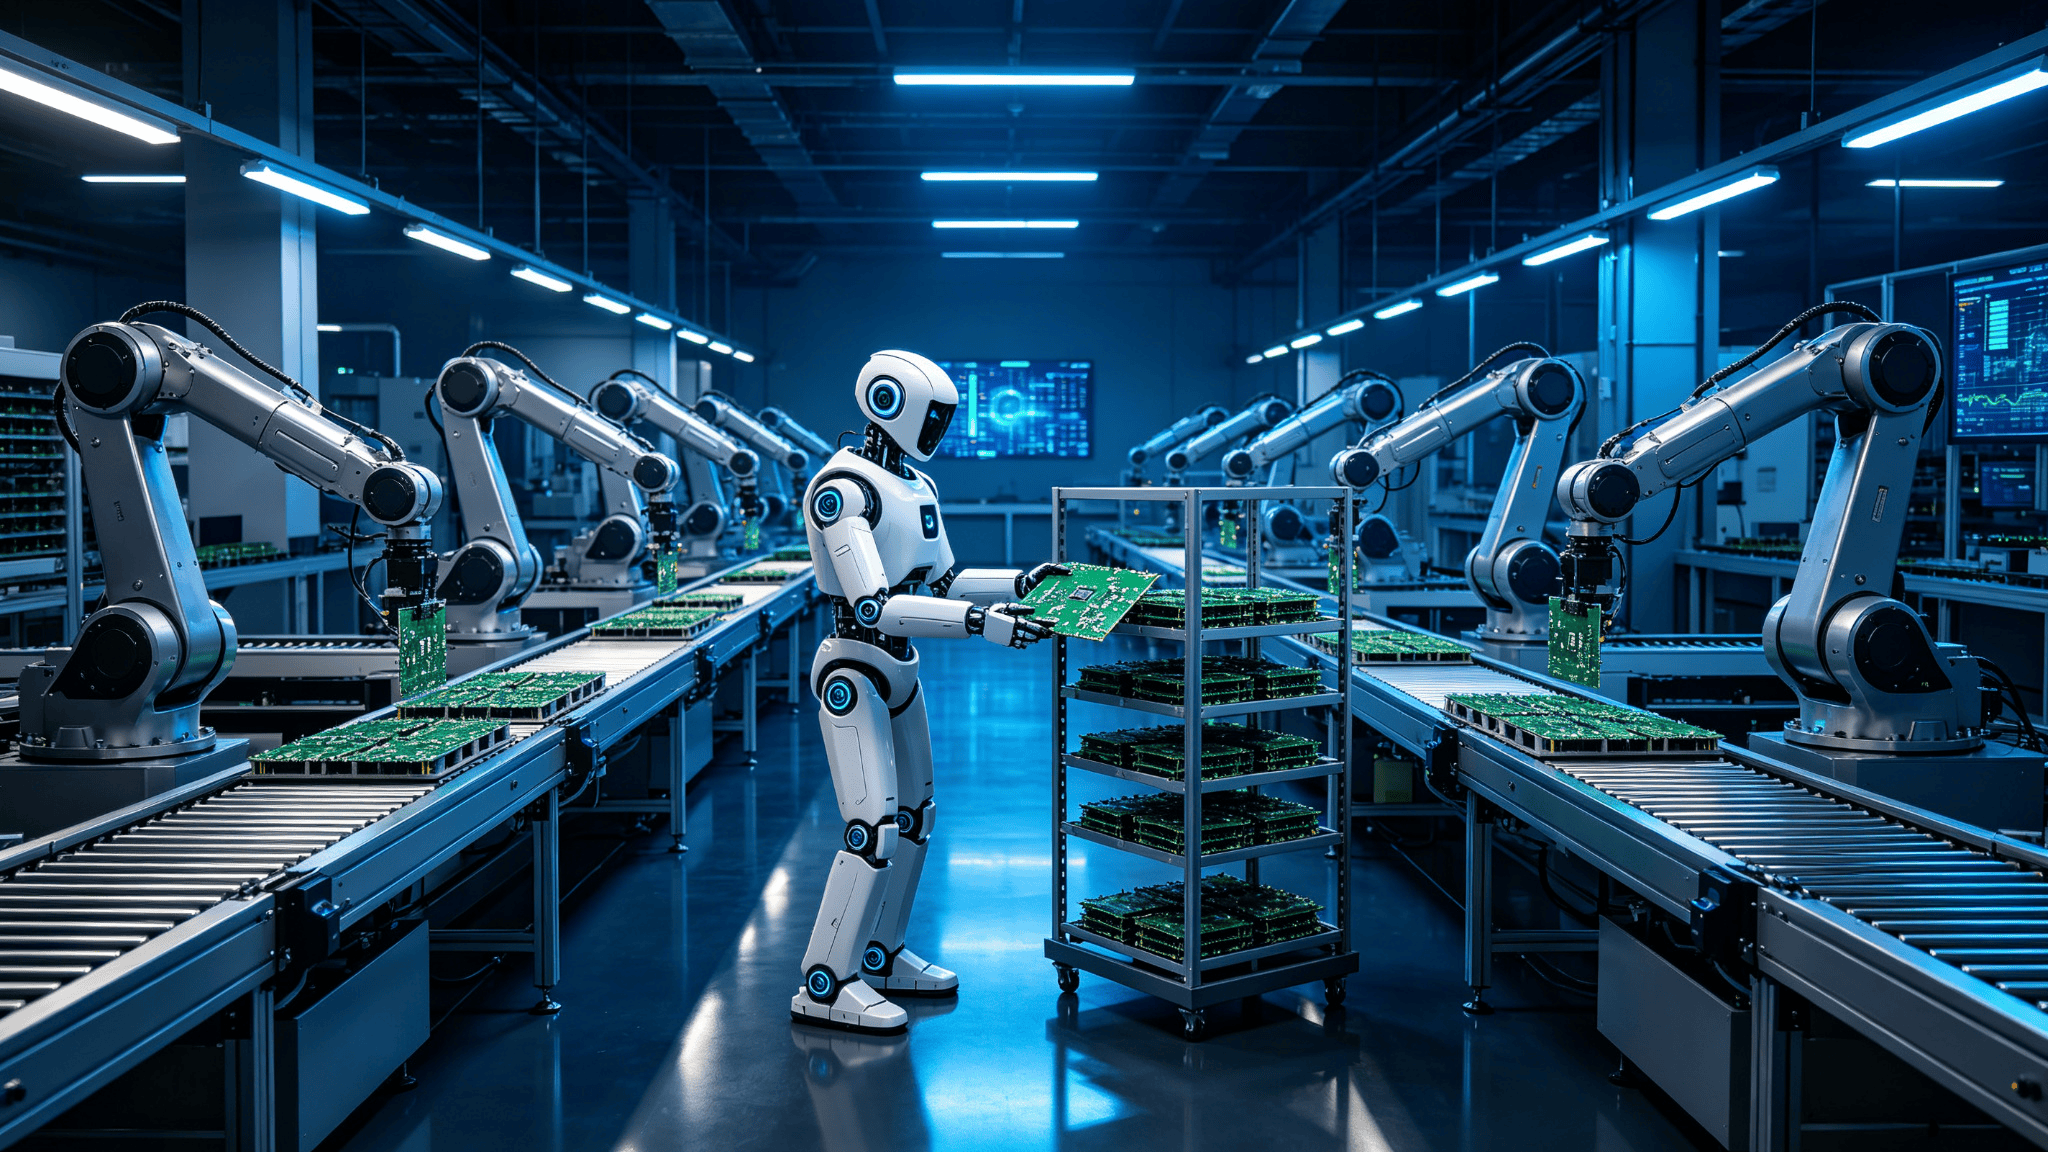
在西门子数控(南京)有限公司的生产基地里,一台人形机器人正站在表面贴装产线旁,把一块块印刷电路板从料架搬到产线上。这条产线每个月搬运的总重量高达18万公斤,搬运是产线上最累、也最重复的工作。这台人形机器人来自银河通用,它在这里做的是一次真实的"上岗试工"。
你可能会有个疑问:这种活儿,过去不是用AGV(自动导引运输车)也能干吗?为什么非要换人形机器人?
这笔账要从"部署"开始算。传统的定制化AGV方案,通常需要额外设计控制逻辑、增加硬件和定位设施,而且一套方案往往只围绕单一任务展开。任务一变,系统复杂度提高,改造成本跟着上涨。而在西门子这个生产基地里,机器人可以直接进驻现有车间,不需要为适配机器人改造原有产线设备。
换句话说:车间不必先适应机器人,机器人先去适应车间。
这句话听上去轻描淡写,背后却藏着一个更重要的问题——凭什么人形机器人能"直接进驻"西门子的车间?凭什么一家不造机器人的公司,能让全球机器人厂商在进厂这件事上,都绕不开它?
一、机器人厂商的尴尬:造得出机器人,进不去工厂
先把镜头拉远一点。今天全球做机器人的公司多如牛毛:发那科、ABB、库卡、安川这些"四大家族",加上国内一批快速崛起的本体厂商和具身智能新秀。实验室里,它们都能秀出令人惊叹的能力;可一旦走到真实工厂门口,问题就来了。
实验室可以验证能力,真实工位才能验证价值。节拍能不能跟上,系统能不能接进去,投入划不划算,哪些任务真的适合交给机器人——这些都要放进生产现场才能看清。
而真实工厂远比实验室复杂。一条产线上,机器人、机械臂、控制器可能来自不同供应商,生产、仓储、企业管理又各有一套系统。接口和数据格式不一致,设备越多,协同越复杂。订单变化还会再补一刀:多品种、小批量要求流程频繁调整,如果每次换产都要重新改程序、做集成,设备再灵活,柔性生产也落不了地。
更现实的是,存量工厂还有层高有限、不能停产、租约到期要搬迁等约束。客户真正关心的是:多久上线、改造多大、后续能不能调整、多久能回本。这些问题横跨机器人、软件、控制和工艺,单一厂商越来越难独立给出完整答案。
于是,所有机器人厂商都撞上了同一堵墙:进厂这道门,不是你想进就能进。
二、西门子卡住的,其实是三道关口
西门子不造机器人。那它凭什么卡住每个机器人进厂的关口?拆开看,是三层卡位。
第一层,控制层。机器人要进工厂,必须接入工厂现有的自动化控制系统。而全球大量工厂的产线控制,用的是西门子的PLC(可编程逻辑控制器)和它的TIA Portal(全集成自动化工程平台)。西门子推动的标准机器人命令接口,让工程师可以直接用PLC的工程环境来编程机器人,把机器人控制放进和产线其他设备同一个环境里管理。这意味着什么?意味着机器人要想"听懂"产线的指令,就得先学会"讲西门子的语言"。你不需要成为机器人厂商的专家,但你需要活在西门子定义的自动化世界里。
第二层,软件层。机器人进厂不是把设备搬进去就完事。研发怎么减少试错,硬件怎么稳定制造,怎么接入已有生产系统,怎么从一次验证走向规模部署——这些都需要工业软件和数字孪生来支撑。西门子在产品生命周期管理(PLM)、电子设计自动化(EDA)等领域有深厚积累,2025财年它的数字化业务增长了12%,达到94亿欧元,其中PLM业务增长11%。一个机器人方案在进厂之前,可能已经在西门子的数字孪生里"虚拟运行"了无数遍。
第三层,生态层。这是最容易被忽略、也最要命的一层。西门子把工业软件、自动化能力和工业经验放进一个叫Xcelerator的开放平台,生态伙伴提供机器人、算法与行业方案。比如因特智能把自己的检测方案上线了这个平台,能在汽车发动机缸体检测中实现微米级实时在线识别,可识别特征点超过百种;再比如华沿S50协作机器人提供50公斤的额定负载能力,为较重工件的搬运提供选择。感知层、执行层、控制层,西门子通过生态把"看清楚、干得了活、接得进系统"这三件事打包在一起,客户既可以单独引入某个能力,也可以整套配套选择。
所以答案逐渐清晰:西门子不造机器人,但它造了机器人进厂必须经过的"路"——控制的标准、软件的基础设施、生态的接口。每个机器人进厂,都意味着一次自动化改造,而这次改造里,PLC、伺服、工业软件、工程服务,环环都有西门子的身影。
三、不造机器人,为什么反而更赚钱?
看一组数字。西门子2025财年(截至2025年9月30日)集团营收达到789亿欧元,创下历史纪录;其中数字化工业部门收入同比增长9%,工厂自动化离散业务增长10%。在工业软件领域,它的订单积压创下新高,仅软件业务单季订单就超过了25亿欧元。
这些数字背后,是一套和机器人厂商完全不同的生意逻辑。
机器人厂商赚的是"卖机器人"的钱:一台设备、一次销售、一笔利润。而西门子赚的是"机器人进厂"的钱:控制系统的钱、工业软件的钱、工程集成的钱、后续服务的钱。机器人卖得越多,工厂自动化改造越多,西门子的生意就越大。它不需要押注哪一家机器人公司会赢,因为无论谁赢,都要从它的关口经过。
这已经不是"卖铲子"的逻辑了,而是"建收费站"的逻辑。卖铲子的,还要担心挖金矿的人换个地方挖;建收费站的,只要路在,就永远有车流。更进一步,西门子还在从"共享"走向"共创"——2026年3月的RXD大会上,它把阿里巴巴、宇树科技、宁德时代请上主舞台,因为对工业AI和机器人来说,很多问题还没有标准答案,需要生态一起面对。当越来越多的玩家在这个生态里生长,西门子就不再只是一家公司,而是一个"标准制定者"。
SINUMERIK机床机器人是另一个注脚:西门子携手达诺巴特和autonox推出的这套方案,可以为严苛制造流程提供高达300%的路径精度,生产效率提升可达40%。它再次说明:西门子的角色是给整个行业提供"进厂的接口和效率",而不是和谁抢机器人的生意。
四、私董会视角:你的公司,卡得住谁进场的关口?
把西门子的故事翻译成企业家听得懂的语言,核心就一句话:真正的护城河,不是你的产品有多好,而是你的位置有多关键。
很多创始人习惯问:我的产品比对手强多少?西门子给出的却是另一个问题:我的公司在产业链上,卡住了哪个必须经过的关口?
对照西门子,可以问自己三个问题。
第一,你处在产业链的哪个生态位?是卖产品的,还是定标准的?是提供单一价值的,还是被多方依赖的?
第二,你的"关口"是什么?西门子的关口是控制、软件、生态三层叠加。大多数公司没有三层,但至少可以有一层:你独有的渠道、数据、客户关系、工艺know-how,能不能成为别人绕不开的"接口"?
第三,你准备好开放了吗?西门子最有意思的一点是,它最强大的能力不是封闭,而是开放。把能力开放成接口,把经验沉淀成平台,把伙伴变成生态——开放反而让它更难被替代。反观很多公司,守着一点优势严防死守,结果守成了孤岛。
当然也要说清边界:卡位不是垄断,不是靠封锁对手取胜。西门子的卡位,本质是降低了整个行业的交易成本和协作门槛——标准让设备之间能对话,平台让方案能组合。如果你的"卡位"只是靠信息不对称或行政壁垒,那它随时会被更开放的模式击穿。