

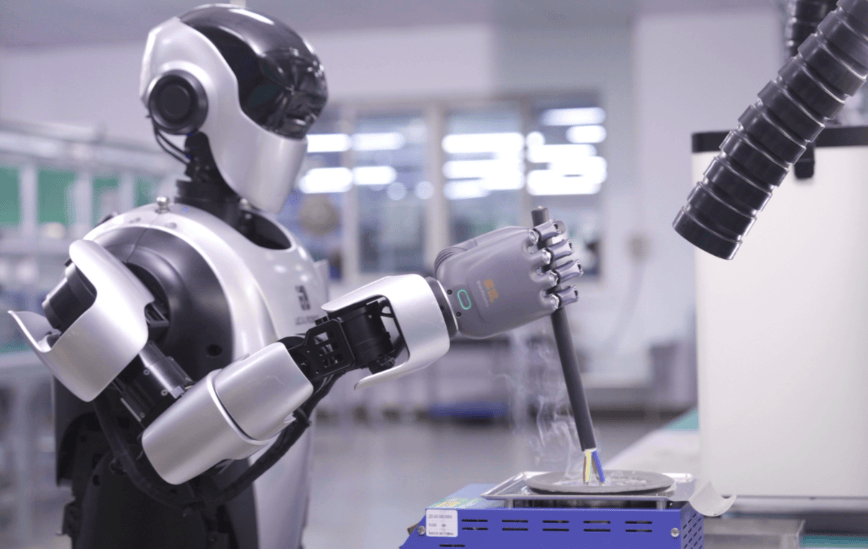
摘要:随着具身智能技术快速迭代,人形机器人已从实验室样机验证阶段迈入规模化产业化的关键拐点,逐步在工业生产、商业服务、家庭陪护、应急作业等场景落地应用。当前制约人形机器人大规模普及的核心瓶颈不再是算法与样机技术,而是核心零部件成本居高不下、国产化替代不足、量产一致性薄弱等产业端问题。其中,减速器与控制器作为人形机器人关节驱动、运动调控的核心基础部件,合计占据整机硬件成本七成以上,是决定产品定价、量产能力与市场渗透率的核心要素。本文基于人形机器人产业发展现状,系统剖析减速器、控制器的成本构成与行业痛点,梳理核心部件的降本突围逻辑与技术迭代路径,结合国产供应链替代趋势与产业竞争格局,总结产业化落地的核心突破策略,为人形机器人产业突破成本桎梏、实现规模化商业化发展提供理论支撑与实践参考。
关键词:人形机器人;产业化拐点;精密减速器;运动控制器;成本突围;国产化替代
一、引言
在人工智能、高端装备制造、新能源产业链跨界融合的驱动下,人形机器人成为智能制造与具身智能落地的核心载体,是全球高端装备产业竞争的战略新高地。近年来,国内外科技企业持续突破整机结构设计、大模型具身控制、多模态感知等关键技术,人形机器人的运动灵活性、环境适应性、作业稳定性大幅提升,技术成熟度已基本满足商业化落地基础条件。但长期以来,整机高成本、高售价问题严重制约行业产业化进程,早期人形机器人样机售价普遍处于数十万至百万元级别,难以适配民用规模化普及场景。
从整机成本结构来看,人形机器人成本呈现高度集中特征,精密减速器、伺服控制器、驱动电机、传感器四大核心零部件占据整机成本70%以上,其中减速器与控制器作为运动控制系统的核心,是成本占比最高、技术壁垒最集中、进口依赖度最强的两大核心部件。减速器承担扭矩放大、转速调节、精准传动的核心功能,决定机器人运动精度、负载能力与运行稳定性;控制器作为整机“大脑”,负责运动轨迹规划、姿态闭环控制、多关节协同调度,直接影响机器人智能化与可控性水平。
当前行业正处于产业化临界点,核心零部件国产化提速、规模化量产落地、架构极简迭代共同推动行业进入成本快速下行通道。2026年成为人形机器人量产交付的关键元年,核心部件价格出现断崖式下跌,整机成本从百万元级快速下探至二十万元级,甚至涌现万元级消费级产品。在此背景下,深入拆解减速器与控制器的成本瓶颈,探索可持续、可量产的降本突围路径,是人形机器人跨越产业化拐点、从示范应用走向全民普及的核心关键。
二、人形机器人产业化现状与核心成本瓶颈
(一)产业发展进入规模化拐点
历经多年技术迭代,人形机器人产业彻底摆脱“样机展示、无法落地”的发展困境,进入技术成熟、场景适配、产能释放的产业化新阶段。技术层面,整机轻量化设计、柔性运动控制、具身AI算法持续优化,机器人平衡行走、复杂地形适配、精细化作业能力大幅提升,可满足工业搬运、车间巡检、家庭服务、商超运营等多元场景需求。市场层面,国内外企业密集推出量产机型,产能持续扩张,商业化试点全面铺开,行业从研发验证期正式迈入量产交付期。
同时,产业链跨界赋能效应凸显,新能源汽车的电控、电机、量产制造体系快速向人形机器人领域迁移,大幅缩短核心部件研发迭代周期,为成本下行提供产业基础。数据显示,国内人形机器人核心零部件国产化率已提升至75%~90%,国产部件价格仅为进口产品的40%~60%,彻底打破海外企业长期垄断格局,为产业规模化发展奠定基础。
(二)减速器与控制器的核心成本桎梏
尽管产业整体提速,但核心零部件的结构性成本瓶颈尚未完全突破,减速器与控制器仍是制约整机降本的核心短板。在减速器领域,人形机器人多关节、高精度、轻量化的特殊需求,对谐波减速器、行星减速器、摆线针轮减速器的加工精度、材料性能、结构设计提出极致要求。早期高端精密减速器长期被日本、德国企业垄断,进口产品单价高、供货周期长、议价能力强,其中传统谐波减速器单价长期维持在3000~5000元,多关节整机搭载数十个减速器,仅该部件成本即可占据整机硬件成本的35%以上。同时,高端减速器存在加工工艺复杂、良品率偏低、规模化产能不足的问题,进一步推高量产成本。
在控制器领域,传统工业级运动控制器多采用进口高端芯片、专用控制算法与独立硬件架构,硬件堆叠成本高、软件开发周期长。早期机器人控制器方案偏向工业高端化设计,冗余功能多、适配成本高,且海外控制器方案存在专利壁垒、定制化难度大、售后成本高的问题。同时,控制器需要匹配多关节协同运算、实时姿态矫正、高频动态响应需求,对算力、稳定性、实时性要求极高,国内早期自研方案存在精度不足、稳定性差、兼容性弱的问题,只能依赖进口产品,进一步加剧成本压力。两大核心部件的高成本、高壁垒问题,直接导致人形机器人整机售价居高不下,成为产业化落地的最大阻碍。
三、减速器与控制器成本下行的核心突围路径
当前人形机器人核心部件成本快速下行,并非单一要素驱动,而是国产化替代、架构革新、工艺升级、规模化量产、产业链协同多重因素共同作用的结果,形成了多维度、系统化的成本突围体系。
(一)国产化全栈替代,打破海外垄断溢价
国产化替代是核心部件降本的核心抓手。过去海外企业凭借精密加工技术、专利壁垒、品牌优势形成垄断溢价,国内高端减速器、运动控制器市场长期被日德企业占据。近年来,国内零部件企业持续攻坚精密加工、材料改性、算法优化等核心技术,实现谐波减速器、轻量化行星减速器、专用运动控制器的全栈国产化突破。国产精密减速器单价已从高位大幅回落,降至1500~2000元区间,降幅超50%,性能参数已基本达到进口同级水平。控制器领域,国产自研主控芯片、闭环控制算法、驱动控制一体化方案快速落地,摆脱对进口专用控制器的依赖,硬件采购成本大幅下降。国产化供应链的成熟,彻底打破海外垄断溢价,构建了低成本、高适配的本土配套体系。
(二)架构极简革新,驱控一体化降本增效
传统机器人采用“减速器+独立伺服电机+独立控制器”的分体式架构,硬件冗余多、布线复杂、集成度低,不仅成本高、体积大,且多部件协同损耗大。当前行业主流突围方向为驱控一体化、机电解耦极简架构重构,将电机驱动、运动控制、信号采集、故障诊断功能集成于单一模组,替代传统分散式硬件方案。一体化关节模组大幅减少芯片、电路板、接口器件<div id="360.360live0a.com7341">的使用数量,简化整机布线与装配流程,有效降低硬件成本与装配成本。目前国内企业推出的新一代一体化关节模组单价已降至千元级,部分轻量化模组甚至突破三位数定价,相较传统分体方案成本降幅超90%,成为整机快速降本的核心突破口。同时,架构简化大幅提升了设备运行稳定性,降低后期运维成本,实现降本与提质双向赋能。
(三)工艺与材料升级,提升量产良率压缩边际成本
精密部件的量产良率是决定规模化成本的关键因素。早期国产减速器存在加工精度不均、耐磨性能不足、使用寿命偏短的问题,量产良率偏低,拉高单位生产成本。现阶段国内企业通过优化精密磨削工艺、改良特种合金材料、迭代热处理工艺,大幅提升减速器齿轮精度、耐磨度与一致性,量产良率持续提升。同时,标准化、模块化设计替代定制化方案,实现核心部件通用化适配,减少定制开发成本。控制器领域通过算法轻量化、硬件标准化、电路集成化优化,在保证控制精度与实时性的前提下,精简冗余算力与功能,适配民用机器人场景需求,进一步压缩硬件边际成本,实现规模化量产降本。
(四)产业链跨界赋能与规模化产能释放
新能源汽车产业成熟的电控、电机、精密制造体系,为机器人核心部件降本提供了强大产业支撑。车规级芯片、功率器件、精密传动部件的规模化产能,可快速复用至人形机器人领域,依托车企成熟的供应链体系与量产工艺,大幅降低机器人核心部件的生产制造成本。同时,随着人形机器人订单持续增长,核心部件企业产能持续扩张,规模化生产效应持续凸显,原材料采购、生产加工、设备折旧的单位成本持续下行,形成“产能扩张—成本下降—需求提升”的正向循环,持续夯实成本突围基础。
四、当前成本突围面临的产业短板与技术挑战
尽管减速器与控制器实现阶段性成本突围,推动产业迈入产业化拐点,但行业仍存在多重短板,制约低成本、高质量的规模化普及,核心问题集中在产品一致性、高端技术壁垒、标准体系缺失、极端工况适配不足四个维度。
一是国产精密部件一致性与耐久性有待提升。部分国产减速器在长期高频往复运动下,存在精度衰减、磨损过快、传动噪音偏大的问题,相较进口产品使用寿命与稳定性仍有差距;国产控制器在复杂动态场景下的姿态响应精度、多关节协同稳定性、抗干扰能力仍需优化,高端工业场景适配能力不足。
二是高端核心技术仍存壁垒。超高精度谐波减速器、大扭矩轻量化摆线减速器的核心加工工艺、材料配方、精密检测技术仍有部分依赖海外;高端实时控制算法、动态误差补偿算法、多自由度协同控制算法的自研深度不足,高端控制器仍存在技术迭代瓶颈。
三是行业标准体系不完善。目前人形机器人减速器、控制器的产品规格、精度标准、寿命测试、质量管控体系尚未统一,不同企业<div id="m.360live0a.com6841">产品兼容性、通用性较差,不利于规模化量产与产业协同降本。同时,行业缺乏统一的可靠性评估标准,产品质量参差不齐,制约行业规范化发展。
四是极端工况适配能力薄弱。现有低成本部件多适配常规室内场景,在高低温、高负载、强振动、复杂户外工况下,传动精度与控制稳定性大幅下降,难以满足工业、特种作业等高端场景需求,形成“低端产能过剩、高端供给不足”的结构性矛盾。
五、产业化拐点下的长期突围策略与发展趋势
(一)技术深耕:兼顾低成本与高性能双向迭代
未来行业需坚持分层技术迭代路线,针对不同场景打造差异化产品体系。民用消费、商业服务场景持续深化极简架构、一体化集成、标准化量产技术,持续压缩制造成本,推进万元级大众化产品普及;工业、特种作业场景聚焦高精度、高耐久、高稳定性技术攻坚,突破精密加工、材料改性、动态误差补偿等核心技术,缩小与海外高端产品的性能差距。同时,深化AI算法与硬件融合优化,通过智能算法补偿硬件精度偏差,以软件赋能硬件降本,降低高端硬件依赖,实现“低成本硬件+高精度算法”的差异化突围。
(二)产业协同:构建自主可控的标准化供应链体系
加快推进减速器、控制器核心部件标准化建设,统一产品规格、接口参数、精度指标、测试标准,提升部件通用性与兼容性,降低定制化成本与装配成本。依托国内完善的高端装备制造产业链,推动材料、精密加工、芯片、算法企业深度协同,打通从原材料、核心部件、整机装配到检测认证的全链条,构建自主可控、低成本、高效率的本土产业体系。同时,持续复用新能源汽车量产制造经验,推进核心部件智能化、自动化产线升级,提升量产良率与生产效率,持续释放规模化降本空间。
(三)模式创新:场景定制与梯度定价打开市场空间
依托成本优势推进场景化定制,针对工业、商业、家用、特种场景打造梯度化产品方案,避免盲目高端化堆料。家用场景极致压缩成本,主打轻量化、低功耗、高性价比方案;工业场景强化负载能力、稳定性与耐久性,平衡性能与成本。通过分层产品体系覆盖全场景需求,快速提升市场渗透率,以规模化市场需求反哺技术迭代与产能升级,形成产业良性循环。
(四)生态完善:补齐标准与检测认证体系短板
行业协会、科研机构与龙头企业需协同推进行业标准体系建设,完善减速器、控制器的可靠性测试、寿命评估、安全认证规范,规范行业发展秩序,淘汰低质低价产品。同时,搭建公共检测平台与技术创新平台,共享精密检测设备与研发资源,降低中小企业研发与测试成本,推动全行业技术水平与产品质量整体提升。
六、结语
人形机器人产业正处于从技术示范走向规模化量产的关键拐点,减速器与控制器的成本突围是产业跨越发展的核心命脉。国产化替代、架构革新、工艺升级、产业链赋能四大路径,共同推动核心部件成本实现断崖式下行,彻底打破了海外技术垄断与高价桎梏,为人形机器人大众化普及奠定坚实基础。
当前产业降本攻坚已取得阶段性成效,但仍面临高端性能不足、产品一致性偏弱、标准体系缺失等结构性短板。未来,行业需立足产业化落地需求,以技术迭代夯实性能基础,以产业协同完善供应链体系,以标准规范推动高质量发展,持续深化核心部件成本突围与性能升级。随着减速器、控制器核心技术的持续突破与规模化量产的全面落地,人形机器人将彻底摆脱高成本桎梏,全面渗透各类民用与工业场景,开启具身智能规模化落地的全新产业时代。












