

当大模型训练的算力需求跨越 10^25 至 10^26 FLOPs 量级,智算中心内部的网络互联正遭遇前所未有的物理极限。
传统铜缆在单通道 200Gbps 速率下传输距离大幅缩减,信号衰减与高功耗成为不可逾越的障碍。
可插拔光模块虽支撑了过去数代网络升级,但其高昂的功耗与延迟,使得以太网与交换网络的能耗占比陡升。
在这一背景下,将光引擎与交换芯片共封装的 CPO(Co-Packaged Optics) 架构,被业界视为突破功耗与带宽瓶颈的终极方案。
然而,将高热量的逻辑芯片与极度敏感的光学器件强行“封进同一个盒子”,也引发了关于热管理、良率连乘失效与生态锁定的巨大争议。
CPO 究竟是一场彻底重塑产业链的物理革命,还是被高估的工程难题?理解这一变化,需要从其产业基础、技术演进与产业链结构逐步拆解。
01.
行业定义:将光引擎置入芯片同一载体
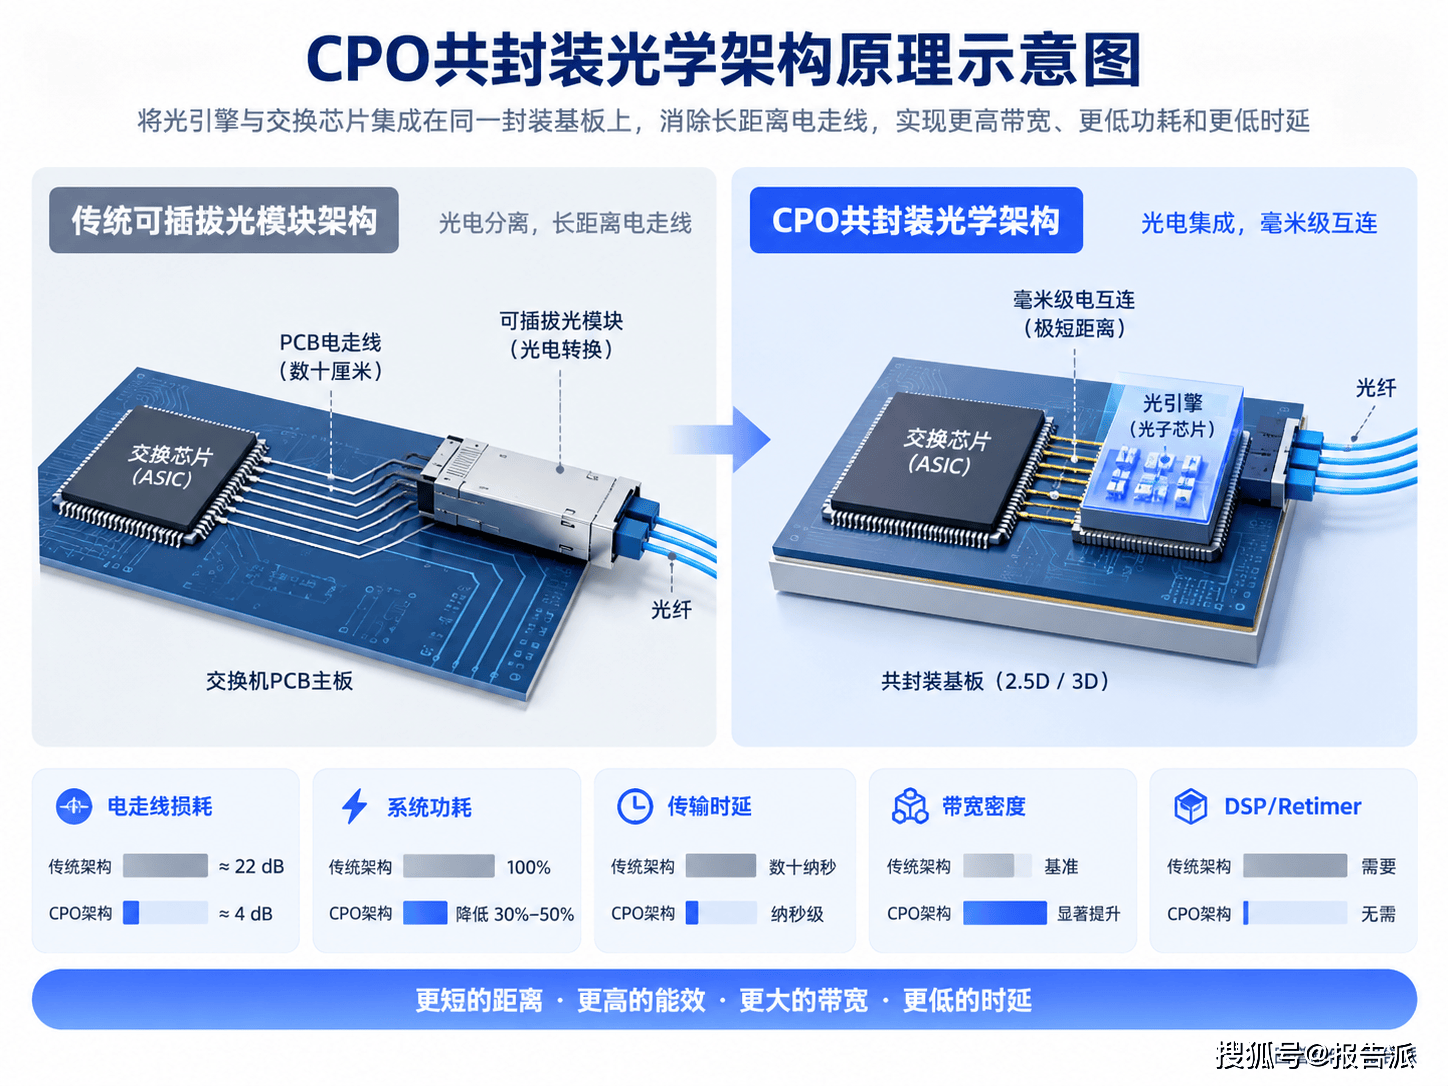
共封装光学(CPO)是一种将光引擎与交换 ASIC 或计算芯片(GPU、CPU)直接集成在同一封装基板上的先进架构。
在传统数据中心网络中,光电转换发生在插在交换机面板上的光模块内部。电信号需要经过 PCB 板上数十厘米的物理走线到达交换芯片,过程中会产生巨大的电损耗,并需要高功耗的 Retimer 或 DSP 芯片进行信号整形。
CPO 架构消除了这段长距离电走线。它通过 2.5D 或 3D 先进封装技术,将光引擎紧邻芯片放置,把物理电链路缩短至毫米级别。
这种改变不仅省去了高功耗的 DSP 芯片,还将电损耗从传统架构的约 22dB 降至 4dB 左右。系统功耗由此可降低 30% 至 50%,延迟压缩至纳秒级,单通道带宽密度得到数量级提升。
02.
架构分类:2.5D与3D下的技术分叉
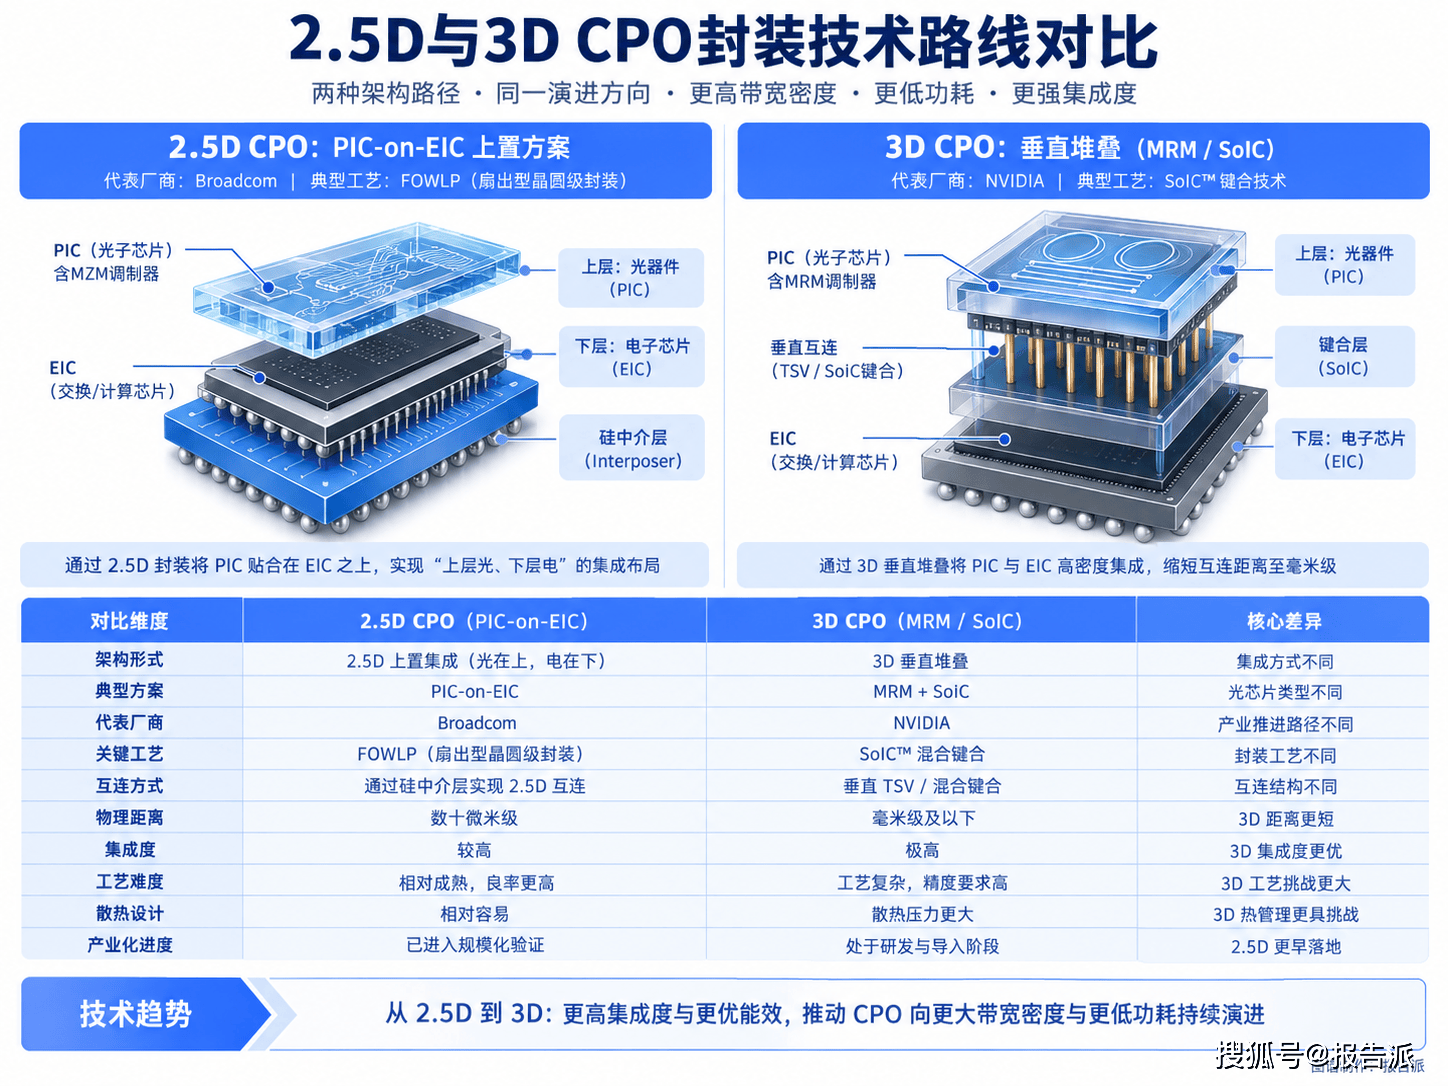
根据封装集成度与物理结构的异同,CPO 主要呈现三种封装形态与两条主流技术路线。
按封装深度分类:
A 型采用基础 2.5D 封装,电气连接长度在 10 厘米以内的短距范围;
B 型采用晶圆级先进 2.5D 封装,进一步压缩物理空间并提升信号传输效率;
C 型则实现了 3D 垂直堆叠,将光电芯片物理距离缩短至毫米级。
在产业落地路径上,巨头之间形成了明确的分化:
Broadcom 主推 2.5D 架构下的“PIC-on-EIC”上置方案。其采用扇出型晶圆级封装(FOWLP),形成“上层光、下层电”的堆叠布局。通过将集成马赫-曾德尔调制器(MZM)的光子芯片(PIC)直接贴合于电子芯片(EIC)之上,实现稳健的信号传输。
NVIDIA 则主攻基于微环调制器(MRM)的 3D 异构集成。依靠台积电的 SoIC™ 键合技术,将电子芯片与光子芯片进行高密度垂直堆叠。这种方案集成度极高,但对工艺精度与温度控制提出了更为苛刻的要求。
03.
演进历程:从铜线、可插拔到近封装的终点
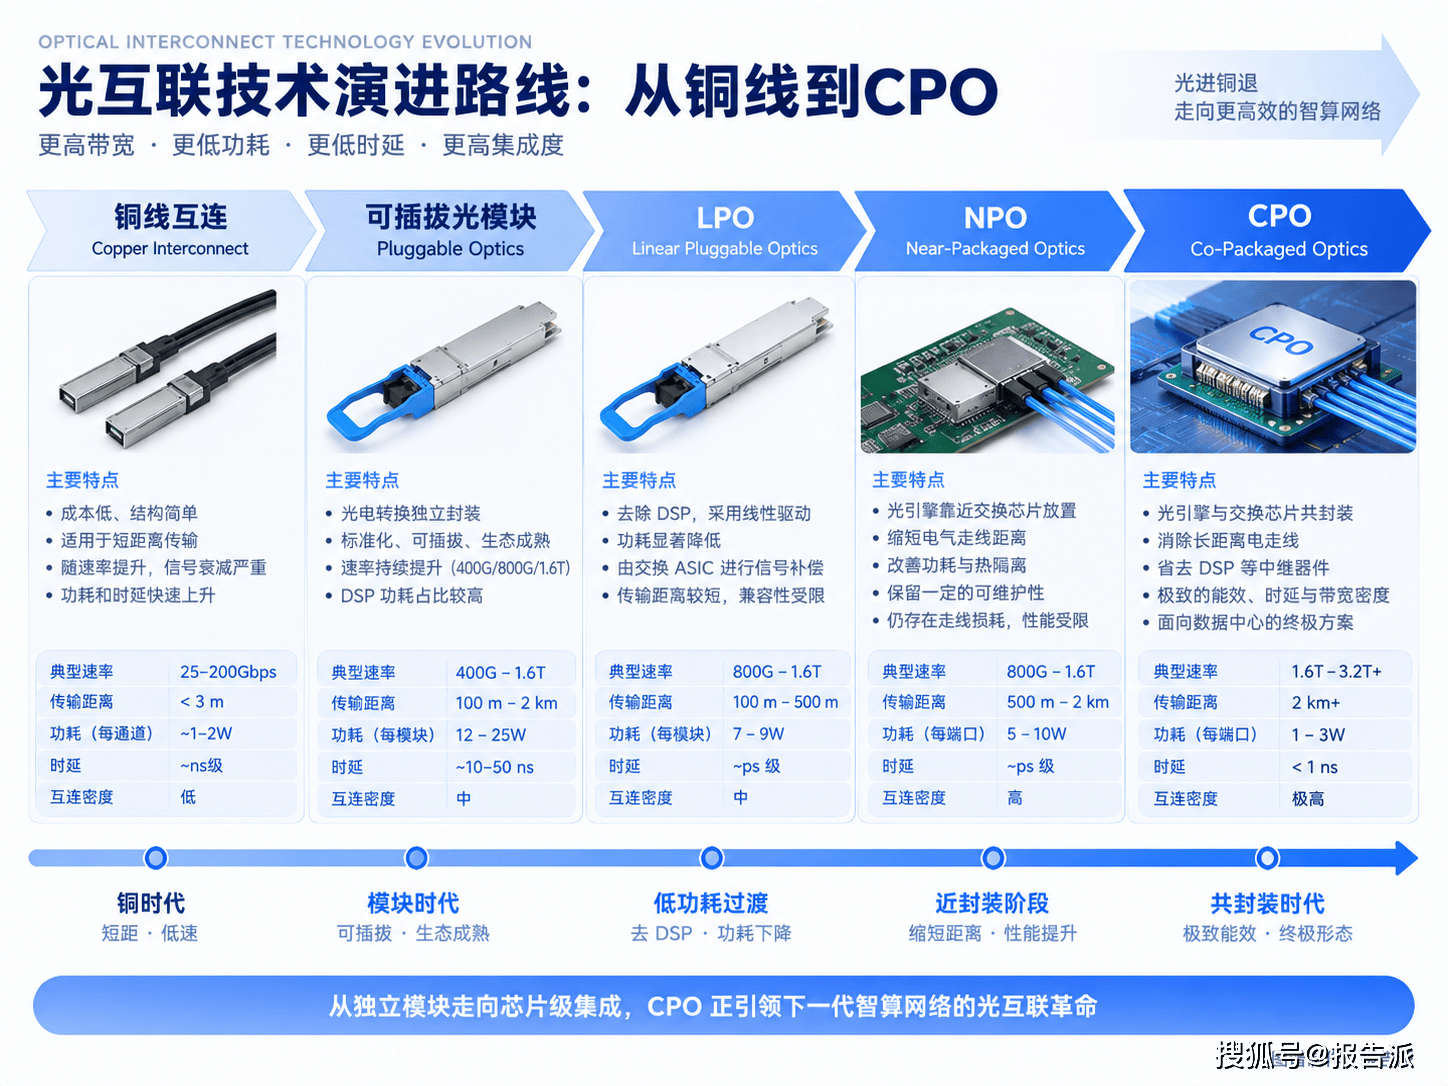
数据中心网络互联形态的演进,本质上是一场“光进铜退”与“光电距离缩短”的历史。
早期网络依靠铜缆与标准可插拔光模块。可插拔光模块将光引擎与电引擎独立封装,具备极高的解耦灵活性与可维护性。但随着速率从 800G 向 1.6T、3.2T 演进,DSP 带来的功耗占据了模块功耗的 40%-50%,物理瓶颈日益凸显。
为了缓解功耗压力,行业首先推出了 LPO(线性可插拔光学器件) 方案。LPO 剥离了光模块内部的 DSP 芯片,将信号补偿交由交换机 ASIC 负责。这一改动使模块功耗降至 7-9W,延迟缩短至皮秒级,且保留了插拔形态。然而,LPO 传输距离短、多厂商兼容性差的弱点,限制了其通用性。
随后出现的 NPO(近封装光学器件) 则构成了过渡形态。NPO 将光引擎移动至交换芯片旁边的 PCB 主板上,缩短了电气距离。它改善了热隔离,并保留了光引擎独立更换的可能,但走线依然存在损耗,最终仍面临性能上限。
CPO 则是这一演进路线的终点。它彻底打破了“模块”的概念,将光引擎直接合并进芯片封装本身,彻底消除了中继器件,实现了能效与密度的物理极限超越。
04.
产业链全景:从模块封测走向晶圆代工
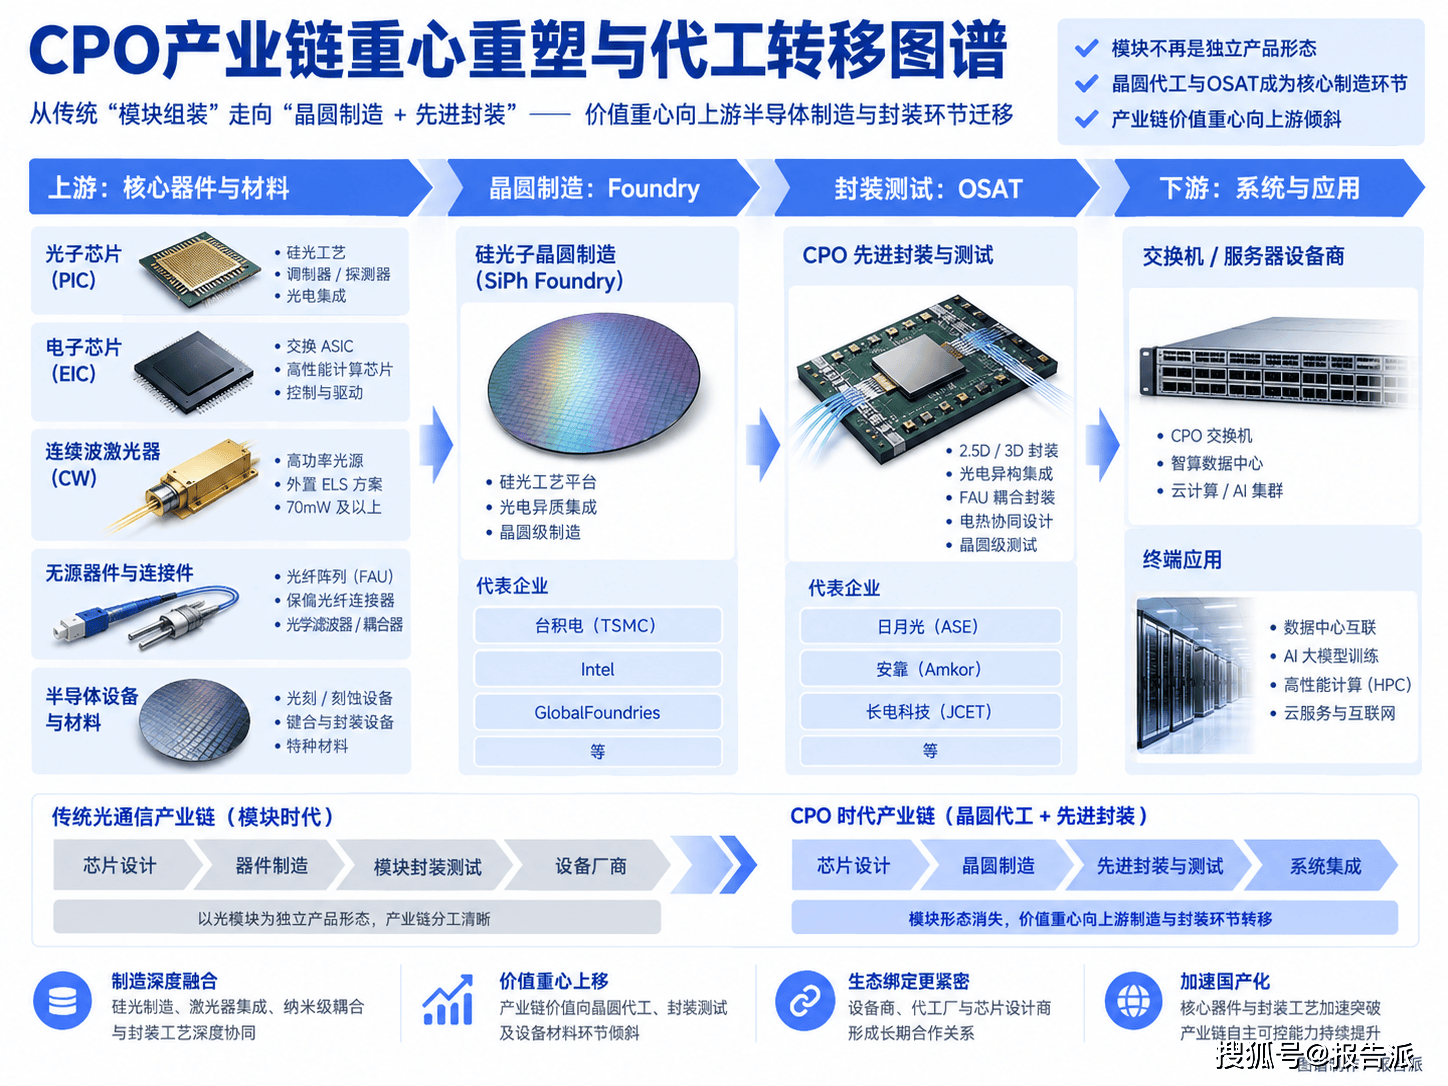
CPO 的兴起正在根本性地重塑传统光通信产业链的格局。
过去,光通信产业链呈现清晰的“芯片-器件-模块-设备”线性分工。模块厂商采购光芯片与无源器件进行组合封测,再交付给系统设备商。
在 CPO 架构下,光模块不再作为独立物理实体存在。产业链的核心制造环节正加速从传统的“模块级封测”向“晶圆代工厂 + OSAT(半导体封测厂)”转移。
制造流程深度融合了硅光子晶圆制造、激光器异质集成、纳米级 FAU(光纤阵列)耦合及电热协同封装。产业链的价值重心,正显著向上游的高精度半导体制造与封装装备倾斜。
设备供应商、半导体代工厂与芯片设计商的绑定变得前所未有地紧密。
05.
上游分析:核心芯片与连续波光源的攻坚
CPO 产业链上游主要由光子芯片(PIC)、电子芯片(EIC)、高功率连续波(CW)激光器及特种无源连接件构成。
PIC 芯片是光电转换的核心,主流方案依托硅光(SiPh)工艺制造,吸引了包括 Lumentum、Coherent、Broadcom、Intel 等传统光电巨头的深度投入。
交换 ASIC 芯片则是整个系统的控制枢纽,Broadcom 与 NVIDIA 占据了绝对主导地位。
此外,外置连续波光源(ELS)成为关键上游组件。由于光芯片对高温极其敏感,将激光器作为独立模块外置,可有效避开主芯片的巨额发热。国内如源杰科技等厂商,正在大功率 CW 激光器(70mW、100mW 及更高规格)领域加速国产替代与批量交付。
在物理连接端,高密度光纤阵列(FAU)与保偏光纤连接器也是保证光路低损耗输入的关键环节。
06.
中游分析:纳米级封装与全流程测试的重塑
中游环节涵盖了晶圆级异构集成、高精度光电耦合及多层级自动化测试。
晶圆代工与封装巨头如台积电(依托 CoWoS 与 SoIC 技术)、日月光成为了中游封测的技术主导者。由于 CPO 要求的对准精度从传统模块的微米级跃升至数十纳米级,中游制造对精密装备提出了近乎苛刻的要求。
贴装环节需要亚微米级的 TCB(热压键合)或混合键合(Hybrid Bonding)设备。
同时,测试环节从单一终测演变成五层测试插入点(PIC 晶圆级、EIC+PIC 键合级、光引擎级、ATE 封装终测与 SLT 系统级)。这催生了对高精度光电测试平台的强烈需求。
像罗博特科(通过收购 ficonTEC)布局了具备纳米级控制精度的耦合与测试设备;联讯仪器则在大容量误码仪、采样示波器及 CPO 高速光电混合测试 ATE 平台上实现了关键技术突破。
07.
下游分析:智算集群Scale-up场景的率先落地
CPO 的下游应用场景可以明确划分为 Scale-Out(横向扩展)与 Scale-Up(纵向扩展)两大网络层级。
目前产业界的共识是,CPO 将率先在 AI 集群的 Scale-Up 网络中实现大规模落地。Scale-Up 网络负责节点内 GPU 之间的极高带宽内存互联(如 NVLink 架构)。随着单通道速率向 400G 演进,传统铜缆的物理传输极限被压缩在 1 米以内,无法满足机架间的高密度扩张。由于 Scale-Up 多为单一巨头主导的封闭专有体系,厂商无需等待通用的国际 MSA 标准统一,即可实现垂直闭环落地。
在 Scale-Out 叶脊网络层级,芯片巨头也在加速推动 CPO 交换机的商用。Broadcom 已经相继推出了 25.6T、51.2T(Tomahawk 5 Bailly)以及 102.4T 的 CPO 交换芯片;NVIDIA 亦规划在 2026 年先后推出 Quantum-X InfiniBand 与 Spectrum-X 以太网 CPO 交换机。数据中心基础设施及云服务商(CSP)是这些高密度 CPO 设备的主要消化者。
08.
代表企业:从芯片巨头到精密设备的生态重组
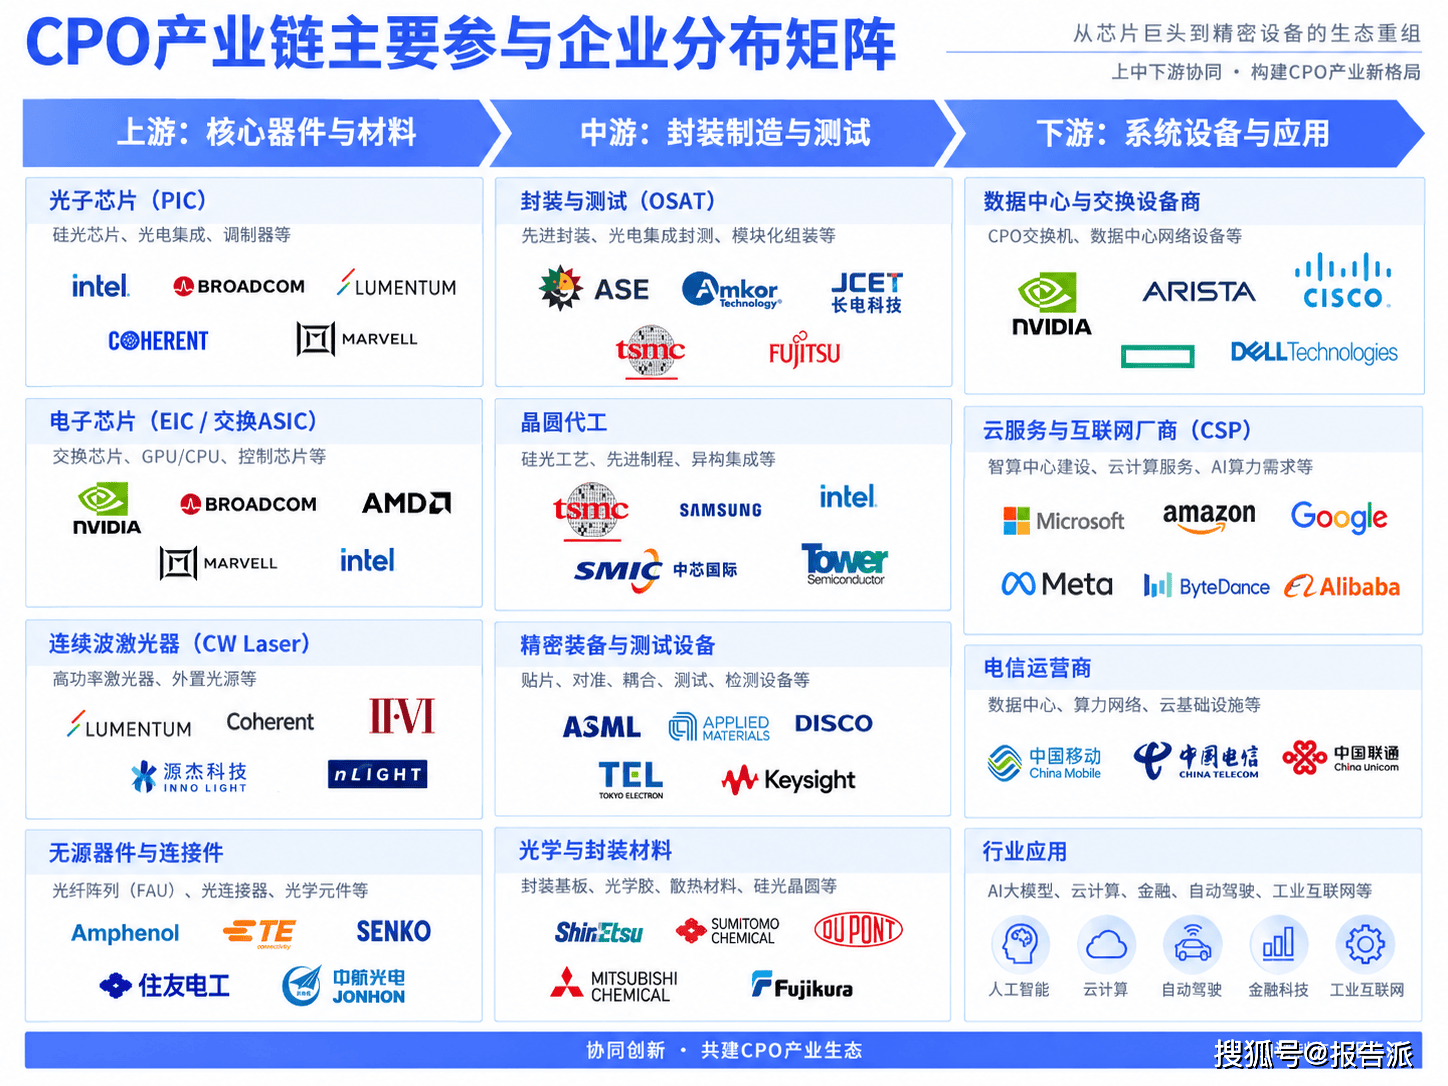
在 CPO 重构产业格局的过程中,核心代表企业在不同生态位上演着技术与资本的博弈。
芯片与系统层:Broadcom 与 NVIDIA 凭借各自的封闭体系与先进封装产能,掌握着 CPO 架构的标准定义权。
无源器件与光引擎代工领域:天孚通信凭借“无源+有源+代工”的综合能力,在 1.6T 光引擎配套 FAU 及外置激光器(ELS)领域实现了稳定量产。
高端检测与自动化装备端:天准科技在 CPO 在线 AOI 检测设备上取得商业化突破,打入头部代工供应链;罗博特科与联讯仪器则分别在纳米级封装自动化与光电联合测试 ATE 平台领域占据了先发优势。
整个产业链的竞争重点,正从单一器件的成本控制,转向先进封装工艺良率与自动化装备能力的综合比拼。
09.
终局研判:三路并存格局下的成本与生态隐忧

综合技术演进路线与商业化落地节奏,未来的智算中心光互联不会呈现单一步骤的彻底替代,而是将维持“OCS + CPO + 可插拔光模块”三类技术路线并存的格局。OCS(全光交换)将主导超大规模集群的 Spine 顶层架构;可插拔光模块凭借极高的灵活性、供应链成熟度及即插即用生态,仍将在 Leaf 层以下及中长距离互联中占据主流;CPO 则专注于高密度、极低时延的 Scale-Up 场景及最高速率的边缘交换。尽管市场机构预测,全球 CPO 市场规模将在 2027 年突破 50 亿美元并在 2030 年达到 150 亿美元,但其大规模全面放量仍面临着深刻的商业矛盾。最核心的瓶颈在于“异构集成的热管理”与“生态锁定下的运维代价”。高发热的逻辑芯片与高敏感度的硅光器件深度绑定,不仅对散热路径设计提出了严苛挑战,更导致了极高的连乘失效风险。一旦单点光器件损坏,便意味着整个高价值主芯片的报废。此外,AI 算力芯片的迭代周期已缩短至 2 年左右,而 CPO 将光学组件与芯片绑定,导致无法进行独立升级。在统一的标准规范缺失前,CPO 架构是否会因过度绑定单一芯片巨头,而演变成数据中心客户难以承受的商业成本黑洞?这一问题,尚需市场在工程化规模落地的过程中给出答案。















