

摘要:低空经济作为国家战略性新兴产业,依托空域资源开放、政策体系完善与技术快速迭代,迈入规模化爆发的关键窗口期。电动垂直起降飞行器(eVTOL)凭借无跑道起降、低噪音、零排放、高机动的核心优势,突破传统地面交通的空间与效率桎梏,被视作城市空中通勤(UAM)的核心载体,能够有效破解大城市拥堵、通勤耗时长、出行效率低等民生与城市治理难题。当前全球eVTOL机型迭代加速、适航试飞常态化、示范运营有序落地,产业热度持续攀升,市场普遍形成“空中通勤即将普及”的乐观预期。但从规模化商用视角来看,eVTOL载人飞行器仍面临动力续航、飞行安全、空域管控、基建配套、成本运营与公众接受度等多重系统性瓶颈,技术成熟度、产业配套与治理体系尚未适配常态化城市通勤需求。本文立足低空经济爆发的产业背景,梳理eVTOL技术与产业发展现状,系统剖析城市空中通勤落地的核心壁垒,量化研判产业落地周期与发展阶段,明确短期示范运营、中长期规模化通勤的差异化发展路径,为低空交通产业化落地提供学术参考与实践依据。

关键词:低空经济;eVTOL载人飞行器;城市空中通勤;适航认证;空域管理;交通产业化
一、引言
随着城镇化进程持续深化,超大城市、特大城市地面交通拥堵问题日趋常态化,地面路网扩容空间趋近饱和,传统汽车、轨道交通的通勤效率提升遭遇物理瓶颈,立体化、空中化交通成为城市通勤升级的必然趋势。低空经济政策的持续松绑与产业体系的快速完善,为低空交通商业化落地提供了坚实政策支撑,电动垂直起降飞行器(eVTOL)凭借无需跑道、低空飞行、绿色节能、灵活部署的独特优势,成为重构城市短途通勤体系的核心装备,可有效覆盖30至100公里城市圈通勤场景,大幅压缩跨片区、城郊通勤时长。
近年来,国内外企业持续推出多款载人eVTOL机型,部分机型已完成适航初审、多地示范飞行与载人体验运营,技术迭代速度持续加快,产业进入爆发式增长前夜。但繁荣的产业表象之下,eVTOL城市通勤仍停留在“演示化、试点化、小众化”阶段,距离全民普及、常态化、商业化的城市通勤场景仍存在显著代际差距。不同于传统交通装备的单点技术突破,eVTOL规模化通勤落地,需要实现技术、空域、基建、监管、成本、安全体系的全维度成熟。基于此,本文系统性拆解eVTOL城市通勤的现存优势与核心瓶颈,精准界定产业发展阶段与落地周期,厘清低空交通从示范飞行到全民通勤的演进路径。
二、eVTOL城市通勤的产业基础与技术优势
2.1 产业政策持续赋能,空域开放持续深化
国内低空领域改革持续推进,低空空域分类管控、飞行审批简化、试点城市扩容等政策陆续落地,打破了传统低空飞行管制严格、审批繁琐、运营受限的行业壁垒,为eVTOL常态化飞行提供了制度基础。多地设立低空经济示范区、飞行运营沙盒,鼓励企业开展载人试飞、通勤航线试点、场景验证运营,形成政策先行、试点引领的产业发展格局,为eVTOL城市通勤的场景落地积累了丰富的实践经验。
2.2 技术体系日趋成熟,基础能力满足试点需求
经过多年技术迭代,eVTOL在气动布局、飞控系统、动力架构、轻量化结构等方面实现持续突破,多旋翼、倾转旋翼、复合翼等多条技术路线并行成熟,适配不同通勤场景需求。当前主流载人eVTOL巡航速度可达100至130公里每小时,能够将城市百公里通勤时长压缩至1小时以内,通勤效率远超地面交通。同时,自动驾驶飞控、多传感器融合避障、应急迫降等技术持续优化,机型稳定性与安全性持续提升,多款国产机型获得适航认证初审资格,具备基础载人飞行与试点通勤能力。
2.3 场景优势突出,适配城市通勤核心痛点
相较于传统交通方式,eVTOL彻底摆脱地面道路拥堵、轨道站点限制,依托垂直起降能力,可在楼顶、立体场站、城市空地快速部署起降点,适配城郊通勤、跨区出行、应急通勤、短途商务出行等多元场景。按照航程划分,百公里以内的eVTOL机型可精准匹配城市日常通勤需求,属于典型的“空中短途交通工具”,能够有效填补城市高速通勤的场景空白,具备极强的场景适配价值与产业潜力。
三、eVTOL城市通勤规模化落地的核心瓶颈
3.1 动力续航短板突出,无法适配高频通勤需求
动力电池性能不足是制约eVTOL常态化通勤的首要技术瓶颈。当前民用主流动力电池能量密度普遍低于300Wh/kg,距离规模化商用所需的400Wh/kg以上标准存在明显差距,形成严苛的续航与载重制衡矛盾。当前主流载人eVTOL纯电续航<div id="m.lqzb3.com8634">普遍集中在30至100公里,典型机型续航时长仅25分钟左右,不仅无法支撑长距离通勤,还难以应对天气变化、航线绕行、空中滞留等突发工况,安全冗余不足。同时,电池快充速度慢、低温衰减严重、热失控风险突出,连续起降的循环稳定性较差,无法满足城市通勤高频次、全天候、连续作业的运营要求。电池自重带来的配重惩罚进一步放大性能短板,形成“电池越重、动力消耗越大、续航越短”的恶性循环。
3.2 空域管控与空管体系滞后,无法支撑大规模空中交通
城市低空属于复杂动态空域,建筑物密集、电磁环境复杂、飞行障碍物繁多,传统空管体系针对有人机、固定航线设计,完全不适配eVTOL大规模、低空空域、高密度、动态航线的飞行需求。当前国内尚未建成适配城市低空通勤的自动化空管调度系统,海量飞行器<div id="www.lqzb3.com3910">同时飞行的航线规划、动态避让、冲突预警、故障调度、跨区域联动机制均未完善。人工审批模式效率低下,无法满足通勤出行即时响应、高频调度的需求,空域资源利用率低、飞行通行效率差,成为规模化通勤落地的核心制度壁垒。
3.3 适航认证严格,安全与可靠性体系尚未完善
载人飞行器的安全标准严苛,eVTOL作为新型航空器,适航认证体系复杂、审核周期漫长、验证门槛极高。目前全球范围内完全取得商用载人适航资质的机型极少,多数机型仅处于试飞、试运营阶段,长期可靠性、疲劳寿命、故障容错能力<div id="lqzb3.com4805">尚未经过大规模实战验证。同时,低空复杂气象、城市乱流、电磁干扰等工况下的飞行稳定性不足,自主避障、应急处置、故障返航的智能化能力薄弱,事故应急救援、故障追责、安全监管体系尚不健全,无法保障大规模载人通勤的绝对安全。
3.4 基建配套缺失,运营成本居高不下
常态化城市空中通勤需要完善的起降场站、充电换电、运维检修、调度指挥基础设施体系,当前城市立体起降点布局稀缺、配套基建空白,难以形成网格化通勤航线网络。同时,eVTOL单机造价、运维成本、电池更换成本、人员成本高昂,现阶段单次通勤票价远超地面交通,不具备大众化普及的经济可行性。产业尚未形成规模化量产效应,供应链体系不完善,成本压降空间虽大,但短期无法实现亲民化运营,制约大众通勤场景落地。
3.5 公众接受度与伦理风险制约普及速度
城市上空常态化飞行存在噪音扰民、空中坠落、隐私泄露、空域安全等潜在风险,公众对低空飞行器的安全性、舒适性、干扰性仍存在普遍顾虑。相较于成熟地面交通,eVTOL事故案例虽少但舆论敏感度极高,一旦出现安全事故,将严重冲击产业信任体系。同时,低空飞行的隐私保护、空域使用规则、飞行伦理规范尚未统一,社会治理体系滞后于技术发展速度。
四、产业落地阶段研判:从示范试点到全民通勤的周期划分
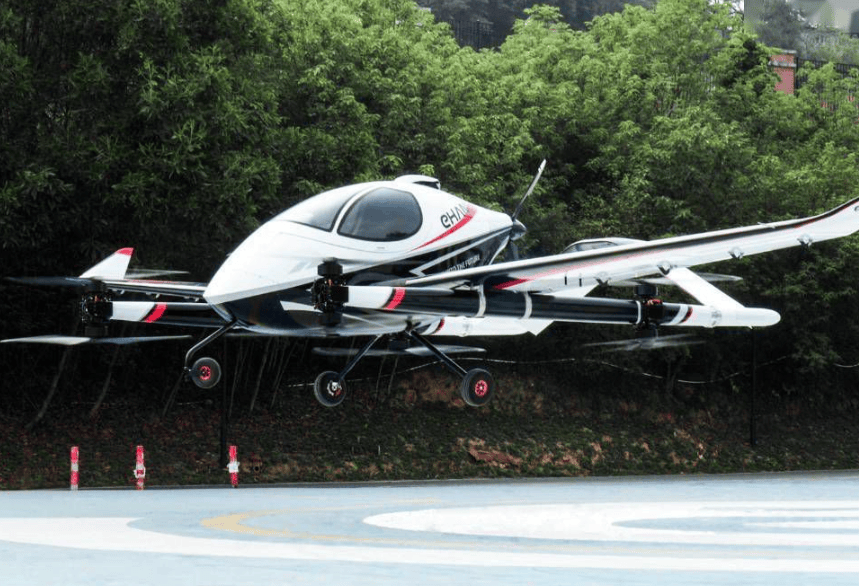
综合技术、制度、基建、成本多重瓶颈,eVTOL城市通勤将呈现循序渐进、分阶段落地的发展格局,短期内难以实现全民普及。短期1至3年,产业将持续处于示范运营阶段,主要在景区、园区、特定城区开展小众航线试点,主打体验式出行、商务短途通勤,以技术验证、场景打磨、数据积累、基建布局为主。中期3至8年,随着适航体系完善、空管系统升级、电池技术迭代、成本持续压降,eVTOL将进入区域规模化通勤阶段,在一线、新一线城市形成固定通勤航线,成为小众高效通勤补充方式。长期8至15年,随着全产业链成熟、空域治理体系完善、智能化飞控与调度全面落地,eVTOL有望真正融入城市公共交通体系,实现大众化、常态化城市空中通勤。
五、结语
低空经济的全面爆发,为eVTOL载人飞行器提供了绝佳的产业发展机遇,其高效、立体、灵活的通勤优势,是破解大城市交通拥堵的最优解之一,未来终将重塑城市通勤格局。但客观来看,当前eVTOL城市通勤仍处于产业初级阶段,动力续航短板、空域治理滞后、安全体系不完善、基建配套缺失、运营成本高昂等多重壁垒,决定了其距离全民常态化城市通勤仍有较长距离。
eVTOL城市通勤的落地不是单一技术突破,而是技术、制度、基建、安全、成本、治理的全维度系统工程。未来产业发展需摒弃速成思维,坚持试点先行、循序渐进的发展逻辑,持续攻克动力与飞控核心技术、完善适航与空管体系、推进低空基建网格化布局、构建安全治理与运营体系,逐步实现从示范飞行到区域通勤、最终全民普及的迭代升级,真正开启城市立体通勤新时代。















