

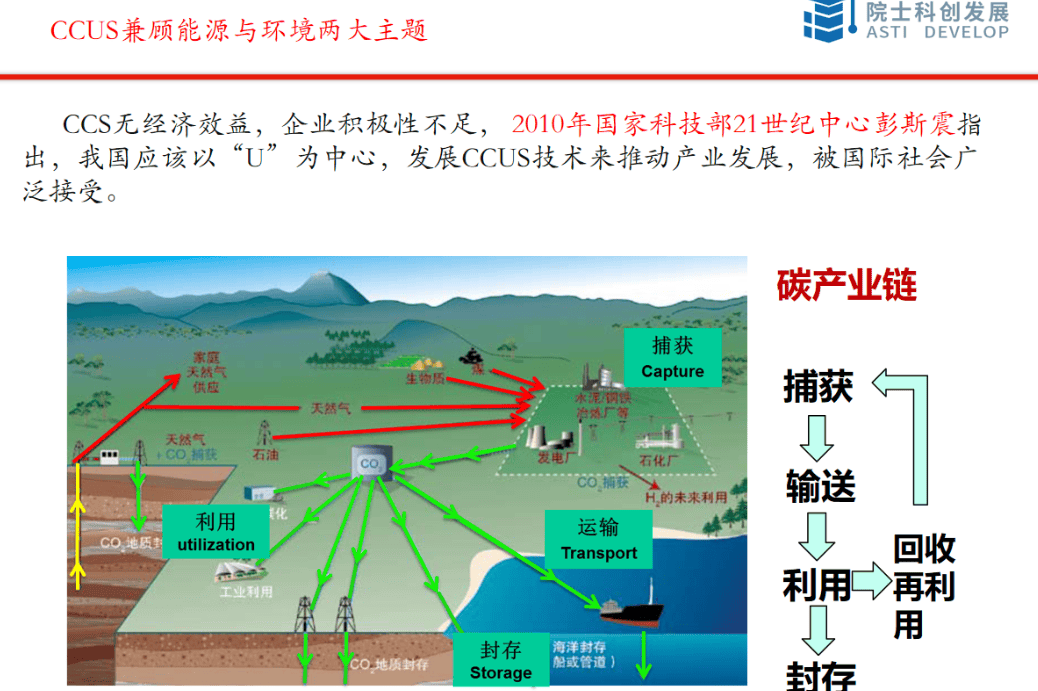
摘要:工业领域是我国碳排放的核心主体,钢铁、水泥、煤化工、火电等高耗能行业存在碳排放基数大、减排刚性强、工艺迭代周期长、深度脱碳难度大等结构性特征,仅依靠源头节能、清洁能源替代、工艺改造难以快速实现碳中和目标。碳捕获、利用与封存(CCUS)作为末端减排与碳循环利用的兜底核心技术,可直接捕获工业生产过程中的二氧化碳排放,实现存量碳排放的精准减量,成为工业刚性减排、弥补碳中和技术缺口的关键支撑。当前我国CCUS技术已完成实验室研发与小规模工程示范,逐步迈入规模化商业化试点阶段,技术成熟度持续提升、工程体系日趋完善,但仍面临成本偏高、商业模式单一、产业链不完善、封存利用场景受限、政策激励机制不足等产业化瓶颈。本文系统梳理燃烧后捕集、富氧燃烧、化学链燃烧等主流CCUS技术谱系与适配特征,剖析高耗能工业的脱碳痛点与CCUS赋能逻辑,总结现阶段商业化落地的核心困境,构建技术迭代、场景多元、市场赋能、政策配套的商业化发展路径,明确CCUS在工业碳中和体系中的定位与价值,为高耗能工业绿色低碳转型、CCUS产业规模化落地与双碳目标推进提供理论支撑与实践参考。
关键词:CCUS;碳捕获;商业化;工业碳中和;高耗能产业;碳封存;碳资源化利用
一、引言
在“3060双碳”战略引领下,我国能源结构与工业体系加速绿色低碳转型,清洁能源替代、节能改造、循环生产等前端减碳技术全面落地,有效控制了新增碳排放增量。但钢铁、建材、火电、煤化工、石化等基础工业属于国民经济支柱产业,生产工艺依赖高温热工反应与化石原料,存在大量不可替代的刚性碳排放,属于难减排、高基数、长周期的重点排放领域。传统前端减碳手段受限于工艺特性、能源禀赋与产业成本,无法实现工业体系的深度碳中和,亟需末端减排技术形成互补支撑,构建“源头减碳+过程控碳+末端固碳”的全链条脱碳体系。
碳捕获、利用与封存技术(CCUS)通过工业烟气捕集、二氧化碳提纯、资源化利用与地质封存,直接消解工业存量碳排放,突破传统工业脱碳的技术天花板,是现阶段唯一可实现高耗能工业大规模、快速化深度减排的兜底技术,也是全球工业碳中和体系的核心组成部分。近年来,全球CCUS产业快速迭代,我国已建成多个百万吨级CCUS示范工程,技术国产化率持续提升,逐步完成从技术示范向商业化试点的转型。随着相关国家标准陆续落地、工程经验不断积累、资源化场景持续拓展,CCUS商业化进程正式进入加速窗口期。
但相较于成熟的工业减排体系,CCUS仍属于新兴产业,高运行成本、低效的商业模式、有限的利用封存场景、不完善的产业链配套,成为制约其规<div id="m.yy8zb.com5063">模化商业化落地的核心障碍,难以充分释放工业减排价值。基于此,本文立足工业碳中和现实需求,系统阐释CCUS技术体系与工业适配逻辑,深度剖析商业化落地瓶颈,探索产业化高质量发展路径,厘清CCUS对工业碳中和的赋能机制与产业价值。
二、主流CCUS技术谱系与工业适配特征
经过多年技术迭代,CCUS已形成燃烧后捕集、富氧燃烧、化学链燃烧三大主流技术路线,配套完善的提纯、压缩、输送、利用与封存体系,不同技术路线适配不同工业场景,差异化满足高耗能产业的减排需求,构成工业碳中和的核心技术底座。
2.1 燃烧后捕集技术
燃烧后捕集是目前技术最成熟、商业化落地最广泛的CCUS技术,适配绝大多数存量工业设备改造。该技术在工业锅炉、窑炉烟气排放末端设置捕集装置,通过化学吸收、物理吸附等方式分离烟气中的二氧化碳,无需改造原有生产工艺,改造成本低、适配性极强。其中化学吸收法凭借吸收效率高、提纯精度高的优势,成为火电、煤化工、大型水泥厂的主流应用方案。该技术可适配存量工业装置的低碳改造,无需大规模停产升级,是现阶段工业碳中和性价比最高、落地最快的技术路线,短板在于吸收剂再生能耗较高,整体运行成本偏高。
2.2 富氧燃烧技术
富氧燃烧技术通过高纯度氧气替代空气参与燃料燃烧,降低烟气中氮气占比,大幅提升二氧化碳浓度,简化捕集提纯流程,降低捕集能耗与设备投入。该技术适配新建大型工业项目与规模化产能基地,适合钢铁烧结、大型火电、煤化工等集中排放场景,优势在于碳排放浓度高、捕集效率稳定、规模化成本优势显著,缺点是需要改造燃烧系统、配套制氧设备,存量设备改造难度大、初期投入高。
2.3 化学链燃烧技术
化学链燃烧属于新一代前沿低碳技术,通过载氧体实现燃料间接燃烧,彻底规避氮气混入,直接生成高纯度二氧化碳产物,可实现近乎零能耗<div id="www.yy8zb.com0189">捕集。该技术处于工程示范向商业化过渡阶段,长期降本潜力巨大,适配未来新建高端低碳工业项目,是CCUS技术远期迭代的核心方向。现阶段受限于载氧体稳定性、设备工艺成熟度,尚未实现大规模产业化应用。
三、CCUS赋能工业碳中和的核心机制与场景价值
工业碳中和的核心难点,是刚性工艺碳排放无法通过清洁能源替代彻底消除,而CCUS的核心价值就是补齐工业脱碳短板,实现存量碳排放清零、增量碳排放管控,赋能高耗能产业平稳低碳转型,兼顾产业安全与双碳目标。
3.1 破解高耗能产业脱碳瓶颈
钢铁、水泥、煤化工等行业的碳排放,不仅包含能源燃烧碳排放,还包含大量原料反应、工艺分解产生的工艺碳排放,此类碳排放无法通过光伏、风电等清洁能源替代消除,是工业碳中和的核心难点。CCUS可直接捕捉工艺端与能源端的全维度<div id="yy8zb.com5081">碳排放,实现刚性碳排放的精准消解,突破传统脱碳技术的天花板,让高耗能产业在保留原有产能、保障产业链安全的前提下,实现深度碳中和,避免产业低碳转型引发的产能收缩、供应链波动问题。
3.2 实现碳资源化循环利用,构建低碳产业体系
现代CCUS已从单一碳封存升级为“捕集+资源化利用”的循环模式,大幅提升技术经济性。捕集提纯后的高纯度二氧化碳,可应用于油气驱替、化工合成、矿化固碳、农业增效、航空干冰等多元场景,实现废弃二氧化碳的资源化转化。例如,结合绿氢合成甲醇、尿素等化工原料,通过矿化反应制备建材骨料,利用二氧化碳驱油提升油气采收率,形成“工业排碳—碳捕集—资源再利用”的闭环体系,将减排成本转化为产业收益,实现生态效益与经济效益协同统一。
3.3 支撑存量工业低碳改造,降低转型阵痛
我国大量工业存量设备服役周期长、资产规模大,全面淘汰替换将造成巨额资产浪费,引发产业波动。CCUS依托末端改造、无需重构主工艺的优势,适配存量工业装置的低碳升级需求,无需大规模设备更替即可实现碳排放大幅下降,有效降低工业低碳转型成本与转型阵痛,保障工业体系平稳迭代、安全可控。
四、CCUS商业化落地现存核心瓶颈
当前我国CCUS产业已具备规模化工程落地能力,但商业化体系尚未成熟,成本、模式、产业链、政策四大维度的短板,制约产业规模化普及,难以充分释放工业减排价值。
4.1 运维成本偏高,经济性短板突出
CCUS项目初期设备投入大、运行能耗高,吸收剂损耗、设备运维、二氧化碳提纯压缩均产生高额成本。现阶段传统工业企业实施CCUS改造的减排成本,远高于碳市场交易价格与常规节能改造成本,项目盈利空间狭窄,企业主动投建意愿不足,市场化内生动力缺失,产业高度依赖政策示范与国企牵头落地。
4.2 商业模式单一,资源化利用率不足
目前国内CCUS项目仍以地质封存、油气驱替为主,资源化高附加值利用场景占比偏低,产业链价值挖掘不足。多数项目仅依靠政府补贴、碳减排收益维持运营,缺乏多元化盈利模式;二氧化碳深加工、高端化工合成、碳基新材料等高附加值利用技术落地不足,资源化转化链条短、产品附加值低,难以覆盖减排成本。
4.3 产业链配套不完善,工程标准化缺失
CCUS属于跨领域新兴产业,涵盖装备制造、化工材料、地质工程、碳交易等多个领域,目前国内尚未形成完整的专业化产业链。核心吸收剂、高端分离设备、精准监测装备国产化程度有待提升,项目建设缺乏统一的设计标准、施工规范、运维标准与安全标准,不同项目技术路线、工程质量参差不齐,规模化复制难度大、迭代速度慢。
4.4 政策激励与市场机制不健全
全国碳市场尚未完全纳入工业CCUS减排核算,CCUS项目的碳资产认定、减排量核算、收益兑现机制不完善,项目长期收益稳定性不足。同时缺乏专项税收优惠、电价补贴、用地支持等激励政策,市场化投融资体系不完善,社会资本参与积极性低,产业主要依靠国有资本推动,市场化活力不足。
五、CCUS商业化赋能工业碳中和的优化路径
推动CCUS规模化商业化落地,需立足工业碳中和刚需,坚持技术降本、场景拓容、市场赋能、政策兜底协同推进,构建可持续、可复制、可规模化的产业体系。
在技术层面,持续推进核心技术国产化与低成本迭代。重点研发低能耗吸收剂、高效吸附材料、智能化捕集装备,降低捕集、提纯、压缩全流程能耗与成本;推广模块化、标准化CCUS装备,适配不同工业场景的改造需求,提升项目复制效率;布局化学链燃烧、新型矿化固碳等前沿技术,储备远期低成本减排能力。同时依托工业产业集群,建设规模化CCUS集中减排项目,通过集约化运营摊薄单吨减排成本,发挥规模经济优势。
在产业层面,拓展多元化资源化利用场景,完善盈利模式。摆脱单一封存模式,大力发展二氧化碳化工合成、碳基新材料、矿化建材、生物利用等高附加值赛道,延长产业链条,提升项目综合收益;推动跨产业协同,实现工业碳排放与新材料、新能源、建材产业联动,构建循环经济体系,让CCUS项目从“成本型减排”转向“收益型产业”。
在机制层面,健全市场化激励与政策配套体系。完善碳市场CCUS减排核算规则,明确碳资产确权、交易与抵扣机制,提升项目收益稳定性;出台专项补贴、税收减免、绿色金融支持政策,降低企业投资运营压力;鼓励社会资本参与CCUS项目投资、建设与运营,培育专业化第三方碳减排服务企业,推动产业市场化、专业化发展。
在工程层面,建立统一的行业标准体系。规范CCUS项目设计、建设、运维、监测、封存安全全流程标准,完善质量管控与安全监管体系,推动项目标准化、规范化复制,加速产业规模化普及。
六、结语
CCUS作为工业碳中和不可或缺的兜底核心技术,有效破解了高耗能产业刚性碳排放难减排、存量产能低碳改造难、工艺脱碳天花板低的产业痛点,是平衡我国工业产业安全、经济发展与双碳目标的关键支撑技术。当前我国CCUS产业已完成技术验证与示范落地,进入商业化加速的关键窗口期,但仍面临成本偏高、商业模式单一、产业链不完善、市场机制不健全等瓶颈。未来,随着核心技术持续迭代、资源化场景不断拓展、市场机制日趋完善、产业标准逐步统一,CCUS将实现从政策示范向市场化规模化普及的转型,全面赋能钢铁、水泥、火电、煤化工等高耗能工业深度脱碳,构建“源头减碳、过程控碳、末端固碳、循环用碳”的完整工业低碳体系,为我国工业碳中和目标落地、经济社会绿色高质量转型提供坚实产业支撑。














