

为什么区域银行的数据协同长期受阻?
区域银行并非缺乏系统,而是面临典型的‘多系统、难协同’困局:信贷系统(Oracle)、CRM(SQL Server)、核心系统(DB2)彼此隔离。数据库异构、接口缺失、字段口径不统一,且严格禁止公有云部署——数据必须‘不出域、不离机房’。
IT团队仅3人,既要保障核心系统7×24稳定运行,又无专职数据工程师,SQL开发与ETL运维能力严重不足。
在此背景下,Excel并未退场,反而承担关键补位职能:客户尽调标签、线下触点记录、抵押物动态评估等信息,仍依赖客户经理手工录入台账。这种模式带来三重隐性成本:
- 人工补录易错漏;
- 版本混乱难追溯;
- 更新无法调度,导致数据滞后、口径难对齐、异常发现普遍延后至月度结账后。
‘Excel级操作’的技术根基:合规前提下的高效融合
所谓‘Excel级操作’,并非功能简化,而是将复杂数据融合能力封装为业务人员可理解、可配置、可验证的交互动作。其可行性源于面向强合规场景的底层设计:
- 私有化底座确保数据主权:全栈本地部署,支持与银行现有AD/LDAP统一认证集成,账号体系零改造接入,满足‘数据不出域、权限不越界’刚性要求;
- JDBC直连穿透异构壁垒:无需反向开发接口或改造源库,通过标准化驱动直连Oracle、SQL Server、DB2等老旧数据库,自动屏蔽SQL方言差异,大幅降低技术适配成本;
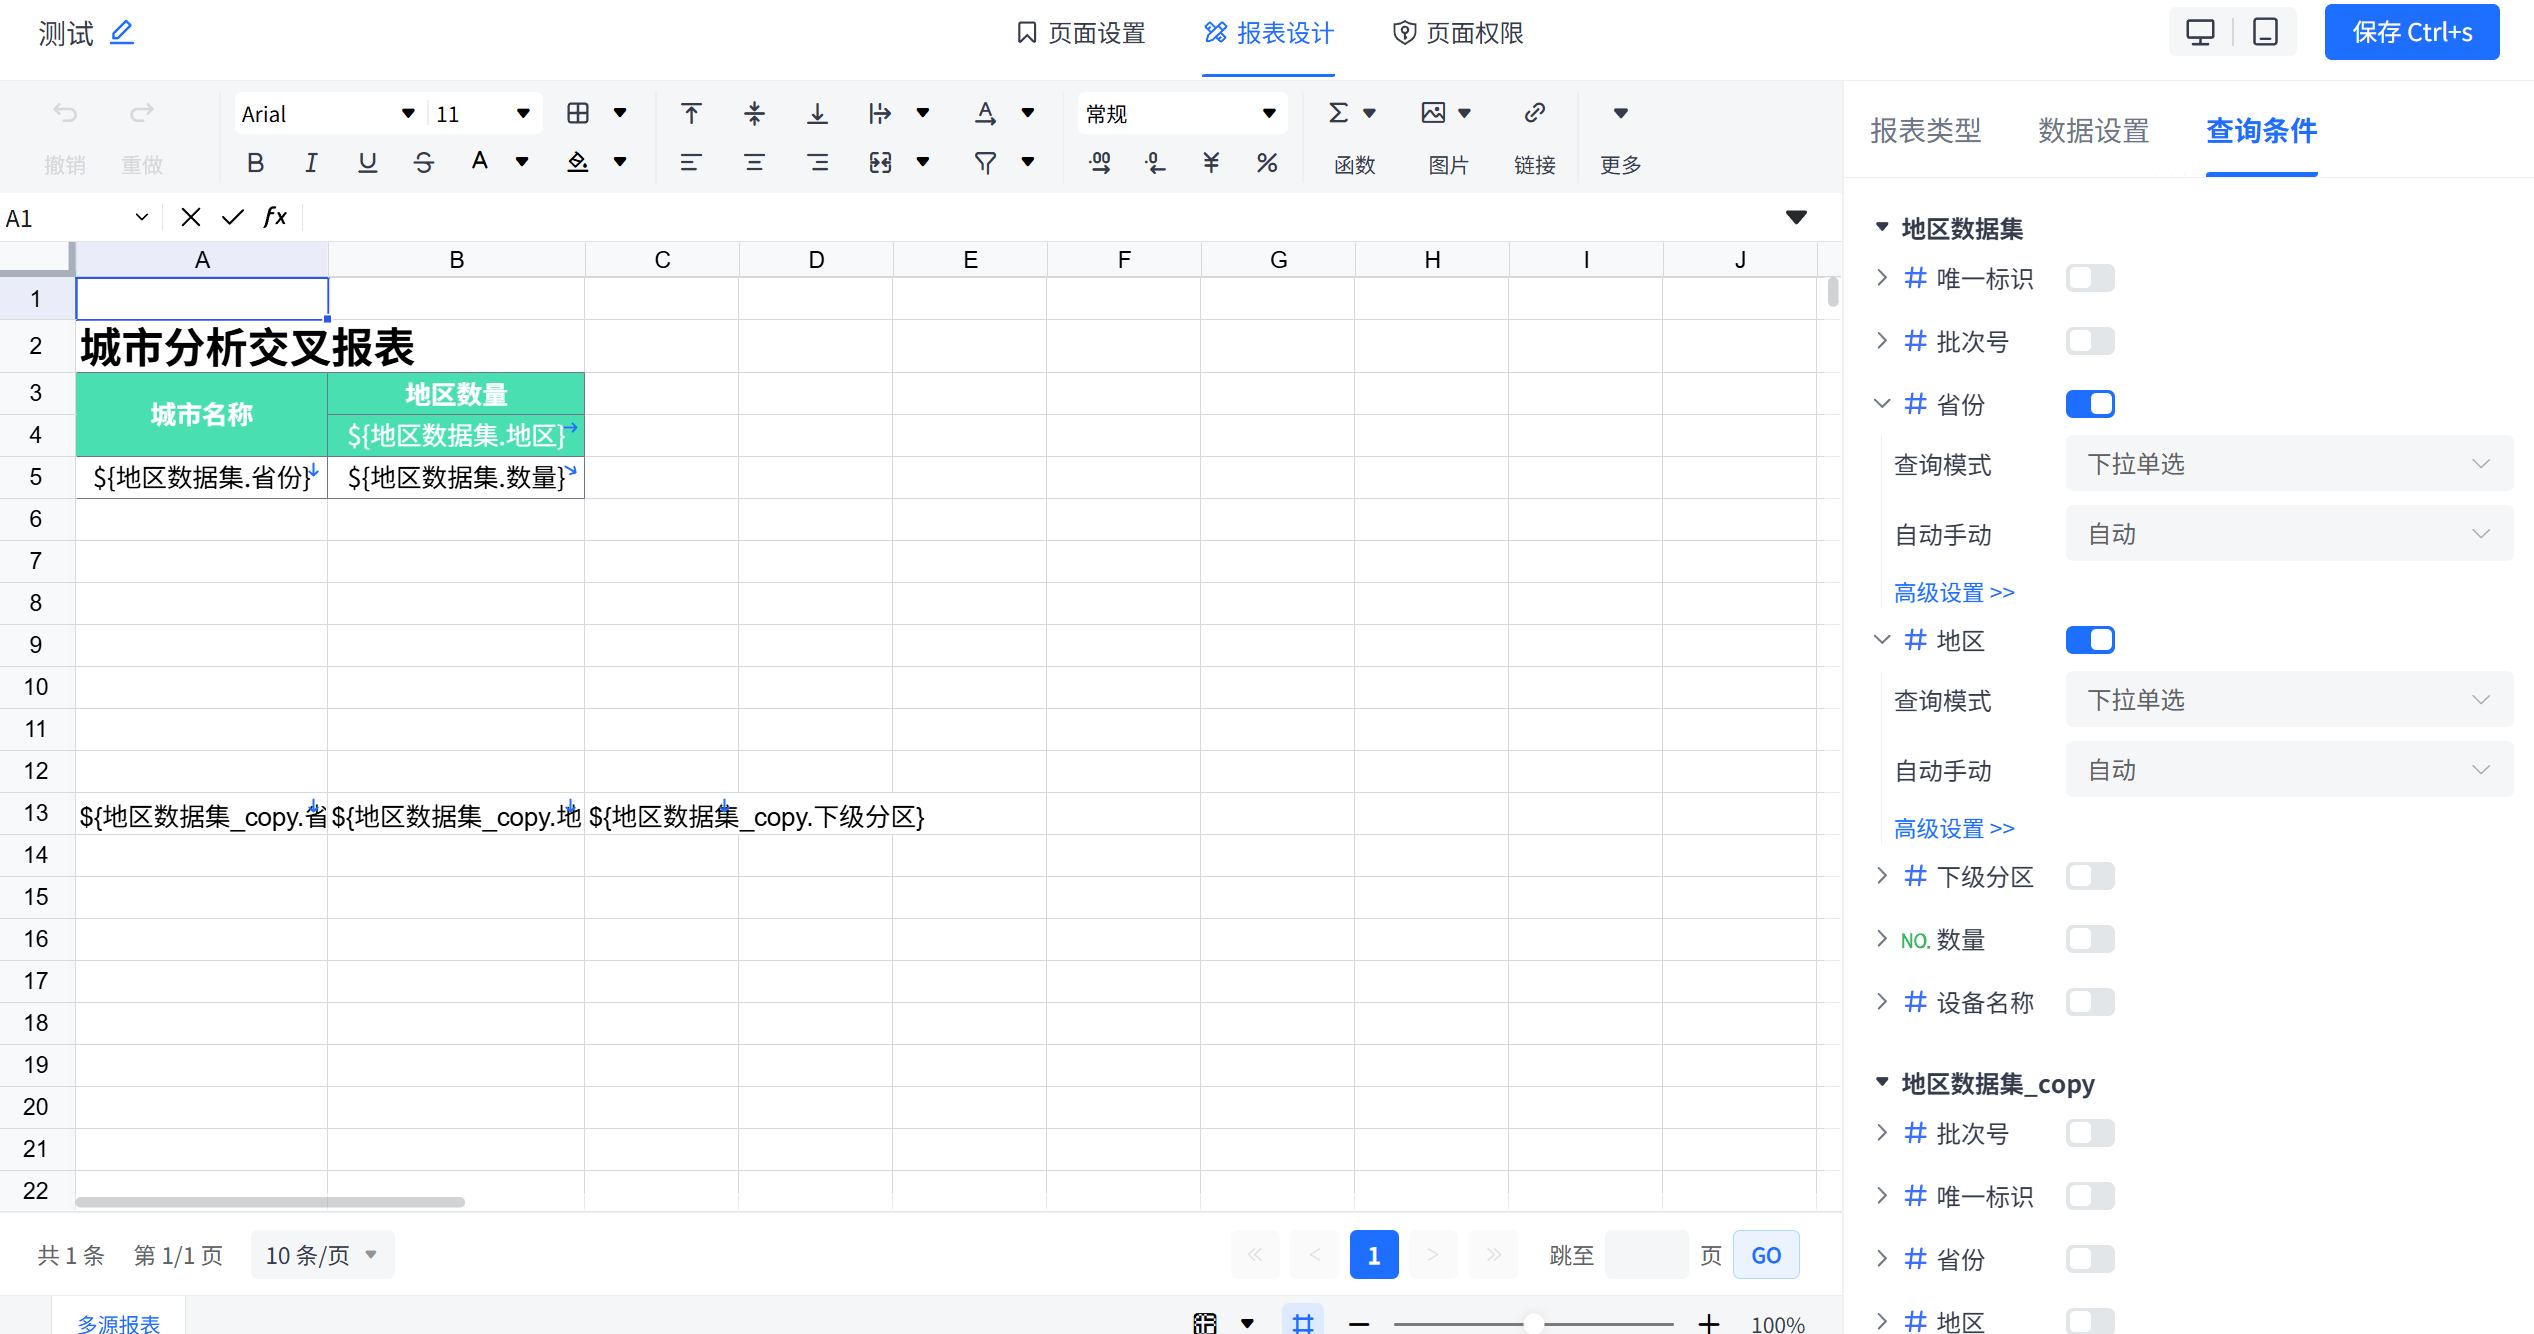
- Excel作为一级数据源原生支持:上传即建模,支持按批次追加更新,系统自动注入‘上传时间’与‘批次号’字段,使人工台账从‘管理黑箱’变为‘可审计、可调度’的数据资产;
- 可视化ELT替代手写SQL:通过拖拽式节点(抽取→清洗→关联→聚合),业务人员可自主完成跨库客户ID映射、字段标准化(如统一‘客户名称’‘证件号’格式)、多源指标计算,所见即所得预览结果,彻底绕过IT翻译环节。
两周落地的关键路径:聚焦最小可行闭环
项目以贷后预警为首发场景,严格遵循‘小切口、快验证、可复用’原则,两周内完成四阶段交付:
- 第一阶段(1天):三系统数据源快速接入——分别配置Oracle信贷库、SQL Server CRM库、DB2核心库,校验连接后自动同步表结构,识别关键客户主表与交易流水表;
- 第二阶段(2天):Excel补录关键缺失字段——将《线下尽调记录表》《抵押物动态台账》批量导入,系统自动标记为‘批次B20240801’,每次上传生成新批次,保留完整操作轨迹;
- 第三阶段(5天):构建客户主键映射与跨库关联——基于身份证号/客户号建立主键映射表,利用跨库关联引擎,将信贷申请、CRM互动、核心账户余额、Excel尽调标签按客户ID+时间戳精准缝合,形成‘ID-行为-资产-风险’四维关系图谱;
- 第四阶段(4天):生成标准数据集与预警视图——加工输出‘贷后风险客户清单’标准数据集,配置指标卡(逾期率、触点频次、资产覆盖率)与下钻报表,并设置‘30天无触点+余额下降超20%’自动预警规则。
真正用起来的设计逻辑:配置即能力,嵌入即习惯
价值实现的关键,在于业务人员能否持续自主使用。本项目交付坚持两项原则:
- 所有操作均界面化完成:数据源增删、ELT流程调整、图表样式修改、预警阈值设置、权限划定,全程零代码;
- 客户经理可自行调整‘高风险客户’筛选条件(如将逾期天数从30天改为15天),IT仅负责底座稳定性与任务日志监控。
最终产出的‘客户风险视图’未被孤立为BI大屏,而是通过页面挂载方式,无缝嵌入信贷员每日登录的作业系统首页——打开即见本人管户的风险概览,点击即可下钻明细,完全不改变原有工作流。
所有加工成果均沉淀为可复用资产:
- 标准数据集已开放API接口,为监管报送提供可信数据源;
- 客户主键映射表与行为标签模型,也为未来客户画像、智能推荐等场景预留了扩展路径。
如果您所在机构也面临类似数据协同挑战,欢迎进一步了解该类低门槛、强合规的数据基建实践路径。













