

9月17日,酒泉卫星发射中心。快舟十一号遥三运载火箭托举天仪51星、天仪52星升空,进入预定轨道。
与卫星一同入轨的,还有几片由晶澳科技(002459.SZ)自主研发、封装制备的p型异质结(p-HJT)光伏组件。
它们将在近地轨道直面强辐射、高能粒子与超过百摄氏度的温差循环,以验证“太空光伏商业化”的未来。
但颇为戏谑的是,就在不到一年前,这家公司的首席技术官欧阳子曾在行业大会上,把HJT技术判了“死缓”。
01
从“死缓”到“关键一步”
时间回到2025年11月,当时在成都举行的首届光伏CTO峰会上,上海交通大学太阳能研究所所长沈文忠抛出一个问题:未来两年,TOPCon、BC、HJT三种技术路线的市占率会如何演变?
据现场流传的说法,欧阳子的回答很直接:未来两年,TOPCon占比约70%到80%,BC占比20%到30%,HJT要么是0%,要么“可能不会消失,但占比绝对不会超过5%”。
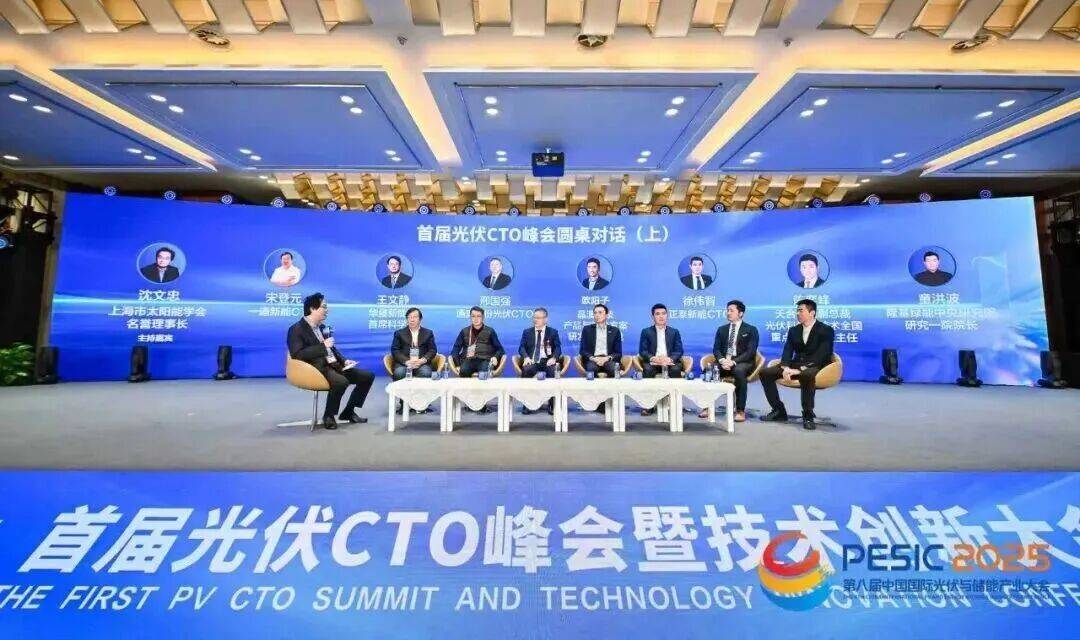
坐在台上的HJT阵营代表、华晟新能源CTO王文静,听到这里“一阵咳嗽”。
这不是欧阳子第一次看淡HJT。
2024年6月,他在接受媒体采访时说得很直白:“HJT技术目前的成本相对来说比TOPCon稍高,效率又差不多。”
在他看来,TOPCon和HJT“必须在它们之间做出选择”,而晶澳的选择早已做出:“未来三年行业主流的技术方向仍然会在TOPCon领域”,更远的未来,“TOPCon+BC”是主要方向,再往后是叠层技术。
然而,2026年9月17日之后,上述判断似乎都需要加上一个“在地面”的限定语。
在晶澳光储官微9月20日发布的《晶澳打造首次P-HJT产品太空实证:难在哪里?如何准备?》一文中,晶澳宣布“太空光伏商业化迈出关键一步”,并描绘了“未来空间产业低轨卫星星座大规模部署”以及“2028年太空产品开始小批量交付”等宏大图景。
同时,p-HJT被形容为太空光伏“最具潜力的路线之一”:采购成本远低于砷化镓,可制备柔性太阳翼、适配卷迭式结构,超薄衬底有助于降低辐照引起的效率衰减。
今年6月,晶澳还牵头成立了“太空能源技术生态联盟”。
文章末尾,附有一段与宏大叙事形成反差的“风险提示”:
太空光伏仍处于探索与验证的初期阶段,尚未形成规模化产业落地,商业化前景仍存在重大不确定性。目前晶澳尚无太空光伏领域相关订单,对晶澳当前经营业绩无实质性贡献。
耐人寻味的是,把“超薄p-HJT+太空”讲成故事的,不止晶澳一家。故事的另一位主角,正是被晶澳CTO判了“死缓”的HJT最坚定的押注者:东方日升(300118.SZ)。
2026年1月,东方日升与上海港湾达成战略合作,围绕“钙钛矿+p型异质结叠层技术”在太空能源领域的研发、验证与产业化展开合作。
据公司披露,其自研的50微米超薄p型HJT电池已“小批量多批次交付”。
7月,该公司又推出适配近地轨道商业航天项目的RisenFlexNova产品,采用70微米超薄p型HJT电池。
东方日升董事长林海峰今年5月公开力挺p-HJT的太空应用:
在超薄电池应用、生产成本、比功率、卷迭式卫星太阳翼适配及抗辐射等方面具备综合优势,“常规光伏电池厚度约120至130微米,而p-HJT电池约为50至70微米”。
几乎与晶澳官微发布“太空光伏战略”同一天,东方日升官微也在为它的HJT旗舰造势:东方日升首批pHJT CIC电池顺利下线。
两条几乎同时发布的“HJT战略”,指向同一个方向:在地面失势的HJT开始主打“太空”与“高功率地面组件”概念。
但两家公司的“窘况”同样相似——2026年上半年,东方日升营收40.21亿元,同比下降45.97%;归母净利润-8.20亿元,同比增亏20.81%,两年半累计亏损已超70亿元;
据第三方统计,该公司员工总数已从2023年末的1.5万余人降至2025年末的5516人,降幅约64%。
有行业分析直指要害:包括东方日升在内,几家公司的太空相关业务“收入占比较低,现阶段更多是主题映射而非业绩兑现”。
当最坚定的HJT玩家,也只能把太空光伏讲成“主题”时,晶澳的“星辰大海”,距离订单还有多远?
02
经不住“推敲”
从“不会超过5%”到“太空光伏商业化迈出关键一步”,同一家公司、同一项技术,前后一年表述落差为何如此之大?
如果说欧阳子此前对HJT判“死缓”,是就地面电站而言,判断其没有性价比优势。
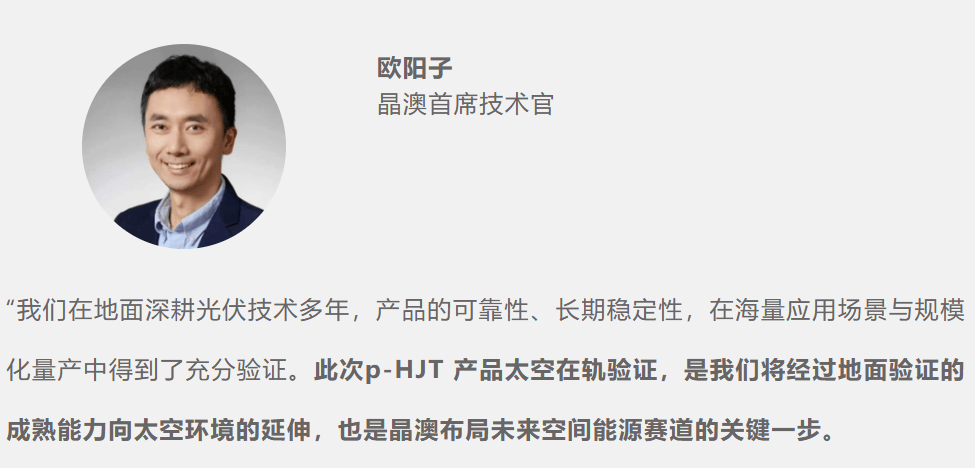
但他在9月20日发布的晶澳官微文章中指出,“我们在地面深耕光伏技术多年,产品的可靠性、长期稳定性,在海量应用场景与规模化量产中得到了充分验证。此次p-HJT产品太空在轨验证,是我们将经过地面验证的成熟能力向太空环境的延伸。”
此前判“死缓”似乎与如今“海量应用场景与规模化量产”,以及“经过地面验证的成熟能力”的说法反差较大。
当然,太空是另一套游戏规则——砷化镓虽然可靠,但量产单价高达1000元/瓦、产能有限;
p-HJT依托成熟的地面晶硅产业链,成本低一个量级,超薄、柔性、低温工艺的特性,恰好契合低轨卫星太阳翼的需求。
因此,晶澳可以说:在地面,我不选HJT;但在太空可以选。
但也有几点需要解释。
首先,欧阳子给HJT判“死缓”时,是否已知道公司在布局太空光伏?如果知道,为何只字未提这个“差异化场景”?
如果不知道,那这场太空战略,究竟是技术驱动的厚积薄发,还是亏损压力下的“临时起意”?
最核心的问题是,关于在轨验证的周期,晶澳在官微文章中给出了“清晰的战略路线图”:
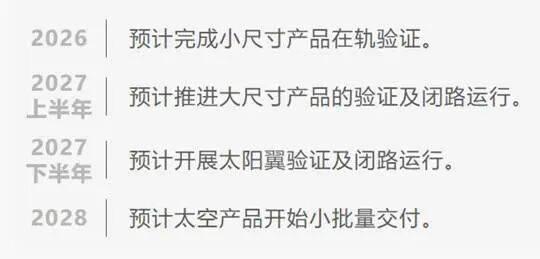
但判定标准与数据公开时间表是什么?如果验证结果不理想,公司有无预案?
另一方面,以晶澳科技当前的财务底色,能否支撑这一宏大的“太空叙事”?
2024年,晶澳科技归母净利润-46.56亿元;2025年,-46.08亿元;2026年上半年,-26.63亿元,同比增亏3.21%,扣非后亏损30.22亿元,同比增亏32.18%。
到今年上半年,累计亏损已119亿元。
同期,公司经营性现金流净额8.61亿元,同比大幅下降80.9%;资产负债率升至79.33%。
同时,晶澳2026年上半年研发投入14.37亿元,占营收8.21%——太空光伏的试验与推广费用占其中多大比例?
这部分投入,会不会挤占仍在亏损的主业?
此外,尽管晶澳自己承认,目前“尚无相关订单,对经营业绩无实质性贡献”。
但一家上市公司,在业绩承压,股价也不振的情况下,密集通过官方公众号释放大量前瞻性、预测性表述,且无充分风险提示,是否可能误导市场?
欧阳子曾有一句广为流传的话:“如果光伏是一个没有希望的行业,就不会有如此激烈的竞争。”——激烈的竞争,恰恰说明这是一个充满希望的朝阳产业。
两年后,他把希望寄托在了遥远的“太空叙事”。但市场不关心“叙事”,只关心订单、现金和时间表。















