

产品定义
多级液压螺栓拉伸器是一类通过两个或两个以上轴向叠置的液压受压级共同作用于同一拉杆或螺纹适配器,从而向螺栓或螺柱直接施加可控轴向拉力的高压液压工具。其核心价值是在不显著增大工具外径的情况下增加有效受压面积和总拉伸力,因此特别适合径向空间受限、螺柱直径较大、目标预紧力较高的法兰、涡轮机组、压缩机、阀门、压力设备及重型装备连接。与依赖螺纹和支承面摩擦的扭矩紧固不同,液压拉伸通过暂时拉长螺柱、在低旋转阻力状态下旋紧螺母,并在卸压后的弹性回缩中形成剩余夹紧力。典型系统由多级液压缸、拉杆或螺纹套、桥架、螺母旋转机构、高压快速接头、软管或分配器、液压泵站、压力—载荷标定数据及专用附件组成,可配自动回程、超行程保护、计数器、齿轮旋母和耐腐蚀表面处理。
市场规模与增长趋势
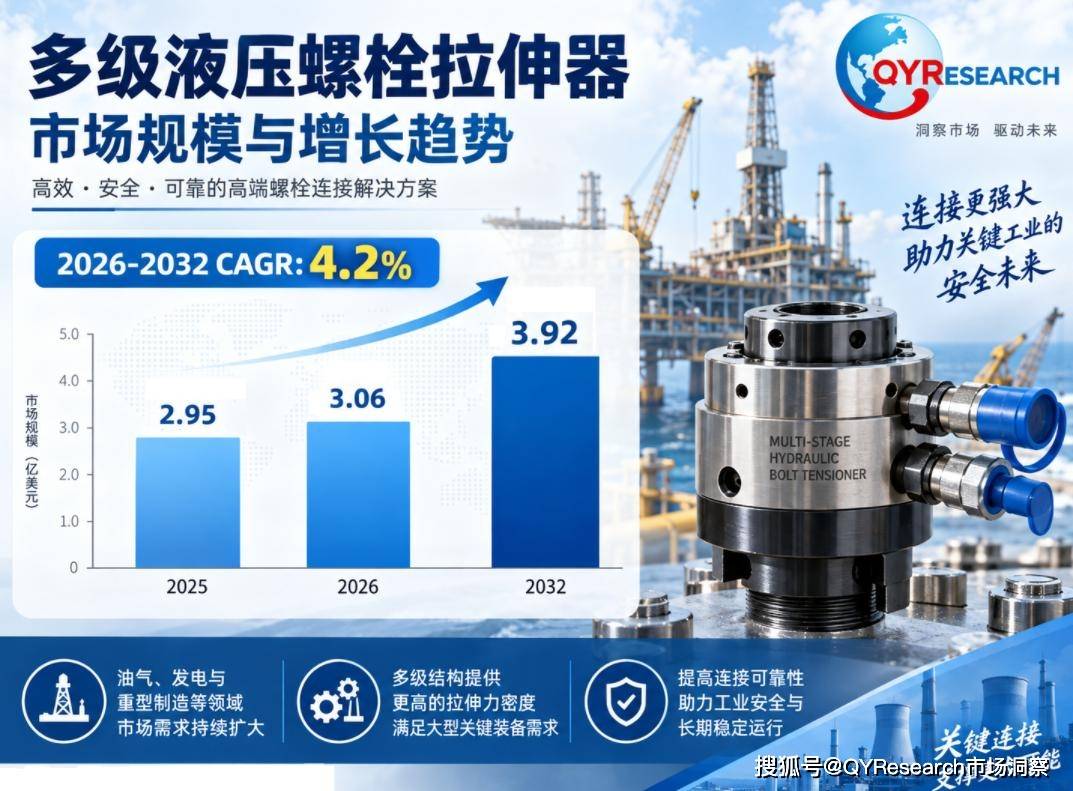
根据QYResearch最新调研报告显示,2025年全球多级液压螺栓拉伸器市场规模约为2.95亿美元,预计2026年达到3.06亿美元,2032年达到3.92亿美元,2026-2032年复合增长率CAGR为4.2%。市场增长主要来自石油和天然气、发电及重型工业设备持续检修,以及风电、海洋工程和大型基础设施对高预紧力、高一致性螺栓连接方案的需求提升。多级结构能够在径向空间受限的情况下提供更高轴向拉力,因此随着大型法兰、大直径螺柱和高强度关键连接增多,其应用范围持续扩大。
多级液压螺栓拉伸器,全球市场总体规模(亿美元)&(2025 VS 2026 VS 2032)
资料来源:QYResearch调研整理,2026年
竞争格局与头部厂商
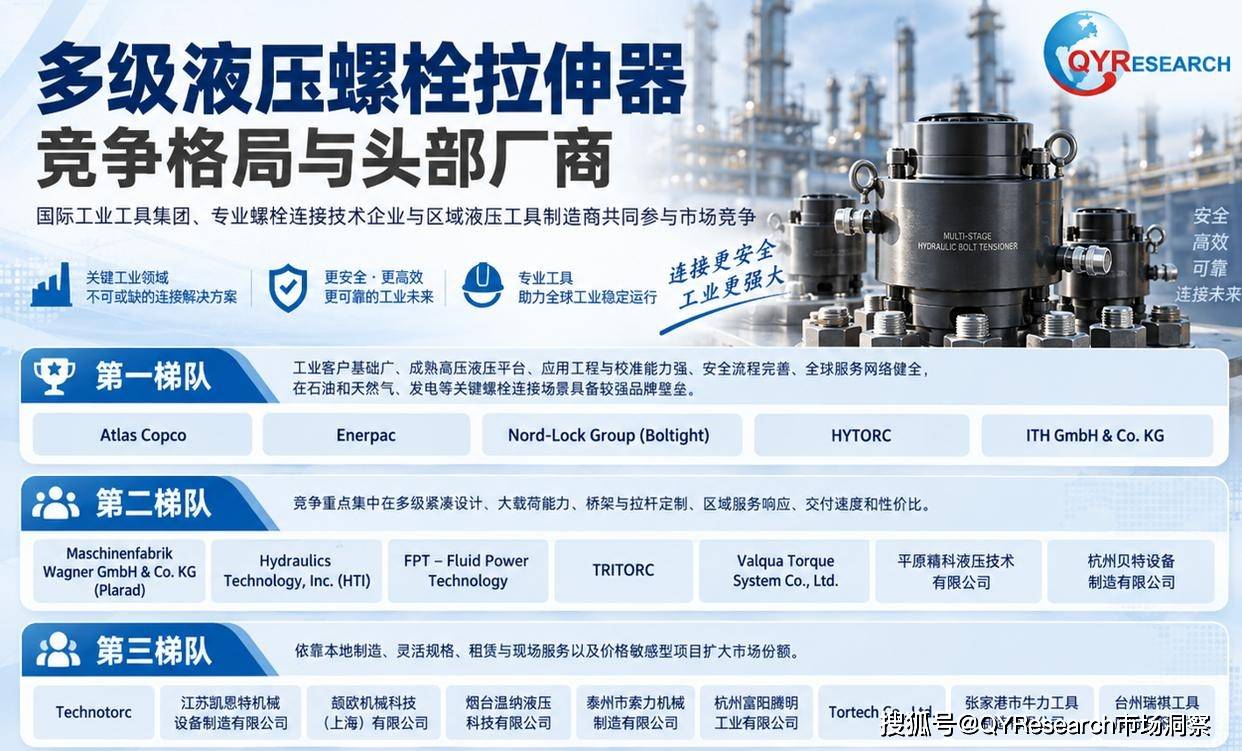
全球多级液压螺栓拉伸器市场由国际工业工具集团、专业螺栓连接技术企业以及区域液压工具制造商共同参与,整体呈现“头部品牌工程与服务能力突出、专业厂商在高载荷和定制场景深耕、区域企业凭借本地化和性价比参与竞争”的格局。按照本报告给出的企业顺序划分,第一梯队包括Atlas Copco、Enerpac、Nord-Lock Group (Boltight)、HYTORC和ITH GmbH & Co. KG,这类企业通常拥有较广的工业客户基础、成熟的高压液压平台、应用工程、校准能力、安全流程和全球服务网络,在石油和天然气、发电及其他关键螺栓连接中具有较强品牌壁垒;第二梯队包括Maschinenfabrik Wagner GmbH & Co. KG (Plarad)、Hydraulics Technology, Inc. (HTI)、FPT – Fluid Power Technology、TRITORC、Valqua Torque System Co., Ltd.、平原精科液压技术有限公司和杭州贝特设备制造有限公司,竞争重点集中在多级紧凑设计、大载荷能力、桥架与拉杆定制、区域服务响应、交付速度和性价比;第三梯队包括Technotorc、江苏凯恩特机械设备制造有限公司、颉欧机械科技(上海)有限公司、烟台温纳液压科技有限公司、泰州市索力机械制造有限公司、杭州富阳腾明工业有限公司、Tortech Co., Ltd.、张家港市牛力工具制造有限公司和台州瑞祺工具股份有限公司,主要依靠本地制造、灵活规格、租赁与现场服务以及价格敏感型项目扩大份额。市场集中度总体处于中等水平,头部企业在安全记录、项目经验、认证、校准和服务网络方面更具优势,但不同螺柱直径、螺母结构、可用空间和目标预紧力差异较大,使专业化及区域化企业仍有稳定机会。
市场竞争格局与头部厂商
资料来源:QYResearch调研整理,2026年
产品分类与应用结构
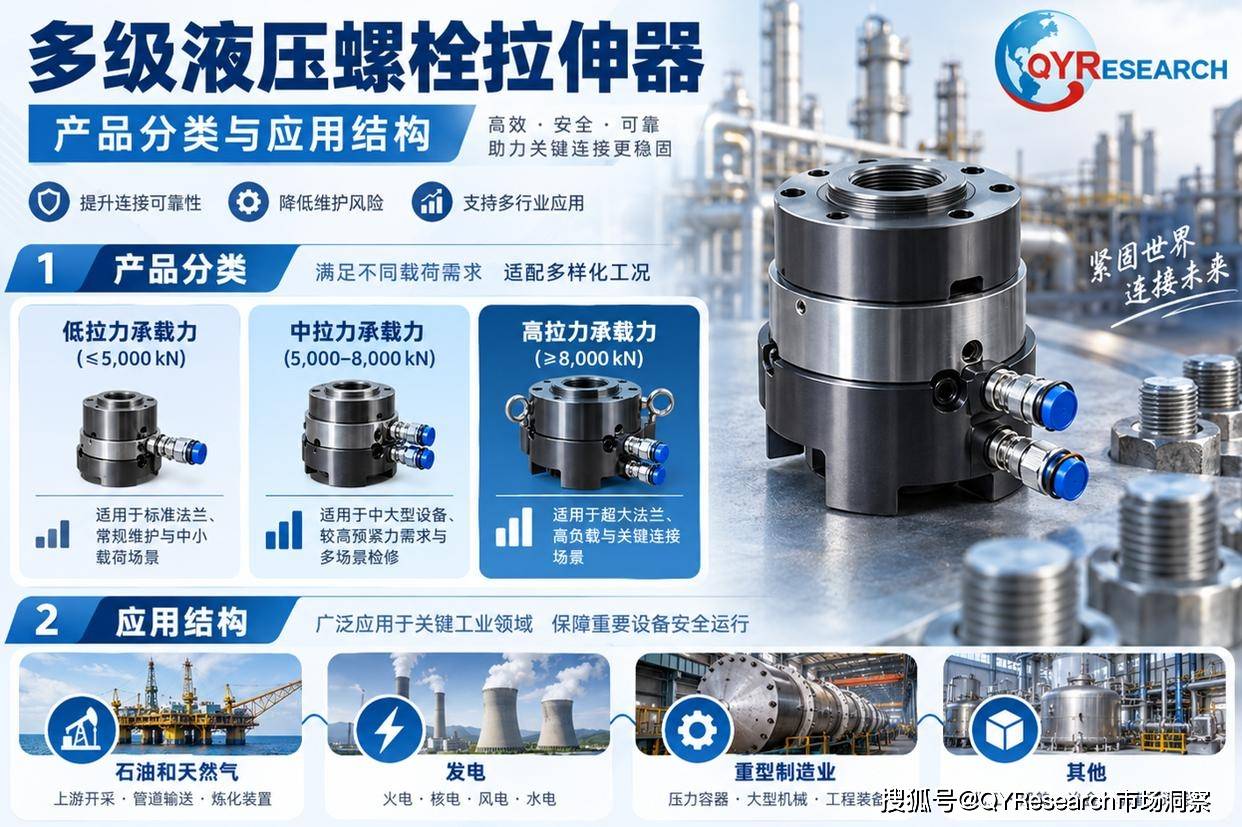
从产品分类看,以拉力承载力作为多级液压螺栓拉伸器的核心工程维度最为可靠,因为终端客户首先依据接头所需轴向预紧力确定工具载荷等级,再结合螺柱直径、螺纹形式、螺母几何和径向空间完成选型。低拉力承载力(≤5,000 kN)产品主要覆盖常规大型工业螺栓连接,强调紧凑、便携和标准化;中拉力承载力(5,000–8,000 kN)产品适用于更大型法兰、汽轮机和机组壳体、压力设备等需要更高剩余预紧力和更严格过程控制的场景;高拉力承载力(≥8,000 kN)产品面向超大直径螺柱、高强度紧固件及极高轴力关键连接,是多级结构技术价值最突出的领域。
按应用看,石油和天然气覆盖压缩机、阀门、压力容器、管道、大型法兰及定修作业,是持续性较强的核心需求;发电应用包括汽轮机、发电机、机组壳体及相关设备,强调预紧一致性、程序化作业和可追溯记录;重型制造业涵盖压力机、大型机床、反应设备、冶金矿山机械等;其他应用包括风电、船舶、海洋工程、基础设施及特殊工程连接。随着大型能源和工业设备的螺柱尺寸与目标预紧力提高,中高拉力承载力产品的增长潜力相对更强,同时终端用户越来越重视多工具同步拉伸、耐腐蚀、快速回程和数字化追溯,使高端产品从“高拉力工具”向“可验证的紧固系统”升级。
区域格局与市场机会
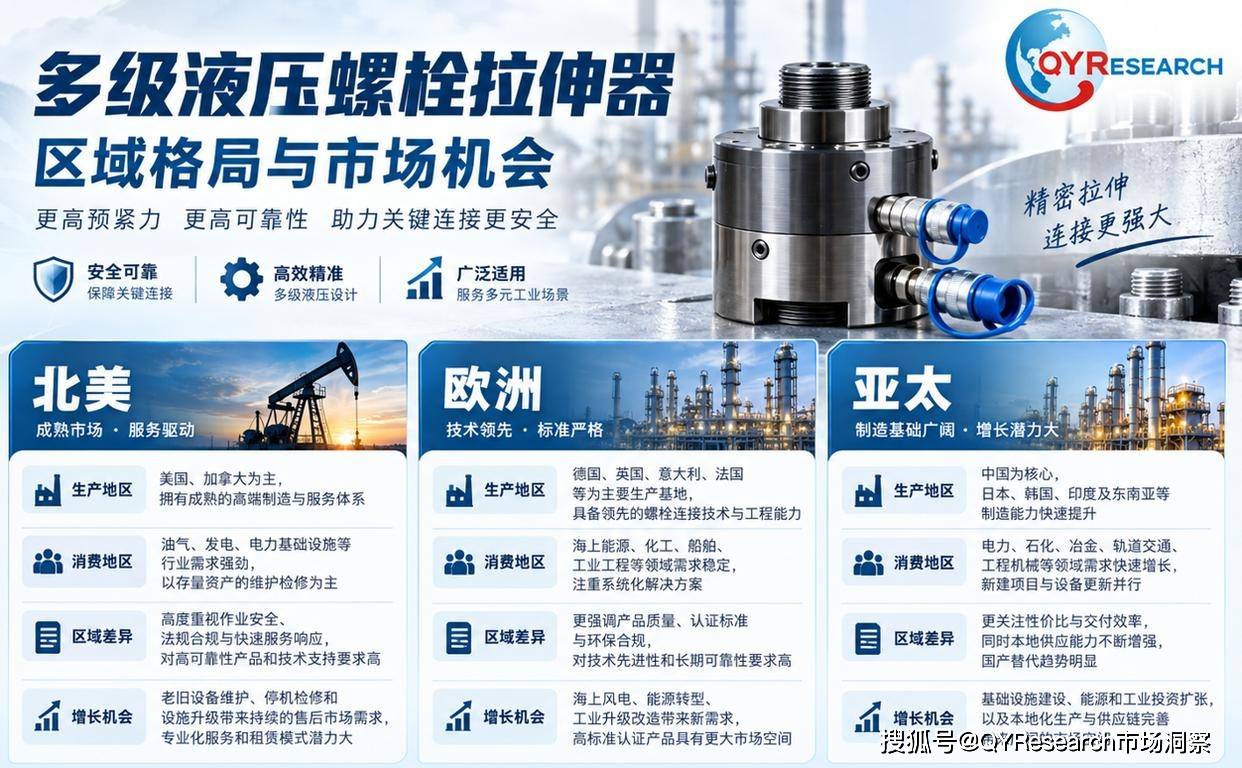
北美、欧洲和亚太构成全球多级液压螺栓拉伸器的核心需求区域,但在生产基础、消费结构、采购标准和增长逻辑上存在明显差异。北美拥有成熟的石油和天然气、石化、管道、发电和重型工业存量资产,需求与周期性检修、大修和资产完整性管理高度相关,终端更重视安全记录、校准、租赁、快速现场服务和成熟作业程序,因此售后服务和存量设备更新具有较高价值。欧洲具备较强的精密制造和工程设计能力,需求来自发电、流程工业、海上能源和高端装备,市场通常更强调耐腐蚀、轻量化、安全性、可追溯文件、认证和高附加值服务,海上风电及能源转型项目为高性能液压拉伸解决方案提供新增空间。亚太是增长最快的机会区域,中国、印度、日本、韩国和东南亚在电力基础设施、造船、石化、风电和重型制造领域持续投资,本地机加工、泵站、软管、密封和服务能力不断提升,推动全球品牌与本土厂商共同加速本地化。区域增长机会也不同:北美更适合发展租赁、校准、翻新和数字化售后服务;欧洲更适合高规格、可追溯、耐腐蚀和高安全等级产品;亚太则在本地制造、成本优化、服务网络和产能扩张方面机会更丰富。跨区域看,具备应用工程和可靠现场服务的供应商比单纯依靠低价销售工具的企业更具持续竞争力。
产业链分析
多级液压螺栓拉伸器产业链上游主要包括高强度合金钢和不锈钢、高压密封件与耐磨环、液压阀、快速接头、旋转接头、分配器、液压泵站、高压软管,以及热处理、精密机加工和耐腐蚀表面处理等。由于多级结构在较小外径内承受极高轴向载荷,上游材料的强度、韧性、耐腐蚀性、尺寸稳定性和密封兼容性直接决定产品寿命和安全裕量。中游厂商通过应用工程、结构设计、CNC加工、热处理、磨削、装配、密封安装、耐压测试、拉力校准和技术文件编制,将零部件集成为完整产品,并进一步集成自动回程、超行程保护、齿轮旋母、多工具分配器、泵站、软管、压力表或数字传感器。下游主要覆盖石油和天然气、发电、重型制造业以及风电、船舶、海洋工程和其他工业领域,采购常与新建项目、停机检修和关键设备维护周期相关。行业关键壁垒包括高载荷零件精密加工、高压密封可靠性、压力—载荷换算准确性、疲劳寿命、安全保护、校准和认证能力,以及在短停机窗口内提供现场服务的能力。供应链趋势正在向轻量化、更高力密度、长寿命密封、耐腐蚀涂层、模块化可换件、数字化压力和载荷记录、远程追溯及拉伸器—泵站—软管—服务一体化供应发展。同时,客户为了缩短交付周期和增强供应链韧性,正在推动区域化备货和本地服务,而全球头部企业仍凭借统一的工程标准、认证和跨区域服务保持优势。
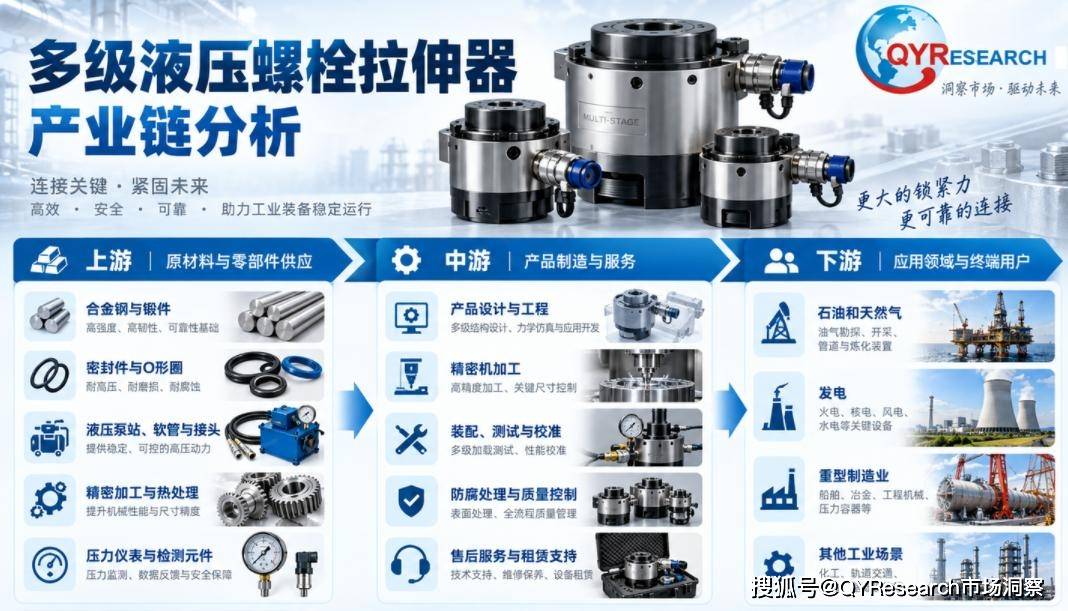
资料来源:第三方资料、新闻报道、业内专家采访及QYResearch整理研究,2026年














