

CMOS图像传感器(CMOS Image Sensor,CIS)是基于CMOS工艺制造的光电转换芯片,通过像素阵列将入射光信号转化为电信号,再经片上电路完成放大、采样与信号读出,最终输出数字图像信息。
相较于传统CCD(电荷耦合器件,Charge-Coupled Device),CIS具备功耗更低、集成度高、读出速度快、成本可控等特点,可在单颗芯片上集成像素、时序控制、ADC模数转换器以及信号处理电路,广泛应用于手机摄像头、车载影像、机器视觉、安防监控等场景,是视觉感知系统里的核心硬件。
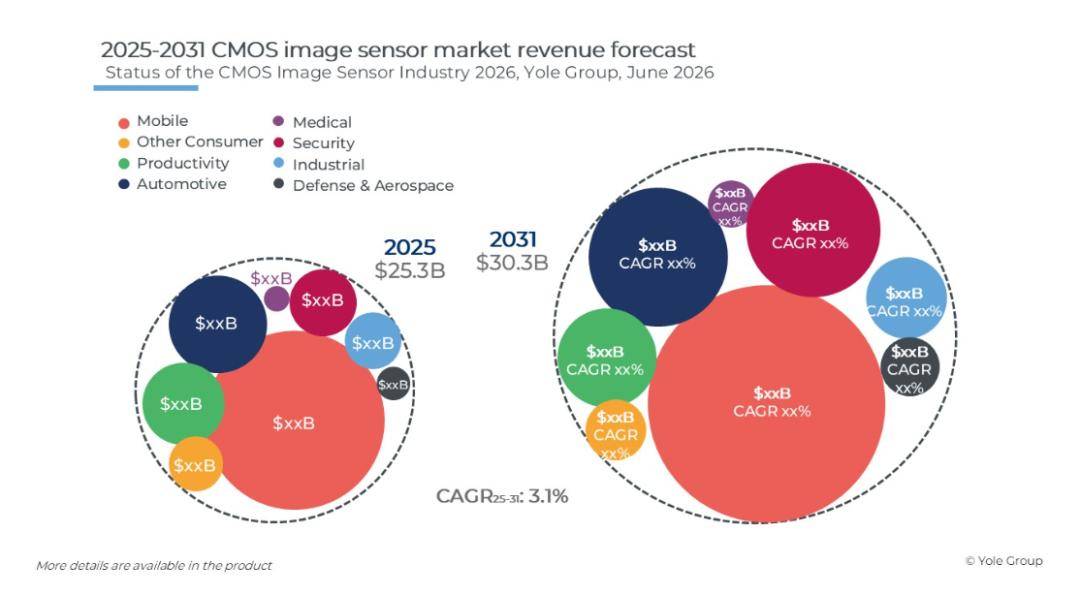
据调研机构Yole发布的《Status of the CMOS Image Sensor Industry 2026》报告显示,2025年全球CIS市场营收达到253亿美元,创下历史新高。手机端贡献约63%的总营收,头部厂商持续向大尺寸、堆叠架构等高附加值传感器升级,是拉动市场扩容的核心动力。
预计到2031年,全球CIS市场营收将达303亿美元,复合年增长率为3.1%。除了传统的移动消费领域,国防与航空航天、汽车电子、工业安全三大高附加值赛道将成为重要增长引擎,推动高端CIS产品需求持续释放。
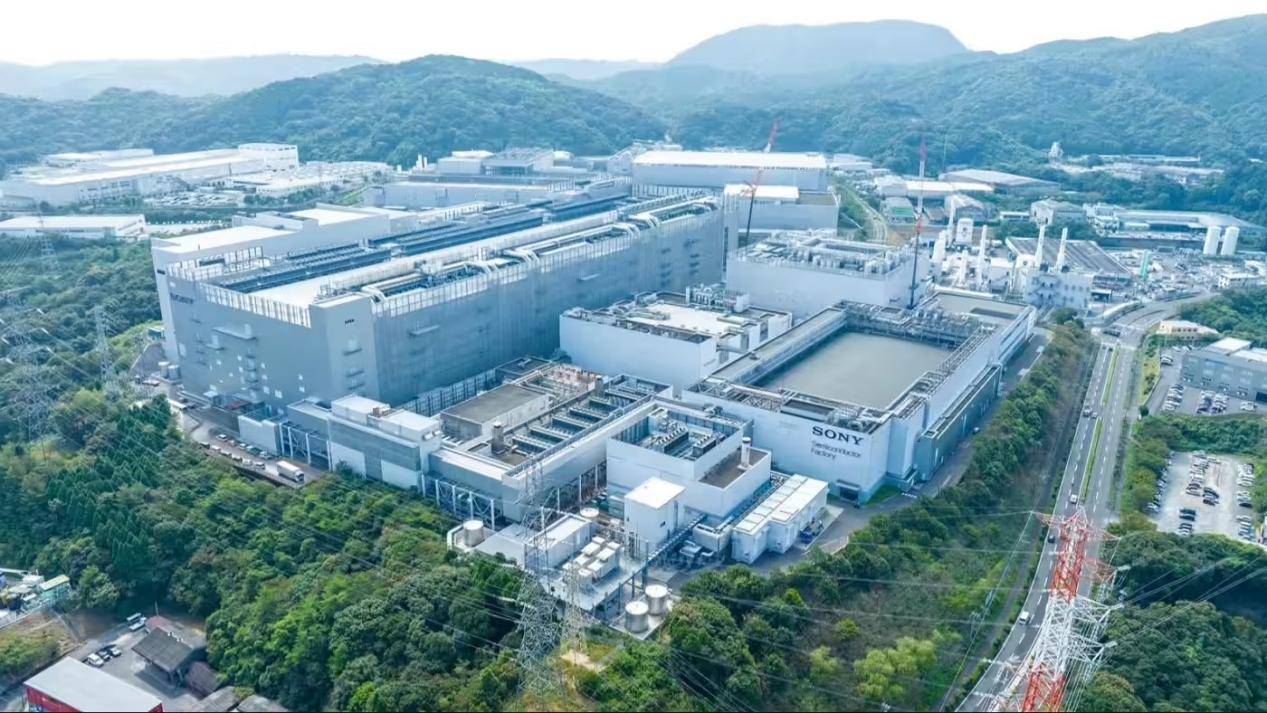
日本占据绝对主导地位,在全球市场份额达51%,主要企业包括索尼(Sony)、佳能(Canon)、滨松光子(Hamamatsu)。今年8月有媒体报道称,索尼与全球半导体代工龙头台积电(TSMC)计划联合投资约1万亿日元,在日本熊本县菊阳町正式成立合资公司(持股比例约为60%:40%),共同研发和生产新一代图像传感器芯片。
合资公司将在索尼2026财年(截至2027年3月)结束前设立,并力争2029年实现商业化量产。索尼CEO十时宏树直言,这将是“迈向轻量化晶圆厂的第一步”。有业内人士分析认为,索尼希望通过与台积电的合作强化自身的技术优势,在日益激烈的竞争环境中守住领导地位。
 图源:新华社
中国已成为全球第二大CMOS图像传感器供应基地,市占率达到21%,大陆的CIS厂商主要有豪威集团、思特威、格科微、长光辰芯、锐芯微电子、比亚迪半导体、汇顶科技等,台湾省则有晶相光电(SOI)、奇景光电(Himax)、新唐科技(Nuvoton)、原相科技(PXI)等企业。
究其原因,一方面,汽车智能化、AR/VR、人形机器人、机器视觉、智能安防、工业自动化等新兴场景快速放量,打破CIS市场过度依赖手机的单一格局,中国厂商抢占先机。另一方面,中国已形成从晶圆制造、封装测试到镜头模组、终端品牌的完整CIS产业链闭环,使得中国厂商在产品迭代速度和成本控制上相较海外对手具备显著优势。数据显示,2025年全球新增CMOS相关专利族1.2万项,其中,中国企业占比达31.5%,首次超越日本成为全球第一。
三家中国企业跻身全球前五。豪威集团跃居第二,在车载CIS这一细分领域处于领跑位置,2025年图像传感器解决方案收入达到212.46亿元,同比增长10.71%,占主营业务收入的73.73%。
思特威成立于2017年,总部位于上海,旗下产品覆盖安防监控(连续八年全球安防CIS出货量排名第一)、机器视觉(服务大疆无人机、优必选机器人、工业检测等)、汽车电子(应用于ADAS、倒车影像、驾驶员监控等,客户包括比亚迪、吉利等)、智能手机(2025年手机业务营收占比超55%,为小米、华为等供货)等多场景。
格科微成立于2003年,总部位于上海浦东张江高科技园区。公司采用“单芯片集成” 技术路线与 Fab-Lite(轻晶圆厂)模式,以高性价比产品切入市场。去年底推出两款全新规格的单芯片5000万像素图像传感器GC50F0(全球首颗0.64μm小像素单芯片CIS)与GC50D1(聚焦主摄等核心场景),至此形成了涵盖0.64μm、0.7μm、0.8μm、1.0μm等多种规格的5000万像素产品体系,可为客户提供更加灵活多样的影像解决方案。
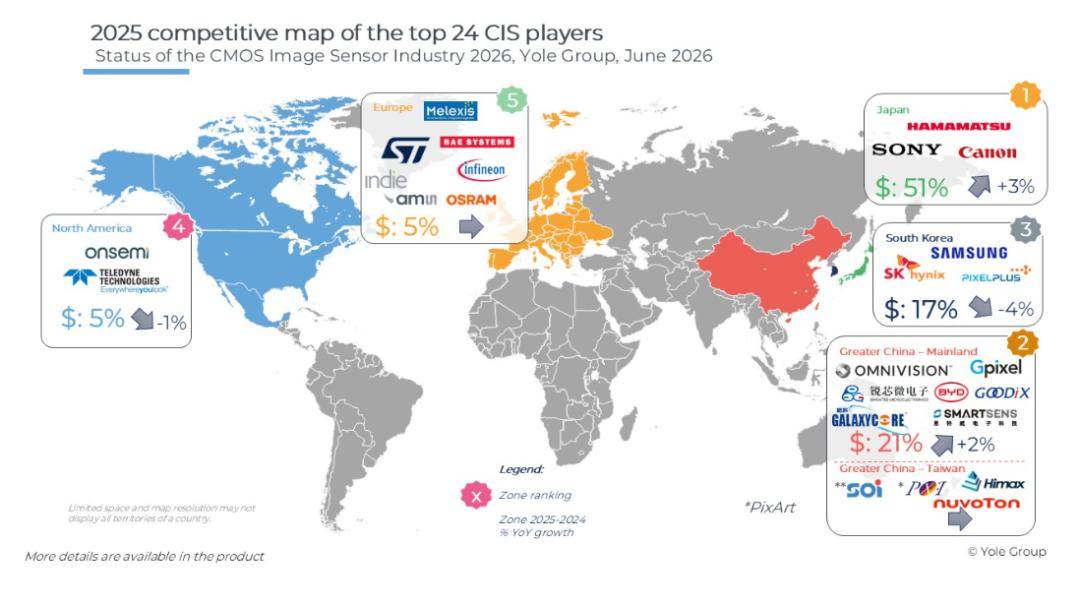
韩国掉到第三,市场占有率缩水至17%,主要厂商包括三星(Samsung)、SK海力士(SK Hynix)、派视尔(Pixelplus)等公司。值得注意的是,过去一年,韩国产业阵营出现战略性收缩:三星将资源重心转向HBM等高毛利存储赛道,SK海力士则全面退出CIS市场。
整体来看,东亚三国——日本(51%)、中国(21%)、韩国(17%)——合计占据全球CIS市场的89%。欧洲市场份额为5%,主要厂商有意法半导体(ST)、艾迈斯欧司朗(ams OSRAM)、英飞凌(Infineon)、迈来芯(MELEXIS)、贝宜公司(BAE Systems)等。北美同样占据5%,主要厂商有安森美(onsemi)、泰利达(Teledyne)等。














