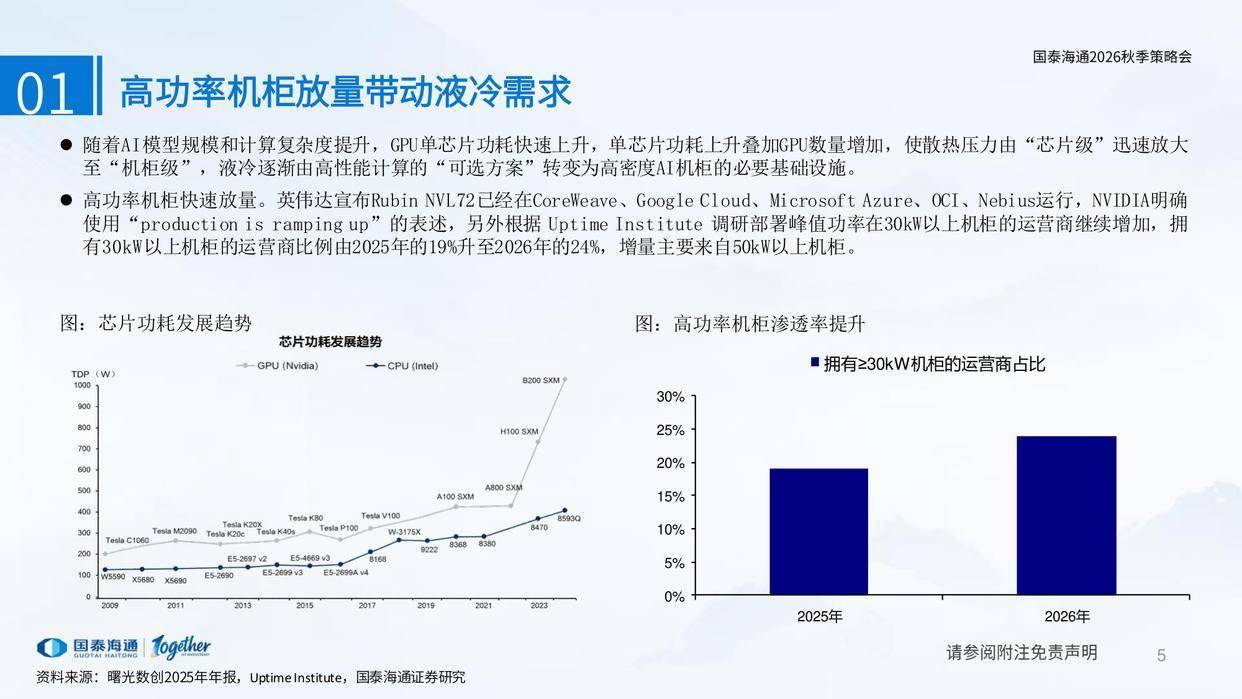
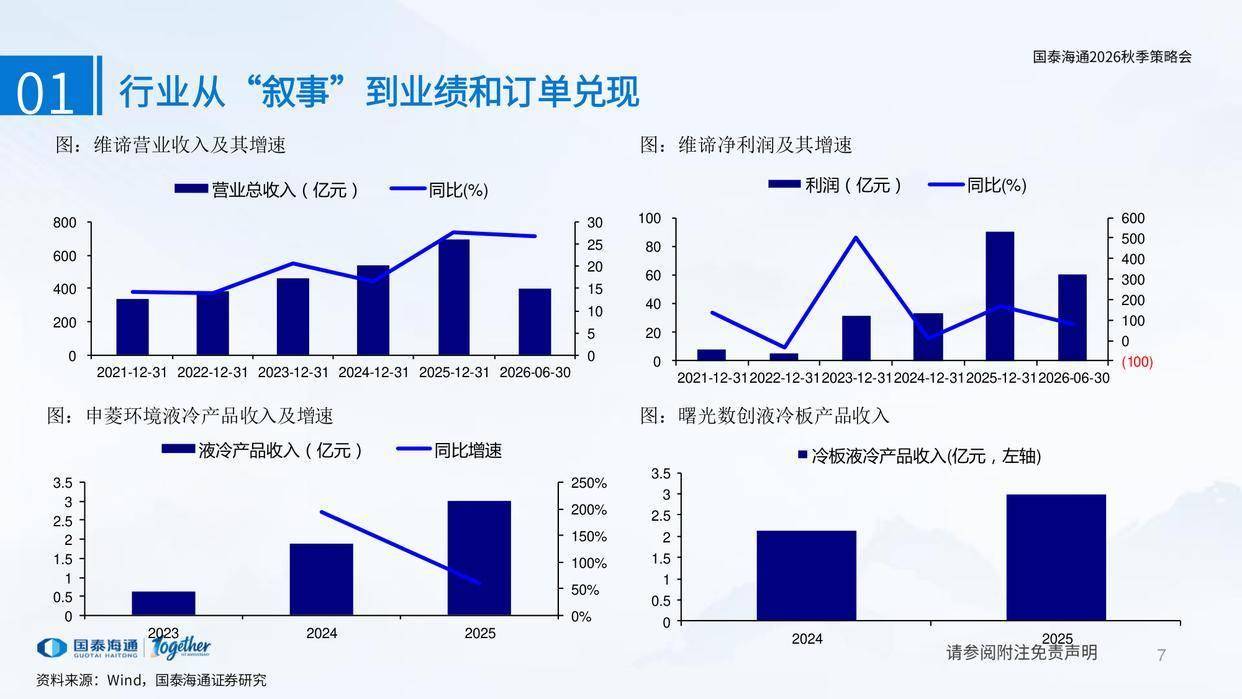
报告梳理高功率机柜快速放量的趋势:GPU单芯片功耗上升叠加数量增加,使散热压力由芯片级放大至机柜级,液冷成为高密度AI机柜的必要基础设施,拥有30kW以上机柜的运营商占比由2025年的19%升至2026年的24%。
报告显示,国内液冷产业正由政策引导向标准化、规模化过渡,工信部与各地方明确PUE约束并鼓励液冷,冷板式与浸没式通信行业标准及国家标准陆续落地,统一招标、设计与验收口径,降低工程门槛。
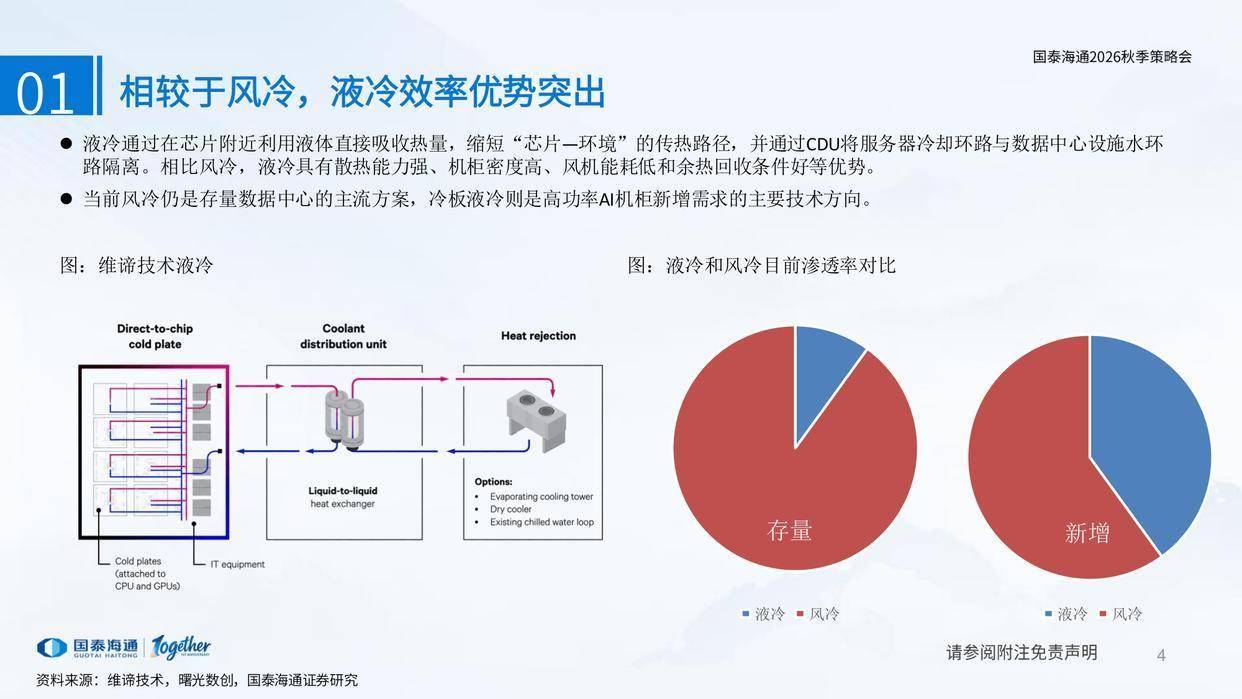
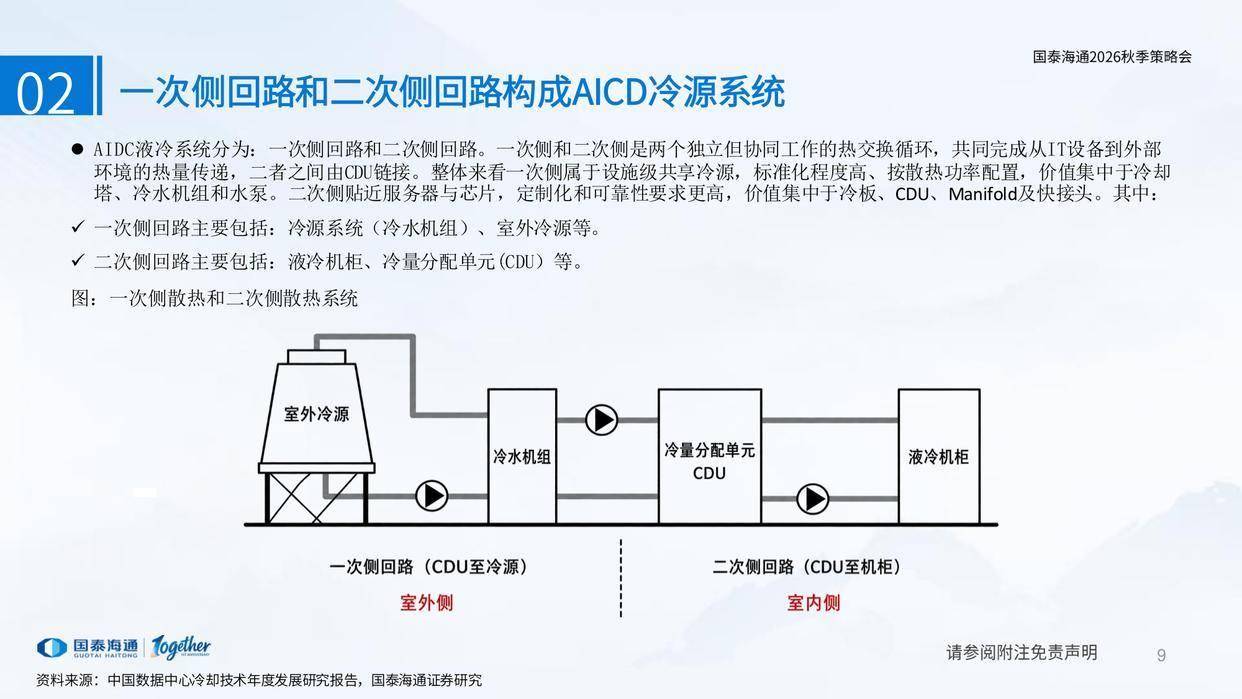
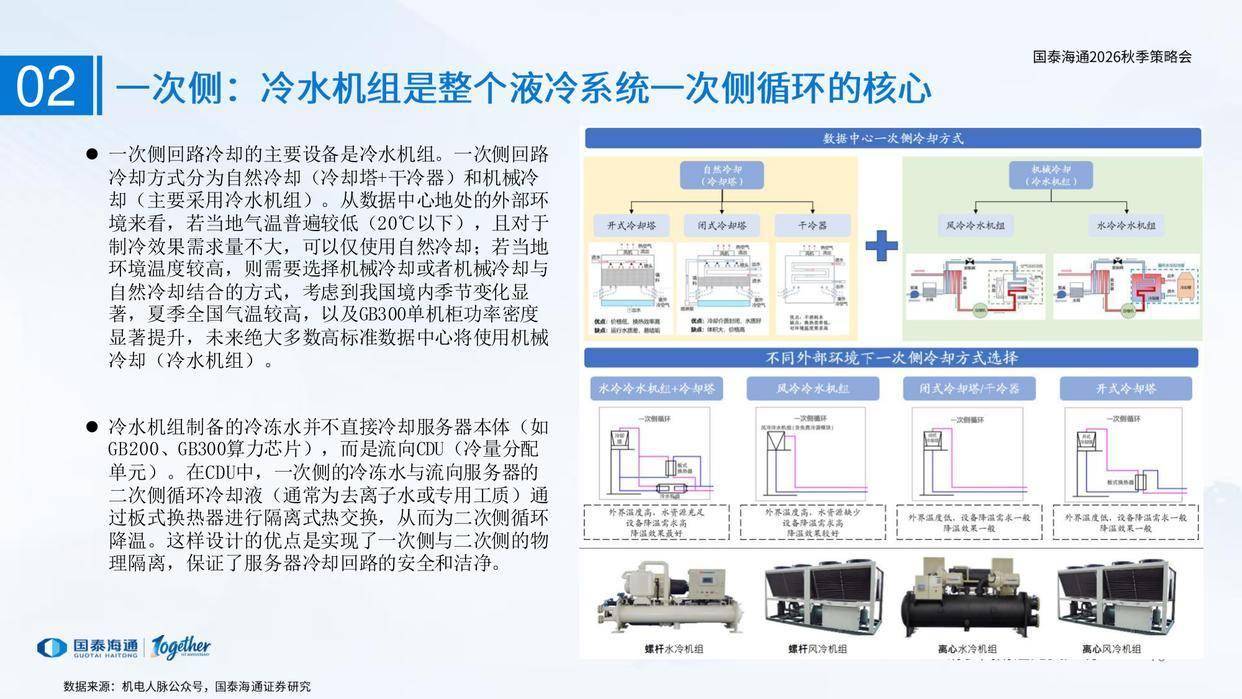
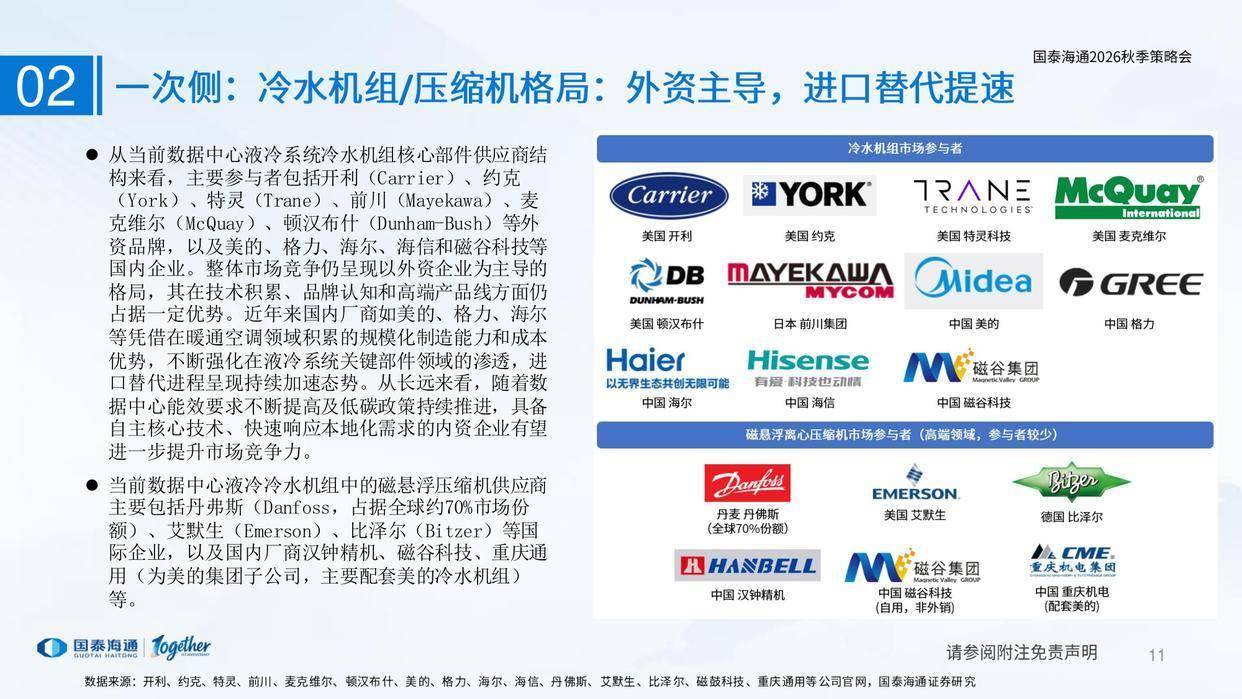
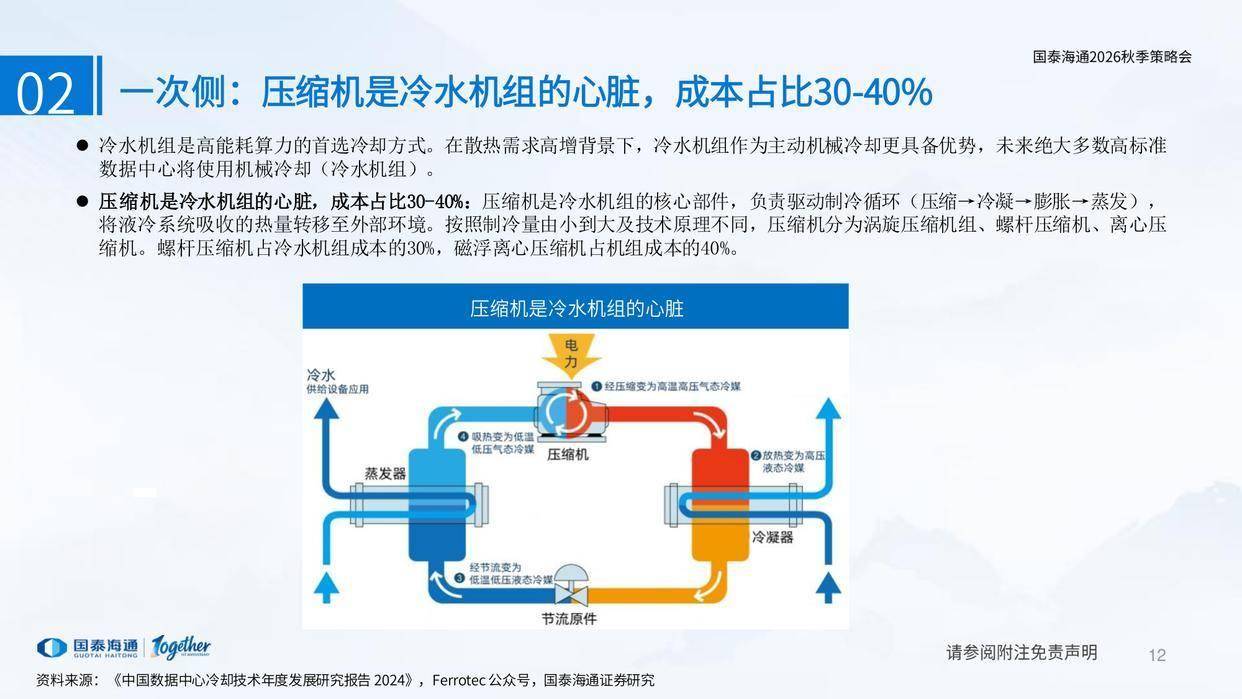
报告拆解液冷系统一次侧与二次侧的价值分布,指出冷水机组、压缩机、CDU、冷板等核心部件技术壁垒高、价值集中,并分析国产链条在关键物料环节的突破空间与进口替代提速态势。随着高功率机柜渗透率提升,液冷产业由示范项目向规模部署加速渗透,产业景气与订单兑现同步向前。